

Les prix de la bauxite à l'étranger ont légèrement augmenté en septembre, avec des différences selon les origines et les produits. Les évaluations CAF de Guinée sont restées globalement stables avant une légère hausse vers la fin du mois. Les prix CAF australiens ont augmenté au cours du mois, tandis que la fourchette d'évaluation de la bauxite lavée malaisienne est restée inchangée. Les expéditions sur quatre semaines depuis les ports guinéens surveillés ont été inférieures à celles de l'échantillon de quatre semaines d'août, tandis que les expéditions depuis les ports australiens surveillés ont augmenté. Les retours du marché recueillis au cours de la période ont indiqué que les coûts de fret élevés ont limité les échanges de cargaisons au comptant, les contrats à long terme restant une source importante de soutien pour les expéditions guinéennes. La couverture des stocks dans les raffineries d'alumine chinoises a continué d'influencer les achats.
Prix : une hausse modeste en fin de mois, mais la moyenne observée de la Guinée reste inférieure à celle d'août
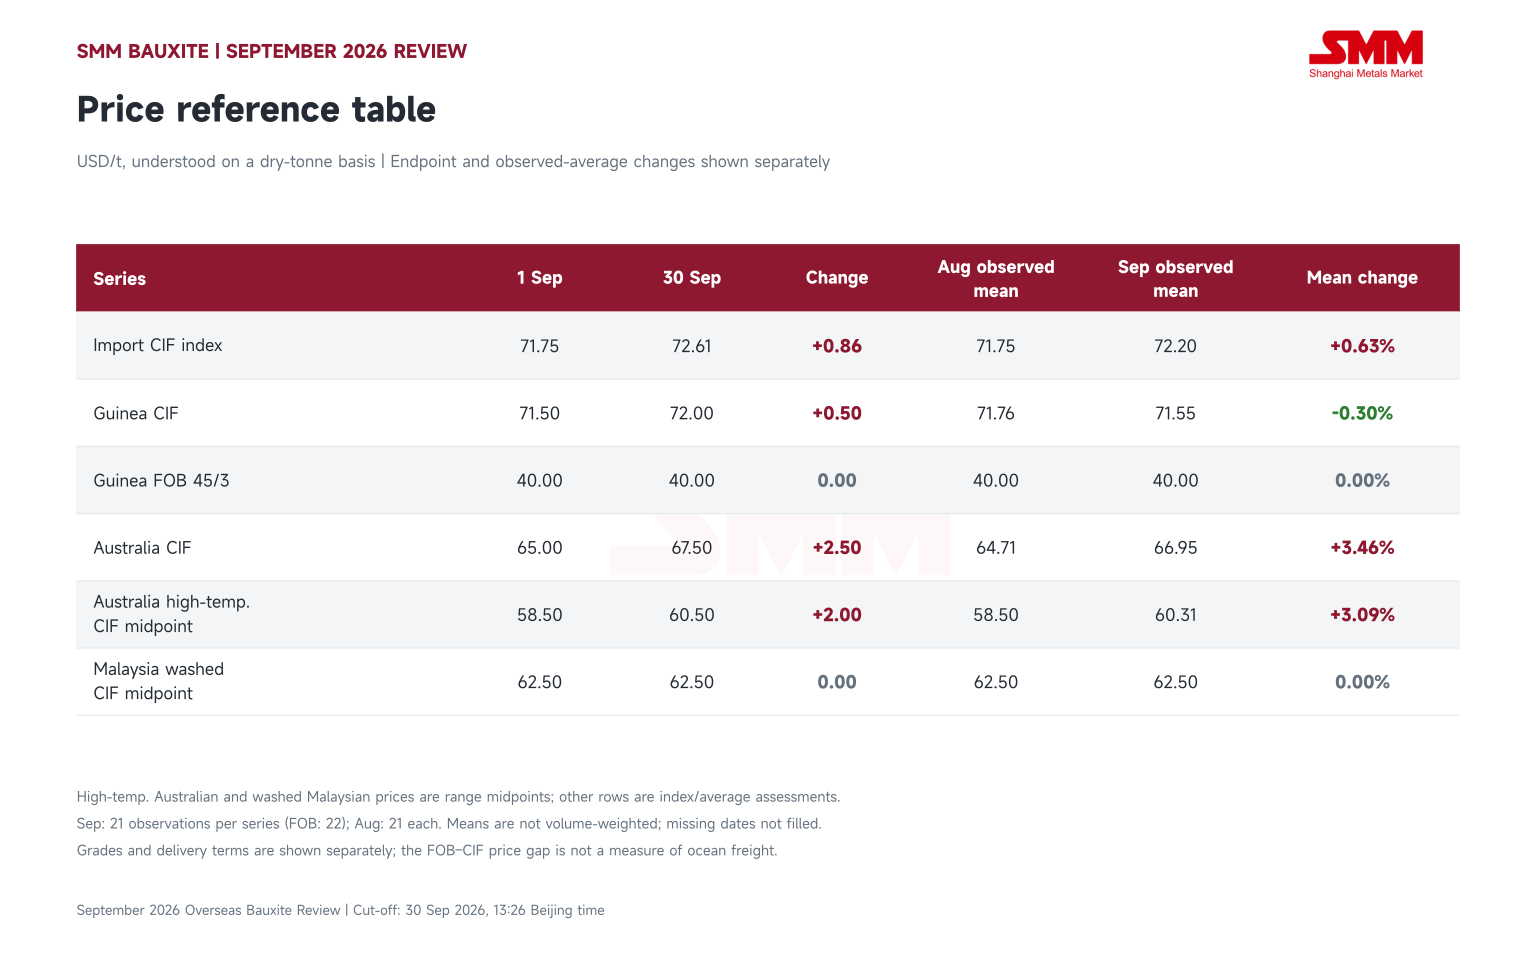
Le 30 septembre, l'indice CAF de la bauxite importée s'établissait à 72,61 USD/t, en hausse de 0,86 USD/t, soit 1,20 %, par rapport au 1er septembre. La moyenne des prix quotidiens publiés pour septembre était de 72,20 USD/t, en hausse de 0,63 % par rapport à août, reflétant une augmentation globale modeste des prix à l'importation.
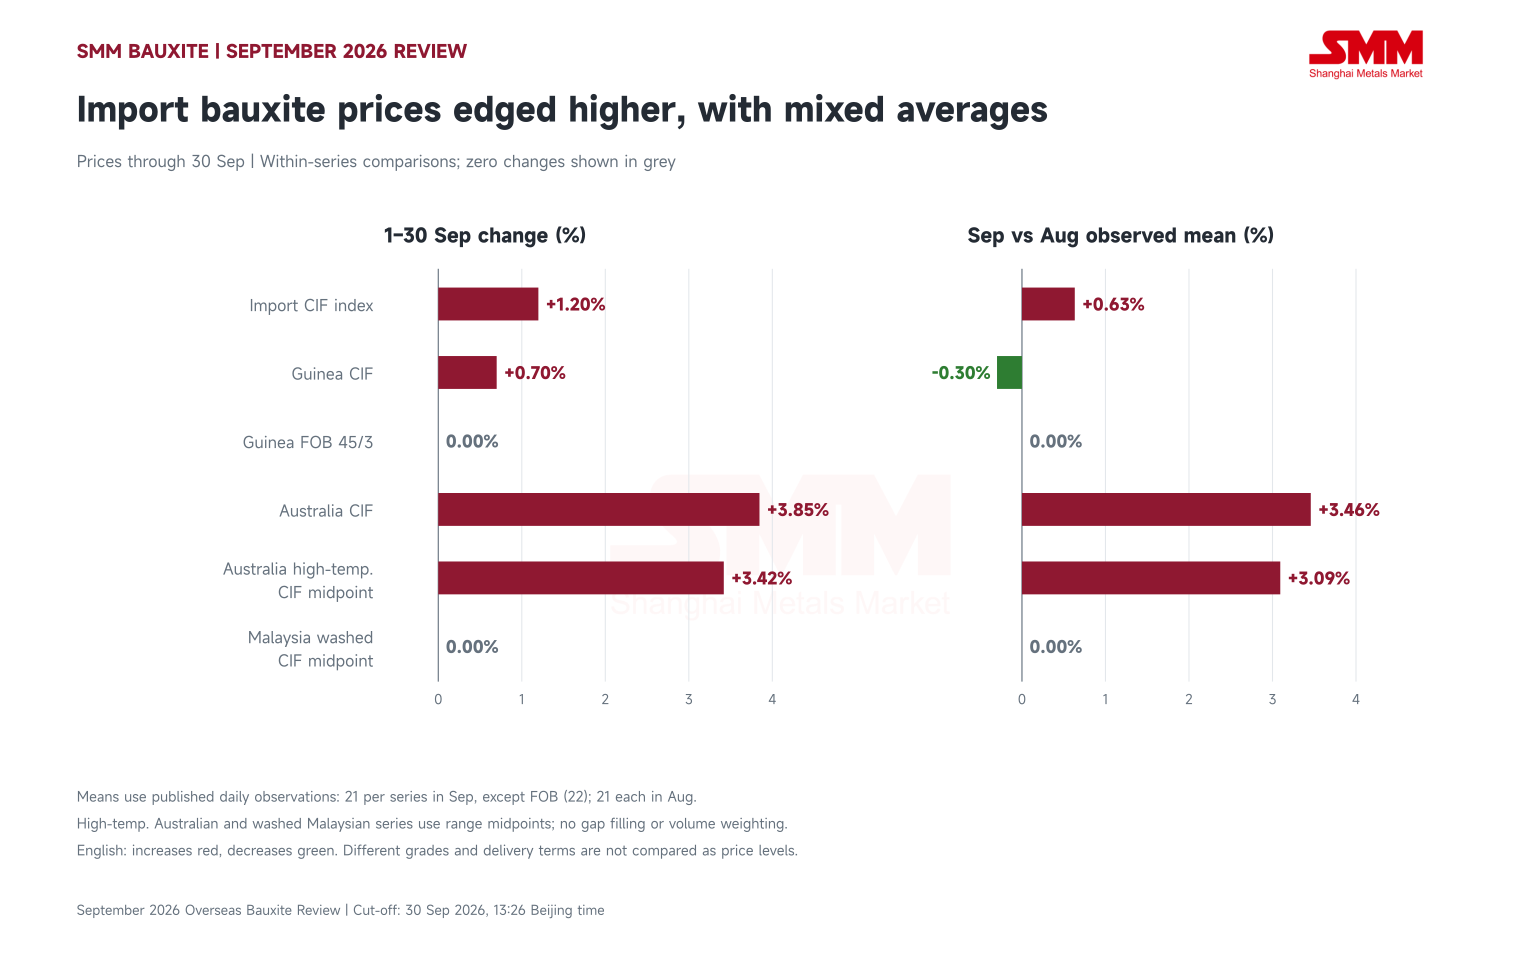
Les prix CAF de la bauxite guinéenne sont passés de 71,50 USD/t le 1er septembre à 72,00 USD/t le 30 septembre, soit une augmentation de 0,50 USD/t au cours du mois. Cependant, les prix étant relativement plus élevés au cours de la première quinzaine d'août, la moyenne observée de septembre, à 71,55 USD/t, restait inférieure de 0,30 % à celle d'août, qui était de 71,76 USD/t. Les prix guinéens ont donc terminé le mois légèrement en hausse, tandis que leur moyenne mensuelle observée restait inférieure au niveau d'août. Les prix FOB Guinée 45/3 sont restés stables à 40,00 USD/t tout au long du mois.
Les prix CAF de la bauxite australienne sont passés de 65,00 USD/t au début du mois à 67,50 USD/t à la fin. La moyenne observée de septembre était de 66,95 USD/t, en hausse de 3,46 % par rapport à août. La fourchette de prix CAF de la bauxite australienne à haute température est passée de 56–61 USD/t à 58–63 USD/t, portant son point médian de 58,50 USD/t à 60,50 USD/t. La moyenne de septembre des points médians quotidiens était de 60,31 USD/t, en hausse de 3,09 % par rapport à août. La fourchette de prix CAF de la bauxite lavée malaisienne est restée à 61–64 USD/t, avec un point médian de 62,50 USD/t et aucun changement ni dans la première à la dernière observation ni dans la moyenne mensuelle observée.
Expéditions et offre-demande : la Guinée ralentit au cours des deux dernières semaines observées
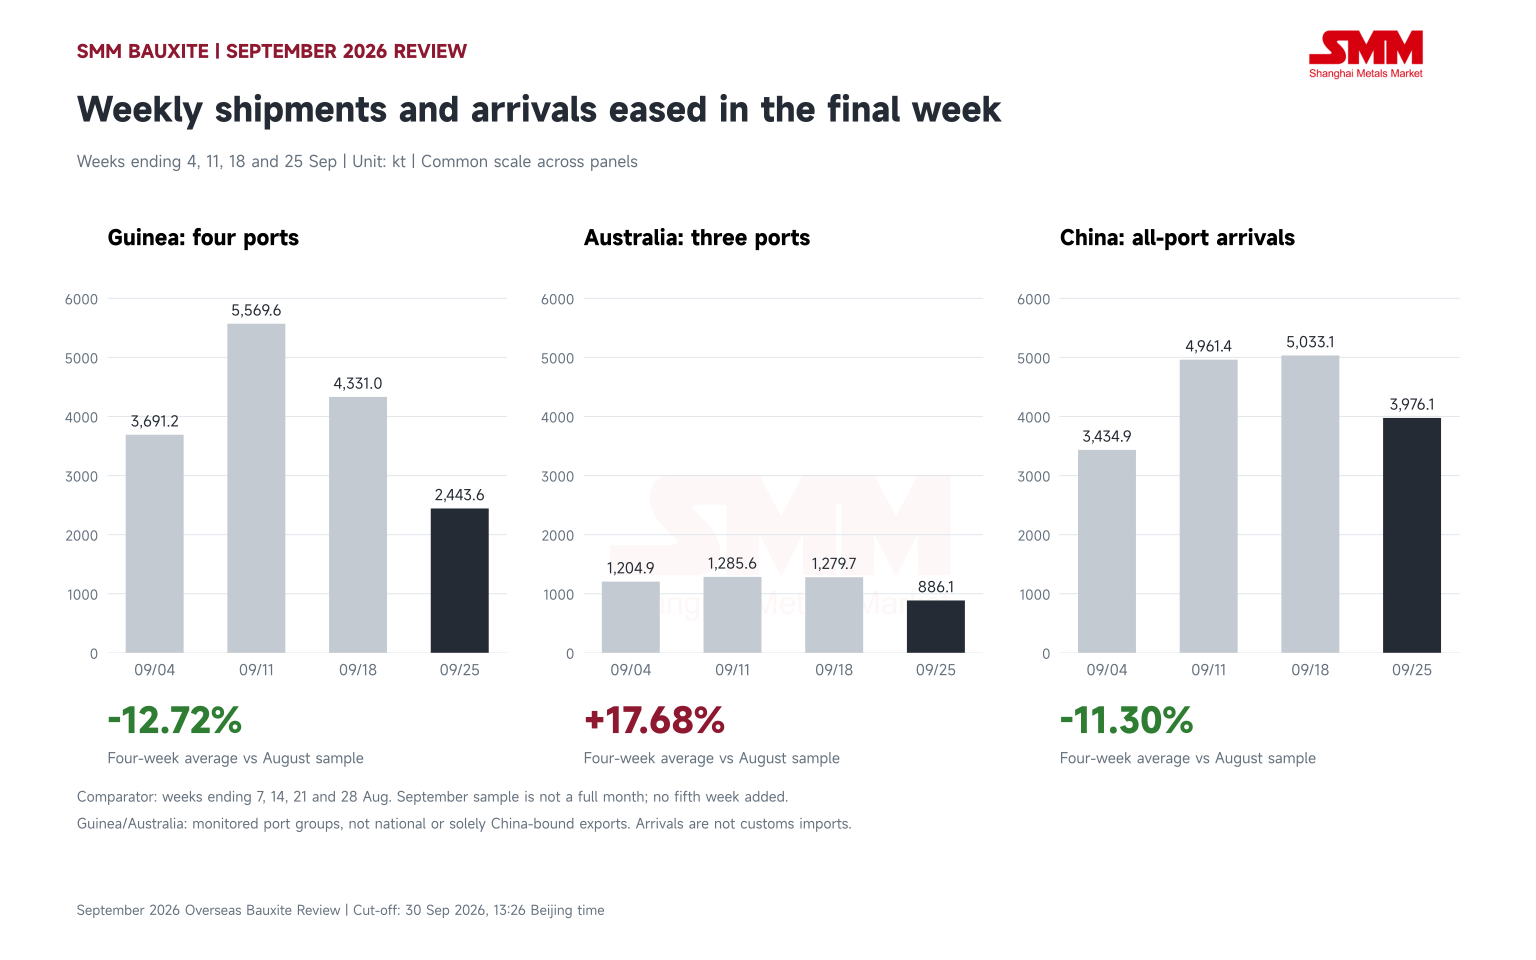
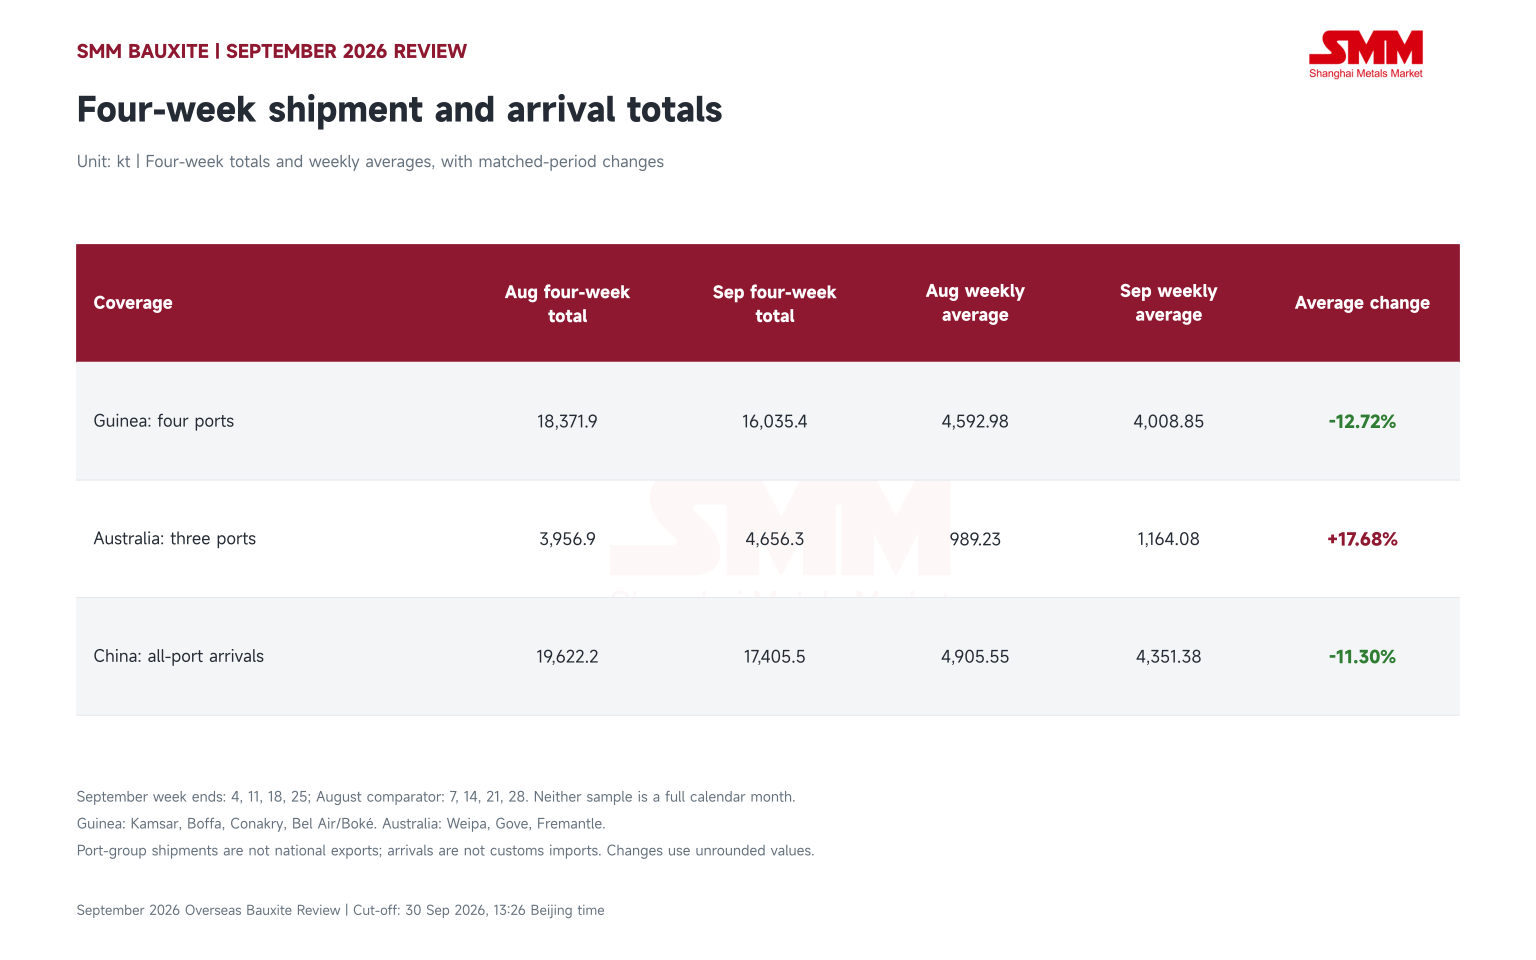
Les quatre ports guinéens surveillés ont expédié un total de 16 035,4 kt de bauxite au cours des quatre semaines se terminant le 25 septembre, soit une moyenne de 4 008,85 kt par semaine, en baisse de 12,72 % par rapport à la moyenne de quatre semaines d'août. Les expéditions ont augmenté puis diminué au cours du mois : les volumes pour les semaines se terminant les 4, 11, 18 et 25 septembre étaient respectivement de 3 691,2 kt, 5 569,6 kt, 4 331,0 kt et 2 443,6 kt. La dernière semaine a enregistré une baisse de 43,58 % par rapport à la semaine précédente.
Les trois ports australiens surveillés ont expédié 4 656,3 kt de bauxite au cours des quatre mêmes semaines, soit une moyenne de 1 164,08 kt par semaine, en hausse de 17,68 % par rapport à la moyenne de quatre semaines d'août. Cependant, les expéditions de la semaine se terminant le 25 septembre sont tombées à 886,1 kt, en baisse de 30,76 % d'une semaine sur l'autre. Les expéditions australiennes sur quatre semaines ont été supérieures à celles de l'échantillon précédent, bien que les chargements aient également ralenti vers la fin du mois.
Le fret maritime Guinée–Chine est resté élevé de la mi-septembre à la fin septembre. Les retours du marché du 18 septembre indiquaient des taux de 39–42 USD/tonne humide. Le 24 septembre, les cotations s'établissaient à 41–42 USD/tonne humide, parallèlement à une cotation distincte de 45–46 USD/tonne sèche. Les coûts de fret élevés ont pesé sur les échanges de cargaisons au comptant et les expéditions, tandis que les contrats à long terme sont restés une source importante de soutien pour les chargements. La pression sur les cargaisons au comptant et le soutien des contrats à terme ont été les caractéristiques déterminantes des échanges et des expéditions de bauxite guinéenne au cours de la période.
Les études de marché publiées le 17 septembre indiquaient que la saison des pluies traditionnelle en Guinée avait eu un impact relativement limité sur les expéditions au troisième trimestre. Les expéditions de septembre ont augmenté avant de diminuer pendant deux semaines consécutives, marquant un net ralentissement des chargements vers la fin du mois. Les volumes de chargement réels, les calendriers des navires et les opérations minières sont les principaux indicateurs d'offre à suivre ensuite.
En Chine, les stocks portuaires de bauxite ont diminué de 1 190 kt depuis début septembre. Les stocks de bauxite dans les raffineries d'alumine sont passés de 93,54 jours le 3 septembre à 92,26 jours le 30 septembre, les stocks existants offrant une marge de manœuvre aux acheteurs pour ajuster leurs calendriers d'achat.
Perspectives : le fret soutient les coûts, tandis que les stocks limitent les hausses de prix
Le fret élevé soutient les coûts de la bauxite importée, tandis que les stocks des raffineries limitent la volonté des acheteurs de courir après des prix plus élevés. La tension entre les coûts et la demande d'achat reste le thème central du marché. Si le fret reste élevé, que les cargaisons au comptant guinéennes disponibles se resserrent davantage et que la couverture des stocks des raffineries continue de diminuer, les vendeurs bénéficieront d'un soutien plus fort pour les hausses de prix. Si les chargements sous contrats à terme se redressent et que les arrivées restent stables, les acheteurs continueront d'utiliser les stocks pour gérer leurs calendriers d'achat, limitant ainsi les gains de prix. Les expéditions australiennes plus élevées sur quatre semaines contrastent avec la baisse de la Guinée, faisant du rythme de chargement de chaque origine un indicateur distinct à suivre.
Les indicateurs clés sont des observations successives et définies de manière cohérente des expéditions guinéennes et australiennes, des arrivées chinoises et de la couverture des stocks des raffineries, ainsi que de nouvelles transactions au comptant montrant l'acceptation réelle par les acheteurs des hausses de prix liées au fret. De nouvelles hausses de prix dépendent de la répercussion des coûts de transport dans les prix de transaction et du rythme de réduction des stocks en Chine.



