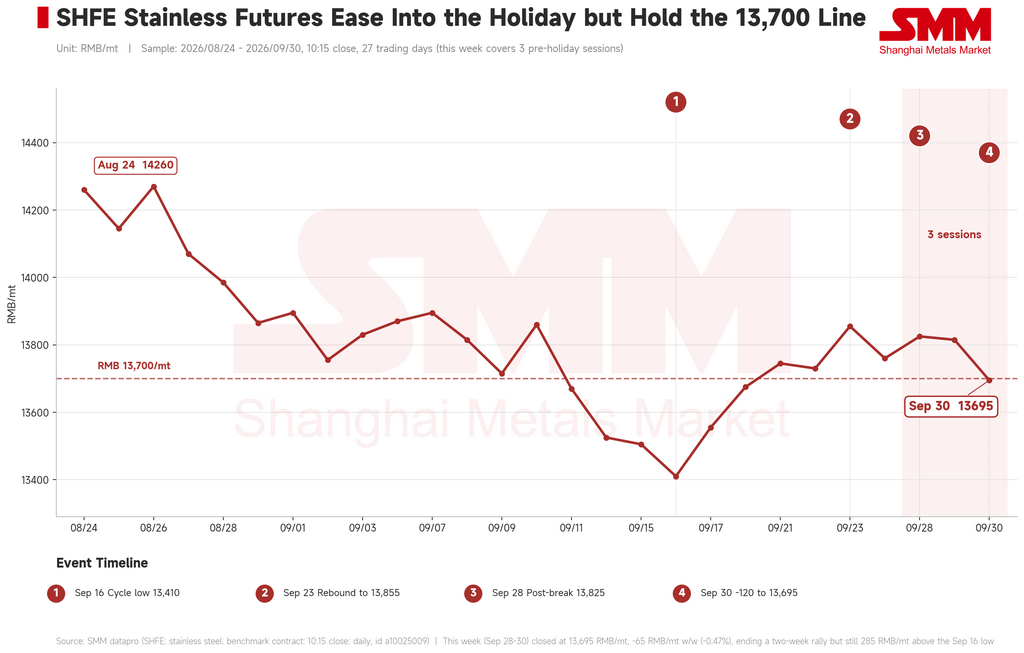
Les données SMM montrent que lors des trois séances précédant les congés, du 28 au 30 septembre 2026, le contrat de référence de l’acier inoxydable SS2611 a évolué dans une fourchette faible mais résiliente, sous la pression d’une glissade continue du nickel au SHFE, sans toutefois céder. À la clôture de 10 h 15 le 30 septembre, le contrat s’est établi à 13 695 RMB/t (environ 2 040 $/t), en baisse de 65 RMB/t, soit 0,47 %, par rapport au vendredi précédent, mettant fin à deux semaines de hausse, tout en restant 285 RMB/t au-dessus du creux cyclique du 16 septembre de 13 410 RMB/t et en défendant globalement la ligne des 13 700 RMB/t. La caractéristique dominante de la semaine a été un équilibre faible bilatéral entre les contrats à terme et le comptant : le marché à terme a nettement moins baissé que l’ensemble des métaux de base, tandis que les cotations au comptant sont restées stables, le réapprovisionnement avant les congés étant terminé et les transactions s’amenuisant, sans qu’aucun des deux segments n’ait donné de direction.
Du point de vue macroéconomique et de l’actualité, les forces intérieures et extérieures se sont neutralisées et le sentiment est passé de la pression à la neutralité. À l’étranger, les commentaires de la Fed ont perdu leur orientation unique : Williams a suggéré qu’une nouvelle hausse cette année pourrait être appropriée, sans urgence toutefois, tandis que Barr et Musalem ont jugé la politique encore légèrement accommodante ; le brassage des anticipations de taux qui en a résulté a maintenu le dollar ferme et le sentiment sur les matières premières atone. Les tensions au Moyen-Orient et un niveau record à la baisse du rial iranien ont ajouté une couche supplémentaire d’aversion au risque qui a pesé sur les métaux de base en général. Sur le plan intérieur, la politique a résolument pris la direction opposée. La réunion du Conseil des affaires d’État a explicitement appelé à un ajustement contracyclique plus vigoureux ; la Banque populaire de Chine a réduit le taux des prêts de relogement de 25 points de base et augmenté les quotas de reprêt de 200 milliards de RMB pour la modernisation technologique — le ratio de soutien étant relevé de 60 % à 100 % — ainsi que de 500 milliards de RMB supplémentaires pour l’agriculture et les petites entreprises ; le ministère des Finances et deux autres départements ont instauré une subvention d’intérêt hypothécaire d’un point de pourcentage par an pendant cinq ans au maximum, plafonnée à 1 million de RMB par ménage. Les consultations commerciales sino-américaines ont abouti à un ensemble de huit points d’accord, accompagné d’un cadre de réduction tarifaire réciproque « 300 pour 300 ». Dans l’ensemble, le surplomb macroéconomique qui avait pesé sur le marché pendant la majeure partie de septembre semble avoir été dissipé, faisant passer la macroéconomie d’un frein à un léger soutien.
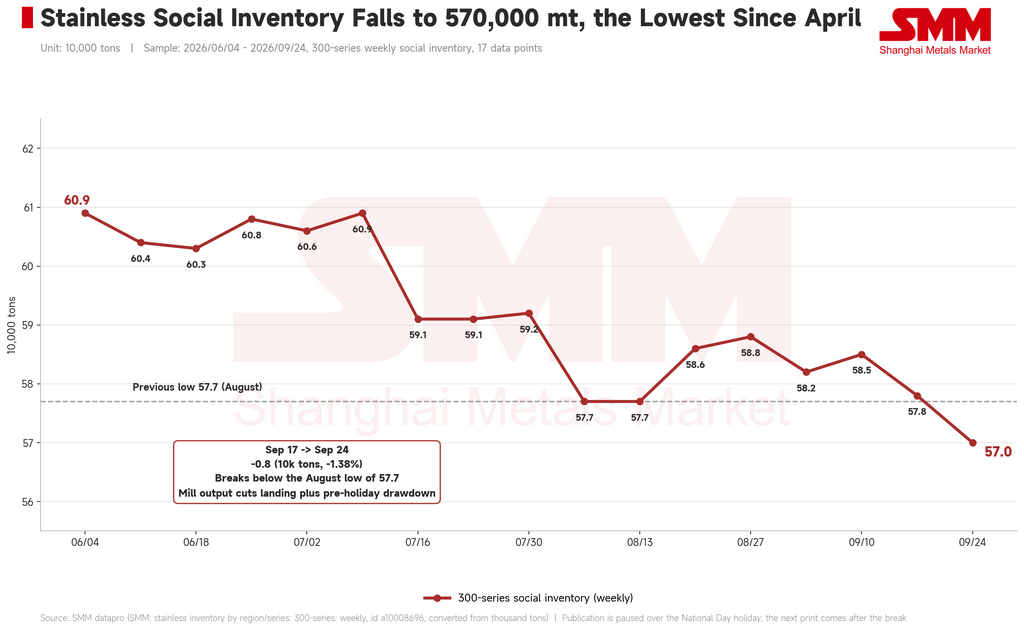
Du point de vue des fondamentaux, le déstockage s’est accéléré et la résistance du comptant s’est maintenue même si les échanges se sont raréfiés. Les stocks sociaux de la série 300 suivis par SMM sont tombés à 570 000 t au cours de la semaine se terminant le 24 septembre, en baisse de 8 000 t, soit 1,38 %, passant sous le creux d’août de 577 000 t pour atteindre leur plus bas niveau depuis avril. Dans un contexte où la haute saison traditionnelle de septembre ne s’est manifestement pas matérialisée et où la demande finale reste inférieure aux attentes, une telle réduction des stocks apporte un réel soutien aux prix au comptant. Cette résistance repose sur trois éléments : les réductions de production des aciéries continuent de gagner du terrain, ce qui a permis de maintenir des arrivages effectifs maîtrisés ; les prix au comptant se situent déjà près du bas de la fourchette annuelle, laissant les négociants avec des stocks modestes et peu enclins à consentir des rabais ; et la collecte quotidienne de la demande rigide se maintient, même si le réapprovisionnement avant les congés est terminé et qu’aucun nouvel achat n’est apparu. Les cotations du laminé à froid 201/2B, 304/2B, 316L/2B et 430/2B à Wuxi comme à Foshan sont restées inchangées sur la semaine, la prime du 304/2B de Wuxi sur les contrats à terme demeurant stable dans la fourchette de 525 à 875 RMB/t, tandis que les échanges sont passés en mode congés à partir du milieu de semaine et que les demandes comme les transactions confirmées sont restées clairsemées — principal plafond des prix au comptant cette semaine.
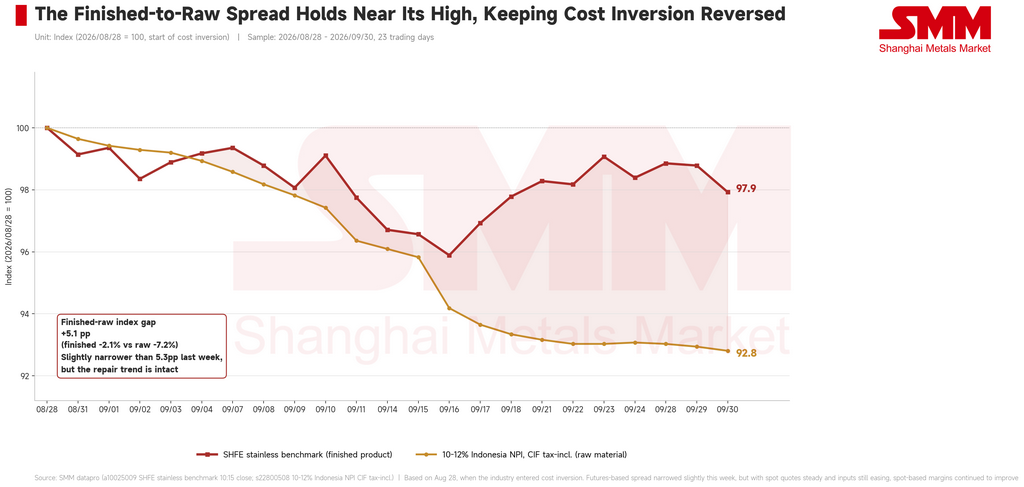
Du côté des coûts et de l’offre, les matières premières ont continué de se détendre et la reconstitution des marges est restée intacte. Pour le chrome, la moyenne hebdomadaire du ferrochrome à haute teneur en carbone de Mongolie-Intérieure s’est établie à 7 837,5 RMB par tonne de base de 50 mt (environ 1 167 $), en baisse de 12,5 RMB en glissement hebdomadaire, les prix d’appel d’offres des aciéries restant déprimés et la pression sur les coûts continuant de s’atténuer. Pour le nickel, le NPI indonésien à 10-12 % CAF taxes comprises était coté à 1 045 RMB par point de nickel (environ 156 $), en baisse de 3 RMB, soit 0,29 %, le nickel de référence au SHFE ayant reculé de 3 320 RMB/t, soit 2,65 %, à 121 860 RMB/t sur la semaine ; la baisse des intrants contenant du nickel a ralenti mais n’a pas changé de direction. En indice par rapport au 28 août, date à laquelle le secteur est officiellement entré en inversion des coûts, le produit fini s’établit désormais à 97,9 contre 92,8 pour les intrants, laissant l’écart produit fini-matières premières à un niveau élevé de 5,1 points de pourcentage, légèrement en dessous des 5,3 points de la semaine précédente. Les contrats à terme sur produits finis ont légèrement plus baissé que les intrants cette semaine, de sorte que l’écart fondé sur les contrats à terme s’est resserré pour la première fois de ce cycle de réparation ; sur la base du comptant, en revanche, les cotations étant stables et les intrants toujours en baisse, les marges départ usine ont continué de s’élargir. La rentabilité des aciéries demeure positive et l’inversion antérieure des coûts continue de se résorber, même si la reprise ne s’est pas encore traduite par des programmes de production plus élevés et que les réductions de production progressent toujours.
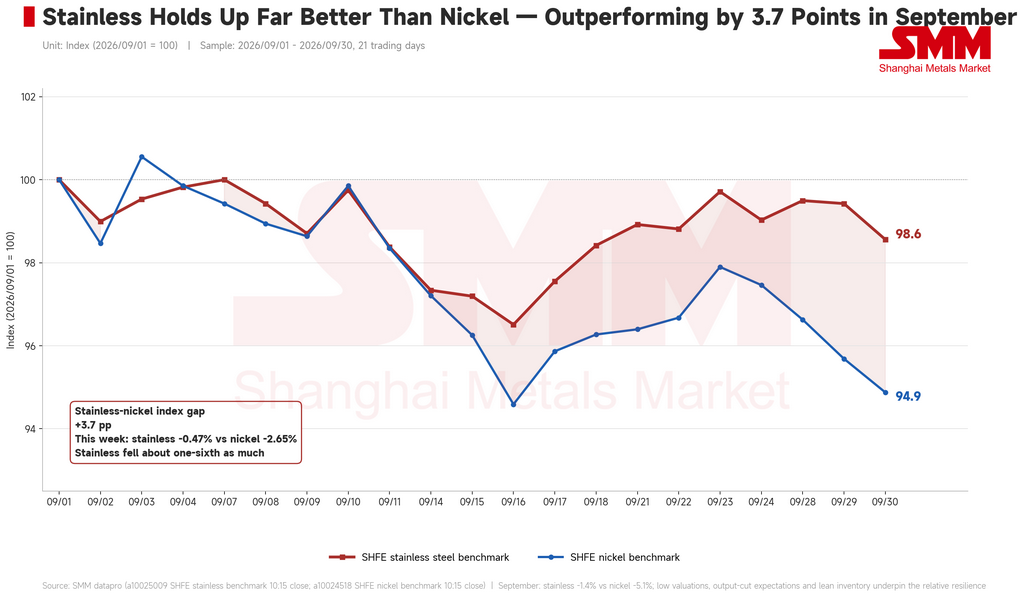
Dans l’ensemble, le marché s’est installé cette semaine dans un équilibre entre deux forces opposées — la pression exercée par l’affaiblissement du nickel à l’étranger d’un côté, et un plancher constitué par des stocks réduits et les anticipations de réductions de production de l’autre — laissant le marché dans une fourchette difficile à faire bouger dans un sens comme dans l’autre. L’acier inoxydable a reculé de 1,4 % depuis le début de septembre, contre 5,1 % pour le nickel, soit une surperformance de 3,7 points de pourcentage qui repose sur des valorisations basses, les anticipations de réductions de l’offre et des stocks sociaux réduits, plutôt que sur des preuves de demande. Pour l’avenir, la demande finale durablement atone et la faible confiance laissent peu de matière pour faire monter les prix, et les fondamentaux n’offrent pas de puissant moteur haussier ; mais le surplomb macroéconomique étant largement dissipé, les réductions de production progressant régulièrement, les stocks se situant à un niveau raisonnablement bas et les prix au comptant dans la partie inférieure de la fourchette annuelle, la marge de baisse est tout aussi limitée. Le contrat de référence devrait continuer d’évoluer latéralement près du bas de la fourchette après la pause. Il est conseillé aux acteurs du secteur d’évaluer avec mesure la façon dont l’évolution du nickel pendant les longs congés se répercutera sur le sentiment lors de la première séance de reprise, de surveiller le rythme de la reprise de la demande, la concrétisation des réductions de production des aciéries et la transmission effective des coûts des matières premières, et de maintenir des opérations régulières.