SMM, 26 septembre :
Marché des métaux :
Vendredi soir dernier, le marché national des métaux de base était fermé pour la fête de la Mi-Automne.
Vendredi soir dernier, le marché des métaux ferreux était fermé pour la fête de la Mi-Automne.
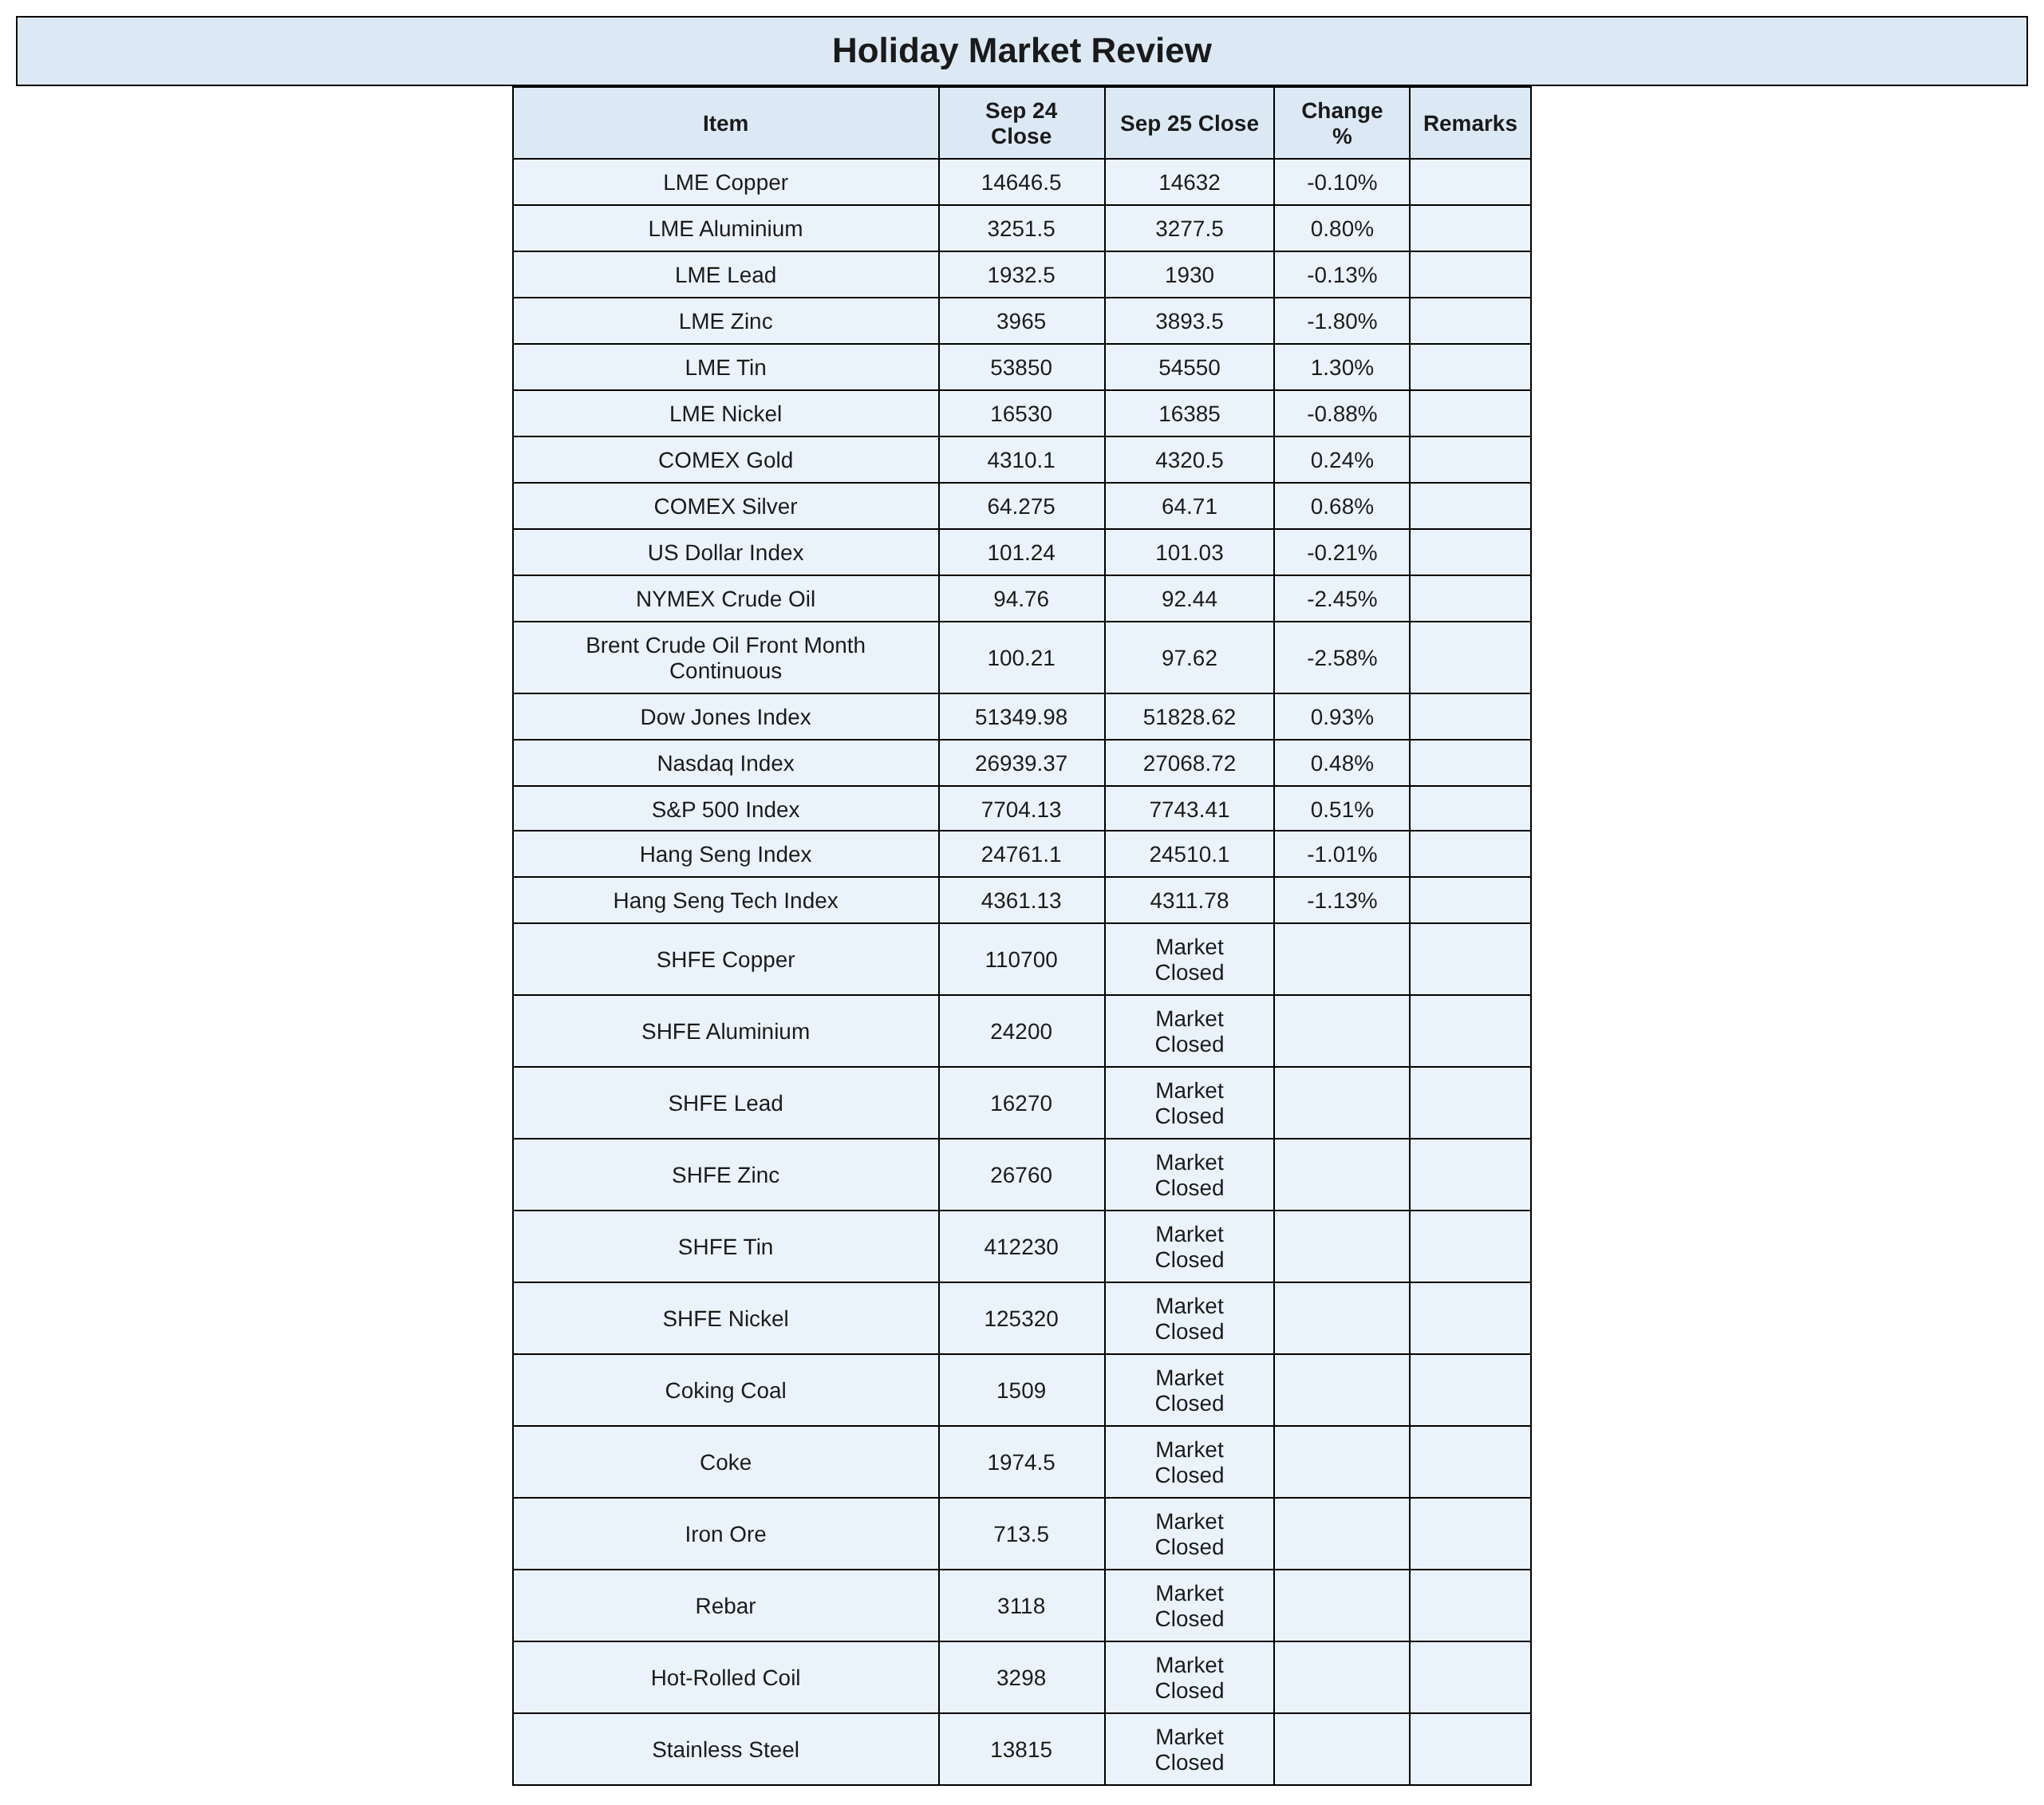
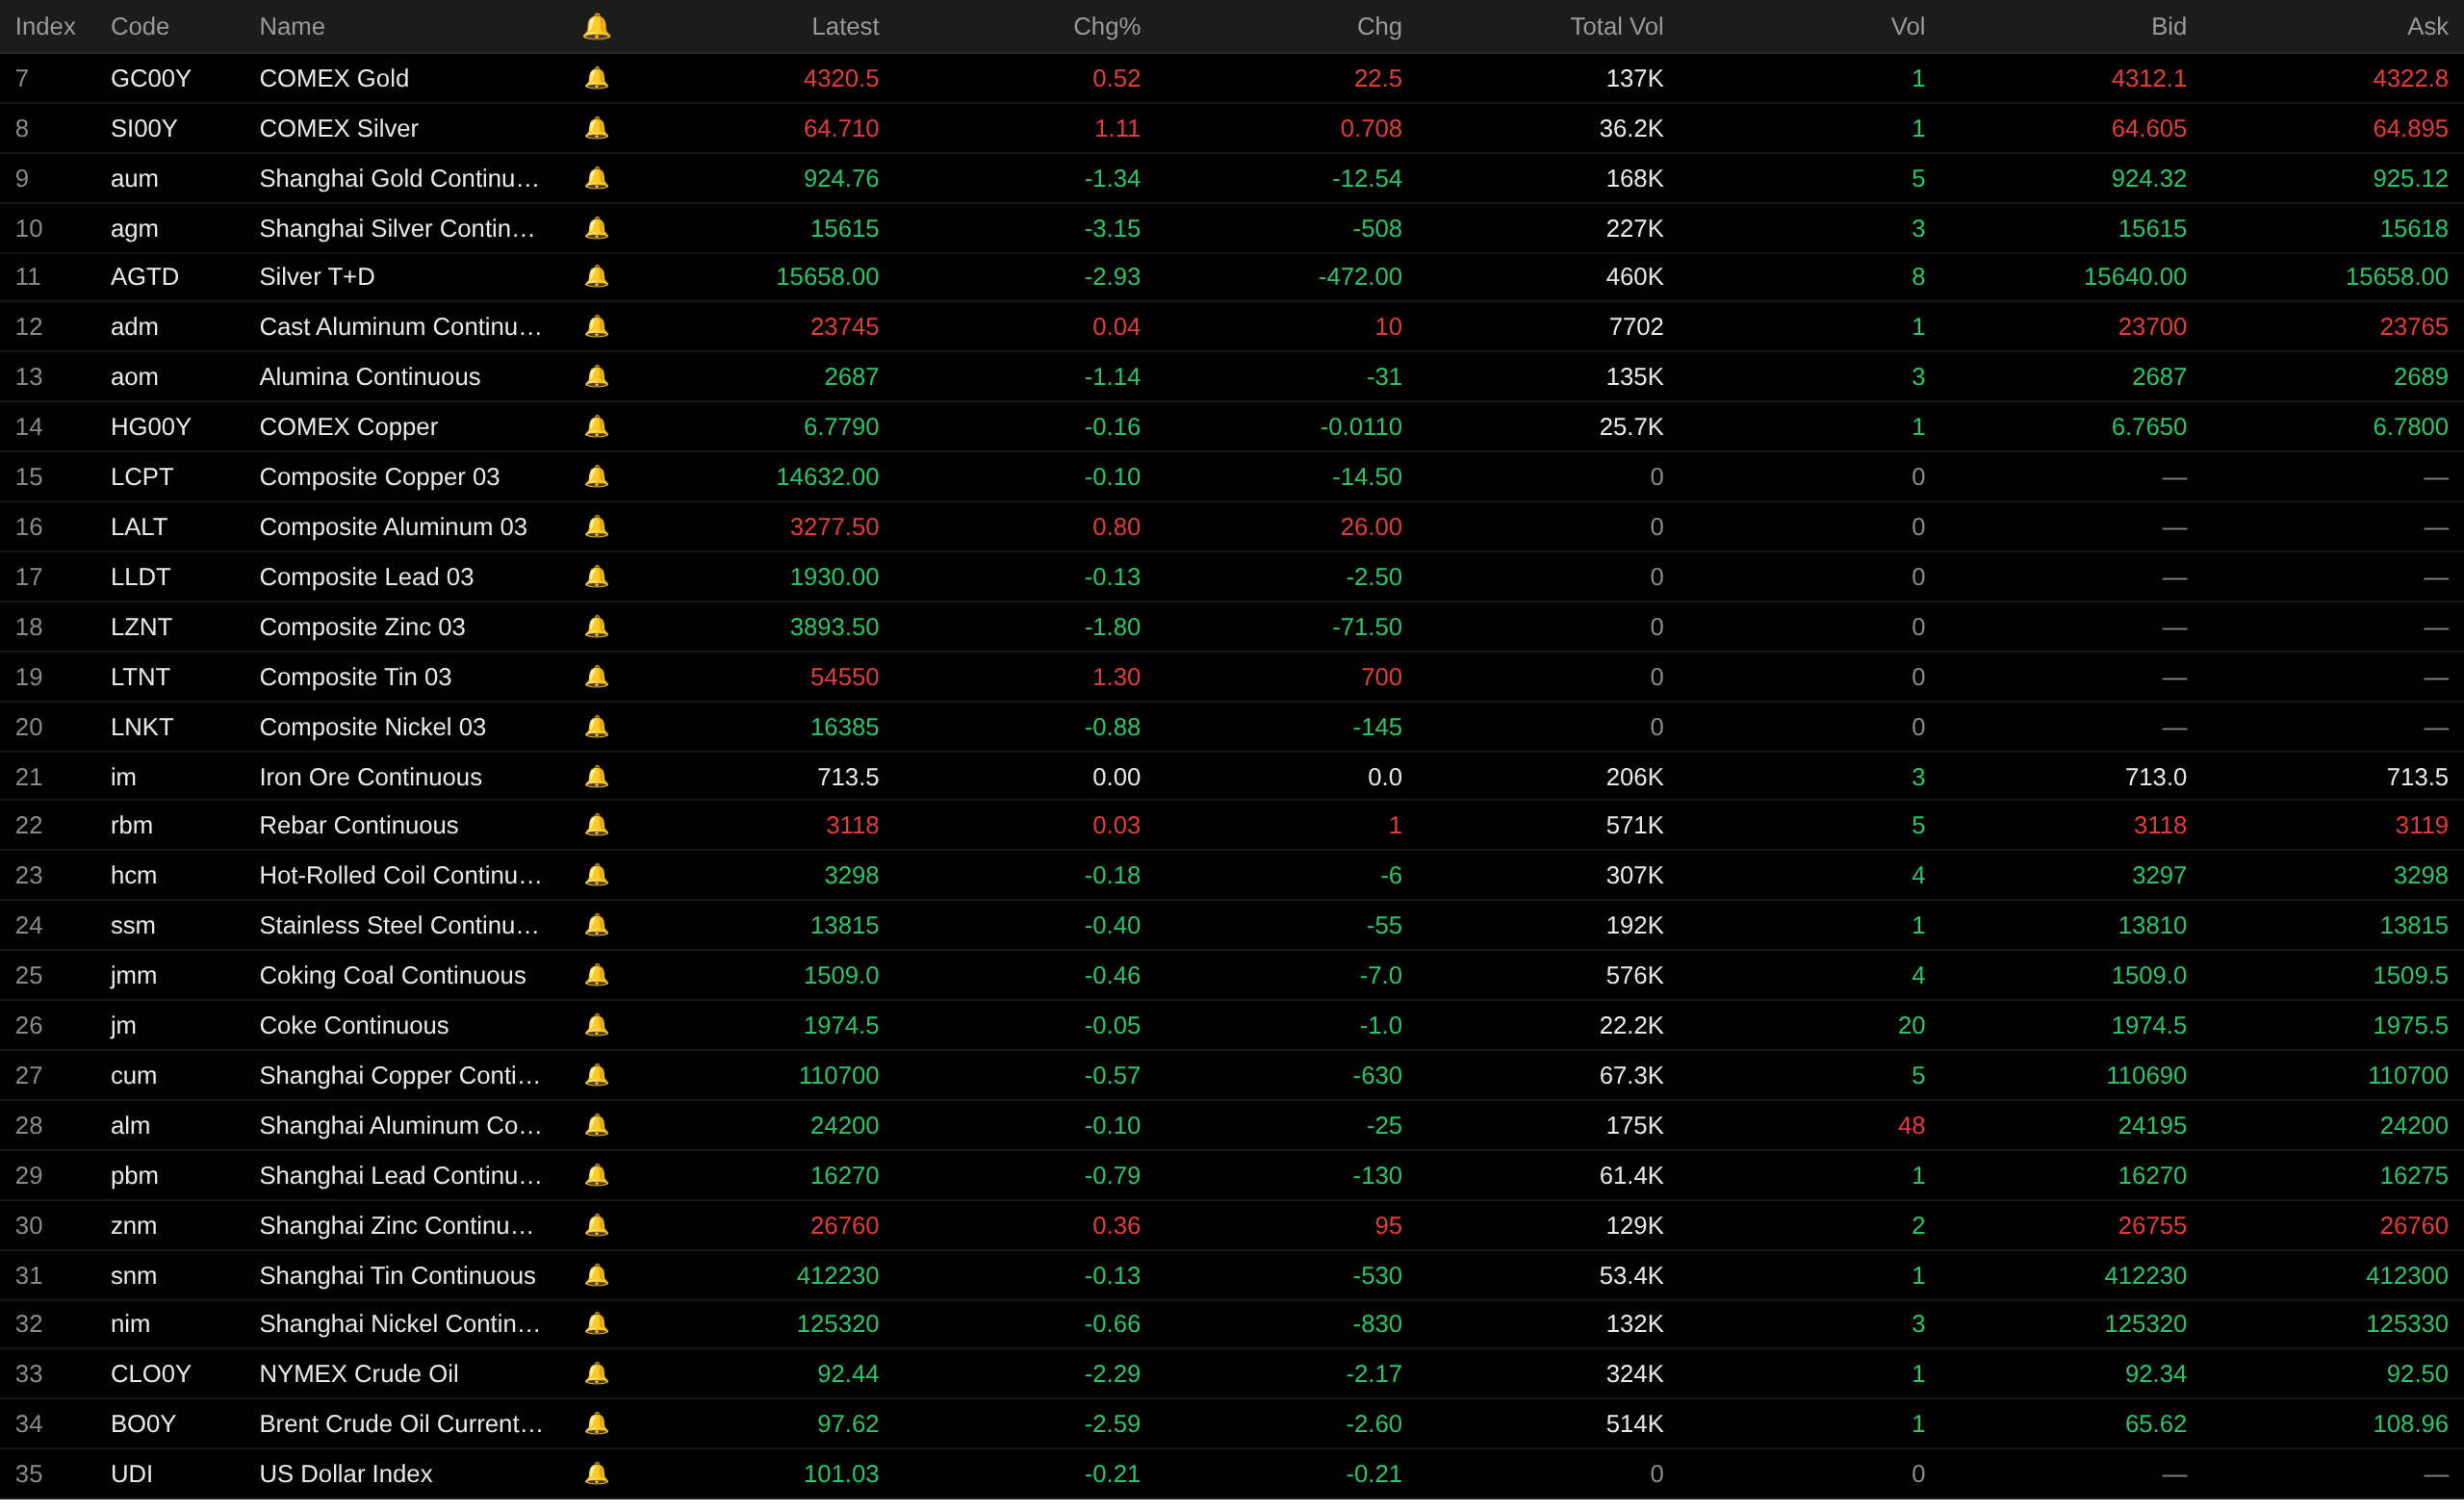
Vendredi soir dernier sur le marché des métaux à l'étranger, les métaux de base du LME ont globalement reculé. Le cuivre du LME a baissé de 0,1 %, l'aluminium du LME a augmenté de 0,8 %. Le plomb du LME a baissé de 0,13 %. Le zinc du LME a baissé de 1,8 %. L'étain du LME a augmenté de 1,3 %. Le nickel du LME a baissé de 0,88 %.
Vendredi soir dernier sur le marché des métaux précieux : L'or du COMEX a augmenté de 0,52 %, avec une baisse hebdomadaire de 2,36 % ; l'argent du COMEX a augmenté de 1,11 %, avec une baisse hebdomadaire de 3,63 %. Vendredi soir dernier, le contrat principal de l'or du SHFE était fermé pour la fête de la Mi-Automne, avec une baisse hebdomadaire de 1,97 % ; le contrat principal de l'argent du SHFE était fermé pour la fête de la Mi-Automne, avec une baisse hebdomadaire de 2,75 %.
Autres marchés financiers :
Par ailleurs, les actions américaines : vendredi 25 septembre, les actions américaines ont légèrement progressé. La volatilité intrajournalière en début de séance a été nettement influencée par les données économiques américaines. Après la publication de la lecture finale de l'indice de confiance des consommateurs de l'Université du Michigan pour septembre, le S&P 500 et le Nasdaq ont tous deux brièvement basculé en territoire négatif, et le Dow a effacé la plupart de ses gains. Peu après, les trois principaux indices ont repris leur élan haussier, le Dow mettant fin à une série de trois séances de baisse. À la clôture du 25 septembre, le Dow Jones Industrial Average a augmenté de 0,93 % à 51 828,62 points ; le Nasdaq Composite a augmenté de 0,48 % à 27 068,72 points ; le S&P 500 a augmenté de 0,51 % à 7 743,41 points.
Actions de Hong Kong : à la clôture du 25 septembre, l'indice Hang Seng a baissé de 1,01 % à 24 510,09 points ; l'indice Hang Seng Tech a baissé de 1,13 % à 4 311,78 points.
À 8 h 15 le 26 septembre, cours de clôture de vendredi soir dernier :
Front macroéconomique
Chine :
[Le premier jour des vacances de la fête de la Mi-Automne, les déplacements interrégionaux de passagers à l'échelle nationale ont dépassé 243 millions] Selon les dernières données du ministère des Transports, le premier jour des vacances de la fête de la Mi-Automne, les déplacements interrégionaux de passagers à l'échelle nationale devraient dépasser 243 millions, en hausse de 6,4 % par rapport à la veille. Les flux de passagers sur les autoroutes, les chemins de fer, l'aviation civile et les voies navigables ont tous nettement augmenté, et les autorités de transport ont renforcé les capacités pour garantir des déplacements ordonnés. (CCTV)
[Les chambres de compensation de dérivés de HKEX accepteront les obligations d'État chinoises, les obligations de banques de politique et les obligations du MOF comme garanties non monétaires à partir de novembre] Hong Kong Exchanges and Clearing Limited (HKEX) a annoncé aujourd'hui (vendredi) que ses filiales en propriété exclusive et chambres de compensation de dérivés négociés en bourse, HKFE Clearing Corporation Limited (HKCC) et The SEHK Options Clearing House Limited (SEOCH), accepteront, à partir de novembre 2026, les obligations d'État chinoises et les obligations de banques de politique détenues via le « Northbound Trading » de Bond Connect (collectivement, les obligations Bond Connect), ainsi que les obligations offshore émises par le ministère des Finances de la République populaire de Chine (obligations MOF), comme garanties non monétaires éligibles pour les exigences de marge, sous réserve de l'approbation réglementaire. Bonnie Liu, directrice des opérations de HKEX, a déclaré que la mise en œuvre de cette amélioration augmentera les cas d'utilisation des obligations d'État chinoises sur le marché de Hong Kong. En acceptant ces obligations comme garanties pour satisfaire aux exigences de marge des chambres de compensation, HKEX contribuera à offrir aux acteurs du marché des options de gestion des garanties plus flexibles, à améliorer l'efficacité du capital et à promouvoir le développement continu de l'écosystème obligataire et en RMB de Hong Kong. (Jin10 Data APP)
Dollar américain :
L'indice du dollar américain au jour le jour a reculé de 0,21 % vendredi dernier à 101,03. Hebdomadaire : l'indice du dollar américain a enregistré deux semaines consécutives de gains, en hausse de 0,81 % sur la semaine.
Données : les données de l'enquête de l'Université du Michigan ont montré que les évaluations par les consommateurs américains de leurs finances personnelles actuelles et futures ont toutes deux chuté d'environ 10 %, les préoccupations concernant les prix élevés continuant de s'intensifier. Les conditions d'achat de biens durables se sont légèrement améliorées, en partie parce que les consommateurs estiment que réaliser ces achats maintenant aide à éviter de futures hausses de prix. Les attentes des consommateurs concernant les conditions commerciales à court terme se sont fortement détériorées dans un contexte de préoccupations renouvelées concernant les prix élevés des carburants et les retombées potentielles de l'escalade des différends commerciaux sur l'ensemble de l'économie. Dans l'ensemble, l'enquête a montré que les répondants de toutes affiliations politiques s'accordaient largement à dire que les perspectives économiques américaines se sont affaiblies par rapport au début de l'année. Après la forte baisse de la confiance des consommateurs ce mois-ci, le sentiment parmi les républicains a chuté de 20 % par rapport à janvier 2026, tandis que le sentiment parmi les démocrates a chuté de 13 % sur la même période. Les anticipations d'inflation à un an ont augmenté à 4,6 % ce mois-ci, contre 4,0 % le mois dernier, leur plus haut niveau depuis juin. Ce niveau est désormais nettement supérieur aux 3,4 % enregistrés en février, avant le début du conflit iranien, et dépasse toutes les lectures mensuelles de 2024. Les anticipations d'inflation à long terme ont légèrement progressé à 3,4 %, mettant fin à trois mois consécutifs à 3,3 %. Cette anticipation reste au-dessus de la fourchette de 2,8 % à 3,2 % observée en 2024. (Application de données Jin10)
Un indicateur de la volatilité des obligations du Trésor américain se dirige vers sa plus forte hausse en plus d'un an, après que les rendements obligataires ont grimpé à des sommets pluridécennaux, sortant le marché de son récent calme. L'indice MOVE d'ICE BofA, qui mesure la volatilité du marché obligataire, a augmenté d'environ 29,69 % cette semaine, sa plus forte progression depuis le « Jour de la libération » d'avril dernier, lorsque les droits de douane massifs imposés par Trump ont déclenché des turbulences sur les marchés mondiaux. L'indice a maintenant atteint son plus haut niveau depuis mars de cette année, lorsque la guerre en Iran a éclaté. Le marché a connu des fluctuations violentes, et de nombreux opérateurs ont choisi de rester sur la touche. Par exemple, Adam Kurpiel, responsable de la stratégie des taux chez Société Générale, a déclaré que son équipe adoptait actuellement une position neutre sur les taux américains et attendait que « la volatilité diminue avant de négocier ». (Application de données Jin10)
La présidente de la Fed de Cleveland, Beth Hammack, a déclaré que la récente forte hausse des rendements des obligations du Trésor américain n'était pas due à une perte de confiance dans le repli de l'inflation, mais principalement à des taux réels plus élevés, à des perspectives économiques solides, à la politique budgétaire et à la concurrence pour les fonds des investisseurs. Elle a indiqué que les anticipations d'inflation restent « assez bien ancrées » à l'heure actuelle, mais qu'une inflation durablement supérieure à l'objectif de 2 % de la Fed impose encore des coûts réels et peut affecter la planification économique et les pressions salariales. Hammack a déclaré que le plus grand risque pour l'inflation est actuellement la formation d'une « mentalité d'inflation », où le public commence à croire que l'inflation élevée persistera à long terme. Elle a noté que l'inflation est supérieure à l'objectif depuis plusieurs années consécutives, et que la Fed doit veiller à ce que la politique monétaire reste restrictive pour ramener l'inflation vers l'objectif de 2 %. Concernant le marché obligataire, Hammack a déclaré que la hausse des rendements reflète en partie une réévaluation par le marché de la politique de la Fed et de la politique budgétaire du gouvernement, tandis que la demande d'investissement dans les secteurs de l'IA et de la technologie est également en concurrence avec le marché obligataire pour les fonds d'investissement. Elle a également déclaré que la trajectoire budgétaire actuelle des États-Unis n'est pas viable. (Application Jin10 Data)
L'économiste en chef d'Apollo Global Management, Torsten Slok, a averti que la menace inflationniste des prix records du diesel pourrait dépasser les attentes actuelles de la Fed, car les coûts du carburant se répercutent sur l'indice des prix à la consommation de base. Slok a déclaré que les coûts de transport liés au diesel diffèrent de l'impact des prix de l'essence. Le transport des marchandises étant essentiel à l'activité économique, des chaînes d'approvisionnement du commerce de détail à la construction de centres de données, la demande est très inélastique et les hausses de prix seront finalement répercutées sur les entreprises et les consommateurs. L'impact de la hausse des prix du diesel est particulièrement crucial alors que la Fed élabore sa politique monétaire après sa première hausse de taux depuis 2023. L'inflation reste nettement supérieure à l'objectif de 2 % de la banque centrale. La mesure dite de l'inflation de base exclut les facteurs énergétiques, et Slok estime que la Fed ne peut pas simplement traiter la hausse des prix du diesel comme un phénomène temporaire, car ils affectent les catégories d'inflation de base par des effets de contagion. (Application Jin10 Data)
Sur le plan macroéconomique :
Cette semaine seront publiés les bénéfices industriels cumulés de la Chine d'août en glissement annuel pour les entreprises de taille supérieure, l'indice d'activité commerciale de la Fed de Dallas de septembre aux États-Unis, la décision de taux de la RBA en Australie jusqu'au 29 septembre, les indicateurs avancés KOF de septembre en Suisse, les approbations de prêts hypothécaires d'août au Royaume-Uni, le sentiment industriel de septembre dans la zone euro, le sentiment économique de septembre dans la zone euro, le PIB mensuel de juillet au Canada, l'indice des prix des logements FHFA de juillet aux États-Unis en glissement mensuel, l'indice des prix des logements S&P/CS 20 villes non ajusté de juillet aux États-Unis en glissement annuel, les offres d'emploi JOLTs d'août aux États-Unis, la confiance des consommateurs du Conference Board de septembre aux États-Unis, le PMI manufacturier officiel de septembre en Chine, l'IPC non ajusté d'août en Australie en glissement annuel, le PMI manufacturier RatingDog de septembre en Chine, le PMI des services RatingDog de septembre en Chine, le PIB final du T2 au Royaume-Uni en glissement annuel, le compte courant du T2 au Royaume-Uni, l'IPC préliminaire de septembre en France en glissement mensuel, la variation du chômage corrigée des variations saisonnières de septembre en Allemagne, le taux de chômage corrigé des variations saisonnières de septembre en Allemagne, la confiance des investisseurs ZEW de septembre en Suisse, l'IPC préliminaire de septembre en Allemagne en glissement mensuel, la variation de l'emploi ADP de septembre aux États-Unis, l'indice des prix PCE de base d'août aux États-Unis en glissement annuel, les dépenses personnelles d'août aux États-Unis en glissement mensuel, le PIB réel annualisé final du T2 aux États-Unis en glissement trimestriel, les dépenses de consommation personnelle réelles finales du T2 aux États-Unis en glissement trimestriel, l'indice des prix PCE de base annualisé final du T2 aux États-Unis en glissement trimestriel, l'indice des prix PCE de base d'août aux États-Unis en glissement mensuel, le PMI de Chicago de septembre aux États-Unis, l'IPC de septembre en Suisse en glissement mensuel, les ventes au détail réelles d'août en Suisse en glissement annuel, le PMI manufacturier final de septembre en France, le PMI manufacturier final de septembre en Allemagne, le PMI manufacturier final de septembre dans la zone euro, le PMI manufacturier final de septembre au Royaume-Uni, le taux de chômage d'août dans la zone euro, les suppressions d'emplois Challenger de septembre aux États-Unis, les demandes initiales d'allocations chômage aux États-Unis pour la semaine se terminant le 26 septembre, le PMI manufacturier final S&P Global de septembre aux États-Unis, le PMI manufacturier ISM de septembre aux États-Unis, les dépenses de construction d'août aux États-Unis en glissement mensuel, le taux de chômage d'août au Japon, l'IPC préliminaire de septembre dans la zone euro en glissement annuel, l'IPC préliminaire de septembre dans la zone euro en glissement mensuel, le taux de chômage de septembre aux États-Unis, les emplois non agricoles corrigés des variations saisonnières de septembre aux États-Unis, le salaire horaire moyen de septembre aux États-Unis en glissement annuel, le salaire horaire moyen de septembre aux États-Unis en glissement mensuel, les commandes industrielles d'août aux États-Unis en glissement mensuel, et d'autres données.
En outre, cette semaine, il faudra également prêter attention à : le discours du vice-gouverneur de la Banque d'Angleterre, Ramsden, sur le resserrement quantitatif ; l'annonce de la décision de taux de la Reserve Bank of Australia ; la conférence de presse de politique monétaire de la gouverneure de la RBA, Bullock ; le discours de Goolsbee, membre votant du FOMC en 2027 et président de la Fed de Chicago ; le discours de Musalem, membre votant du FOMC en 2028 et président de la Fed de Saint-Louis, à la London School of Economics ; le discours principal de Williams, membre votant permanent du FOMC et président de la Fed de New York, à l'Université de Buffalo ; les remarques de bienvenue de Barkin, membre votant du FOMC en 2027 et président de la Fed de Richmond, lors d'un événement ; le discours de la gouverneure de la Fed, Lisa Cook ; le discours de Goolsbee, membre votant du FOMC en 2027 et président de la Fed de Chicago ; le discours de Kashkari, membre votant du FOMC en 2026 et président de la Fed de Minneapolis ; la publication par la Banque du Japon du résumé des opinions de la réunion de politique monétaire de septembre ; le discours du gouverneur de la Banque d'Angleterre, Bailey ; les discours de Barkin, président de la Fed de Richmond, de Collins, présidente de la Fed de Boston, et de Schmid, président de la Fed de Kansas City ; le discours de la présidente de la BCE, Lagarde ; l'animation par Williams, membre votant permanent du FOMC et président de la Fed de New York, d'une discussion lors d'un symposium des banques centrales organisé par la Fed de New York, avec la participation de la gouverneure de la Fed, Lisa Cook, à la même discussion ; le discours de Logan, membre votant du FOMC en 2026 et présidente de la Fed de Dallas ; les remarques de bienvenue de Logan, membre votant du FOMC en 2026 et présidente de la Fed de Dallas, au cinquième symposium « Implications macroéconomiques des migrations ».
Il convient de noter que : le 30 septembre, les bourses SGE, SHFE, Zhengzhou Commodity Exchange et DCE de Chine n'auront pas de séance de nuit en raison de la veille de la fête nationale ; le 1er octobre, la Bourse de Hong Kong sera fermée pour une journée à l'occasion de la fête nationale, avec suspension des échanges nord et sud ; les bourses de Shanghai et de Shenzhen, la Bourse de Pékin et les bourses de contrats à terme nationales de Chine seront fermées du jeudi 1er octobre au mercredi 7 octobre pour la fête nationale ; les 2, 5, 6 et 7 octobre, la Bourse de Hong Kong sera ouverte comme d'habitude, avec suspension des échanges nord et sud.
Concernant le pétrole brut :
Vendredi dernier, les deux contrats à terme sur le pétrole ont baissé lors des échanges de nuit, le WTI reculant de 2,29 % et le Brent de 2,59 %. Sur le graphique hebdomadaire : les contrats à terme WTI ont enregistré une deuxième baisse hebdomadaire consécutive, chutant de 3,79 % sur la semaine ; le Brent a enregistré une deuxième baisse hebdomadaire consécutive, chutant de 1,68 % sur la semaine.
Les prix du pétrole ont chuté vendredi, le marché évaluant la possibilité de pourparlers de cessez-le-feu entre les États-Unis et l'Iran, tout en s'inquiétant que l'escalade des attaques houthies contre l'Arabie saoudite puisse perturber l'approvisionnement de ce grand producteur pétrolier du Moyen-Orient. Le marché venait de connaître une semaine de fortes fluctuations. Selon des sources proches des discussions, les négociateurs américains et iraniens réunis à New York cette semaine ont exploré une voie progressive pour mettre fin au conflit, notamment la réouverture du détroit d'Ormuz par Téhéran et la levée du blocus économique imposé par Washington à l'Iran. Le président iranien Pezeshkian a déclaré jeudi que la fin de la guerre dépend encore de la décision des États-Unis. Quoi qu'il en soit, les données sur le trafic maritime publiées par Reuters montrent toujours que la situation de l'offre physique reste fragile. Mercredi, seuls 10 navires de marchandises ont traversé le détroit d'Ormuz, contre 7 la veille, mais toujours nettement en dessous de la moyenne quotidienne d'environ 17 au cours des 10 derniers jours. Les nouvelles positives sur les progrès diplomatiques pourraient aider les prix du pétrole à réduire une partie de la prime géopolitique, mais les données sur le transport maritime indiquent encore qu'une véritable normalisation reste éloignée. (Application de données Jin10)
Le 25 septembre, heure locale, un responsable américain a révélé que les États-Unis sont engagés dans des discussions « actives et constructives » avec l'Iran après le projet de Téhéran de rouvrir le détroit d'Ormuz et de reprendre les négociations une fois la proposition acceptée. Le responsable a déclaré que les États-Unis ne sont pas pressés, car ils se trouvent actuellement dans une position favorable ; il a noté qu'au cours des dernières 48 heures, près de 40 millions de barils de pétrole ont transité par le détroit d'Ormuz sous escorte américaine. (CCTV)
Selon des personnes proches du dossier, la société publique de commercialisation irakienne propose des cargaisons de brut de dernière minute aux acheteurs, car les coûts de fret élevés compliquent les achats en provenance du golfe Persique profond. En raison de son éloignement géographique du détroit d'Ormuz, l'Irak rencontre plus de difficultés de transport que certains pays voisins et s'appuie plutôt sur des sociétés de négoce pour commercialiser et transporter son brut. Il a offert des remises importantes pour inciter les acheteurs, réduisant les prix du brut Basrah Medium et Heavy lors de récents appels d'offres. (Application de données Jin10)
En outre, la septième raffinerie de Russie en volume de traitement de brut, la raffinerie de Perm, a cessé ses activités après une attaque de drone ukrainien. Deux sources industrielles ont indiqué que l'attaque a provoqué un incendie vendredi et endommagé des pipelines, des installations de stockage et des unités de traitement. La raffinerie est située à environ 1 460 km au nord-est de Moscou et a traité environ 12,6 millions de tonnes de brut en 2024, soit 252 000 barils par jour ; elle a produit 2 millions de tonnes d'essence, 5,3 millions de tonnes de diesel, 200 000 tonnes de fioul et 700 000 tonnes de coke de pétrole. (Application de données Jin10)
Lecture recommandée :