21 septembre 2026
Au 18 septembre 2026, par Florian Grummes
Le a d’abord continué de refluer depuis son sommet estival de 4 697 $ au cours des deux dernières semaines et, peu après la décision sur les taux d’intérêt américains mercredi soir, a brièvement chuté à un nouveau plus bas de 4 235 $. Toutefois, un net rebond s’en est immédiatement suivi, ramenant les prix à 4 400 $ peu avant le week-end.
La moyenne mobile à 50 jours a ainsi repoussé avec succès les attaques des baissiers à quatre reprises cette semaine, et notre scénario principal d’une tendance latérale entre les moyennes mobiles à 50 et 200 jours reste intact.
La hausse des taux ne surprend pas
La baisse du prix de l’or s’expliquait non seulement par les conditions de surachat, mais surtout par la hausse imminente des taux d’intérêt. Mercredi soir, la Réserve fédérale américaine a décidé de relever ses taux de 25 points de base, sa première hausse sous la présidence de Kevin Warsh. Cette décision avait été progressivement intégrée par les marchés et n’a donc guère surpris.
L’attention portait moins sur le « quoi » que sur le « comment » :
Comment Warsh se positionnerait-il face aux pressions politiques de la Maison-Blanche, et quels signaux enverrait-il quant à l’indépendance de la politique monétaire ?
Après tout, chaque nouvelle hausse des taux resserre non seulement les conditions de financement, mais exacerbe aussi les tensions avec le président Trump, qui considère la position restrictive de la banque centrale d’un œil critique à l’approche des élections de mi-mandat américaines.
Un changement dans la réaction de la politique monétaire
Il est également intéressant de comparer les décisions de politique monétaire de 2024 et 2026, qui révèlent une asymétrie remarquable dans la fonction de réaction de la Réserve fédérale.
Alors que la Réserve fédérale sous Powell, en 2024, année électorale, avait assoupli sa politique de 50 points de base, une mesure expansionniste, deux mois avant l’élection présidentielle alors que l’inflation sous-jacente s’établissait à 3,3 %, la Réserve fédérale sous la nouvelle direction de Warsh a décidé en 2026, avec une inflation sous-jacente nettement plus faible de 2,4 %, de resserrer sa politique de 25 points de base, précisément à la veille des élections de mi-mandat.
Cette divergence soulève la question de savoir dans quelle mesure la pression politique ou l’évaluation interne des risques de la a évolué, d’autant que la dynamique inflationniste actuelle est largement due à des chocs exogènes dans le secteur de l’énergie (le conflit iranien), sur lesquels les instruments traditionnels de taux d’intérêt n’ont guère d’influence.
Crédibilité contre réalité économique
Le gouverneur de la Fed Kevin Warsh a d’abord souligné l’indépendance institutionnelle de la banque centrale vis-à-vis de la Maison-Blanche par la hausse des taux approuvée à l’unanimité et sa rhétorique intransigeante dans la lutte contre l’inflation. Ce faisant, il a assuré une stabilité à court terme sur les marchés obligataires. Après une première vague de ventes, les marchés boursiers ont également réagi positivement à cette démonstration de crédibilité monétaire.
Néanmoins, la logique économique derrière la hausse des taux reste discutable : si une part importante des pressions actuelles sur les prix provient de la hausse des coûts de l’énergie, du diesel et des engrais, qui augmentent à leur tour les coûts de production dans l’agriculture et la logistique, une hausse des taux risque d’être contre-productive. Elle renchérit le financement dans les secteurs concernés sans élargir l’offre d’énergie ou de nourriture. De nombreux indices suggèrent donc que la Fed cherche avant tout à ancrer les anticipations d’inflation, même si ses outils sont d’une efficacité très limitée face à l’ actuelle par les coûts.
Volatilité à l’approche des élections de mi-mandat
Dans le même temps, la perspective de nouvelles hausses de taux en octobre ou décembre et l’approche des élections de mi-mandat américaines pourraient également accroître l’incertitude sur les marchés financiers dans les semaines à venir. Cette phase ne devrait s’apaiser progressivement qu’à la mi-octobre. D’ici là, les investisseurs doivent s’attendre à une volatilité accrue et à de brusques replis des prix, qui pourraient à tout moment se répercuter sur le secteur des métaux précieux.
Le sentiment des investisseurs institutionnels, des fonds spéculatifs et des particuliers étant déjà nettement morose, nous restons prudemment optimistes pour le quatrième trimestre. À long terme, toutefois, l’écart entre le resserrement monétaire et l’évolution de l’économie réelle constitue un point faible potentiel qui remet en question la durabilité de la trajectoire actuelle de la Fed.
L’or en dollars américains – potentiel de reprise jusqu’à la moyenne mobile à 200 jours
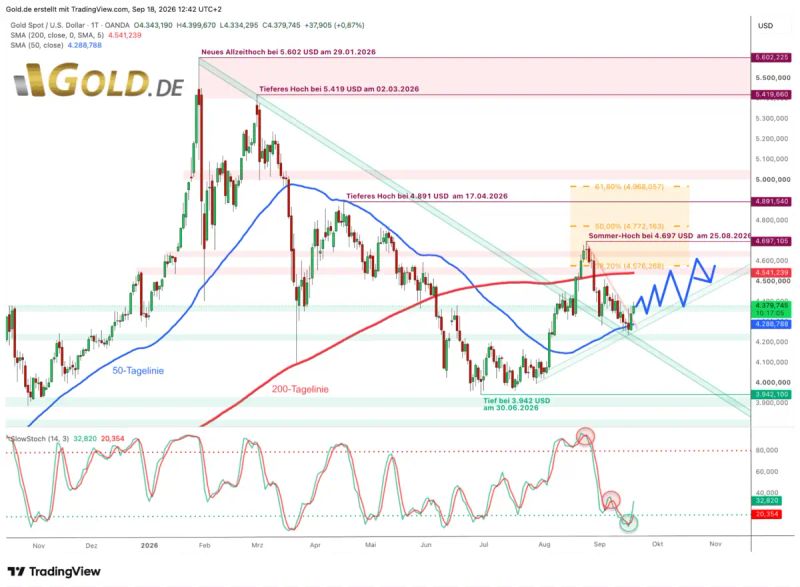
L’or en dollars américains, graphique journalier au 18 septembre 2026. © GOLD.DE
Depuis son sommet d’août à 4 697 $, le a corrigé son spectaculaire rallye estival au cours des trois dernières semaines, chutant d’environ 10 %. La réunion des banquiers centraux à Jackson Hole fin août avait déjà déclenché deux vagues de ventes brutales, poussant le prix jusqu’à 4 282 $. Ensuite, toutefois, les baissiers n’ont progressé que lentement et leur élan s’est essoufflé. Bien que le prix de l’or ait atteint un nouveau plus bas de correction à 4 235 $ immédiatement après la décision de la Fed, les n’ont pas réussi cette semaine à clôturer nettement sous la moyenne mobile à 50 jours, en lente hausse, à 4 288 $.
Sans surprise, les haussiers profitent depuis mercredi soir des conditions nettement survendues sur le graphique journalier pour amorcer une reprise. Vendredi matin, le prix a également franchi la tendance baissière à court terme, ce qui a rapidement éclairci le tableau technique. Une poursuite du rallye vers la moyenne mobile à 200 jours (actuellement 4 541 $) semble donc réaliste dans les semaines à venir.
Ce n’est que si la faiblesse réapparaissait et que la moyenne mobile à 50 jours ne résistait pas cette fois à un nouveau test que le tableau technique s’assombrirait nettement.
Une glissade durable sous 4 250 $ pourrait alors déclencher un repli vers 4 000 $.
Toutefois, notre scénario latéral projeté entre les moyennes mobiles à 50 et 200 jours reste plus probable. Cette phase de consolidation pourrait servir de base à une nouvelle hausse au quatrième trimestre. Si une cassure durable au-dessus de la moyenne mobile à 200 jours se produisait ensuite, des prix autour et au-dessus de 5 000 $ seraient également envisageables au premier trimestre 2027.
Conclusion : l’or – le repli est terminé pour l’instant
Le est actuellement pris dans un bras de fer classique : la Fed resserre sa politique monétaire pour stabiliser les anticipations d’inflation, même si une part importante des pressions sur les prix est due à des chocs énergétiques et géopolitiques externes. À court terme, la hausse des taux pèse sur le prix de l’or, mais les conditions de survente, le solide soutien de la moyenne mobile à 50 jours et le positionnement vendeur marqué indiquent un rebond technique.
Tant que le prix ne passe pas durablement sous 4 250 $, une reprise vers 4 550 $ reste le scénario le plus probable.
Dans l’ensemble, l’or devrait pour l’instant consolider entre les moyennes mobiles à 50 et 200 jours. Cette pause pourrait toutefois s’avérer le prélude à un nouveau mouvement haussier plus tard dans l’année, avec la possibilité de viser à nouveau la barre des 5 000 $ pour la première fois au premier trimestre 2027.
Au : 18 septembre 2026
Écrit par :
Analyste technique, expert en métaux précieux
Source :