17 septembre 2026
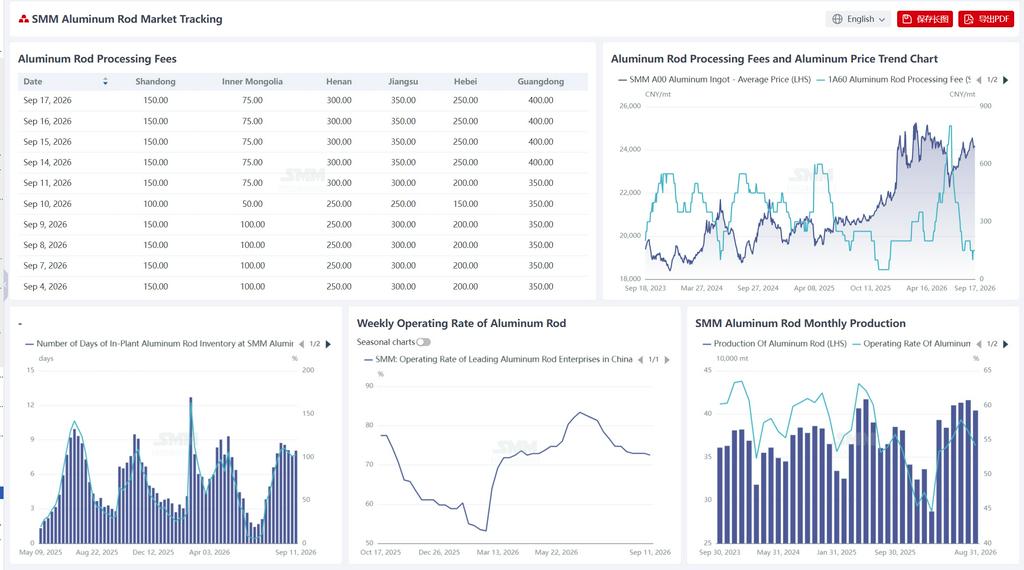
Selon les statistiques de SMM, au 11 septembre, les stocks en usine des producteurs de barres d'aluminium en Chine s'élevaient à 8,06 jours, en hausse de 0,43 jour en glissement hebdomadaire ; le ratio de stocks est passé de 100,95 % à 102,86 %, en hausse de 1,91 point de pourcentage. Sur les cinq dernières semaines, les stocks ont continué de se consolider à des niveaux élevés, le ratio de stocks restant au-dessus de 100 %, dans la fourchette haute de l'année, alternant déstockage et restockage sans tendance univoque. Sur la même période, le taux d'exploitation combiné des leaders du secteur des barres d'aluminium s'est établi à 72,50 %, en baisse de 0,46 point de pourcentage en glissement hebdomadaire, après s'être stabilisé à 72,96 % pendant trois semaines consécutives, et demeurant globalement à des niveaux bas. La combinaison de stocks consolidés à des niveaux élevés et d'un léger repli des taux d'exploitation reflète que l'offre excédentaire actuelle de barres d'aluminium n'a pas encore évolué, que la dynamique de restockage en aval s'est quelque peu essoufflée, que le sentiment d'achat du marché s'est marginalement affaibli et que l'enthousiasme des usines pour les programmes de production reste modéré. L'offre excédentaire ne montrant aucun signe d'atténuation significative, les stocks devraient continuer de se consolider à des niveaux élevés ; les taux d'exploitation, contraints par le déséquilibre entre l'offre et la demande, devraient rester à des niveaux bas à court terme. Il conviendra de surveiller le soutien aux programmes de production provenant de la reprise des projets de réseaux électriques et des commandes à l'exportation fin septembre.
Au cours de la semaine, les prix de l'aluminium ont globalement reculé après une hausse rapide, puis se sont stabilisés à des niveaux bas, passant de 24 460 yuans/tonne mardi dernier (8 septembre) à 24 140 yuans/tonne ce mardi (15 septembre), soit une baisse cumulée d'environ 320 yuans/tonne. En seconde partie de semaine, les prix ont évolué latéralement dans une fourchette étroite de 24 140 à 24 180 yuans/tonne, le niveau central étant nettement inférieur en glissement hebdomadaire. Le repli des prix de l'aluminium depuis leurs sommets a apporté un certain soutien aux frais de transformation. Au 15 septembre, les frais de transformation des barres d'aluminium par région ont affiché des performances divergentes par rapport à mardi dernier (8 septembre) : Shandong à 150 yuans/tonne (stable), Mongolie-Intérieure à 75 yuans/tonne (en baisse de 25 yuans/tonne), Henan à 300 yuans/tonne (en hausse de 50 yuans/tonne), Jiangsu à 350 yuans/tonne (en hausse de 50 yuans/tonne), Hebei à 250 yuans/tonne (en hausse de 50 yuans/tonne) et Guangdong à 400 yuans/tonne (en hausse de 50 yuans/tonne). La plupart des régions ont vu leurs frais de transformation se redresser et rebondir, portés par le repli des prix de l’aluminium, l’atténuation des pressions sur les coûts et le réapprovisionnement en aval avant les fêtes, le Henan, le Jiangsu, le Hebei et le Guangdong affichant tous une hausse de 50 yuans/tonne. Le Shandong est resté stable à de bas niveaux, tandis que la Mongolie-Intérieure s’est maintenue à des niveaux extrêmement bas à l’échelle nationale en raison d’une offre régionale abondante et d’une concurrence intense entre marques. Étant donné que la surproduction actuelle de fil d’aluminium n’a pas encore évolué et que les stocks se consolident à des niveaux élevés, la marge de hausse des frais de transformation est limitée. Toutefois, si les prix de l’aluminium continuent de se consolider dans le bas de la fourchette, le niveau moyen des frais de transformation devrait continuer de progresser, avec des divergences régionales persistantes.
Le taux d’utilisation de l’industrie chinoise du fil et du câble en aluminium est monté à 64,6 % cette semaine, en hausse de 0,6 point de pourcentage en glissement hebdomadaire. Au cours de la semaine, la production du secteur a montré une tendance divergente : les grandes entreprises de fil et de câble ont enregistré de solides performances de commandes, les charges des lignes de production repartant à la hausse et tirant le taux d’utilisation vers le haut ; les petites et moyennes entreprises ont encore fait face à des commandes insuffisantes, avec un rythme de reprise de la production plus lent, et le repli global du secteur n’a pas encore été totalement inversé. Côté commandes, les projets de réseaux électriques de State Grid et de China Southern Power Grid ont progressé régulièrement, et les attentes de concrétisation des commandes au quatrième trimestre demeurent ; toutefois, le rythme réel des enlèvements n’a pas encore accéléré, et les achats en aval restent prudents, ce qui limite la libération des commandes à court terme. Côté exportations, la demande étrangère de fils d’aluminium câblés conserve une fenêtre dynamique, mais la croissance des nouvelles commandes est limitée et ne devrait pas devenir un soutien majeur. Dans l’ensemble, le secteur reste pénalisé à court terme par la faiblesse des commandes, ce qui limite la marge de hausse du taux d’utilisation ; mais à mesure que les projets de réseaux électriques entreront dans le pic de livraison du quatrième trimestre, la demande devrait se redresser progressivement et le taux d’utilisation devrait encore augmenter.