Points clés : Les batteries solide-liquide sont à l’avant-garde de l’industrialisation des batteries à l’état solide. Elles sont entrées en production de masse à grande échelle, avec plusieurs lignes mises en service entre 2024 et 2026. D’ici 2035, la capacité approchera 2 000 GWh, soit environ 1,8 fois celle des batteries à l’état solide, avec des taux d’utilisation de 50 % à 77 % et une offre et une demande solides. WeLion, Qingtao, Ganfeng, Tailan et Farasis sont en tête. Le stockage d’énergie, l’économie de basse altitude, la robotique et les véhicules utilitaires sont les premiers à monter en échelle. Les risques incluent la confusion terminologique, les coûts, les guerres de prix et la surcapacité.
Notes :
L’analyse de la capacité des batteries à l’état solide est divisée en partie 1 et partie 2. La partie 1 couvre les batteries solide-liquide, et la partie 2 couvre les batteries à l’état solide. En tant que voie de transition vers les batteries à l’état solide, les batteries solide-liquide existeront également pendant longtemps ; pour l’instant, elles sont analysées dans le cadre du système des batteries à l’état solide. Les batteries solide-liquide incluent les batteries à gel, les batteries hybrides solide-liquide, les batteries quasi solides et les batteries semi-solides. Pour les batteries dont la proportion massique d’électrolyte liquide est de 5 % à 20 %, une structure d’électrolyte solide est ajoutée pour contenir une petite quantité d’électrolyte liquide.
Analyse de la capacité des batteries à l’état solide (partie 1) : les batteries solide-liquide en première ligne — une voie de transition avec une offre et une demande en plein essor
Analyse de la capacité des batteries à l’état solide (partie 2) : la production pilote de batteries à l’état solide déployée de manière intensive — inadéquation entre la planification de la capacité et la demande
Cet article est la partie 1 : l’état de la capacité des batteries solide-liquide ou hybrides solide-liquide.
Données : ces données de capacité sont basées sur la planification de la capacité des entreprises et l’analyse du modèle de demande de SMM. Les données à moyen et long terme, en particulier, reposent sur le modèle de demande de SMM.
Les données finales sont soumises aux données de capacité officiellement publiées par les entreprises.
1. Étape industrielle : entrée en production de masse à grande échelle ; plusieurs lignes à mettre en service en 2024-2026
Les batteries solide-liquide (solide-liquide / quasi solides / hybrides solide-liquide) sont actuellement la branche de la technologie des batteries à l’état solide qui s’industrialise le plus rapidement. Le tableau montre que plusieurs lignes de production de batteries solide-liquide de niveau GWh ont déjà été mises en service entre 2024 et 2026 :
WeLion New Energy : la ligne de batteries solide-liquide de 6 GWh à Zhuhai a été mise en service en mars 2025 ; la batterie solide-liquide de grande capacité de 314 Ah a été produite en série pour la première fois au monde.
Qingtao Energy : la ligne de production de batteries solide-liquide de 3,5 GWh à Taizhou a été mise en service en mars 2026 ; les produits sont des cellules de puissance.
Ganfeng Lithium : parc industriel de batteries à l'état solide de 20 GWh à Chongqing ; la ligne PACK a été mise en service ; plus de 1 000 unités livrées en août 2024.
Tianneng : la ligne de production en série solide-liquide de 6 GWh à Changxing a été mise en service en novembre 2023.
Degar Energy : le projet de batteries solide-liquide à haute densité énergétique de 1 GWh à Huzhou Changxing a été mis en service en mars 2025.
Enpower : la base de cellules solide-liquide de 2 GWh à Fengyang, Chuzhou, Anhui, a achevé sa montée en capacité en juillet 2026, avec un taux de rendement de 99,8 %.
Heyuan Lithium Innovation : la première cellule solide-liquide est sortie de la chaîne de l'usine de Xiantao en mai 2026 ; la première ligne de production de batteries solide-liquide du centre de la Chine a été mise en service.
Anwa New Energy : la première ligne de production de batteries solide-liquide de nouvelle génération au niveau GWh a vu son premier lot d'échantillons sortir en juillet 2025, avec une capacité nominale de 1,25 GWh.
Les batteries solide-liquide ont franchi l'étape « de 0 à 1 » et sont entrées dans l'étape « de 1 à N » de réplication à grande échelle.
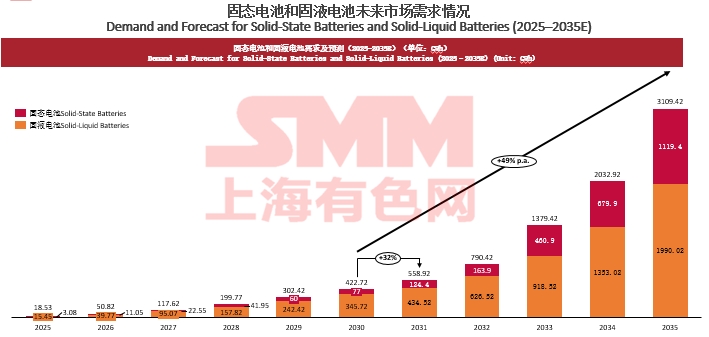
2. Capacité : près de 2 000 GWh d'ici 2035, soit environ 1,8 fois l'échelle des batteries à l'état solide
La capacité des batteries solide-liquide pourrait atteindre 2 000 GWh, la majeure partie de la capacité étant convertie à partir de lignes de production de batteries liquides co-implantées.
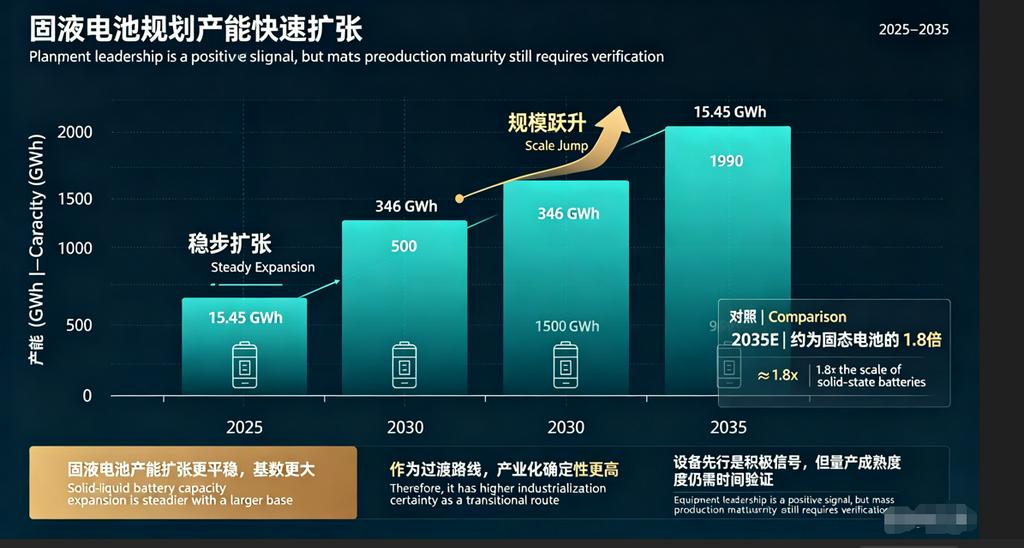
La capacité des batteries solide-liquide passera de 15,45 GWh en 2025 à 346 GWh et 1 990 GWh en 2030 et 2035 respectivement, soit environ 1,8 fois l'échelle des batteries à l'état solide. Le rythme d'expansion de la capacité des batteries solide-liquide est plus régulier et la base est plus large, ce qui indique une plus grande certitude d'industrialisation en tant que voie de transition.
3. Demande et taux d'utilisation : offre et demande relativement équilibrées ; taux d'utilisation stable entre 50 % et 77 %
La libération de la demande de batteries solide-liquide est relativement bien alignée avec la planification de la capacité.
Le taux d'utilisation atteindra 49 % en 2026 et se stabilisera autour de 75 % après 2031. Cela contraste fortement avec le taux d'utilisation de 1 % à 15 % des batteries à l'état solide, montrant que les batteries solide-liquide ont déjà une réelle demande sur le marché et une capacité de commercialisation. Avec une offre et une demande solides, elles constituent la force principale de l'industrialisation actuelle des batteries à l'état solide.
4. Filières technologiques : polymère / oxyde / composite comme filières principales ; LFP solide-liquide privilégié dans le stockage d'énergie
Les filières technologiques des batteries solide-liquide sont plus diversifiées.
Filière polymère : WeLion, Shenlan Huize, Heyi New Energy, Guojiju Electric, etc. Les électrolytes polymères sont faciles à mettre en œuvre et présentent un bon contact interfacial, mais leur conductivité ionique à température ambiante est faible.
Filière oxyde : Qingtao, Heyuan Lithium Innovation, Delfu, etc. Les oxydes offrent une bonne stabilité mais une impédance interfaciale élevée.
Filière composite : Anwa New Energy, Tailan New Energy, Chuangming New Energy, etc. Les électrolytes composites équilibrent performance et coût.
LFP solide-liquide : Chunli New Energy, Guansheng Dongchi, Shoutong New Energy, etc. Les batteries solide-liquide à base de LFP sont très demandées dans le stockage d'énergie.
Filière gel : Xiamen Xinshuneng, spécialisée dans les batteries lithium solide-liquide en gel à haute densité énergétique.
Composite sulfure + halogénure : la batterie solide-liquide Blade de deuxième génération de BYD, avec une densité énergétique de 350 à 400 Wh/kg.
Dans l'ensemble, les batteries solide-liquide ne recherchent pas la performance extrême d'une filière unique, mais se concentrent sur le coût, la sécurité et la fabricabilité en série, en privilégiant des scénarios tels que le stockage d'énergie, les véhicules utilitaires et l'économie à basse altitude.
5. Paysage des entreprises : WeLion, Qingtao, Ganfeng, Tailan, Farasis, etc. en tête
Le domaine des batteries solide-liquide a vu se former un groupe d'entreprises dotées d'une capacité de production en série.
WeLion New Energy : 6 GWh à Zhuhai, 15 GWh à Huzhou, Zibo et Nanjing, 6 GWh à Guangzhou Huadu, 3 GWh à Qingyang, etc., avec une capacité totale prévue dépassant 100 GWh. Sa batterie solide-liquide a été utilisée dans le pack batterie de 150 kWh de NIO.
Qingtao Energy : Taizhou 3,5 GWh, Chengdu 15 GWh, Mongolie-Intérieure 20 GWh, Wuhai 10 GWh, Kunshan 10 GWh, etc., avec un objectif de 98,2 GWh d'ici 2030. Sa batterie solide-liquide à oxyde a été installée dans l'IM L6.
Ganfeng Lithium : Chongqing 20 GWh, Xinyu 12 GWh, Nanchang 10 GWh ; son parc industriel de batteries solide-liquide a livré plus de 1 000 unités.
Tailan New Energy : Chongqing 2 GWh, Huainan 10 GWh ; ses batteries de puissance solide-liquide visent les véhicules à énergie nouvelle haut de gamme.
Farasis Energy : Zhenjiang 54 GWh de capacité nominale ; Siro en Turquie 6 GWh déjà en production ; sa batterie solide-liquide de 330 Wh/kg a obtenu une désignation eVTOL.
Enpower : Fengyang 2 GWh déjà en production, avec une capacité totale prévue de 10 GWh ; le taux de rendement des cellules solide-liquide est de 99,8 %.
Heyuan Lithium Innovation : Huai'an 10 GWh, Xiantao 20 GWh ; batteries solide-liquide à oxyde avec une densité énergétique de 250 à 400 Wh/kg.
Tianneng : Changxing 6 GWh de ligne de production en série solide-liquide, avec 15 GWh prévus.
Guansheng Dongchi : Wenzhou 4 GWh de batterie LFP solide-liquide ; évaluation environnementale en janvier 2026.
Anwa New Energy : Wuhu 1,25 GWh, affiliée à Chery ; la densité énergétique de première génération dépasse 300 Wh/kg.
En outre, Guoyi New Energy, Luochu Power, Xinshuneng, Jinyu New Energy, Chunli New Energy, Chuangming New Energy, Daoketesi et d'autres se positionnent également sur des scénarios de niche.
6. Scénarios d'application : stockage d'énergie, basse altitude, robotique et véhicules utilitaires montent en puissance en premier
Les scénarios d'application des batteries solide-liquide sont plus larges que ceux des batteries tout-solide, et il existe déjà des commandes réelles.
Stockage d'énergie : WeLion Zhuhai 6 GWh de batterie de stockage solide-liquide, Ganfeng Xinyu 12 GWh de batterie de stockage solide-liquide, Chunli 1 GWh de batterie de stockage solide-liquide, Guansheng Dongchi 4 GWh de LFP solide-liquide.
Économie de basse altitude : la batterie solide-liquide de 330 Wh/kg de Farasis a obtenu la désignation eVTOL ; la base de batteries à l'état solide pour l'économie de basse altitude de Dianjiangjun à Foshan Nanhai 5 GWh ; batterie de puissance aéronautique Saike Power 0,5 GWh.
Robotique : Farasis échantillons 60 Ah tout solide-liquide pour robots ; Heyuan Lithium Innovation Xiantao cible les robots humanoïdes ; batterie lithium-métal à l'état solide 2 GWh de Xinjie Energy à Hangzhou pour robots incarnés.
Véhicules utilitaires : WeLion Qingyang 3 GWh de packs batteries à l'état solide et poids lourds électriques ; validation par FAW, Dongfeng et d'autres constructeurs.
Deux-roues / électronique grand public : Guoyi New Energy, Marathon Solid-State, Yaoshi Lithium Battery, etc.
Véhicules à énergie nouvelle : Qingtao installé dans l'IM L6 ; WeLion fournit NIO ; Tailan se concentre sur les véhicules électriques haut de gamme.
Avec une sécurité et une densité énergétique supérieures, les batteries solide-liquide forment une substitution différenciée face aux batteries liquides.
7. Risques et défis : confusion terminologique, coûts, guerres des prix et plans de capacité surdimensionnés
Confusion terminologique : des termes comme solide-liquide, quasi-solide, hybride solide-liquide et gel à l'état solide ne sont pas unifiés. La norme nationale utilise un taux de perte de masse ≤ 0,5 % et « aucune fuite de liquide visible » pour déterminer le tout-solide, mais les batteries solide-liquide contiennent encore de l'électrolyte, ce qui peut facilement semer la confusion sur le marché.
Le coût reste élevé : bien que le coût du solide-liquide puisse déjà atteindre 0,85 RMB/Wh, il existe encore un écart par rapport aux batteries liquides ; la réduction des coûts dépend du développement interne des matériaux et des économies d'échelle.
Risque de guerre des prix : à mesure que la capacité est libérée, les batteries solide-liquide pourraient être les premières à connaître une concurrence sur les prix dans le stockage d'énergie, l'économie de basse altitude et d'autres domaines.
Plans de capacité trop importants : près de 2 000 GWh sont prévus pour 2035 ; si la demande est inférieure aux attentes, les taux d'utilisation pourraient baisser.
Validation de qualité automobile : les batteries solide-liquide doivent encore passer la validation de sécurité, de cyclage et de charge rapide de qualité automobile, ce qui prend beaucoup de temps.
8. Conclusion
Les batteries solide-liquide sont l'« avant-garde » de l'industrialisation actuelle des batteries à l'état solide. Elles présentent une maturité technologique plus élevée, des progrès de production de masse plus rapides et une meilleure adéquation offre-demande, et maintiendront une croissance rapide de 2026 à 2030. WeLion, Qingtao, Ganfeng, Tailan, Farasis, Enpower et d'autres ont formé le premier échelon ; le stockage d'énergie, l'économie de basse altitude, la robotique et les véhicules utilitaires sont des scénarios d'application essentiels. Les batteries solide-liquide ne sont pas seulement une voie de transition vers le tout-solide, mais pourraient aussi coexister longtemps avec les batteries liquides sur le marché moyen-haut de gamme. Les entreprises doivent saisir la fenêtre d'opportunité actuelle pour accélérer la montée en capacité, la réduction des coûts et la fidélisation des clients, tout en se prémunissant contre le battage conceptuel et les risques de surcapacité.
Résumé : les batteries à l'état solide sont l'avenir, tandis que les batteries solide-liquide sont le présent. Les plans de capacité des batteries à l'état solide sont ambitieux, mais la demande à court terme est insuffisante et les taux d'utilisation sont faibles ; il faut attendre patiemment la montée en volume après 2030. Les batteries solide-liquide sont entrées en production de masse à grande échelle, avec une offre et une demande solides, et constituent la force principale de l'industrialisation actuelle. Les deux lignes avancent en parallèle, poussant conjointement la technologie des batteries vers une sécurité et une densité énergétique plus élevées.
**Remarque :** Pour plus de détails ou de demandes concernant le développement des batteries à l'état solide, veuillez contacter :
Téléphone : 021-20707860 (ou WeChat : 13585549799)
Contact : Chaoxing Yang. Merci !