Les principaux marchés internationaux des modules photovoltaïques continuent d'évoluer dans des directions différentes. Les fabricants de modules relèvent leurs indications de prix pour restaurer leurs marges, mais les développeurs de projets restent concentrés sur les rendements, les stocks et les coûts de financement, laissant le marché dans une configuration familière : les coûts soutiennent les offres, tandis que la demande détermine les prix de transaction.
La demande à l'export se redressait encore en début de semaine, et la plupart des fabricants de modules maintenaient une position prudente. Certains fournisseurs ont ensuite consenti de modestes concessions pour sécuriser des commandes et accélérer les expéditions.
Les coûts de production restant élevés, la pression sur les marges s'est intensifiée et plusieurs fabricants ont de nouveau relevé leurs indications de prix à l'export. Cependant, les acheteurs internationaux se sont montrés peu disposés à accepter des prix plus élevés, et les ajustements n'ont pas été pleinement répercutés dans les transactions réelles FOB port de Chine.
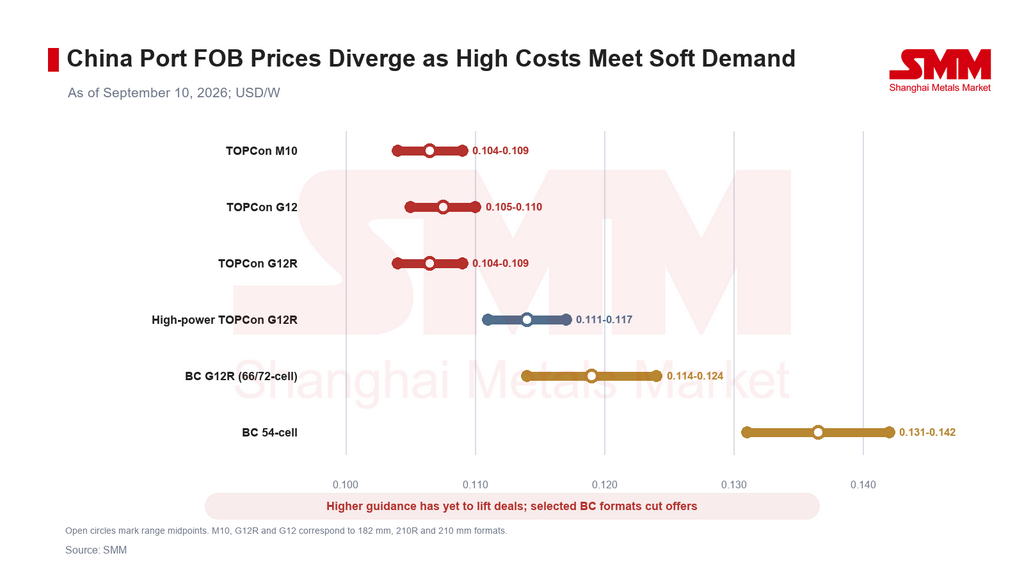
Les prix des modules TOPCon conventionnels sont restés stables à légèrement fermes, tandis que les produits à haute puissance sont demeurés inchangés. Les écarts de prix entre les principaux formats de plaquettes sont restés étroits.
Les modules TOPCon G12R à haute puissance ont conservé une prime d'environ 7,0 % par rapport aux produits G12R conventionnels, reflétant des avantages en termes d'efficacité, de classe de puissance et d'adéquation à des projets spécifiques. Toutefois, la demande des marchés finaux n'ayant pas encore largement repris, la marge d'élargissement de cette prime reste limitée.
La tarification des modules BC s'est davantage différenciée. Certains fabricants ont abaissé leurs offres à l'export pour les formats G12R afin de soutenir les expéditions. Les modules BC G12R en formats 66 cellules et 72 cellules, ainsi que les modules BC 54 cellules, ont maintenu des primes d'environ 11,7 % et 28,2 %, respectivement, par rapport aux produits TOPCon G12R conventionnels. La prime technologique reste visible, mais la demande et le pouvoir de négociation varient de plus en plus selon le format.
Asie du Sud-Est : les prix se maintiennent alors que la demande malaisienne s'améliore à la marge
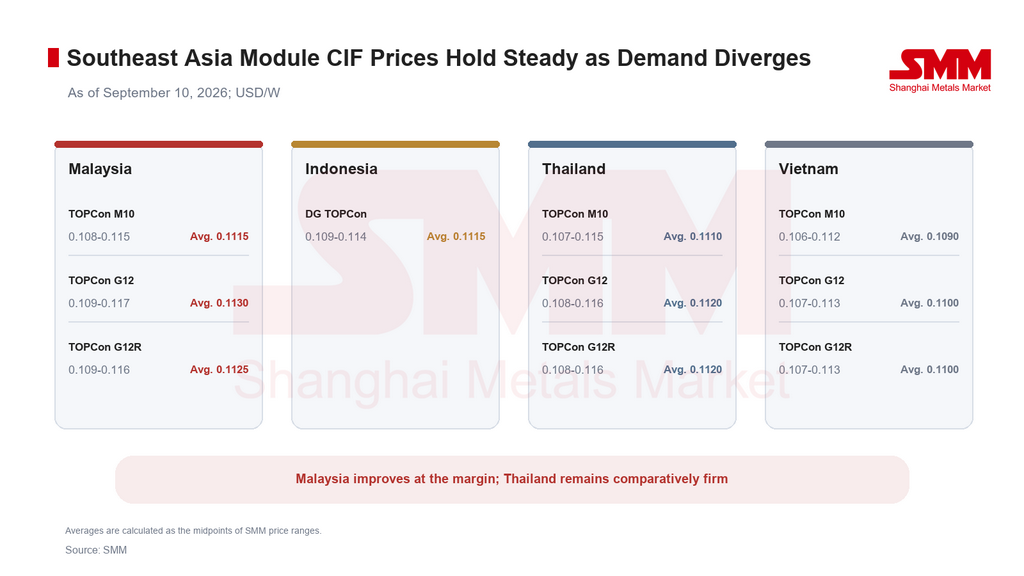
Les fourchettes de prix des modules en Asie du Sud-Est sont restées globalement inchangées cette semaine. L'activité du marché s'est légèrement améliorée dans certains pays, mais les achats sont restés dominés par les besoins immédiats des projets et les commandes en petits volumes, acheteurs et vendeurs continuant de négocier fermement.
La Malaisie connaît une reprise progressive de la demande à l'approche de la fenêtre d'installation de fin d'année. Quelques transactions à bas prix sont apparues, bien que l'échelle des projets et les volumes d'approvisionnement restent trop limités pour entraîner une hausse régionale plus large.
Les acheteurs thaïlandais semblent relativement plus disposés à accepter les prix actuels. Après ajustement des coûts de fret, les prix des modules en Thaïlande restent relativement fermes parmi les principaux marchés de la région. L'Indonésie attend toujours la publication des quotas de projets gouvernementaux, tandis que les Philippines continuent de fonctionner principalement comme un centre régional de transbordement.
Europe : reprise des livraisons différées, mais nouvelles contractualisations limitées
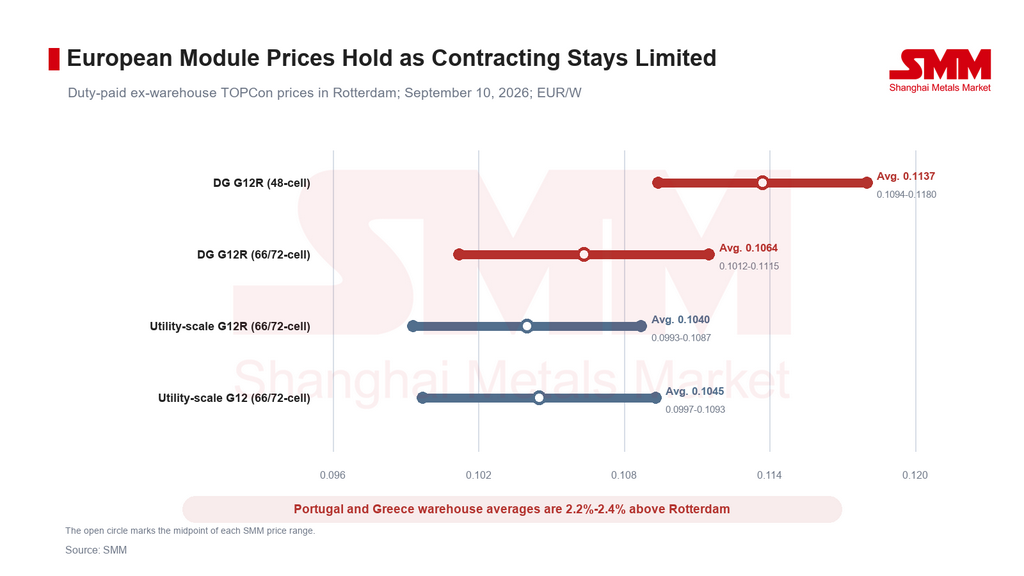
La demande européenne est restée modérée, les transactions étant principalement liées à des expéditions déjà contractualisées et à des projets retardés par la période des congés d'été. Les expéditions destinées à être livrées avant Noël sont déjà en cours, mais l'essentiel de ces volumes relève de contrats existants plutôt que de commandes supplémentaires. Les nouvelles contractualisations à grande échelle sont restées limitées, tandis que les prix sont globalement stables.
La demande continue de faire face à plusieurs contraintes. Premièrement, certains projets attribués sont liés à des prix d'achat d'électricité relativement bas. Leurs marges de rendement sont déjà minces, et des coûts de modules plus élevés augmenteraient les dépenses d'investissement initiales et comprimeraient davantage les taux de rendement interne. Les développeurs n'ayant pas encore finalisé leurs achats sont donc plus enclins à négocier, à acheter par lots plus petits ou à reporter la fixation des prix qu'à accepter directement des offres plus élevées.
Deuxièmement, les périodes répétées de prix négatifs de l'électricité en Europe ont affaibli la confiance des investisseurs dans les prix de captation solaire et la stabilité des revenus à long terme. Même lorsque les prix moyens annuels de l'électricité restent favorables, les décotes en milieu de journée, les risques d'écrêtement et la volatilité accrue des revenus incitent les développeurs à exiger des rendements plus élevés et à rester prudents sur les nouveaux projets et les achats d'équipements.
Le déploiement du stockage progresse, mais pas assez rapidement pour apporter une solution immédiate à la surproduction solaire pendant les heures de pointe de production. Les délais d'approbation des raccordements au réseau, les modèles de revenus, le financement et les calendriers de construction continuent de limiter les projets de stockage. Par conséquent, les améliorations de la rentabilité des projets ne suffisent pas encore à compenser la hausse des coûts des modules.
Ces facteurs maintiennent le marché de la production décentralisée dans une impasse claire entre acheteurs et vendeurs. Les utilisateurs finaux ont une tolérance limitée aux hausses de prix, et les modules de production décentralisée de plus petit format ont légèrement baissé cette semaine.
Les coûts logistiques et de livraison locale continuent de créer des primes d'entrepôt dans toute l'Europe. En moyenne par format, les prix en entrepôt au Portugal et en Grèce étaient environ 2,2 % à 2,4 % supérieurs à ceux de Rotterdam. À la fin des vacances d'été, les demandes de renseignements, le réapprovisionnement et les livraisons du quatrième trimestre pourraient reprendre, mais le rythme auquel l'intérêt se convertit en commandes fermes déterminera si les prix des modules bénéficient d'un soutien significatif.
Inde : les prix DCR et non-DCR restent stables, les stocks freinant la reprise
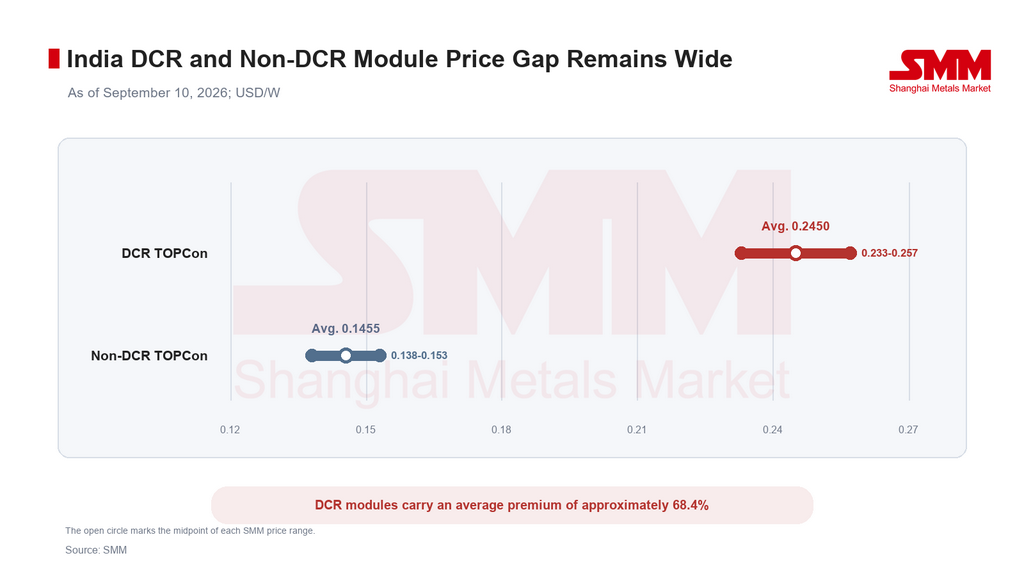
Les prix des modules soumis à l'exigence de contenu domestique (DCR) et non-DCR sont restés stables cette semaine. Les modules DCR ont conservé une prime moyenne d'environ 68,4 % par rapport aux produits non-DCR, soutenus par l'éligibilité réglementaire et les exigences de fabrication nationale.
Le marché indien des modules non-DCR a connu précédemment un stockage concentré lié à la fenêtre de la politique américaine de la section 232. Cela a maintenu les prix à des niveaux relativement élevés, mais les acheteurs sont restés réticents à accepter des offres plus élevées et le marché est depuis entré dans une phase de consolidation à un niveau élevé.
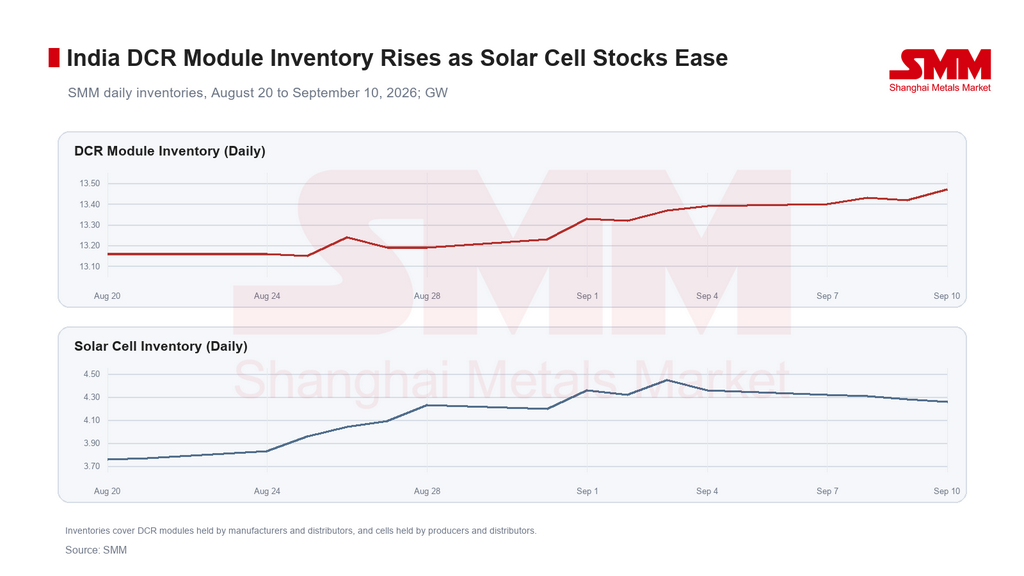
Les expéditions de modules DCR sont restées atones. La demande du marché final s'est légèrement améliorée, mais l'activité globale du marché ne s'est pas encore renforcée de manière significative. La durabilité du soutien des prix dépendra des achats de projets, de la réduction des stocks et de la libération des commandes liées aux politiques.
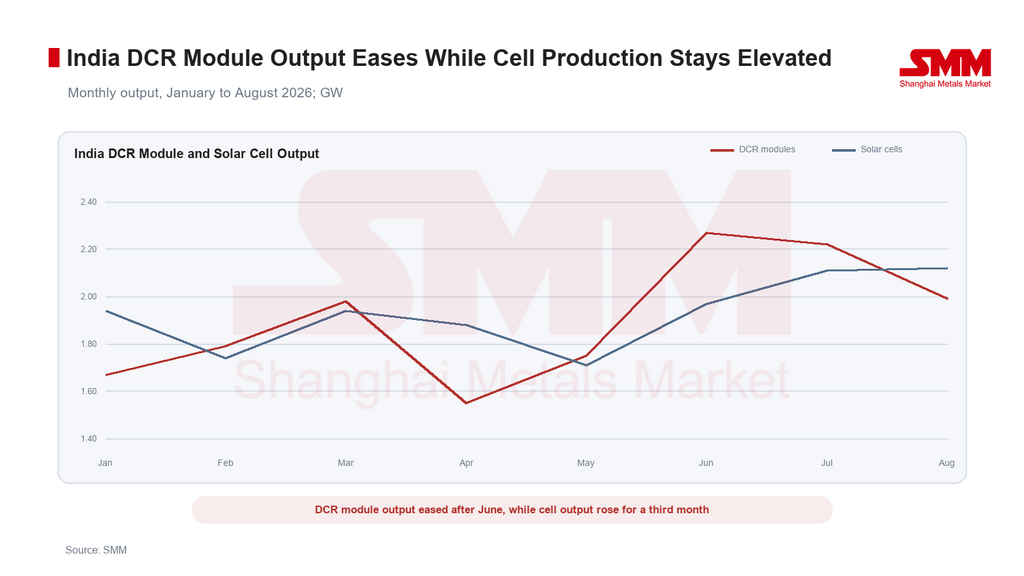
Les données de production montrent que la production indienne de modules DCR s'est redressée après être tombée à 1,55 GW en avril. La production est passée à 1,75 GW en mai et à 2,27 GW en juin, soit une augmentation d'environ 46,5 % par rapport au creux d'avril. La production est restée relativement élevée à 2,22 GW en juillet avant de reculer de 10,4 % en glissement mensuel pour atteindre 1,99 GW en août, soit toujours 28,4 % de plus qu'en avril.
La production de cellules solaires s'est redressée pendant trois mois consécutifs après avoir diminué à 1,71 GW en mai. La production a atteint 1,97 GW en juin, 2,11 GW en juillet et 2,12 GW en août, soit une croissance cumulée d'environ 24,0 % par rapport à mai, laissant la production d'août proche de son plus haut niveau de 2026.
Perspectives : le soutien des coûts demeure, mais la demande régionale orientera les transactions
À court terme, les coûts de production élevés en Chine continueront d'inciter les fabricants à relever leurs indications de prix et à réduire leur exposition aux commandes à bas prix. Pourtant, la demande internationale n'a pas largement repris, et la concrétisation des offres plus élevées en transactions dépendra des rendements des projets et des calendriers de livraison. Les prix conventionnels TOPCon devraient rester dans une fourchette limitée, tandis que les produits à haute puissance et BC pourraient continuer à diverger selon le format et la marque.
En Asie du Sud-Est, la question clé est de savoir si la demande d'installation de fin d'année se matérialisera comme prévu. La reprise marginale de la Malaisie pourrait soutenir les transactions régionales, et l'acceptation des prix en Thaïlande est relativement saine. L'Indonésie et plusieurs autres marchés manquent toutefois encore de demande supplémentaire claire, et une offre à bas prix pourrait continuer de limiter les hausses si les achats n'atteignent pas une certaine envergure.
En Europe, le marché observera si les demandes post-vacances se transforment en nouveaux contrats. Les livraisons différées, le réapprovisionnement des entrepôts et la demande de projets au quatrième trimestre pourraient offrir un soutien temporaire. Si la demande réelle est inférieure aux attentes, les fabricants et les distributeurs pourraient revenir à une concurrence par les prix pour un volume limité de commandes.
Les prix des modules indiens devraient rester stables à court terme, bien que les stocks élevés de DCR continuent de freiner la reprise. Les prix hors DCR dépendront de la capacité des achats sous-jacents à remplacer la demande de stockage antérieure. Dans l'ensemble, les marchés internationaux des modules photovoltaïques devraient rester caractérisés par le soutien des coûts, les divergences régionales et une formation des prix dictée par les transactions.
Rédigé par :
Ryan Tey Tze Yang | Analyste PV chez SMM
+60 127179370 | ryan.tey@metal.com