Le 16 octobre, le ministère chinois du Commerce (MOFCOM) et le ministère des Sciences et des Technologies ont annoncé des révisions proposées du Catalogue des technologies dont l'exportation est interdite ou restreinte, ainsi que des exigences temporaires d'enregistrement préalable à l'exportation pour les technologies concernées. Le secteur solaire représente 12 technologies couvrant la fabrication de polysilicium, de plaquettes et de cellules. Certains équipements clés et essentiels intégrant ces technologies entrent également dans le champ d'application.
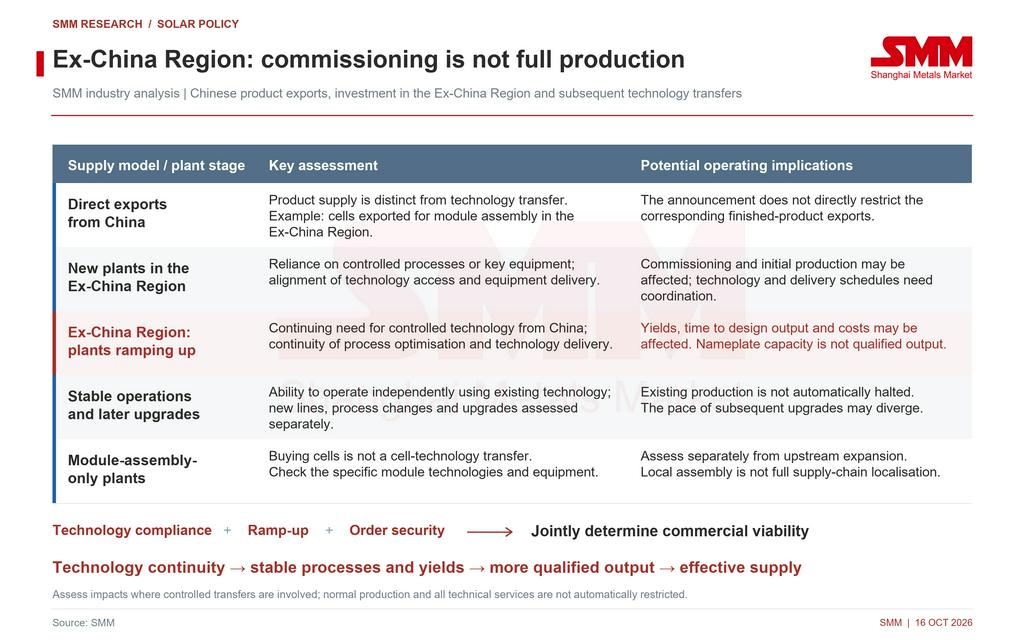
SMM considère que les principales implications pour les usines de fabrication hors de Chine qui dépendent de la technologie, des équipements et du support technique continu chinois sont les suivantes : pourront-elles monter en puissance et se moderniser dans les délais prévus ? Cette question est distincte de l'exportation directe de produits finis depuis la Chine. Elle concerne les usines de polysilicium, de plaquettes, de cellules et de modules associés hors de Chine, plutôt que les projets d'énergie solaire achetant des équipements. Achever la construction et démarrer la production ne garantissent pas une production stable à la capacité nominale. La continuité des transferts transfrontaliers ultérieurs de technologies contrôlées pourrait affecter la rapidité avec laquelle la capacité nominale devient une offre effective.
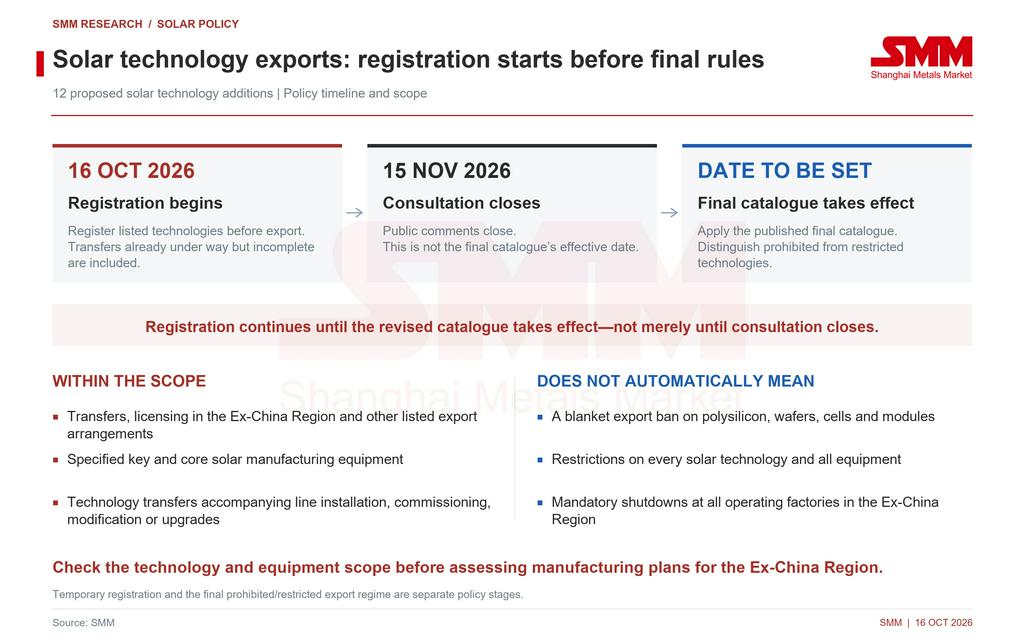
L'enregistrement a commencé, mais il ne s'agit pas d'une interdiction immédiate de toutes les exportations de technologies solaires
La politique comporte deux calendriers distincts. La consultation publique sur les ajouts proposés se déroule du 16 octobre au 15 novembre 2026. L'enregistrement temporaire préalable à l'exportation, en revanche, prend effet à compter de la date d'annonce et se poursuit jusqu'à l'entrée en vigueur du catalogue révisé. Les exportations de technologies concernées qui ont commencé mais restent incomplètes doivent également être enregistrées. La date limite de consultation du 15 novembre n'est pas une date de mise en œuvre confirmée pour le catalogue final.
Le projet de consultation ne doit donc pas être traité comme une liste finale et effective d'exportations interdites ou restreintes. L'enregistrement ne confère pas non plus automatiquement une autorisation d'exportation. Le fait qu'une technologie soit finalement interdite ou restreinte, ainsi que les seuils techniques et les procédures applicables, dépendront du catalogue final et du cadre réglementaire en vigueur.
La technologie et les produits doivent également être distingués. Les mesures visent les transferts de technologie et les équipements spécifiés, et non une interdiction générale des exportations de polysilicium, de plaquettes, de cellules ou de modules fabriqués à l'aide des technologies concernées. Les technologies en dessous des seuils de contrôle et les autres équipements de fabrication solaire non répertoriés ne peuvent pas être automatiquement considérés comme restreints par cette annonce.
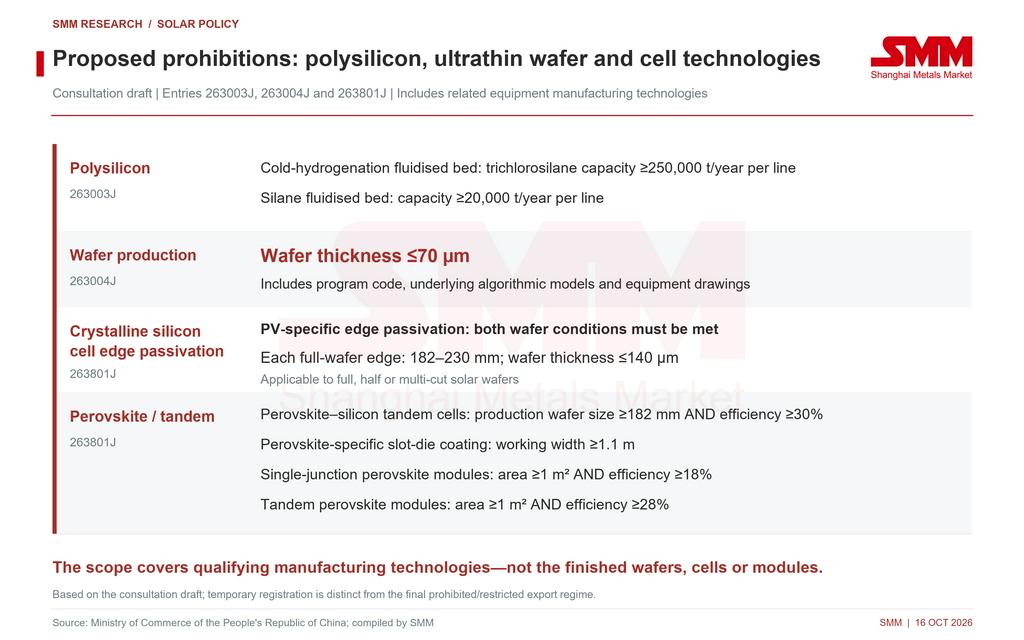
Les interdictions proposées couvrent certains procédés de polysilicium, les plaquettes ultrafines et des technologies cellulaires spécifiques
La catégorie interdite proposée comprend les procédés à lit fluidisé d’hydrogénation à froid avec une capacité de trichlorosilane sur une seule ligne d’au moins 250 000 t/an, les procédés à lit fluidisé au silane avec une capacité sur une seule ligne d’au moins 20 000 t/an, ainsi que les technologies de fabrication d’équipements associées. Pour les plaquettes, la proposition couvre les technologies de production de plaquettes d’une épaisseur de 70 micromètres ou moins, ainsi que les technologies de fabrication d’équipements associées. L’entrée inclut explicitement le code de programme, les modèles algorithmiques sous-jacents et les dessins d’équipements.
Pour les cellules, la proposition couvre les technologies de passivation des bords spécifiques au photovoltaïque et les technologies de fabrication d’équipements associées répondant à des conditions simultanées, notamment des longueurs de bord de plaquette complète de 182 à 230 mm et une épaisseur ne dépassant pas 140 micromètres. Les technologies pérovskites et tandem sont également définies par des seuils spécifiques. Les exemples incluent les cellules tandem pérovskite-silicium cristallin avec des tailles de plaquettes de production en série d’au moins 182 mm et un rendement d’au moins 30 % ; le revêtement par filière à fente spécifique aux pérovskites avec une largeur de travail d’au moins 1,1 m ; et les modules pérovskites à simple jonction ou tandem répondant aux seuils de surface et de rendement spécifiés.
Ces entrées concernent les technologies de fabrication admissibles et les technologies de fabrication d’équipements associées, plutôt que les plaquettes, cellules ou modules finis eux-mêmes. Les entreprises prévoyant de reproduire ces procédés dans la région hors Chine, ou de les introduire par des mises à niveau, devraient réévaluer la mise en œuvre séparément de l’approvisionnement ordinaire en produits.
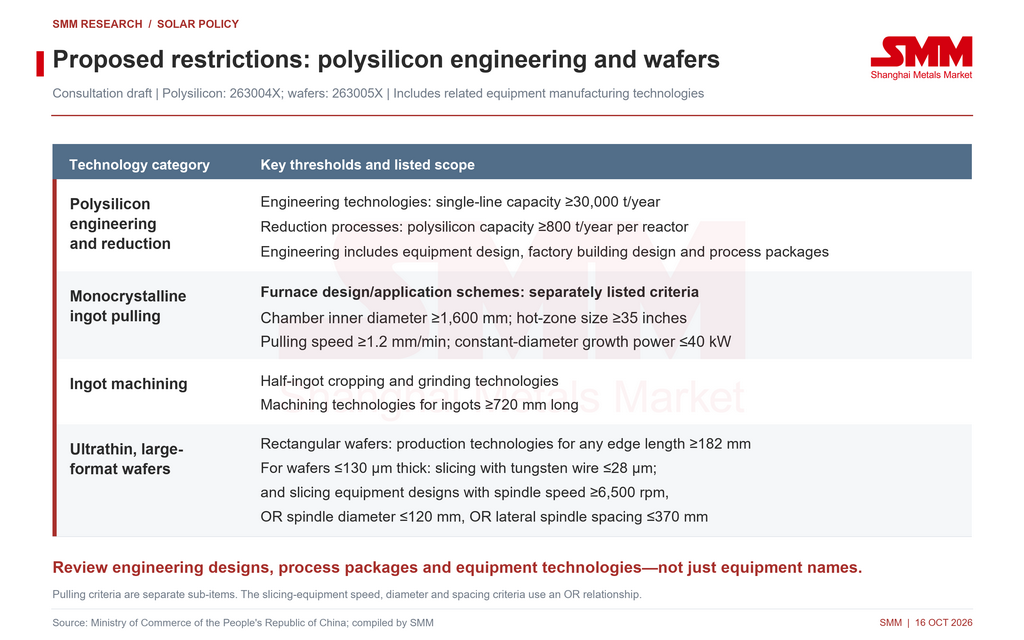
Les restrictions proposées fixent des seuils pour l’ingénierie du polysilicium, le tirage de lingots et le sciage de plaquettes
Les restrictions proposées sur le polysilicium incluent les technologies d’ingénierie pour une capacité sur une seule ligne d’au moins 30 000 t/an, ainsi que les procédés de réduction et les technologies de fabrication d’équipements associées pour les réacteurs produisant au moins 800 t/an de polysilicium. Les technologies d’ingénierie comprennent la conception d’ingénierie des équipements, la conception des bâtiments d’usine et les packages de procédés. La portée s’étend donc au-delà de la livraison d’une machine individuelle.
Pour les plaquettes, la proposition couvre le tirage de lingots de silicium monocristallin, l’usinage et la production de plaquettes ultrafines de grand format. Critères de conception des fours monocristallins listés séparément : diamètre intérieur de chambre d’au moins 1 600 mm, taille de zone chaude d’au moins 35 pouces, vitesse de tirage d’au moins 1,2 mm/min et consommation électrique pendant la croissance à diamètre constant ne dépassant pas 40 kW. Les entrées d’usinage couvrent la découpe et le meulage de demi-lingots, ainsi que les technologies capables de produire des lingots d’au moins 720 mm de long. Les entrées de découpe couvrent les grandes plaquettes rectangulaires, ainsi que le fil de tungstène fin et les technologies d’équipement de découpe spécifiées pour des plaquettes d’épaisseur maximale de 130 micromètres. Chaque sous-élément doit être évalué selon son propre libellé ; les critères ne doivent pas être combinés en un ensemble unique devant être satisfait simultanément.
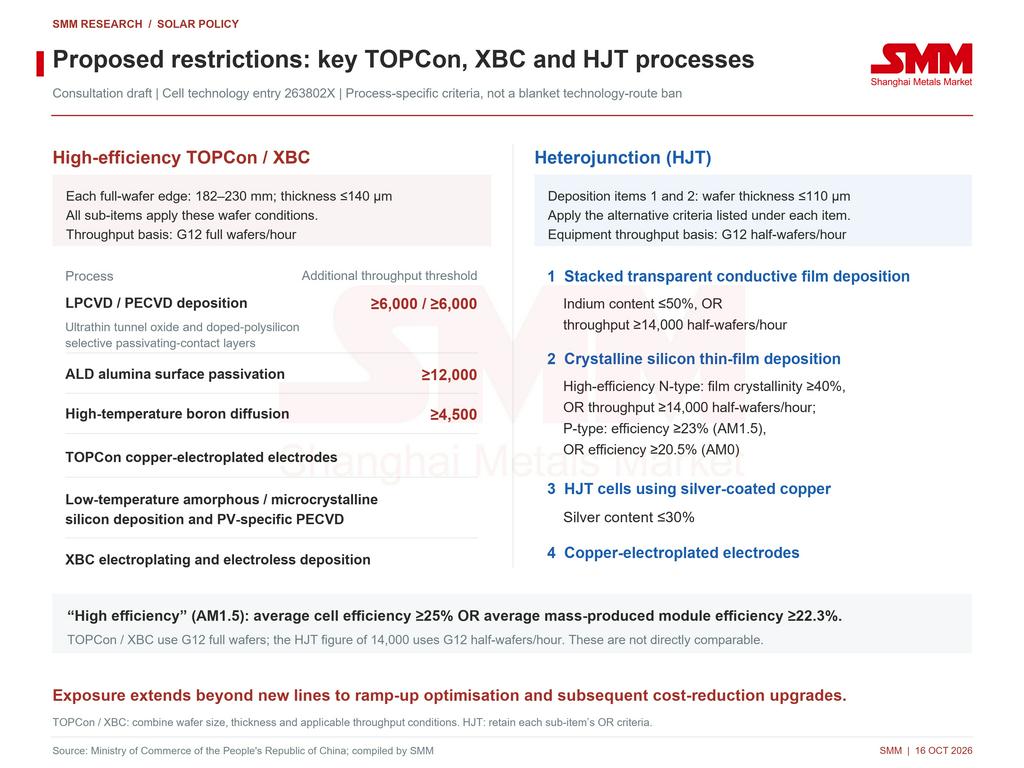
Des contrôles spécifiques aux procédés TOPCon, XBC et HJT pourraient affecter la montée en cadence et les améliorations de réduction des coûts
La catégorie restreinte proposée couvre certains procédés clés pour les cellules à contact passivé à oxyde tunnel (TOPCon), à contact arrière (XBC) et à hétérojonction (HJT) à haut rendement. Elle n’interdit pas ces filières technologiques dans leur intégralité. Les entrées TOPCon et XBC incluent le dépôt chimique en phase vapeur à basse pression (LPCVD) et le dépôt chimique en phase vapeur assisté par plasma (PECVD) pour les oxydes tunnel ultraminces et les couches de contact passivant sélectif en polysilicium dopé ; le dépôt par couche atomique (ALD) pour la passivation de surface par alumine ; la diffusion de bore à haute température ; le dépôt électrolytique de cuivre ; et le dépôt de silicium amorphe ou microcristallin à basse température. Les entrées précisent les dimensions et l’épaisseur des plaquettes, avec des seuils de débit d’équipement pour certains procédés. Ceux-ci incluent 6 000 et 12 000 plaquettes/heure pour les procédés de dépôt concernés, et 4 500 plaquettes/heure pour la diffusion de bore à haute température, le tout sur une base de plaquette pleine G12. Chaque seuil doit être lu avec les autres conditions de son sous-élément.
Les entrées HJT couvrent le dépôt de films conducteurs transparents empilés et le dépôt de couches minces de silicium cristallin pour des plaquettes d’épaisseur maximale de 110 micromètres. Les sous-éléments concernés utilisent des critères tels que la teneur en indium, la cristallinité du film, le débit d’équipement ou le rendement de conversion. Ils couvrent également la fabrication de cellules HJT en cuivre plaqué argent avec une teneur en argent ne dépassant pas 30 %, et la fabrication d’électrodes déposées par électrolyse de cuivre. Le débit annoncé de 14 000 demi-plaquettes/heure repose sur une base de demi-plaquettes G12 et n'est pas directement comparable aux chiffres de plaquettes G12 entières ci-dessus. Pour cette entrée de technologie cellulaire, l'annexe définit un rendement élevé dans des conditions AM1.5 comme une efficacité de conversion cellulaire moyenne d'au moins 25 %, ou une efficacité de conversion moyenne des modules produits en série d'au moins 22,3 %.
SMM estime que les implications vont au-delà de la simple reproduction de nouvelles lignes de production hors de Chine. Elles pourraient également affecter les dispositifs technologiques soutenant les gains d'efficacité continus et la baisse des coûts par watt grâce à des plaquettes plus fines, l'optimisation du dépôt, l'électrodéposition du cuivre et la réduction de l'utilisation d'argent après la mise en service. Pour les usines encore dépendantes de transferts de technologie pertinents depuis la Chine, la montée en cadence, l'amélioration du rendement et la réduction ultérieure des coûts doivent être évaluées conjointement. L'impact dépendra de l'inclusion ou non de la technologie dans le périmètre répertorié et de ce qui est réellement transféré au-delà des frontières.
Les exportations de produits finis et la fabrication hors de Chine sont différentes ; la construction ne constitue pas un transfert de technologie
Les marchés hors de Chine sont approvisionnés par deux voies principales : des produits fabriqués en Chine et exportés directement, ou des produits fabriqués et livrés par des usines hors de Chine. L'exportation de cellules fabriquées en Chine pour l'assemblage de modules hors de Chine combine l'approvisionnement en produits avec une transformation locale ; elle ne constitue pas automatiquement une exportation de technologie de fabrication de cellules. La question pertinente est de savoir si une transaction implique un transfert transfrontalier de technologie contrôlée ou d'équipements spécifiés, et non le lieu de vente finale du produit fini.
La fabrication locale et la dépendance à la technologie chinoise ne s'excluent pas mutuellement. Une usine détenue par des intérêts chinois hors de Chine, une coentreprise ou un fabricant local adoptant des procédés et équipements chinois peuvent tous nécessiter une installation ultérieure, une mise en service, une optimisation des procédés et des mises à niveau. L'explication officielle indique que les transferts de technologies solaires clés peuvent accompagner les exportations de lignes de production, l'installation, la mise en service, la modification et la modernisation. La livraison d'équipements ou le démarrage de la production ne marque donc pas nécessairement l'achèvement de tous les transferts de technologie. L'évaluation doit tenir compte du contenu réellement transféré et des seuils de contrôle, plutôt que de la seule localisation ou propriété d'une usine.
Les exportations de technologie incomplètes nécessitent une vérification par rapport aux règles d'enregistrement. Les arrangements ultérieurs impliquant des technologies soumises à restriction doivent également aligner les procédures applicables sur la livraison des équipements, la mise en service et les objectifs de production en série. Les services après-vente courants et l'utilisation normale de technologies précédemment livrées hors de Chine ne doivent pas être traités indistinctement comme de nouvelles exportations de technologies soumises à restriction. Les équipements clés et essentiels répertoriés comprennent les lits fluidisés pertinents, les réacteurs de réduction, les fours monocristallins, les équipements de traitement des lingots et de découpe, ainsi que certains équipements de passivation des bords, de dépôt, de diffusion, d'électrodéposition et de revêtement par filière à fente. Le critère essentiel reste de savoir si l'équipement intègre une technologie répondant aux critères de contrôle.
La montée en cadence est la question centrale : démarrer la production ne signifie pas une production stable à la capacité nominale
Plutôt que de demander de manière générale si les projets hors de Chine peuvent être construits, SMM considère qu'il est plus pertinent de s'intéresser aux usines de fabrication achevées ou nouvellement mises en service qui dépendent encore de transferts de technologie supplémentaires depuis la Chine. Le passage de la production d'essai à la production en série stable nécessite une meilleure intégration des équipements, une stabilité des procédés et des rendements de fabrication. Les usines de cellules doivent également améliorer l'efficacité de conversion, la cohérence des produits et les coûts unitaires. Si l'introduction ou l'optimisation de procédés à ce stade implique une technologie contrôlée, des modifications des arrangements de transfert transfrontalier pourraient affecter les calendriers de montée en cadence.
Le résultat ne doit pas nécessairement être un arrêt de production. Il pourrait s'agir d'une date plus tardive pour atteindre la production nominale, d'une croissance plus lente de la production qualifiée ou de retards dans les réductions de coûts prévues. Si la production réelle et les rendements sont insuffisants, les coûts fixes par unité, les besoins en fonds de roulement et la pression sur les délais de livraison aux clients peuvent augmenter. L'évaluation de l'offre supplémentaire hors de Chine nécessite donc plus que la capacité en GW annoncée ou mise en service : la production qualifiée, le fonctionnement stable et la capacité réelle de livraison comptent. Ces effets dépendent de l'inclusion ou non des transferts de technologie ultérieurs dans les contrôles ; un enregistrement temporaire n'implique pas à lui seul que la montée en cadence sera nécessairement perturbée.
Les nouvelles usines encore en construction doivent également coordonner l'accès à la technologie, la livraison des équipements et la mise en service initiale. Les usines qui achètent des cellules uniquement pour l'assemblage de modules doivent être évaluées séparément des investissements dans la fabrication de cellules, avec des exigences déterminées par leurs technologies de modules et équipements spécifiques. La production locale de modules ne démontre pas une fabrication locale en amont ni un développement technologique indépendant. La localisation complète de la chaîne d'approvisionnement reste une question distincte.
Les usines existantes ne doivent pas nécessairement s'arrêter, mais l'accès aux mises à niveau pourrait creuser les écarts de performance
L'annonce n'exige pas que les usines hors de Chine arrêtent leur production si leurs transferts de technologie sont complets et qu'elles fonctionnent normalement. Les questions à évaluer sont les transferts incomplets et l'inclusion ou non dans le périmètre des nouvelles lignes ultérieures, des améliorations de procédés ou des mises à niveau d'équipements. Les usines existantes et nouvelles sont confrontées à des questions différentes et ne doivent pas toutes être qualifiées de capacités contraintes.
Les usines disposant de procédés établis, d'équipes d'ingénierie et de capacités d'exploitation indépendantes peuvent être moins exposées à court terme aux changements dans les nouveaux transferts de technologie. Cependant, celles qui dépendent fortement d'un accès continu à des procédés avancés ou à des équipements essentiels en provenance de Chine pour améliorer l'efficacité et réduire les coûts pourraient devoir réévaluer leur compétitivité à long terme. Avoir construit une usine et être capable de suivre le rythme des changements technologiques sont des réalisations différentes.
L'investissement hors de Chine restera pertinent, mais l'accès à la technologie doit s'aligner sur la production et les commandes
La fabrication hors de Chine peut conserver une valeur commerciale pour les commandes exigeant une production locale, une traçabilité de la chaîne d'approvisionnement ou un accès à des marchés spécifiques. La politique ne supprime pas automatiquement ces moteurs de demande. Elle met toutefois davantage l'accent sur la satisfaction conjointe de trois conditions : un accès conforme à la technologie, la capacité d'établir une offre effective dans les délais, et des commandes et marges durables. Un terrain bon marché, des incitations politiques ou une géographie d'exportation favorable ne suffisent pas à eux seuls à justifier un projet.
SMM s'attend à ce que certains projets de fabrication hors de Chine encore au stade de la planification avancent plus prudemment jusqu'à ce que les règles finales et les procédures de mise en œuvre soient plus claires. Les développeurs peuvent donner la priorité aux plans technologiques, au périmètre des équipements et à la visibilité des commandes avant de s'engager sur un calendrier d'investissement. Le rythme auquel la capacité effective devient disponible pourrait diverger davantage entre les usines dotées d'une technologie indépendante, de systèmes de production matures et de clients stables, et celles qui dépendent encore de transferts de technologie continus depuis la Chine pour achever leur montée en cadence.
Pour les entreprises chinoises, l'accent mis sur les transferts de technologie plutôt que sur les produits manufacturés correspondants pourrait différencier davantage les stratégies d'exportation de produits avancés et de fabrication locale hors de Chine. La première s'appuie sur les capacités de R&D et de production en Chine. La seconde nécessite une combinaison viable d'accès au marché cible, de soutien local de la chaîne d'approvisionnement et d'options technologiques conformes. Cela n'implique pas que toute la fabrication hors de Chine reviendra en Chine, ni que le déplacement d'une usine vers un autre pays résout les exigences d'exportation de technologie.
Point de vue de SMM : suivre la montée en cadence et les mises à niveau, pas seulement la capacité nominale hors de Chine
La principale question à moyen terme est de savoir si les usines hors de Chine construites autour de la technologie chinoise peuvent monter en cadence et continuer à se moderniser, plutôt que de savoir si le modèle d'exportation de produits finis de la Chine change lui-même. Lorsque les usines nécessitent encore une technologie contrôlée en provenance de Chine, la continuité des transferts ultérieurs pourrait affecter le temps nécessaire pour atteindre la production nominale, améliorer les rendements et réduire les coûts unitaires. Pour les usines produisant déjà de manière fiable sans transferts de technologie contrôlée supplémentaires, un impact sur l'offre existante ne peut pas être simplement supposé.
Si la production effective de certaines usines hors de Chine croît plus lentement que prévu alors que les commandes sur leurs marchés cibles continuent d'augmenter, les fournisseurs fiables dotés de capacités de livraison conformes pourraient gagner en valeur. À l'inverse, une demande faible et une offre alternative abondante pourraient empêcher une montée en cadence plus lente d'améliorer la rentabilité des usines en place. Une hausse des prix des modules n'est pas une conséquence automatique.
Les prochaines priorités sont les seuils techniques et les classifications du catalogue final, les procédures d'exportation de technologies et d'équipements clés, et les progrès réels depuis la mise en service des équipements et la production d'essai jusqu'à une production stable dans les usines hors de Chine. SMM estime que les évaluations de l'expansion hors de Chine devraient de plus en plus passer du nombre de GW construits à la quantité de production qualifiée pouvant être produite de manière constante, et à la possibilité que les coûts continuent de baisser à mesure que la technologie s'améliore. L'investissement manufacturier mondial se poursuivra, mais la conformité technologique, la performance de montée en cadence et la qualité des commandes détermineront conjointement sa viabilité commerciale.