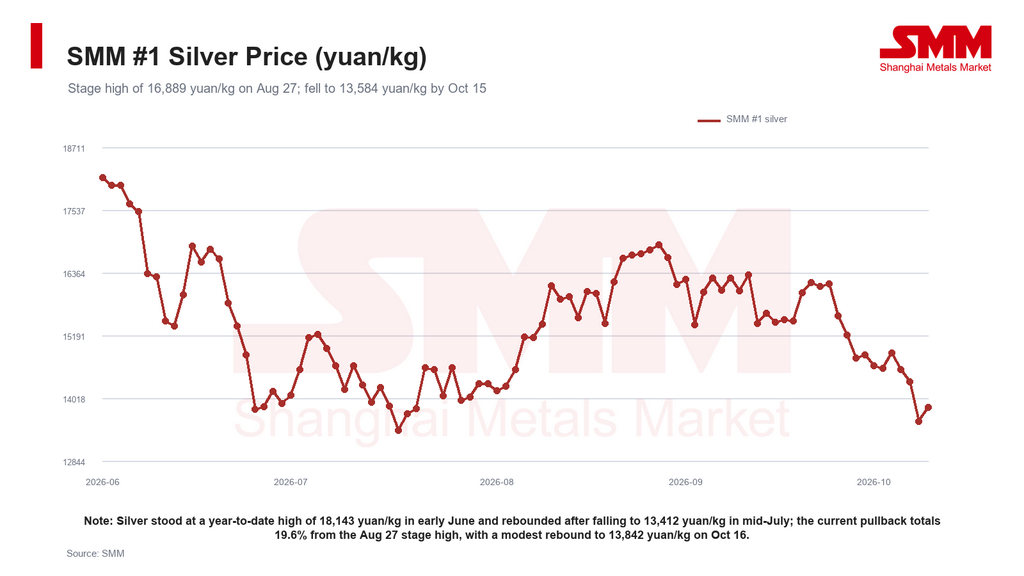
Depuis fin août 2026, les prix de l'argent ont connu une correction rapide. Selon les données de SMM, le prix de l'argent SMM n° 1 est passé de son sommet de 16 889 yuans/kg (2 513 $/kg) le 27 août à 13 584 yuans/kg (2 021 $/kg) le 15 octobre, soit une baisse cumulée de 19,6 %, avant de remonter légèrement à 13 842 yuans/kg (2 059 $/kg) le 16 octobre. Sur la même période, la courbe des coûts des cellules solaires s'est déplacée vers le bas sur l'ensemble du segment : en prenant l'exemple de la cellule M10 (183 mm), le coût total par watt est passé de 0,348 yuan/W à 0,310 yuan/W, soit une baisse d'environ 10,8 %.
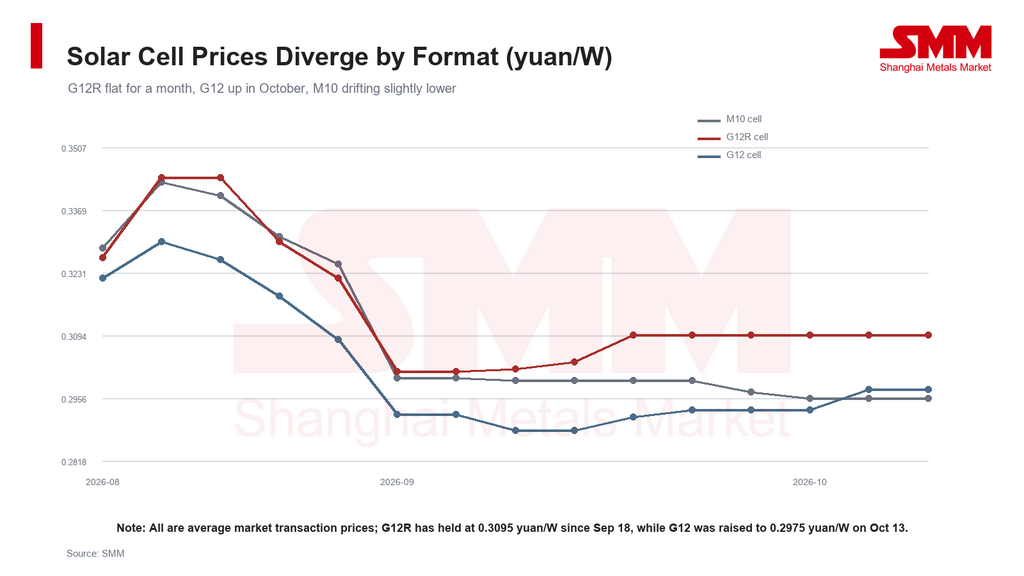
Contrairement à février 2026, où une forte baisse de l'argent s'était accompagnée d'une chute synchrone des cotations des cellules, la récente détente des coûts ne s'est pas traduite par une baisse des prix des cellules. Les données de prix de SMM ont montré que les prix des cellules G12R (210R) sont restés stables depuis le 18 septembre, sans ajustement pendant près d'un mois ; les prix des cellules G12 (210 mm) ont augmenté plutôt que baissé à la mi-octobre ; et les cellules M10 n'ont que légèrement dérivé à la baisse dans une fourchette étroite.
Correction du prix de l'argent : les vents contraires macroéconomiques pèsent sur les valorisations des métaux précieux
La dernière correction du prix de l'argent a été principalement déclenchée par l'évolution de l'environnement macroéconomique à l'étranger. Le compte rendu de la réunion de politique monétaire de septembre de la Réserve fédérale américaine a adopté un ton relativement restrictif, tandis que l'indice du dollar américain a dépassé 102 et que les rendements des obligations du Trésor américain ont atteint des sommets pluriannuels, exerçant une pression sur les valorisations des métaux précieux.
Les contrats à terme sur l'argent du COMEX sont passés sous le seuil de 60 $/oz le 8 octobre, touchant un plus bas intrajournalier de 58,96 $/oz. Les prix intérieurs de l'argent ont suivi la tendance baissière. Entre le 12 et le 15 octobre, le prix de l'argent SMM 1# a baissé de 8,6 % en cumulé, marquant la phase la plus marquée de la dernière correction.
Transmission des coûts : la baisse des prix des pâtes d'argent fait reculer les coûts totaux de production des cellules
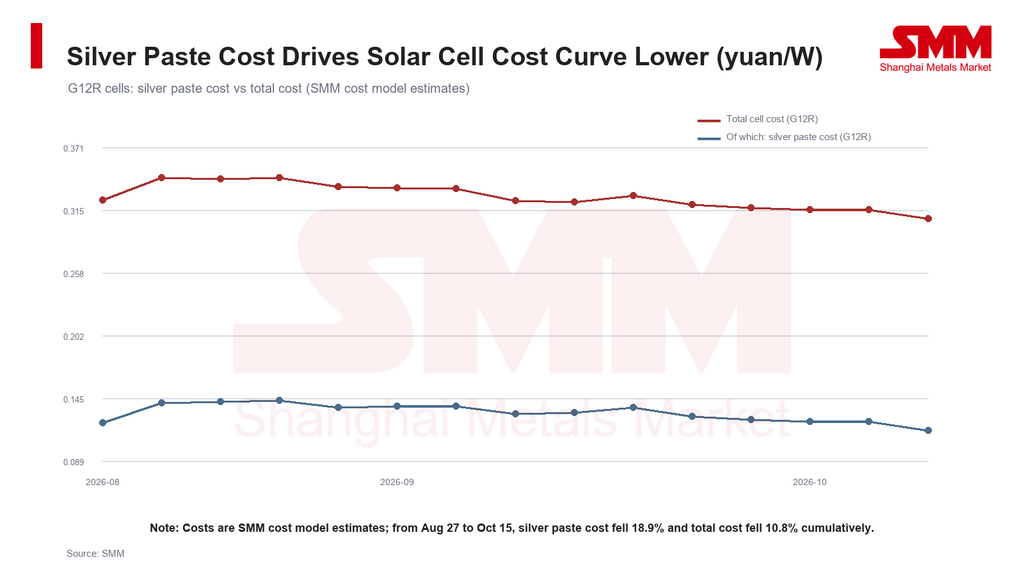
Selon les données de SMM, le prix moyen de la pâte d'argent à lignes fines pour face avant TOPCon est passé de 15 976,5 yuans/kg (2 377 $/kg) le 27 août à 12 991 yuans/kg (1 933 $/kg) le 15 octobre, en baisse de 18,7 %. Le coût de la pâte d'argent des cellules G12R est passé de 0,143 yuan/W à 0,116 yuan/W, en baisse de 18,9 %. Il est à noter qu'au cours des trois semaines du 28 septembre au 15 octobre, le coût total des cellules G12R a baissé de 0,013 yuan/W en cumulé, tandis que le coût de la pâte d'argent a baissé du même montant de 0,013 yuan/W — ce qui signifie que l'amélioration des coûts des cellules provenait essentiellement de la seule variable du prix de l'argent.
Performance du marché : stabilité des prix, hausses sélectives et baisses marginales coexistent
Alors que la courbe des coûts s'est déplacée vers le bas, les prix des cellules ont suivi trois trajectoires distinctes. Les données de prix de SMM ont montré que depuis le 18 septembre, le prix moyen des cellules G12R s'est maintenu à 0,31 yuan/W, ancré par les niveaux de prix psychologiques en amont et en aval, sans ajustement pendant près d'un mois. Les cellules G12 sont restées largement stables en septembre après avoir reculé par rapport aux sommets de fin août, avant que le prix moyen ne soit relevé à 0,2975 yuan/W le 13 octobre, dans une fourchette de 0,295 à 0,3 yuan/W, en hausse de 1,5 % par rapport au début du mois. Les cellules M10 ont légèrement baissé de 0,2995 yuan/W à 0,2955 yuan/W, soit un mouvement de moins de 2 % pendant la fenêtre des plus fortes baisses de l'argent. Aucun des trois formats n'a suivi les coûts à la baisse de manière synchronisée.
Pourquoi les prix des cellules sont-ils restés résilients ? Les mises à niveau des lignes de production et les réductions de production resserrent l'offre
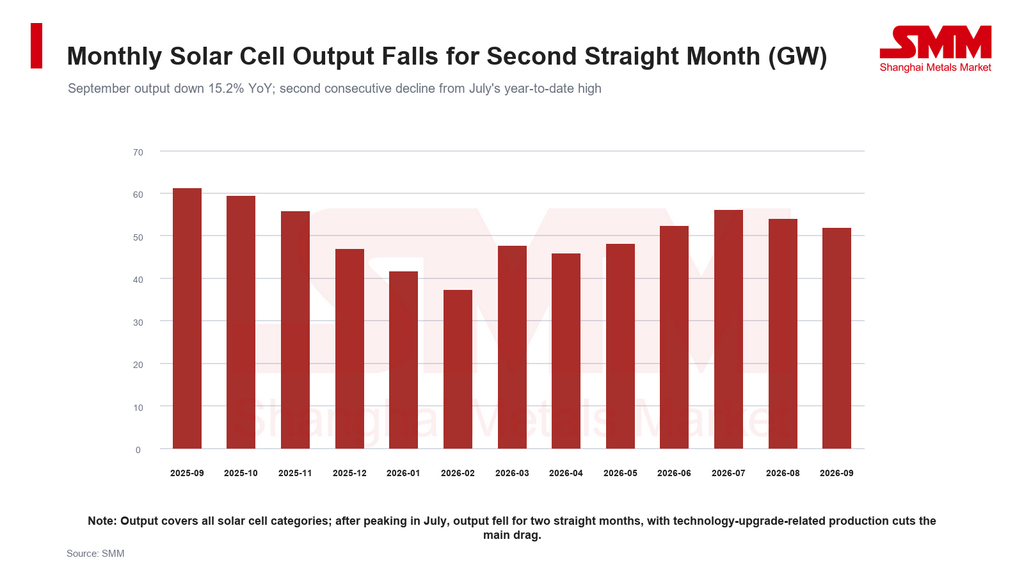
Le premier pilier de la résilience des prix est venu du côté de l'offre. Les données de SMM ont montré que la production chinoise de cellules solaires a baissé de 15,2 % en glissement annuel en septembre, restant sous le sommet de juillet pour un deuxième mois consécutif, tandis que le taux d'utilisation de l'industrie est tombé à 53,5 %, en baisse de 23,04 points de pourcentage par rapport à l'année précédente. Cette réduction provenait principalement des mises à niveau technologiques en cours des lignes de production chez certains fabricants de cellules ; les arrêts temporaires qui en ont résulté ont réduit l'offre effective sur le marché et laissé moins de cargaisons au comptant en circulation qu'auparavant.
Trois formats de cellules, trois dynamiques de marché : 183 faible mais stable, 210R soutenu par l'export et stocks de 210N tendus
Le deuxième pilier est que les trois formats sont portés par des logiques de demande différentes — il n'y a pas de direction unique des prix sur le marché actuellement. Les mouvements de stocks sont un indice clé de cette divergence. Les stocks ont rebondi en septembre, puis ont de nouveau baissé lorsque certains producteurs ont réduit leur production pour des mises à niveau technologiques, que le stockage pré-fêtes a pris le relais et que les commandes à l'export ont été livrées. Au 12 octobre, les stocks de l'industrie étaient en baisse d'environ 31,68 % par rapport à leur sommet de la mi-septembre.
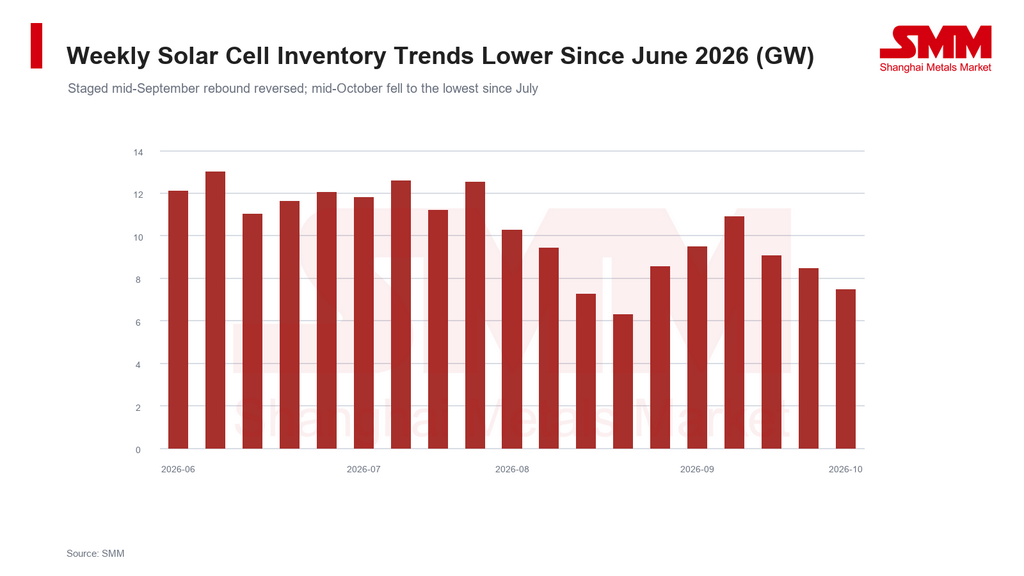
Par format, la demande intérieure de cellules M10 se contracte régulièrement et les volumes de commandes à l'export sont relativement limités ; ni les acheteurs ni les vendeurs ne faisant preuve de beaucoup d'initiative, les prix ont évolué dans une fourchette étroite. Les cellules G12R sont principalement soutenues par les commandes à l'export, les fabricants de cellules donnant la priorité à l'offre existante pour les marchés d'exportation — même lorsque les fabricants de modules nationaux ont tenté d'obtenir des prix plus bas en s'appuyant sur la baisse de l'argent, ils ont eu du mal à obtenir des cargaisons significativement moins chères. Les cellules G12, quant à elles, ont bénéficié de la libération de la demande des projets à grande échelle et du réapprovisionnement des fabricants de modules en octobre ; l'offre au comptant s'est resserrée, poussant les prix à la hausse plutôt qu'à la baisse.
Perspectives
À court terme, la baisse des prix de l'argent contribue à améliorer les coûts des fabricants de cellules, mais ne suffit pas encore à déclencher des baisses généralisées des prix des cellules. Pour le M10, le potentiel limité de hausse de la demande signifie peu de marge de progression des prix, mais les prix évolueront largement dans une fourchette étroite jusqu'à ce que l'offre se rétablisse. Pour le G12R, le soutien des commandes devrait se maintenir jusqu'à la fermeture de la fenêtre d'exportation ; surveillez les changements du rythme des exportations et tout reflux de cargaisons vers le marché intérieur après début novembre. La capacité du G12 à maintenir sa vigueur dépend de la continuité des livraisons des projets à grande échelle et du réapprovisionnement des fabricants de modules. Dans l'ensemble, cette séquence de « baisse de l'argent, cellules stables » ne signale pas un échec de la tarification basée sur les coûts — elle reflète un transfert temporaire du pouvoir de fixation des prix du côté des coûts vers l'offre et la demande structurelles.