1. Introduction
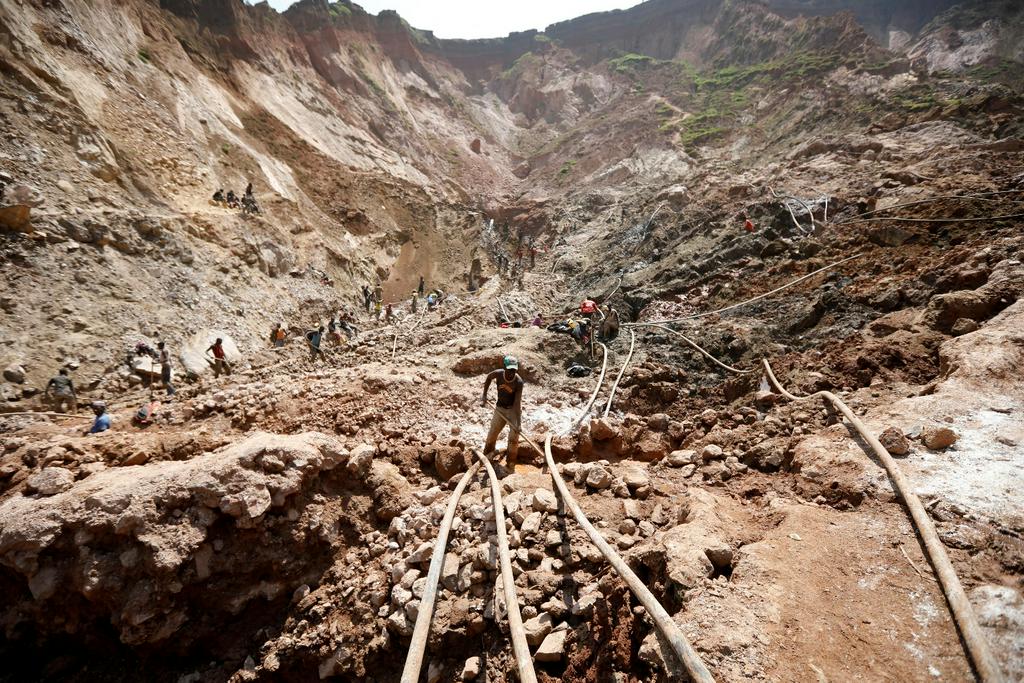
Le coltan, minerai dont sont extraits le tantale et le niobium, occupe une position singulière sur le marché des métaux. C’est un intrant essentiel pour les condensateurs utilisés dans l’électronique et l’aérospatiale. Sa production est fortement concentrée : la République démocratique du Congo (RDC) et le Rwanda représentent ensemble plus de la moitié de la production minière mondiale de tantale, selon les chiffres de l’USGS. Une grande partie du commerce passe encore par des exportateurs de petite et moyenne taille plutôt que par de grandes entreprises adossées à des banques, et la pénétration bancaire formelle sur ce corridor est limitée, ce qui influence autant les modalités de paiement que tout autre aspect de ce commerce.
Cet article présente les structures de paiement actuellement utilisées dans le négoce africain du coltan, la manière dont chacune répartit le risque entre acheteur et vendeur, et les points faibles pratiques. Il est conçu comme un guide de travail pour les négociants opérant sur ce marché, et non comme une étude statistique ; il s’appuie sur les principes établis du financement du commerce ainsi que sur des schémas récurrents dans le secteur.
2. Structures de paiement courantes
Le virement télégraphique (T/T) domine comme méthode privilégiée par les négociants. Plutôt qu’un paiement unique, les vendeurs fractionnent généralement le prix total en deux ou trois tranches liées à des étapes précises : une avance à la signature, une autre tranche contre le connaissement et les documents d’expédition une fois les marchandises chargées, et un solde à l’arrivée ou après l’arrivée au port de destination. Les répartitions varient selon les contrats, mais elles suivent une logique similaire : donner au vendeur suffisamment de liquidités d’avance pour couvrir les taxes d’exportation et la logistique, donner à l’acheteur une assurance documentaire suffisante avant que l’essentiel du paiement ne soit effectué, et laisser une dernière tranche plus modeste pour couvrir tout litige de qualité constaté à l’arrivée.
Cela reflète les principes fondamentaux du financement du commerce. Comme l’indiquent les propres directives du gouvernement américain en matière de financement du commerce, pour un exportateur, toute vente est en réalité un don jusqu’à réception du paiement, et pour un importateur, tout paiement est en réalité un don jusqu’à réception des marchandises. Chaque mode de paiement dans le commerce international n’est en fait qu’une manière différente de combler cet écart. Le paiement intégral d’avance protège entièrement le vendeur mais fait porter tout le risque à l’acheteur. Le compte ouvert, où le paiement n’intervient qu’après l’arrivée des marchandises, fait l’inverse. Le négoce du coltan sur ce corridor se situe entre les deux, en recourant au T/T échelonné pour répartir ce risque plutôt que de le résoudre entièrement en faveur de l’une ou l’autre partie.
3. Séquestre et dispositifs alternatifs
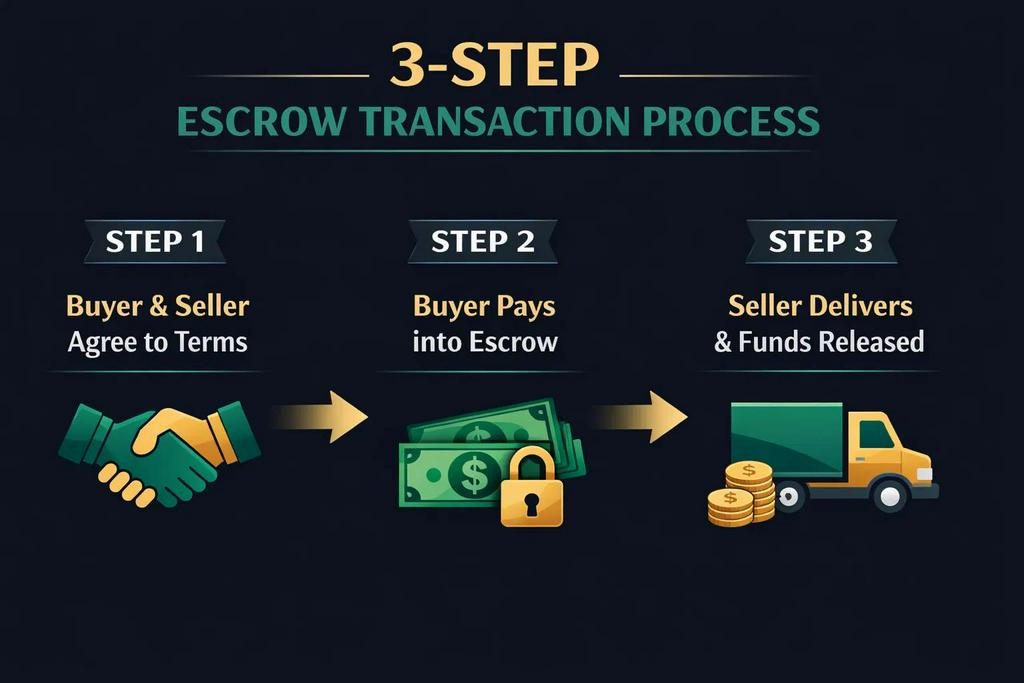
Lorsque les lettres de crédit ne sont pas disponibles, le séquestre et, plus rarement, la garantie physique comblent ce vide. Une structure de séquestre typique confie une partie de la valeur du contrat à un tiers, souvent décrit comme un compte fiduciaire d’avocat, et la libère par étapes à mesure que les jalons d’inspection, de chargement et d’expédition sont atteints. Une structure de garantie fonctionne différemment : l’acheteur vire une avance et dépose séparément une sûreté, parfois en or, d’une valeur supérieure à l’avance elle-même, la garantie étant restituée une fois les documents d’expédition confirmés.
Le séquestre est un outil légitime et établi de longue date dans le financement du commerce, et les recommandations des autorités commerciales américaines sur le paiement d’avance notent expressément que les services de séquestre sont devenus une option reconnue pour les petites opérations d’exportation. Ce mécanisme ne fonctionne toutefois que si le tiers se situe réellement hors du contrôle de l’acheteur comme du vendeur et si les conditions de libération des fonds peuvent être vérifiées de manière indépendante plutôt que sur parole. Un compte séquestre présenté, désigné et effectivement contrôlé par l’une des parties à la transaction diffère d’un compte séquestre administré par une banque que l’acheteur a directement vérifiée. L’appellation est la même. La protection ne l’est pas.
4. Le rôle de l’inspection et de l’analyse
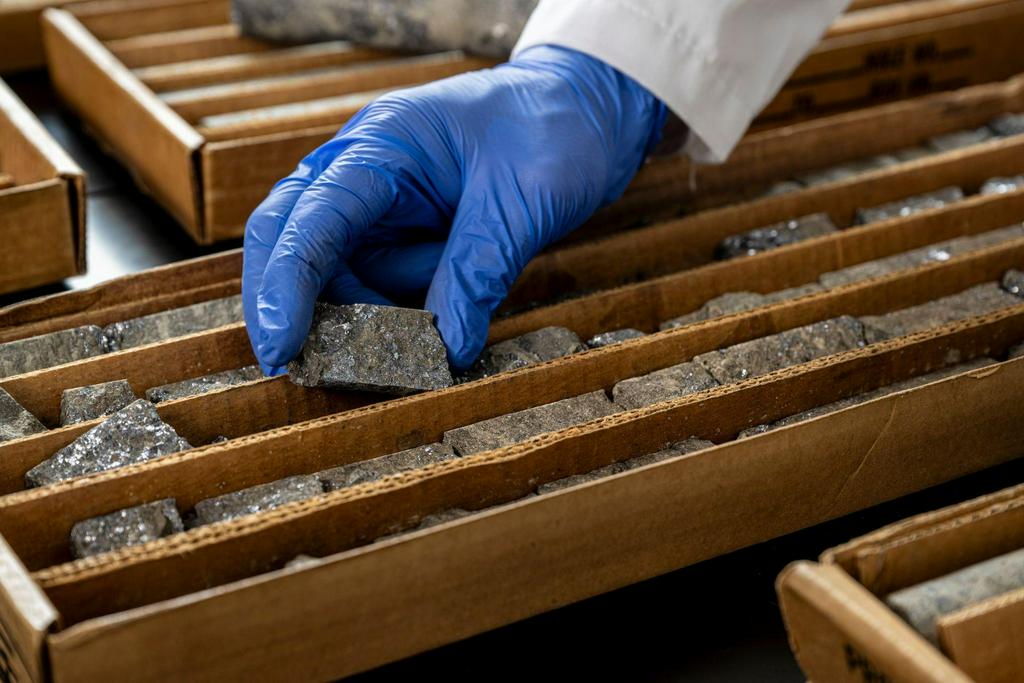
Presque chaque étape de paiement sur ce marché est déclenchée par une forme de vérification indépendante plutôt que par la seule confiance. Les acheteurs, ou leurs représentants désignés, ont généralement le droit d’inspecter le stock dans l’entrepôt du vendeur et de prélever un échantillon pour analyse en laboratoire avant de libérer quoi que ce soit au-delà d’un acompte initial. La teneur a aussi une importance commerciale : le tantale est principalement valorisé selon sa teneur en Ta₂O₅ (pentoxyde de tantale), de sorte qu’un litige sur la qualité et un litige sur le paiement ont tendance à survenir ensemble.
Le paiement contre connaissement est l’autre grand déclencheur. Une fois qu’un connaissement conforme et les documents d’expédition qui l’accompagnent — certificat d’origine, liste de colisage, permis d’exportation et rapport d’analyse — sont présentés, le vendeur a démontré que les marchandises sont à bord et en route, et une nouvelle tranche est libérée. C’est en substance la même logique qui sous-tend une lettre de crédit documentaire, appliquée par virement direct plutôt que par un instrument bancaire. Les sociétés d’inspection tierces existent précisément pour rendre ce type de jalon vérifiable plutôt que tributaire de la parole d’une partie, et leur recours est une pratique courante chaque fois qu’une garantie bancaire n’est pas disponible pour remplir le même rôle.
5. Lettres de crédit, lettres de crédit standby et garanties bancaires
Les lettres de crédit restent, en principe, l’instrument le plus sûr disponible dans le commerce international : une banque s’engage à payer dès la présentation de documents conformes, ce qui élimine entièrement la question de la confiance envers la contrepartie. En pratique, certains vendeurs sur ce marché déclarent régulièrement ne pas pouvoir travailler du tout avec des lettres de crédit, des lettres de crédit standby ou des garanties bancaires.
Il s’agit d’une contrainte réelle, et non d’une simple préférence. Les recherches sur l’accès financier dans le commerce des minerais de la RDC ont documenté une absence quasi totale de services bancaires fonctionnels au niveau artisanal et des petits négociants de la chaîne d’approvisionnement, et des évaluations plus récentes du climat d’investissement en RDC continuent de décrire l’accès au crédit comme limité, même pour les exportateurs enregistrés, avec des coûts d’emprunt élevés et des durées de prêt courtes qui restreignent ce que les vendeurs locaux peuvent offrir comme garantie. Lorsqu’un vendeur ne peut pas faire traiter une lettre de crédit utilisable par une banque correspondante, cette option lui est effectivement fermée, quelle que soit la préférence de l’acheteur. C’est précisément cette lacune que les structures de virement bancaire, de dépôt fiduciaire et de garantie visent à combler.
6. Risque de l’acheteur et du vendeur
Chaque structure répartit le risque quelque part. Une avance importante, par exemple 50 % à la signature, expose l’acheteur à une somme considérable avant même que les marchandises n’aient été expédiées, avec un recours limité si le vendeur ne remplit pas ses obligations. Une structure à paiement différé fait l’inverse : le vendeur expédie et finance la transaction avec seulement un petit acompte en main, en faisant confiance à l’acheteur pour payer le solde une fois les marchandises arrivées et inspectées. Le virement bancaire échelonné se situe entre ces deux extrêmes, et le ratio exact convenu dans une transaction donnée est en réalité une négociation sur le niveau de confiance non garantie que chaque partie est prête à accorder.
Le dépôt fiduciaire et la garantie visent à réduire cet écart sans l’intervention d’une banque, mais ils ne réussissent que s’ils sont correctement administrés. Un agent fiduciaire véritablement indépendant et des conditions de libération vérifiables peuvent protéger efficacement les deux parties. Un arrangement identique sur le papier mais contrôlé par une seule partie peut laisser le risque exactement là où il était, ou le concentrer davantage sur la partie qui agit en premier.
7. Lire les signaux de risque
Quelques schémas méritent d’être surveillés. Premièrement, les prix de matériaux de qualité similaire peuvent varier énormément d’un vendeur à l’autre sur ce marché, parfois d’un ordre de grandeur pour un minerai à teneur comparable en Ta₂O₅. Cet écart à lui seul justifie de vérifier tout prix proposé par rapport à un indice de référence indépendant, tel que les chiffres publiés par l’US Geological Survey, avant de le considérer comme représentatif. Deuxièmement, un refus catégorique d’envisager tout instrument bancaire, associé à un dispositif de séquestre ou de garantie inhabituellement élaboré, constitue une combinaison qui mérite un examen renforcé, même lorsque la contrainte bancaire sous-jacente est réelle. Troisièmement, les coordonnées, l’immatriculation de la société et toute banque de séquestre désignée doivent être vérifiées par des canaux que l’acheteur contrôle, et non uniquement au moyen des informations fournies par le vendeur.
Cela ne signifie pas que toute offre fondée sur le T/T et le séquestre soit problématique. Ces structures existent en raison d’un déficit réel et bien documenté d’accès au financement du commerce dans la région. Mais les mêmes caractéristiques qui en font une réponse sensée à ce déficit — paiements échelonnés, intermédiaires à consonance tierce, urgence à conclure l’opération — sont aussi celles que les acteurs peu scrupuleux du négoce de matières premières ont tendance à copier. Traiter la structure de paiement et la vérification de la contrepartie comme deux contrôles distincts, plutôt que de supposer que l’un implique l’autre, est la discipline qui protège contre les deux.
8. Liste de contrôle pratique
|
Contrôle |
Ce qu’il faut confirmer |
|
Identité de la société |
Immatriculation, licence d’exportation et adresse physique, vérifiées de manière indépendante plutôt que par l’intermédiaire de contacts fournis par le vendeur |
|
Qualité du produit |
Analyse indépendante d’un échantillon fraîchement prélevé, sans se fier uniquement au certificat du vendeur |
|
Inspection |
Recours à une société d’inspection tierce reconnue pour vérifier la quantité, la qualité et le chargement |
|
Séquestre ou garantie |
Banque ou agent confirmé directement par l’acheteur, avec des conditions de libération écrites et comprises par les deux parties |
|
Déclencheurs de paiement |
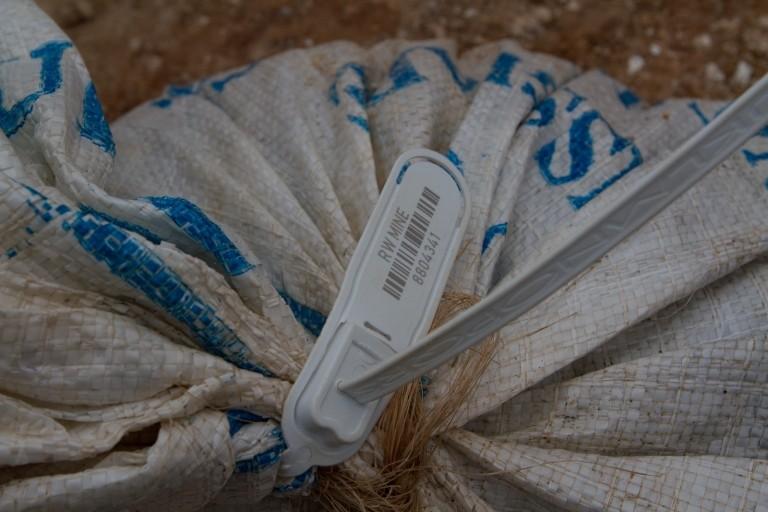
Chaque tranche liée à un événement précis et vérifiable : conteneurs scellés, connaissement conforme, résultat d’analyse |
|
Documentation |
Jeu complet de documents d’exportation demandé et vérifié quant à son authenticité : facture, certificat d’origine, liste de colisage, rapport d’analyse, permis d’exportation, connaissement |
|
Conditions d’expédition |
Clarté sur le fait que l’opération est FOB, CIF ou sur une autre base et sur ce que cela implique quant à qui assure la cargaison et à quel moment |
|
Assurance |
Couverture maritime souscrite directement si l’opération est FOB, puisque la responsabilité passe à l’acheteur une fois les marchandises chargées ; confirmée et examinée si le vendeur la souscrit en CIF |
|
Contrôle des sanctions et LCB-FT |
Vendeur et ses dirigeants vérifiés par rapport aux listes de sanctions, en prêtant attention aux juridictions par lesquelles transitent les paiements ou le séquestre |
|
Règlement des litiges |
Droit applicable et instance d’arbitrage convenus et inscrits au contrat avant tout mouvement de fonds, et non laissés pour plus tard |
|
Conformité minerais de conflit |
Origine tracée et diligence raisonnable OCDE/RMI effectuée séparément de la sécurité du paiement, car il s’agit d’obligations distinctes |
|
Prix |
Tout prix proposé vérifié par rapport à un indice de référence indépendant pour la qualité indiquée avant d’être accepté comme raisonnable |
9. Conclusion
Le virement T/T reste l'épine dorsale des paiements dans le commerce du coltan africain, non parce qu'il est l'instrument le plus sûr disponible en théorie, mais parce que l'accès bancaire restreint dans la région rend les lettres de crédit difficiles à proposer en pratique pour de nombreux vendeurs. Le dépôt fiduciaire, la garantie et le paiement échelonné lié à l'inspection se sont imposés comme des substituts pratiques du marché, chacun remplissant raisonnablement son rôle de partage des risques lorsqu'il est correctement administré. Pour les négociants, la structure de paiement convenue dans un contrat n'est pas une formalité réglée après le prix. C'est le principal outil disponible pour gérer le risque de contrepartie sur un marché où l'alternative conventionnelle adossée aux banques n'est souvent tout simplement pas envisageable, et elle mérite le même niveau d'attention que le minerai lui-même.