Les batteries à l’état solide accélèrent, les chaînes d’approvisionnement divergent fortement – Revue des performances au S1 2026 des entreprises cotées

Publié: Aug 17, 2026 15:16 (GMT+8)
Au S1 2026, les performances des entreprises cotées de la chaîne d’approvisionnement des batteries à l’état solide ont fortement divergé. Les fournisseurs traditionnels de matériaux pour batteries au lithium ont enregistré une forte hausse des bénéfices (Tinci Materials : + de 900 %) grâce au rebond des prix, tandis que les start-up étrangères sont restées lourdement déficitaires (QuantumScape : perte nette de 199 millions de dollars)

Principaux points à retenir : au premier semestre 2026, les performances des sociétés cotées de la chaîne d’approvisionnement des batteries à l’état solide ont montré une forte divergence. Les fournisseurs traditionnels de matériaux pour batteries au lithium ont engrangé une forte croissance de leurs bénéfices (Tinci Materials +>900 %) grâce au rebond des prix, tandis que les jeunes pousses étrangères restaient lourdement déficitaires (perte nette de QuantumScape : 199 M$). Le géant chinois des batteries CATL a régulièrement avancé dans la R&D des batteries tout-solide, tandis que des acteurs des matériaux comme Daoshi Technology et Sinocera ont réalisé des livraisons en petits volumes d’électrolytes solides. Samsung SDI a renoué avec les bénéfices, porté par la demande des systèmes de stockage d’énergie (ESS) et des centres de données d’IA. Globalement, la commercialisation des batteries à l’état solide s’accélère, mais la rentabilité reste encore éloignée.
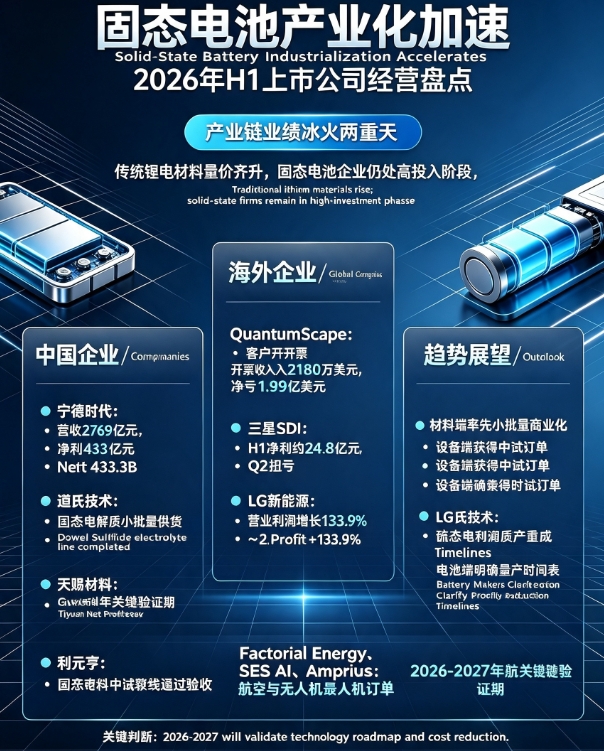


Nous avons observé qu’au premier semestre 2026, les performances opérationnelles des sociétés cotées liées aux batteries à l’état solide ont présenté une divergence « de feu et de glace ». D’une part, les producteurs traditionnels de matériaux pour batteries au lithium ont enregistré une forte croissance de leurs bénéfices, portée par la hausse des prix des produits et la reprise de la demande ; d’autre part, les jeunes pousses axées uniquement sur la technologie solide sont restées dans des phases de pertes et d’investissements élevés, tandis que les collaborations avec les clients et les progrès en matière d’industrialisation se sont nettement accélérés.
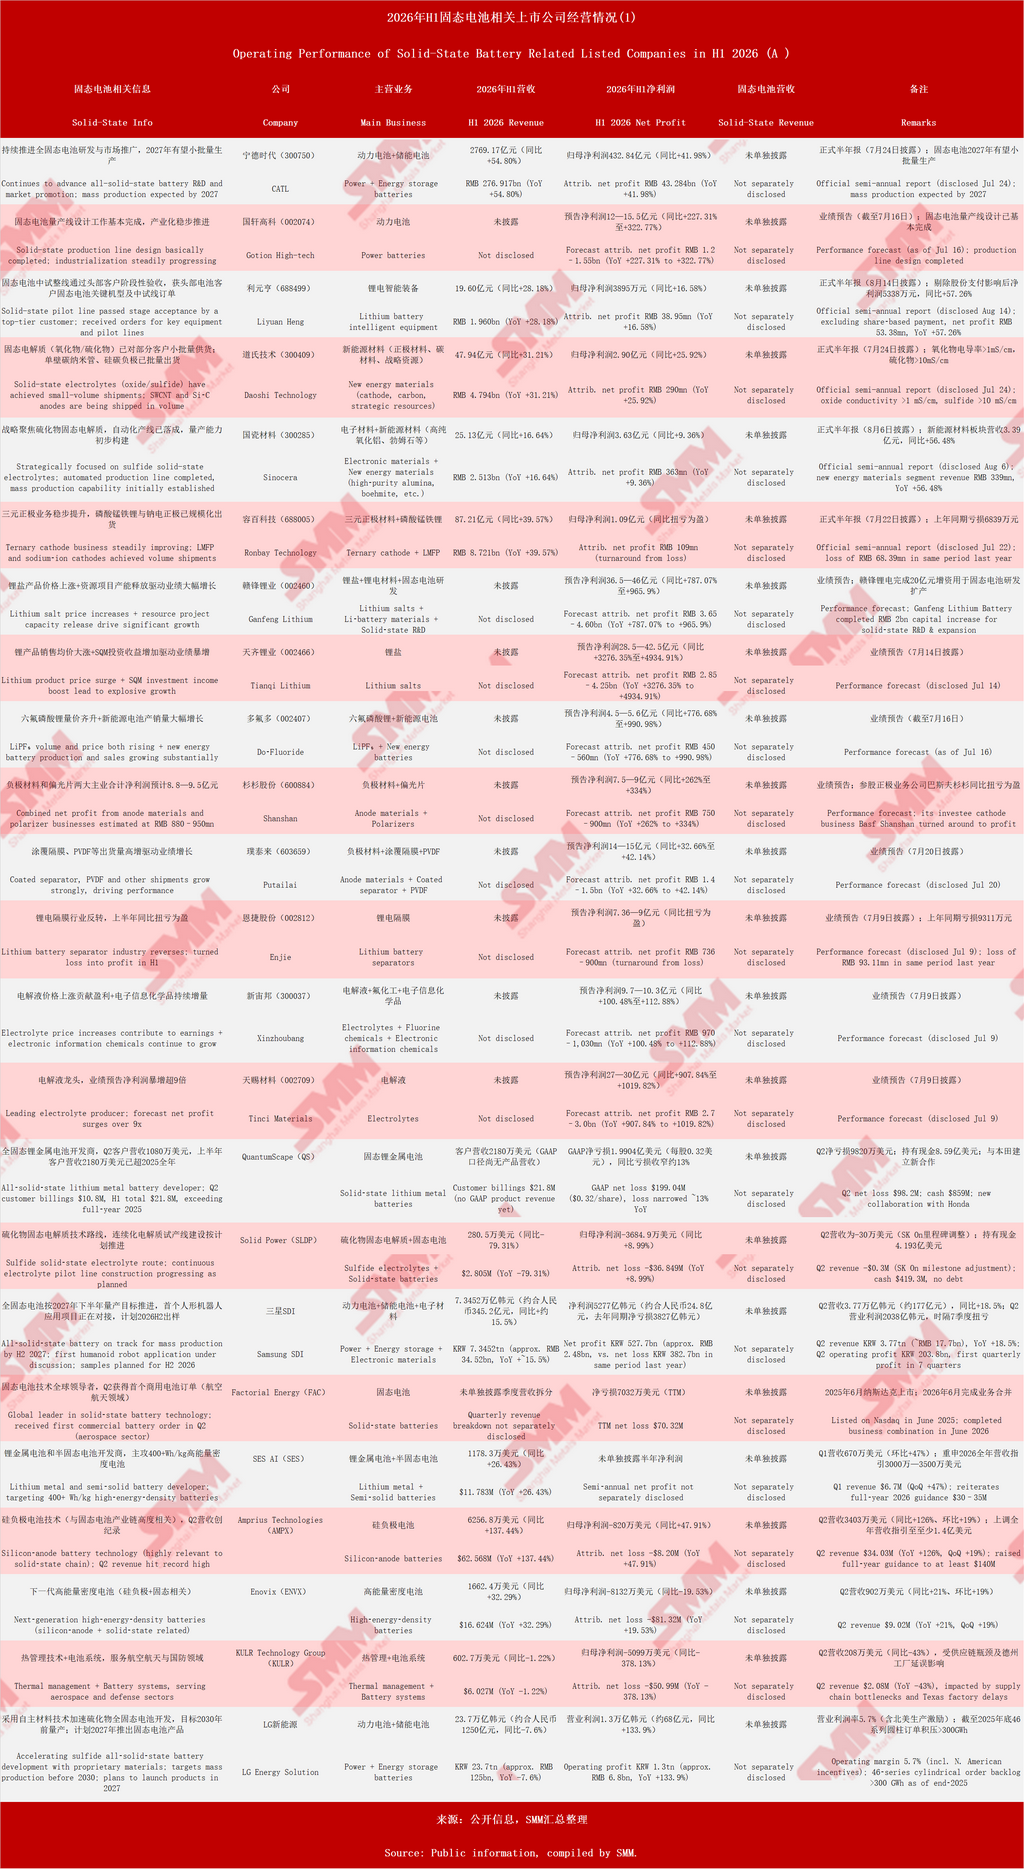


1. Entreprises chinoises : le segment des matériaux en plein essor, les acteurs des batteries montent en puissance
Parmi les entreprises chinoises ayant publié des rapports semestriels officiels ou des prévisions de résultats, CATL a poursuivi sa domination avec un chiffre d’affaires de 276,9 milliards de RMB (+54,8 %) et un résultat net attribuable de 43,3 milliards de RMB (+42,0 %), tout en avançant régulièrement dans la R&D des batteries tout-solide, avec une production de masse ciblée pour 2027. Gotion High-tech et Ronbay Technology sont également passées des pertes aux bénéfices ou ont réalisé une forte croissance. Fait notable, le segment des matériaux a été le plus éclatant : Daoshi Technology a publié un chiffre d’affaires de 4,79 milliards de RMB (+31,2 %), avec des électrolytes solides (oxyde >1 mS/cm, sulfure >10 mS/cm) déjà fournis en petits volumes, et des nanotubes de carbone monoparoi ainsi que des anodes silicium-carbone expédiés en volume. Le chiffre d’affaires des matériaux pour énergies nouvelles de Sinocera a bondi de 56,5 %, et sa ligne automatisée d’électrolyte sulfuré a été achevée. Des acteurs traditionnels de la chimie du lithium comme Tinci Materials et Do-Fluoride ont vu leur résultat net se multiplier par plusieurs fois (voire par dix) grâce à la hausse des prix de l’hexafluorophosphate de lithium et des électrolytes. Le fabricant d’équipements Liyuan Heng a obtenu des commandes de lignes pilotes de batteries à l’état solide auprès de clients de premier plan et a passé avec succès la réception, ce qui montre que les fournisseurs d’équipements bénéficient déjà de la vague d’industrialisation des batteries solides.
2. Entreprises étrangères : entre pertes et bénéfices, stade précommercial
QuantumScape, basée aux États-Unis, bien que toujours sans chiffre d’affaires de produits, a réalisé des facturations clients de 21,8 M$ au premier semestre, dépassant l’ensemble de l’exercice 2025, avec une perte nette réduite à 199 M$ et une trésorerie solide (859 M$), ainsi qu’une nouvelle collaboration avec Honda ; sa ligne pilote Eagle Line a atteint un taux d’utilisation des équipements supérieur à 90 %. Le chiffre d’affaires de Solid Power a reculé, mais les collaborations ont progressé régulièrement. Samsung SDI a opéré un redressement avec un bénéfice net de 527,7 milliards de KRW au premier semestre (~2,48 milliards de RMB), enregistrant au deuxième trimestre son premier bénéfice d’exploitation trimestriel depuis sept trimestres, porté par la forte demande de batteries haute puissance (ESS/UPS/BBU) pour les centres de données d’IA ; l’entreprise vise toujours une production de masse des batteries tout-solide d’ici le second semestre 2027. Le bénéfice d’exploitation de LG Energy Solution a bondi de 133,9 %, avec un carnet de commandes de cellules cylindriques de série 46 dépassant 300 GWh. Factorial Energy, SES AI et Amprius, bien que déficitaires, ont obtenu des commandes dans les drones et l’aviation, avec des technologies d’anodes en silicium et en lithium-métal en progression continue.
3. Tendances et perspectives
Globalement, l’industrie des batteries à l’état solide est passée du « battage conceptuel » aux « progrès concrets ». Les fournisseurs de matériaux ont pris les devants dans la commercialisation partielle (électrolytes, anodes en silicium, nanotubes de carbone), les fabricants d’équipements ont reçu des commandes de lignes pilotes et les grands acteurs des batteries ont fixé des calendriers précis de production de masse. Toutefois, il faut reconnaître que les revenus à grande échelle issus des batteries à l’état solide restent à matérialiser et que la plupart des entreprises dépendent encore de leurs activités traditionnelles pour leurs bénéfices. Nous estimons que la période 2026-2027 sera une phase de validation cruciale pour les batteries à l’état solide : la certitude technologique et la rapidité de réduction des coûts détermineront les gagnants finaux. Les investisseurs devraient se concentrer sur les entreprises disposant de brevets sur les matériaux de base, de capacités en équipements et de relations clients étroites, tout en restant prudents face aux risques de surévaluation.

**Note :** Pour plus de détails ou pour toute question concernant le développement des batteries à l’état solide, veuillez contacter :
Téléphone : 021-20707860 (ou WeChat : 13585549799)
Contact : Chaoxing Yang. Merci !


 

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Revue de l'industrie des batteries à l'état solide pendant les vacances de la fête nationale : forte impulsion politique mais progrès industriel lent [Analyse SMM]
il y a 17 heures
Revue de l'industrie des batteries à l'état solide pendant les vacances de la fête nationale : forte impulsion politique mais progrès industriel lent [Analyse SMM]
Lire la suite
Revue de l'industrie des batteries à l'état solide pendant les vacances de la fête nationale : forte impulsion politique mais progrès industriel lent [Analyse SMM]
[SMM Analyse : Bilan de l’industrie des batteries à l’état solide pendant les vacances de la fête nationale : forte impulsion politique mais progrès industriel lent] Pendant les vacances de la fête nationale, le secteur des batteries à l’état solide a affiché un schéma de « politiques dynamiques, industrie lente ». Le 15e plan quinquennal de sept ministères vise une montée en échelle complète des batteries à l’état solide d’ici 2030 ; la ligne de production de sulfure de Guoci a été achevée, la ligne de polymères de classe GWh de Chunli a démarré sa production, un projet de 100 GWh a été signé, et hors de Chine, la coopération Samsung SDI/EcoPro ainsi que la validation sur véhicule réel de BMW ont progressé. Cependant, les matériaux connaissent une « hausse des volumes et une baisse des prix », et le passage du pilote à la production de masse nécessite encore 2 à 3 ans, la réduction des coûts, le rendement et la validation par les clients restant les trois principaux obstacles à surmonter.
il y a 17 heures
EcoPro BM et Samsung SDI signent un protocole d'accord pour développer des matériaux de batteries à l'état solide
06 Oct 2026 12:30 (GMT+8)
EcoPro BM et Samsung SDI signent un protocole d'accord pour développer des matériaux de batteries à l'état solide
Lire la suite
EcoPro BM et Samsung SDI signent un protocole d'accord pour développer des matériaux de batteries à l'état solide
EcoPro BM a annoncé le 6 octobre la signature d'un protocole d'accord avec Samsung SDI pour développer des matériaux destinés aux batteries à électrolyte solide. Cette collaboration porte sur les matériaux de cathode, les électrolytes cathodiques et les électrolytes de séparateur. Samsung SDI se concentrera sur le développement des cellules de batterie et les technologies de production de masse, tandis qu'EcoPro BM développera les matériaux de base. Les deux entreprises coopéreront sur le développement, l'évaluation de la qualité et la préparation à la production, avec pour objectif la commercialisation de batteries à électrolyte solide à base de sulfure en 2027.
06 Oct 2026 12:30 (GMT+8)
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
05 Oct 2026 08:59 (GMT+8)
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
Lire la suite
Série sur la prochaine décennie des batteries à l'état solide, partie 7 sur 9 : paysage concurrentiel mondial — la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud [Analyse SMM]
[SMM Analyse : Batterie à l'état solide, série sur la prochaine décennie, 7 sur 9 : Paysage concurrentiel mondial — La « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud] Le développement des batteries à l'état solide dans le monde se mesure-t-il aux brevets, déterminant ainsi l'aboutissement de la trajectoire technologique de chaque pays ? Actuellement, la concurrence mondiale se caractérise par une avance quantitative de la Chine, tandis que le Japon et la Corée du Sud détiennent des positions clés en matière de brevets. La Chine suit une approche à double voie, avec des batteries solide-liquide déjà produites en série et des batteries tout-solide en phase de rattrapage ; le Japon mise résolument sur la technologie au sulfure, la Corée du Sud vise les deux marchés, et l'Europe et les États-Unis adoptent une stratégie d'importation de technologies associée à une fabrication locale. La période 2027-2028 constitue une fenêtre critique, où les brevets, la vitesse d'industrialisation et la capacité de production de sulfure de lithium décideront de l'issue.
05 Oct 2026 08:59 (GMT+8)

