Points clés : le développement des batteries à l'état solide à l'échelle mondiale utilisera-t-il les brevets comme critère pour déterminer le point d'aboutissement de la feuille de route technologique de chaque pays ? Actuellement, la concurrence mondiale se caractérise par une avance de la Chine en quantité, tandis que le Japon et la Corée du Sud détiennent des positions clés en matière de brevets. La Chine poursuit une approche à double voie, avec des batteries solide-liquide déjà produites en série et des batteries tout-solide en phase de rattrapage ; le Japon mise sur la voie des sulfures, la Corée du Sud cible un double marché, et l'Europe et les États-Unis adoptent une stratégie d'importation de technologies associée à une fabrication locale. 2027-2028 constitue une fenêtre critique, où les brevets, la vitesse d'industrialisation et la capacité de production de sulfure de lithium décideront de l'issue.
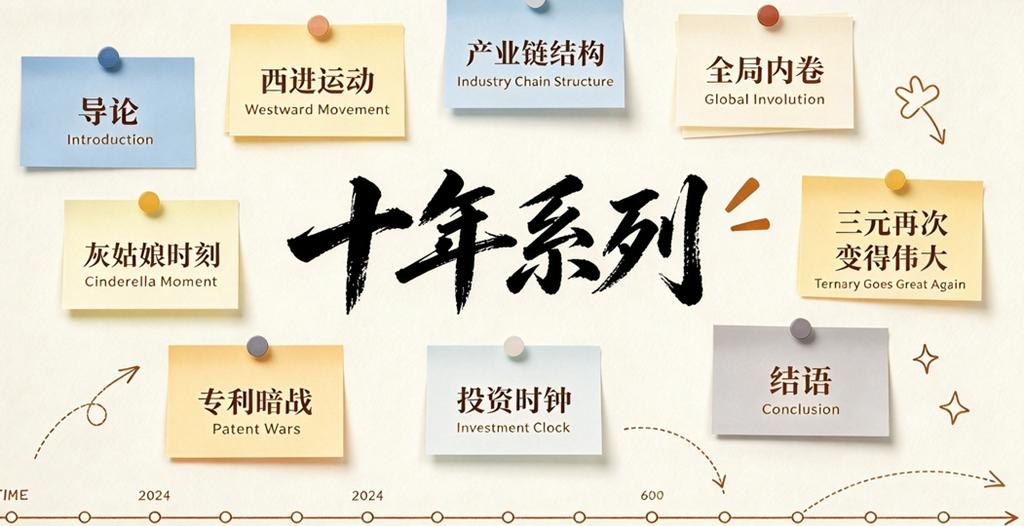
SMM a récemment examiné l'avenir des batteries à l'état solide et compilé une série de perspectives sur dix ans. En s'appuyant sur le développement actuel de l'industrie des batteries au lithium, notamment la rivalité entremêlée entre les filières LFP et ternaire, qui a écrit un chapitre épique au fil des ans. Dans la longue histoire des batteries au lithium liquide conventionnelles, les batteries solide-liquide et à l'état solide entreront en scène, esquissant une nouvelle génération de batteries à haute énergie spécifique.
La série sur dix ans sera divisée en neuf parties : introduction, mouvement vers l'ouest, structure de la chaîne industrielle, involution à l'échelle de l'industrie, moment Cendrillon, le retour en grâce du ternaire, guerre de l'ombre des brevets, horloge d'investissement et conclusion.
Introduction : les rêves finiront par éclairer la réalité : pourquoi nous devons repenser la logique industrielle des batteries à l'état solide - l'écart entre l'idéal et la réalité, et le résultat est que les rêves éclairent la réalité
Partie 1 : Reproduira-t-elle le mouvement vers l'ouest des batteries liquides : la logique de la concentration à l'ouest - les batteries à l'état solide reproduiront-elles le « mouvement vers l'ouest » des batteries au lithium liquide ?
Partie 2 : Une bonne occasion de corriger la structure de pouvoir déformée de la chaîne industrielle : structure de pouvoir de la chaîne industrielle - profits exceptionnels en amont, compression au milieu, retards de paiement en aval ?
Partie 3 : Avertissement d'une involution à l'échelle de l'industrie à la manière du photovoltaïque : les batteries à l'état solide entreront-elles dans une involution à l'échelle de l'industrie à la manière du photovoltaïque ?
Partie 4 : Le retour de Cendrillon dans les filières technologiques : le « moment Cendrillon » des batteries à l'état solide - quelle filière technologique suivra la voie du retour du LFP ?
Partie 5 : Le ternaire pourrait redevenir grand : les batteries ternaires peuvent-elles « redevenir grandes » grâce aux batteries à l'état solide ?
Partie 6 : Paysage concurrentiel mondial - la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud
Partie 7 : Entrer tôt sur le marché vous montrera qui vous serez dans dix ans : horloge d'investissement - le « modèle en cinq étapes » de l'industrialisation des batteries à l'état solide
Conclusion : Une piste entièrement nouvelle : les batteries à l'état solide ne sont pas une « simple suite » des batteries au lithium liquide
Cet article est la sixième partie de la série sur le paysage concurrentiel mondial des batteries à l'état solide - la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud, en passant en revue les brevets du LFP, un processus plein de rebondissements . La Chine a franchi les barrières de brevets étrangers du LFP grâce à un ensemble de mesures politiques : d'abord, elle a engagé des procédures d'invalidation de brevets au niveau national et, en 2011, a déclaré invalide le brevet central d'Hydro-Québec, éliminant ainsi les obstacles locaux ; à l'étranger, elle a débloqué la situation par des accords, des licences et des acquisitions, comme Dynanonic et Wanrun New Energy qui ont obtenu des licences de l'alliance LiFePO4+C, et Wanxiang qui a acquis A123 pour obtenir directement les brevets essentiels ; en même temps, elle a insisté sur la technologie originale, l'équipe de Chen Liquan de l'Académie chinoise des sciences ayant utilisé le dopage au sodium et d'autres approches pour contourner les brevets d'origine. Enfin, elle a attendu l'expiration des brevets de base en 2017 et des brevets de revêtement au carbone en 2022, puis s'est lancée à l'échelle mondiale avec des avantages de coût et d'échelle, dominant finalement le marché mondial du LFP.
Retour sur l'article précédent, le sixième des neuf articles de la série décennale sur les batteries à l'état solide : les batteries ternaires peuvent-elles « redevenir grandes » grâce aux batteries à l'état solide ? Le ternaire a été structurellement comprimé par le LFP au stade des batteries au lithium liquide, et sa part a peu de chances de redevenir majoritaire. Les batteries à l'état solide catalysent son « second positionnement » : le ternaire à haute teneur en nickel et les matériaux à base de manganèse riches en lithium sont naturellement compatibles avec les systèmes à l'état solide, et les batteries solide-liquide offrent une croissance transitoire. Des scénarios tels que les eVTOL, les robots humanoïdes et les véhicules électriques haut de gamme, qui ont une demande rigide en densité énergétique et sont insensibles aux prix, constitueront une base solide pour la voie spécialisée haut de gamme du ternaire.
Partie 6 : Paysage concurrentiel mondial - la « guerre de l'ombre des brevets » et la course à l'industrialisation entre la Chine, le Japon et la Corée du Sud
I. Paysage des brevets : l'écart de qualité derrière l'avance en quantité
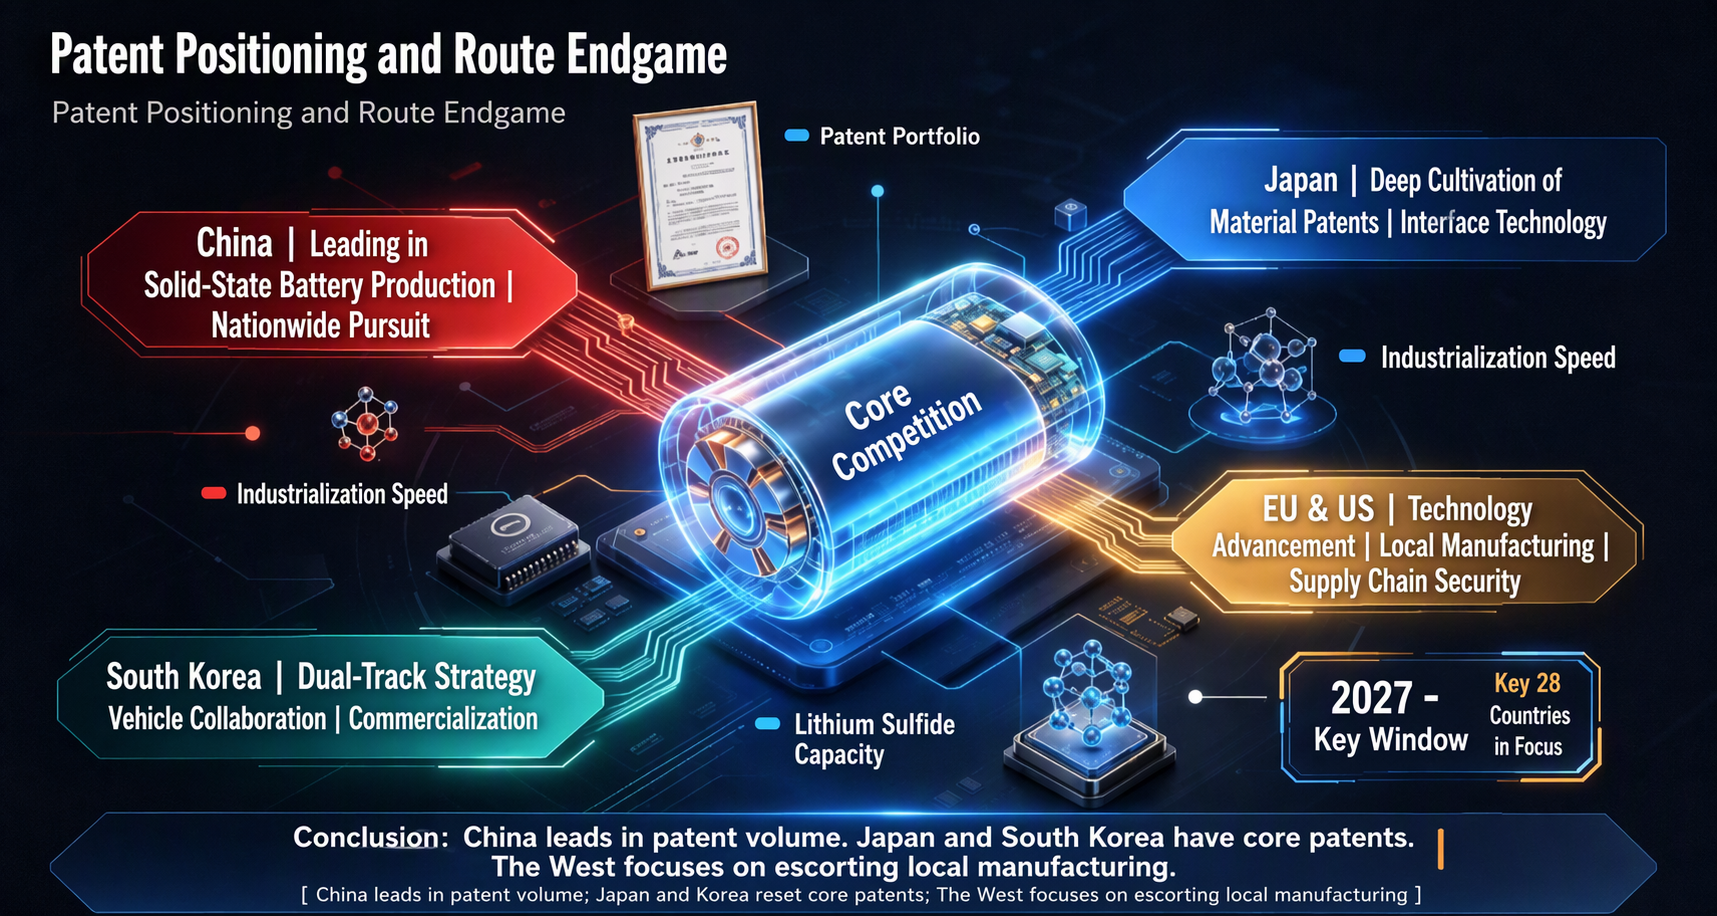
La concurrence mondiale dans les batteries à l'état solide est avant tout une guerre de l'ombre des brevets. La caractéristique la plus contre-intuitive de cette guerre de l'ombre est que la Chine a déjà gagné en quantité, mais reste encerclée en qualité.
En mars 2026, Ouyang Minggao, académicien de l'Académie chinoise des sciences, a révélé lors d'une réunion d'échange entre experts et médias du China EV100 que les brevets nouvellement publiés par la Chine pour les batteries tout-solide représentaient 44 % du total mondial, dépassant le Japon pour se classer au premier rang mondial. Les demandes de brevets de la Chine dans le domaine des batteries au lithium à l'état solide ont atteint 3 341, se classant aux côtés du Japon (3 225) parmi les deux premiers mondiaux, chacun représentant près de 20 %.
Mais la guerre des brevets n'a jamais consisté à savoir qui possède la pile de documents la plus épaisse. Sur les indicateurs qui représentent le mieux la qualité de l'innovation technologique, le paysage s'inverse. Une analyse systématique de l'équipe de recherche de Chen Wei à la bibliothèque de Wuhan de l'Académie chinoise des sciences montre que le Japon se classe premier avec 4 373 brevets à haute valeur (score de valeur de brevet de 9 à 10), suivi des États-Unis (3 860) et de la Corée du Sud (2 185), tandis que la Chine (1 471) ne se classe que quatrième. Dans les dépôts de demandes de brevets prioritaires, qui reflètent l'originalité, les États-Unis (5 823) et le Japon (4 328) sont largement en tête, tandis que la Chine (480) affiche un écart significatif.
Cette configuration « grande mais pas forte » trouve ses racines dans les différences de stratégies de portefeuille de brevets. Les entreprises japonaises (telles que Toyota et Panasonic) font preuve d'une accumulation profonde et d'une vision mondiale, ayant réalisé d'importants déploiements de brevets fondamentaux dès avant 2006 et construisant activement des barrières de propriété intellectuelle dans plusieurs régions, notamment en Chine, aux États-Unis et en Europe. Les géants sud-coréens (Samsung et LG) se concentrent sur les deux marchés principaux que sont leur pays d'origine et les États-Unis. En revanche, bien que la Chine compte six institutions parmi les 20 premières mondiales (comme l'Académie chinoise des sciences, CATL et BYD), leurs portefeuilles de brevets sont fortement concentrés sur le marché chinois, plus de 97 % des brevets de l'Académie chinoise des sciences n'étant déposés qu'en Chine, ce qui indique un manque évident de protection mondiale.
Le fossé de brevets de Toyota est l'ancre clé pour comprendre cette bataille secrète. Toyota détient à lui seul plus de 1 300 brevets sur les batteries à l'état solide, et près de 70 à 80 % des brevets essentiels mondiaux sur les sulfures sont fermement entre les mains d'entreprises japonaises telles que Toyota, Panasonic et Idemitsu Kosan. Ces brevets couvrent chaque période critique, des formulations de matériaux d'électrolyte aux procédés d'empilement, des structures d'emballage aux équipements de production, et sont pour la plupart des brevets essentiels et indispensables sur les sulfures. Toute entreprise souhaitant suivre la voie des sulfures pour fabriquer des batteries tout-solide doit soit payer des droits de licence - les estimations du secteur évaluent la redevance de brevet à au moins 5 % par cellule de batterie - soit consacrer un temps et des ressources considérables à emprunter des voies périphériques de contournement.
D'après les données du paysage des brevets, Toyota arrive largement en tête avec 2 077 familles de brevets, suivi de Panasonic avec 1 579, tandis que LG Energy Solution (804), Samsung SDI (759) et Samsung Electronics (501) forment le deuxième échelon. Les cinq premiers déposants représentent ensemble 73 % du total des brevets détenus par les principaux déposants, une concentration extrêmement élevée, ce qui signifie qu'il est difficile pour les nouveaux entrants d'ébranler le paysage existant par le seul volume. Il convient de noter que les entreprises sud-coréennes accélèrent leur rattrapage - le taux de dépôt de Samsung SDI au cours des trois dernières années est 3,4 fois supérieur à son taux antérieur, et celui de LG Energy Solution est 3,1 fois supérieur.
Le risque direct de ce paysage de brevets pour les entreprises chinoises de batteries à l'état solide est le suivant : la production et la vente en série font face à un encerclement par les brevets des entreprises japonaises et sud-coréennes, et les choix de filières technologiques sont contraints. Le résumé d'un initié du secteur est assez précis : la Chine a gagné la façade en termes de quantité de brevets, tandis que le Japon s'est emparé de la substance grâce aux brevets essentiels.
La Chine pourrait utiliser son expérience dans l'industrie du LFP pour franchir les barrières de brevets, d'une manière typiquement chinoise.
II. La course à l'industrialisation : l'« approche à double voie » de la Chine et la « concentration sur une filière » du Japon et de la Corée du Sud
Si le paysage des brevets représente une répartition statique du stock existant, la course à l'industrialisation est une compétition dynamique pour la croissance incrémentale. Dans cette course, la Chine, le Japon et la Corée du Sud ont emprunté des voies nettement différentes.
Les producteurs chinois ont adopté une « approche à double voie » : les batteries semi-solides ont atteint la production de masse et l’installation sur véhicules grâce à un dépassement par la courbe, tandis que les batteries tout-solide accélèrent leur rattrapage. La logique de cette stratégie est que 90 % des étapes de fabrication des batteries semi-solides peuvent réutiliser les lignes de production existantes pour électrolyte liquide, avec des coûts supérieurs de seulement 20 à 30 % à ceux des batteries liquides haut de gamme, ce qui en fait un marché de croissance « au présent progressif » ; les batteries tout-solide, en revanche, sont une « option à long terme » qui déterminera le positionnement concurrentiel futur.
Dans le domaine du tout-solide, la construction de lignes pilotes par les grands acteurs chinois progresse de manière intensive. La ligne pilote de 5 GWh de batteries tout-solide au sulfure de CATL est en mise en service continue, avec des échantillons de laboratoire de classe 500 Wh/kg déjà validés et un rendement de ligne pilote d’environ 60 à 70 % ; l’entreprise vise à dépasser 90 % de rendement au quatrième trimestre 2026. La ligne pilote de 2 GWh de batteries tout-solide au sulfure de BYD à Shenzhen Pingshan a officiellement démarré sa production en février 2026, devenant la première ligne pilote de production de batteries tout-solide au sulfure de qualité automobile en Chine, avec un rendement déjà supérieur à 90 % et un véhicule prototype atteignant une autonomie CLTC de 1 218 km. La première phase de la ligne de production de masse de 20 GWh à Bishan, Chongqing, devrait commencer sa construction au troisième trimestre 2026.
Lian Yubo, scientifique en chef de BYD, a donné une évaluation pragmatique du rythme d’industrialisation : « L’industrialisation des batteries tout-solide est entrée dans une phase critique. Parvenir à une application généralisée d’ici trois ans est relativement difficile ; cinq ans est plus réaliste. Nous sommes entrés dans la phase d’assaut à grande échelle, avec une installation en petite série en 2027 et une popularisation à grande échelle d’ici 2030. »
La stratégie du Japon consiste à concentrer les ressources sur la voie du sulfure. Toyota et Idemitsu Kosan mènent conjointement des travaux de R&D depuis plus de dix ans, formant une chaîne complète de brevets allant des matériaux de base d’électrolyte au sulfure jusqu’aux procédés de production de masse. En janvier 2026, la batterie tout-solide de Toyota a officiellement obtenu un permis de production de masse délivré conjointement par le ministère japonais de l’Économie, du Commerce et de l’Industrie et le ministère du Territoire, des Infrastructures, des Transports et du Tourisme, avec une densité énergétique de 480 à 500 Wh/kg, une charge à 80 % en 10 minutes et une rétention de capacité dépassant encore 90 % après 2 000 cycles. Toyota prévoit d’appliquer les batteries tout-solide aux modèles phares de Lexus en 2027-2028 et d’atteindre une capacité de 10 GWh d’ici 2030. Côté matériaux, Toyota et Sumitomo Metal Mining développent conjointement des matériaux de cathode à haute durabilité pour batteries tout-solide, avec une production de masse à grande échelle prévue à partir de l’exercice 2028 ; le sulfure de lithium sera fourni de manière stable par Idemitsu Kosan.
La Corée du Sud a adopté une stratégie de « double marché ». Samsung SDI se concentre sur la voie du sulfure et a explicitement prévu d’atteindre la production de masse de batteries tout-solide en 2027, avec des dépenses de R&D au premier trimestre 2026 en hausse de 21,8 %, soit la plus forte croissance parmi les trois entreprises sud-coréennes de batteries. LG Energy Solution, tout en avançant dans la R&D sur le tout-solide, oriente davantage de ressources vers le marché nord-américain des systèmes de stockage d’énergie (ESS), prévoyant de sécuriser plus de 50 GWh de capacité ESS en Amérique du Nord d’ici fin 2026. Les deux entreprises visent simultanément les marchés domestique et américain, cherchant un équilibre entre leadership technologique et mise en œuvre commerciale.
L’Europe et les États-Unis avancent par une combinaison « usines de batteries américaines + constructeurs automobiles européens ». La gigafactory de 48 GWh de ProLogium Technology à Dunkerque a reçu environ 1,4 milliard de yuans de subventions du gouvernement français, illustrant la voie typique de l’Europe pour entrer sur le marché des batteries à l’état solide par « introduction de technologie + fabrication locale ».
III. Perspectives du paysage concurrentiel : divergence et convergence de trois voies
En tenant compte des trois dimensions que sont le paysage des brevets, la stratégie d’industrialisation et les contraintes matérielles, le paysage concurrentiel mondial des batteries à l’état solide au cours de la prochaine décennie pourrait se dessiner comme suit :
La Chine dominera la production de masse des batteries semi-solides et la voie de l’oxyde. L’avantage de la Chine réside dans la vitesse d’industrialisation et l’avantage de précurseur dans les batteries semi-solides. Les batteries semi-solides ont déjà atteint la production de masse et l’installation sur véhicules, générant des livraisons réelles dans des scénarios tels que l’économie de basse altitude et les véhicules particuliers haut de gamme. La voie de l’oxyde, en raison de sa difficulté d’ingénierie relativement faible et de ses coûts maîtrisables, est également une direction où les entreprises chinoises se concentrent. Cependant, la fenêtre de cet avantage est limitée : la Chine doit établir des barrières suffisantes en matière de coûts et d’échelle avant que la technologie tout-solide au sulfure n’arrive à maturité.
Le Japon et la Corée du Sud domineront les brevets technologiques de base sur la voie du sulfure. Les dépôts de brevets fondamentaux de Toyota, Panasonic et Idemitsu Kosan dans des domaines clés tels que les électrolytes au sulfure, les matériaux d’anode et de cathode et les technologies d’interface constituent des barrières de propriété intellectuelle difficiles à contourner. Même si les entreprises chinoises parviennent à développer de manière indépendante des procédés de fabrication pour les batteries tout-solide au sulfure, elles pourraient encore être confrontées à des négociations de licences de brevets lors de la commercialisation. Samsung SDI et LG Energy Solution, bien qu’en retrait par rapport à Toyota en nombre de brevets, ont montré une accélération significative des taux de dépôt au cours des trois dernières années, indiquant qu’elles rattrapent rapidement leur retard.
L’Europe et les États-Unis entreront sur le marché par « introduction de technologie + fabrication locale ». L’obtention par ProLogium Technology de subventions du gouvernement français pour construire une gigafactory à Dunkerque est un cas typique de ce modèle. L’Europe et les États-Unis disposent de réserves relativement faibles en brevets fondamentaux sur les batteries à l’état solide, mais ils détiennent des avantages en matière de marques automobiles, de canaux de marché et d’outils politiques, leur permettant de participer à la concurrence en introduisant des technologies asiatiques et en localisant la fabrication.
D’un point de vue temporel, 2027-2028 constituera la première fenêtre critique pour l’industrialisation mondiale des batteries à l’état solide. Les calendriers de production de masse des grands acteurs tels que Toyota, Samsung SDI, CATL et BYD sont concentrés sur cette période. Mais comme l’a souligné Zeng Yuqun lors du Forum de Davos de Dalian en 2026, l’ensemble de l’industrie n’en est actuellement qu’au niveau 4 de maturité technologique, et « passer de 4 à 9 » n’est pas une question de volume d’ingénierie, mais de rendement, de coût et de chaîne industrielle. Dans cette ascension du niveau 4 au niveau 9, la guerre de l’ombre des brevets détermine qui est qualifié pour concourir, la vitesse d’industrialisation détermine qui franchit la ligne d’arrivée en premier, et la capacité de sulfure de lithium détermine combien de concurrents peuvent prendre le départ simultanément.
Le prochain article abordera : Entrer tôt sur le terrain, c’est se voir dix ans plus tard : l’horloge de l’investissement — le « modèle en cinq étapes » de l’industrialisation des batteries à l’état solide
Enfin, je souhaite recommander la conférence premium de SMM. Progrès actuels et quelques entreprises et représentants participants :
Tél : 021-20707860 (ou ajoutez WeChat 13585549799) Yang Chaoxing, merci !
Informations connexes