Le marché étranger des matières premières de tungstène se tend plus rapidement, et les prix continuent de s’envoler dans un schéma dominé par les vendeurs
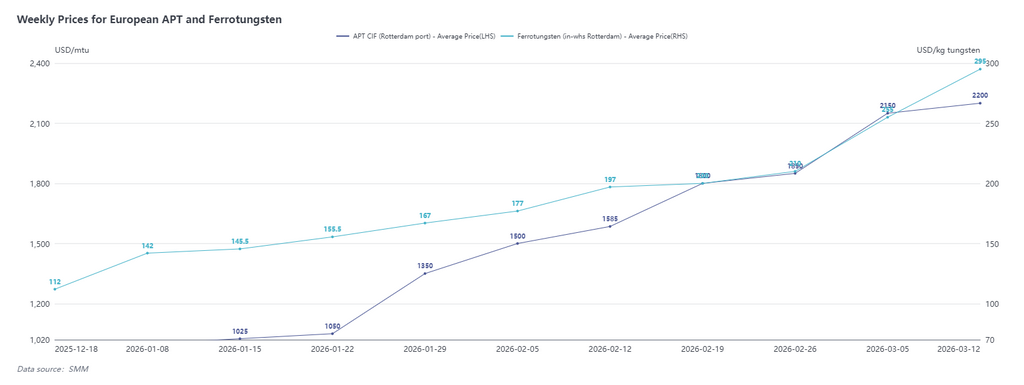
Au 13 mars, les données du SMM montraient que le prix du paratungstate d’ammonium (APT) CIF Rotterdam était de 2 150-2 250 $/mtu, avec un prix moyen de 2 200 $/mtu, en hausse de 50 $ par rapport au 6 mars ; le ferrotungstène (entrepôt de Rotterdam) était coté à 280-310 $/kg de tungstène, avec une moyenne de 295 $/kg de tungstène, en hausse de 40 $ par rapport au 6 mars.
En outre, la dernière enquête du SMM du 16 mars a montré que les offres FOB indiennes pour les déchets de plaquettes en alliage de tungstène avaient atteint 142-158 $/kg, tandis que les offres européennes pour les déchets de plaquettes en alliage de tungstène étaient montées à 130-140 euros/kg. Les prix sur les deux marchés ont progressé de plus de 25 % en glissement hebdomadaire, et le marché étranger des déchets de tungstène a maintenu une tendance haussière continue.
À l’heure actuelle, le déficit de stocks de matières premières sur les marchés européen et américain est extrêmement marqué. Selon l’enquête du SMM, les stocks de matières premières de la plupart des producteurs étaient presque épuisés et les besoins d’approvisionnement étaient urgents. Dans ce contexte, les acheteurs en aval sont restés de plus en plus actifs dans leurs demandes de prix, et presque chaque transaction a poussé les cotations de l’APT encore plus haut. La semaine dernière, certains prix de transaction extrêmes sur le marché ont atteint 2 700-3 000 $/mtu. Bien que le volume des échanges ait été extrêmement limité et insuffisant pour représenter le prix moyen global du marché, cela montre que les prix conservent un potentiel de hausse dans un contexte de déséquilibre croissant entre l’offre et la demande. Le marché des matières premières de tungstène a désormais clairement basculé vers une configuration dominée par les vendeurs, le pouvoir de négociation des fournisseurs s’étant nettement renforcé.
Du côté de l’offre, le marché des déchets en Inde a continué de subir une double pression. D’une part, les prix des déchets ont continué de flamber, auxquels s’ajoute la baisse du volume des ressources de déchets en circulation, rendant les achats de plus en plus difficiles ; d’autre part, les prix du gaz naturel ont continué d’augmenter, ce qui a alourdi les coûts de production.
Selon les retours d’un producteur de tungstate de sodium, ses matières premières de production se composaient principalement de déchets de métal dur et de déchets de catalyseurs, et ces deux types de matières premières sont actuellement difficiles à obtenir sur le marché indien. Parallèlement, le processus de grillage dépendait fortement de l’énergie, et l’entreprise subissait une pression importante sur les coûts, au point d’entrer dans une phase de stagnation de la production. Il convient de noter que le tungstate de sodium constitue une source importante de matières premières pour la production d’APT en Inde et au Vietnam. Récemment, l’approvisionnement sur ce segment a été presque interrompu, aggravant encore la tension sur l’offre de matières premières dans la région.
Selon une enquête de SMM, les ressources en APT de Masan au Vietnam sont actuellement également épuisées. L’entreprise est en train de transférer sa zone minière de l’ancienne mine vers la nouvelle, avec une production globale extrêmement limitée, rendant difficile la mise en place d’une offre effective à court terme.
Du point de vue des exportations chinoises, les exportations de matières premières de tungstène, telles que l’APT, restent soumises à de multiples contraintes en matière de procédures et de transport. À l’heure actuelle, le délai global entre l’approbation de la demande et l’arrivée de la cargaison au port de Rotterdam reste de 3 à 4 mois. À cela s’ajoute l’impact des conflits géopolitiques, qui a réduit la stabilité des routes maritimes européennes, aggravant encore l’incertitude de la chaîne d’approvisionnement. Alors que la demande liée aux commandes des utilisateurs finaux hors de Chine reste pressante, le prix transactionnel CIF Rotterdam de l’APT a continué d’atteindre de nouveaux sommets.
Le marché chinois du tungstène a corrigé après ses plus hauts, dans une atmosphère dominée par une attente prudente et rationnelle ; le resserrement de l’offre et de la demande hors de Chine pourrait encore élargir l’écart de prix entre le marché intérieur et l’étranger
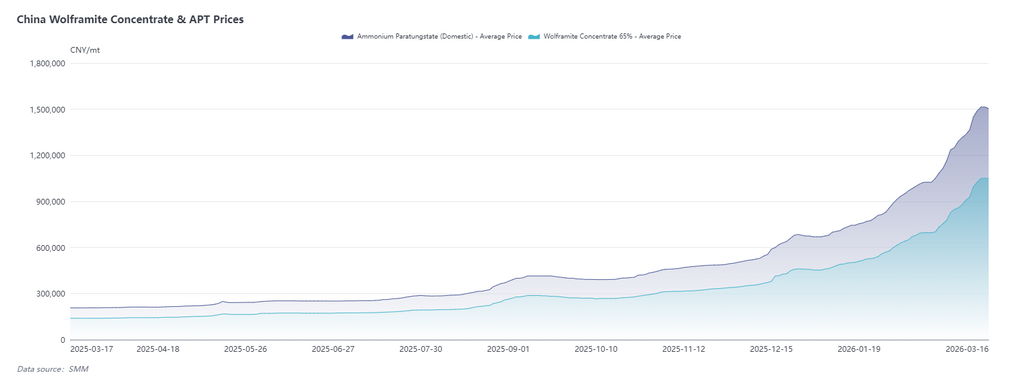
Au 16 mars, l’APT domestique était coté à 1,5 à 1,51 million de yuans/tonne, avec un prix moyen de 1,505 million de yuans/tonne, en baisse de 10 000 yuans/tonne par rapport au jour ouvré précédent ; les plaquettes usagées en alliage de tungstène sur le marché intérieur étaient cotées à 1 130 à 1 180 yuans/kg, en baisse de 35 yuans/kg par rapport au jour ouvré précédent.
Cette semaine, les prix du côté des matières premières comme du tungstène recyclé sur le marché chinois du tungstène ont légèrement corrigé, principalement en raison d’un relâchement progressif de la crainte des prix élevés. Depuis le début de 2026, les prix de l’APT avaient progressé de plus de 100 % au total, et l’enthousiasme du marché s’était quelque peu essoufflé. Récemment, certaines mines ont vu leurs enchères échouer, ce qui a encore refroidi un sentiment de marché surchauffé, tandis que des ventes localisées ont exercé une pression sur les prix, les poussant à se consolider autour du seuil de 1,5 million de yuans/tonne.
Le marché du tungstène recyclé était lui aussi dominé par la crainte des prix élevés. Les hausses de prix antérieures avaient été trop rapides, la demande en aval tendait vers la saturation, le soutien aux niveaux élevés s’est affaibli, et le marché est progressivement entré dans une phase de correction. Dans l’ensemble, le marché du tungstène traversait une période de rétablissement du sentiment et de rééquilibrage des prix.
Sur le marché chinois, l’ajustement actuel des prix était le résultat inévitable de la dissipation de la surchauffe précédente du sentiment, et le marché passait progressivement d’achats irrationnels dans un contexte de hausse continue des prix à une phase d’attentisme rationnel. Il convient toutefois de noter que la situation fondamentale de suroffre sur le marché du tungstène n’avait pas changé de manière substantielle, et que les autorités n’avaient émis aucun nouveau signal réglementaire, laissant l’ensemble du marché dans une configuration de consolidation à des niveaux élevés. À court terme, l’évolution des prix restera influencée par de multiples incertitudes macroéconomiques.
En revanche, la tension entre l’offre et la demande sur les marchés hors de Chine ne s’était pas réellement atténuée. Sous l’effet de facteurs tels que des coûts énergétiques élevés et des pressions persistantes sur le transport, l’offre étrangère de matières premières était encore plus tendue. Dans ce contexte, le prix actuel de l’APT CIF port de Rotterdam, à 2 200 $/mtu, pourrait n’être qu’un nouveau point de départ. À l’avenir, à mesure que le marché chinois entrera dans une phase d’ajustement à haut niveau, les prix sur les marchés extérieurs devraient continuer à progresser, et l’écart de prix entre les marchés intérieur et extérieur pourrait encore se creuser.