Después de que el azufre internacional rompiera la marca de 800 dólares por tonelada, el mercado se dividió en dos bandos respecto a las perspectivas: uno sostiene que la demanda downstream ha sido gravemente dañada y que los precios seguirán cayendo; el otro mantiene que la demanda solo se ha pospuesto y reprimido, y que aún existe soporte a la baja dado el bajo nivel de inventarios. Decidir quién tiene razón no es cuestión de contar evidencias de cada lado, sino de distinguir qué demanda está "realmente desaparecida" y cuál "simplemente aún no está comprando".
En primer lugar, la parte que está "realmente desaparecida": se trata de una reducción en el stock de demanda, una destrucción real. El caso más típico son los recortes voluntarios de producción impulsados por el deterioro de la economía de los productos finales: en el lado del HPAL indonesio, el equilibrio oferta-demanda de MHP ha pasado de déficit a superávit desde finales del tercer trimestre hasta principios del cuarto, con los productores atrapados en una inversión inmediata de costos y la mayor disposición a recortar la producción; en China, el downstream de fosfatos está débil, las exportaciones de fertilizantes fosfatados han caído a cero y los productores se inclinan cada vez más a controlar la producción ante las pérdidas persistentes en el ácido a base de azufre. La característica común de esta demanda es que la producción se está recortando no porque no se pueda comprar azufre, sino porque los productos finales no son rentables: precios más bajos del azufre no pueden salvarlos. Desde noviembre, el azufre ha atravesado un ciclo de "caída–subida–nueva caída" mientras que las cotizaciones de ácido fosfórico por vía húmeda no se han movido ni una sola vez, lo que indica que el poder de fijación de precios actualmente no reside en el lado de los costos, sino en el equilibrio entre inventario y demanda. La supresión de los precios del azufre por la débil demanda final es real y estructural: esta es la base del argumento bajista.
Sin embargo, equiparar esto con una "destrucción profunda de la demanda" puede exagerar la magnitud del daño. Una parte sustancial del "no comprar" no es demanda que desaparece, sino demanda que está siendo reprimida, pospuesta o redirigida: esto es flujo, que no constituye una condición suficiente para un rebote, pero sí forma un colchón debajo de los precios. En concreto, hay tres categorías:
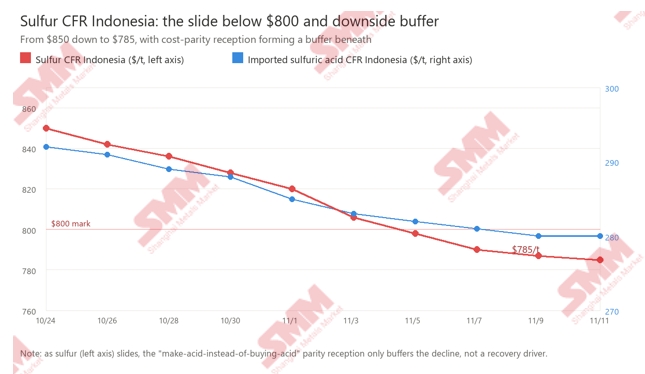
Primero, demanda reprimida en espera. Los compradores indonesios y chinos están observando los precios y comprando solo según sus necesidades inmediatas. Esto no es una negativa a comprar, sino una espera de una señal de precio más clara: con el azufre CFR Indonesia deslizándose de 850 a 785 dólares, los compradores tienen todas las razones para contenerse. Esta demanda se está «acumulando», no «saliendo», pero solo se convertirá en compras una vez que aparezca una señal de precio.
En segundo lugar, el potencial de reposición de existencias con inventarios bajos. El aumento de los inventarios portuarios chinos es el factor a corto plazo que actualmente presiona al mercado, pero este «aumento» es una recuperación desde el inventario extremadamente bajo del período anterior, y el nivel absoluto no es alto; más importante aún, las importaciones de azufre de Indonesia se dispararon un 155,9 % intermensual hasta 704.500 toneladas en septiembre, lo que demuestra que el tonelaje de compra del lado de la demanda es capaz de recuperarse rápidamente. Un inventario bajo por sí mismo no crea demanda ni impulso de rebote, pero significa que, una vez que los precios caigan lo suficiente, la reposición puede aparecer en «tonelaje real» en lugar de «voluntad sobre el papel», lo que respalda los precios.
En tercer lugar, los flujos comerciales redirigidos. Las fuentes de importación de azufre de Indonesia han pasado de un patrón previamente concentrado a una combinación diversificada de Malasia (475.900 toneladas en septiembre) + Canadá (90.200 toneladas) + los EAU (73.800 toneladas), con las exportaciones de azufre de Canadá aumentando casi un 20 % interanual entre enero y septiembre. El volumen no ha desaparecido, solo han cambiado las rutas y las fuentes. Esto no es destrucción de la demanda, sino reestructuración de los flujos comerciales: ha reducido los precios, pero también ha fortalecido el poder de negociación y la flexibilidad de compra de los compradores, lo que dificulta que los proveedores sigan cediendo en niveles bajos.
Estos tres flujos, en conjunto, no «impulsan un rebote», sino que «amortiguan los precios». Este amortiguador proviene de un mecanismo de paridad de costos: el precio del azufre es el «interruptor» de la fijación de precios del ácido sulfúrico; cuando el azufre rompe por debajo del punto crítico y la línea de costos del ácido a base de azufre se reacopla por debajo de la línea del ácido de fundición, el ácido a base de azufre vuelve a ser la oferta marginal y arrastra los precios del ácido a la baja; es decir, la caída del azufre arrastra los precios del ácido a la baja a lo largo de la cadena de costos, pero el precio del ácido en sí no puede, a su vez, hacer subir de nuevo al azufre. Indonesia es el único mercado del mundo que importa tanto azufre como ácido sulfúrico a gran escala, con ambos en competencia directa, por lo que los compradores siempre calculan "comprar azufre para producir ácido internamente o comprar ácido directamente", lo que convierte el precio del azufre en el ancla implícita de los precios internacionales del ácido. Cuando el azufre cae lo suficiente como para que la brecha entre el costo del ácido producido internamente y el ácido sulfúrico importado se amplíe y comprar azufre para producir ácido se vuelva claramente más económico, los compradores se inclinarán más por comprar azufre en lugar de ácido importado; esto solo forma una recepción de demanda leve en niveles bajos, frenando la caída del azufre. La combinación actual de azufre CFR Indonesia a 785 dólares y ácido sulfúrico importado CFR Indonesia a unos 280 dólares significa que una caída profunda continua del azufre activará gradualmente esta recepción de paridad de "producir ácido en lugar de comprar ácido", amortiguando la caída; pero esta amortiguación es unidireccional y leve: puede aplanar la pendiente de la caída, pero no puede hacer que los precios vuelvan a subir.
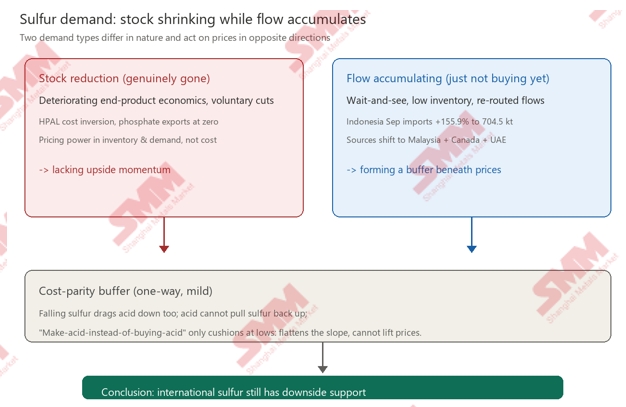
Por lo tanto, la conclusión no es una elección binaria entre "destrucción" y "rebote", sino un juicio por capas: la destrucción de demanda por recortes reales de producción existe, concentrada en la parte con deterioro de la economía del producto final (HPAL, fertilizantes fosfatados), y es una reducción de existencias que "precios más bajos del azufre no pueden salvar": esto determina que los precios carecen de impulso alcista; mientras tanto, más demanda reprimida por actitudes de espera, inventarios bajos y flujos redirigidos no ha desaparecido: no constituye un impulso de reversión, pero forma conjuntamente un amortiguador debajo de los precios.
Por lo tanto, las perspectivas convergen en una sola línea: la demanda actual de azufre no es una "destrucción profunda", sino una "reducción de existencias mientras el flujo se acumula": falta impulso alcista, pero el soporte a la baja se mantiene. A corto plazo, la débil demanda final y las concesiones de los vendedores siguen presionando los precios, y el azufre podría consolidarse débilmente en el rango de 720 a 800 dólares, con aún cierto margen para bajar; pero cuanto más caigan los precios, más gruesa será la restricción del ancla de costos y del flujo reprimido, y más limitado el espacio para nuevas caídas profundas. En resumen: los precios internacionales del azufre aún tienen soporte a la baja — la demanda no ha desaparecido, solo se ha suprimido temporalmente; lo que ha caído es un desplazamiento a la baja del centro de precios, no la eliminación de la demanda.