En el Shanghai Metals Market (SMM), con el apoyo de ACCIÓ (la Agencia para la Competitividad de la Empresa del Gobierno de Cataluña, España), la analista sénior de almacenamiento de energía de SMM, Li Yisha, compartió sus perspectivas sobre “La transformación del mercado europeo de almacenamiento de energía: reconfiguración de la demanda, evolución de productos y reestructuración de la cadena de suministro”. Señaló que, de cara al mercado mundial de almacenamiento de energía entre 2025 y 2027, SMM prevé que la demanda mundial de almacenamiento de energía en 2026 aumente hasta alrededor de 1.000 GWh, un 74 % más interanual que en 2025, y que la demanda de almacenamiento de energía en 2028 aumente alrededor de un 22 % interanual respecto a 2027. En Europa, el almacenamiento de energía recién instalado en 2025 fue de unos 36 GWh, incluidos unos 10,2 GWh de almacenamiento residencial. Impulsadas por el despliegue de energías renovables, la entrega de proyectos a escala de gigavatios y la evolución de las políticas residenciales, se espera que las instalaciones de sistemas de almacenamiento de energía, los envíos de sistemas y los envíos de celdas de batería en Europa mantengan su crecimiento en 2026-2027.
Revisión y previsión de la demanda de BESS
Desglose de la brecha entre instalaciones y celdas: con las expectativas de 2027 como período central de observación, la relación aparente entre inventario y ventas disminuye gradualmente
Según SMM, los envíos de celdas de batería son muy superiores a las instalaciones, debido principalmente al desfase causado por los ciclos de entrega y el almacenamiento de proyectos, más que a un exceso de capacidad.
Según SMM, los envíos de celdas de batería, la entrega de sistemas y la puesta en servicio de la conexión a la red se producen en distintas fases de un proyecto y a menudo se completan a lo largo de varios trimestres. Tomando como ejemplo las expectativas de 2027, SMM prevé que las instalaciones del lado de la demanda en 2027 sean de unos 670 GWh, mientras que los envíos de contenedores de baterías del lado de corriente continua y de celdas de batería aumentan nivel a nivel, manteniéndose ambos en torno a 1.000 GWh o más; la brecha entre los tres es bastante grande. En China, se tarda de 3 a 6 meses desde la adquisición hasta la conexión a la red, mientras que fuera de China se tarda de 7 a 14 meses; el transporte marítimo, la certificación y la conexión a la red alargan aún más el ciclo. Asimismo, los grandes proyectos suelen requerir que las celdas de batería lleguen primero, seguidas del ensamblaje y la puesta en servicio; esta parte refleja un almacenamiento genuino y no un inventario no vendido.
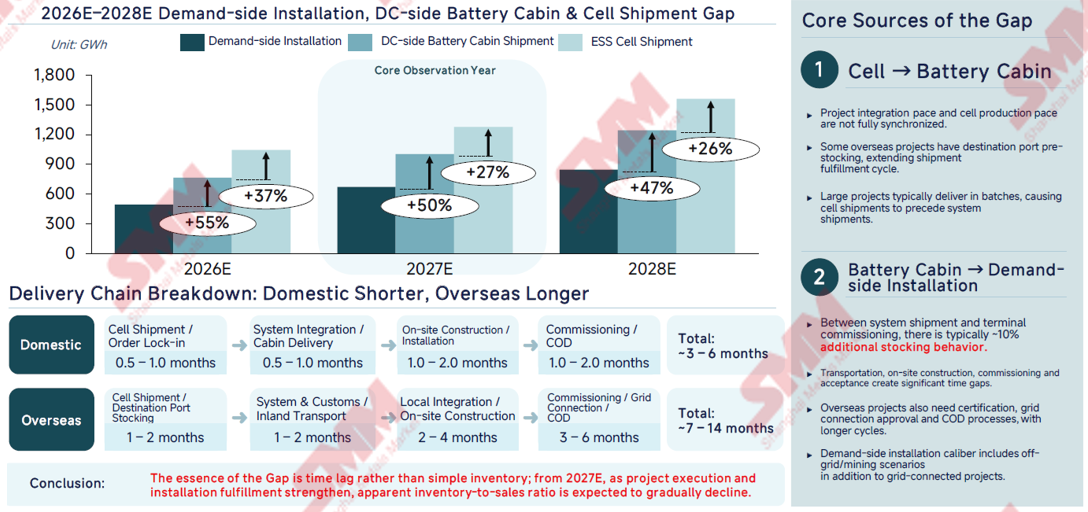
Mientras tanto, cabe señalar que, según las estimaciones de SMM, la brecha absoluta entre celdas de batería e instalaciones se ampliará gradualmente en los próximos años, pero la relación entre envíos e instalaciones se reducirá gradualmente. Esto significa que la entrega de proyectos está alcanzando a los envíos aguas arriba y la cadena industrial está digiriendo gradualmente el retraso, pero esto no permite concluir que el inventario esté disminuyendo en todas las etapas.
Al evaluar la sostenibilidad de la demanda de baterías, una "brecha absoluta en expansión" se malinterpreta fácilmente como demanda inflada, mientras que una "proporción que se reduce" es lo que realmente indica que la entrega está progresando con normalidad. Esta distinción es especialmente crítica al centrar la atención en el mercado europeo: los ciclos de entrega en Europa son más largos y el comportamiento de acumulación de existencias es más común, lo que aumenta el riesgo de errores de juicio.
El crecimiento de la demanda mundial de almacenamiento de energía se está desacelerando, y los mercados fuera de China aportan más demanda incremental
De cara al mercado mundial de almacenamiento de energía de 2025 a 2027, SMM espera que la demanda mundial de almacenamiento de energía aumente a alrededor de 1.000 GWh en 2026, un aumento interanual de aproximadamente el 74 % respecto a 2025, y se prevé que la demanda en 2028 aumente alrededor del 22 % interanual respecto a 2027.
SMM espera que la industria mundial de almacenamiento de energía mantenga un fuerte crecimiento, pero el ritmo de expansión será más moderado. Es especialmente notable el cambio en la estructura regional. China sigue siendo el mayor mercado de almacenamiento de energía del mundo, pero los mercados fuera de China son cada vez más importantes.
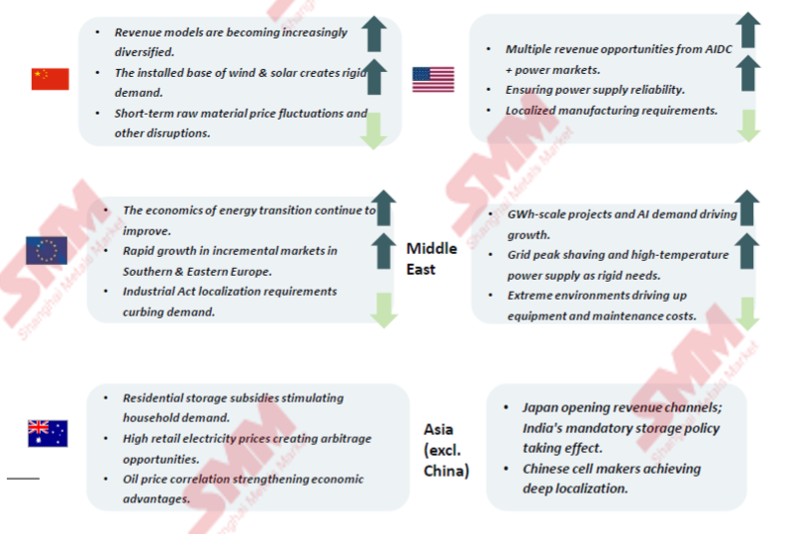
Transformación de la demanda del mercado europeo de almacenamiento de energía en baterías
Inversión europea en almacenamiento de energía: diferenciales de precios intradía frente a restricciones de financiación
La inversión europea en almacenamiento de energía se enfrenta actualmente a dos fuerzas opuestas. Por un lado, la proporción de energías renovables en la combinación eléctrica ha aumentado considerablemente, y las mayores tasas de penetración de la energía fotovoltaica y eólica han alterado la distribución temporal del suministro eléctrico, reforzando así la necesidad de desplazamiento temporal de la energía y de equilibrio del sistema. Por otro lado, los costes de capital imponen una clara restricción: la crisis energética ha amplificado las fluctuaciones de los precios de los combustibles y de la electricidad, lo que en teoría crea más oportunidades de negociación para las baterías, pero el aumento de los tipos de interés en el mismo entorno macroeconómico ha elevado simultáneamente los costes de construcción de proyectos y de financiación de la deuda.
Es importante señalar que las baterías no generan ingresos simplemente porque los precios medios de la electricidad sean altos. Lo que importa es el diferencial de precios capturable, las oportunidades de servicios de equilibrio, la tasa de utilización, la eficiencia y la fiabilidad de los flujos de caja futuros. Unos diferenciales de precios históricos atractivos no equivalen a proyectos financiables.
Esta distinción explica en gran medida la divergencia regional de Europa: los sistemas eléctricos de todas las regiones pueden necesitar flexibilidad, pero el ritmo de nuevas instalaciones depende del acceso a la red, el diseño del mercado, los ingresos contractuales y las condiciones de financiación. Este es precisamente el puente hacia nuestras perspectivas de instalación para 2027.
Se espera que las nuevas instalaciones de almacenamiento de energía en Europa alcancen unos 109 GWh en 2027, con un crecimiento cada vez más orientado hacia las aplicaciones no residenciales.
Europa añadió unos 36 GWh de nuevo almacenamiento de energía en 2025, de los cuales el almacenamiento residencial representó unos 10,2 GWh. Apoyadas por la construcción de energías renovables, las entregas de proyectos a escala de gigavatios y la evolución de las políticas residenciales, se espera que las instalaciones de almacenamiento de energía, los envíos de sistemas y los envíos de celdas de batería en Europa sigan creciendo en 2026-2027.
1. El almacenamiento de energía no residencial es el principal motor del crecimiento de las instalaciones en Europa
SMM prevé que las nuevas instalaciones no residenciales en Europa aumenten de 61,4 GWh en 2026 a unos 90 GWh en 2027, con una cuota que pasará del 82,0 % al 84,2 %; en 2027, alrededor del 89 % de las instalaciones incrementales de Europa procederán de aplicaciones no residenciales, siendo los grandes proyectos a escala de gigavatios la fuerza impulsora más decisiva.
2. Los motores de crecimiento pueden agruparse en cuatro categorías
Primero, energías renovables: el aumento de las instalaciones fotovoltaicas y eólicas está impulsando una mayor demanda de flexibilidad del sistema. Segundo, proyectos a escala de gigavatios: el ritmo de avance de los proyectos a escala de servicio público desde la planificación hasta la entrega se ha acelerado notablemente. Tercero, seguridad energética y economía de los proyectos: las fluctuaciones de los precios de la electricidad, las necesidades de capacidad y las preocupaciones por la seguridad energética siguen respaldando la inversión. Cuarto, evolución de las políticas para los hogares: el Plan de Hogares Cálidos del Reino Unido y las políticas de apoyo continuas de Finlandia proporcionan una base política para el segmento residencial.
3. Los envíos superaron a las instalaciones, principalmente por diferencias en los plazos de entrega
Los envíos superaron a las instalaciones, principalmente por diferencias en los plazos de entrega y no por una demanda inflada o acumulación de inventario: los envíos de celdas de batería, la entrega de sistemas y la puesta en servicio de la conexión a la red corresponden a etapas diferentes y suelen abarcar varios trimestres.
Europa | Demanda de BESS de nuevo tipo y motores regionales
El despliegue del almacenamiento de energía en Europa está pasando de una fase liderada por la generación distribuida a una fase de crecimiento liderada por la escala de servicio público, y se prevé que los grandes proyectos se conviertan en el motor principal para 2027.
En cuanto a la demanda de almacenamiento de energía en las regiones europeas,Alemania y el Reino Unidosiguen siendo los dos mercados principales, apoyándose principalmente en las necesidades de flexibilidad de la red y en los proyectos de almacenamiento de energía a escala de servicio público;el sur de Europamuestra un potencial destacado, con Italia y la península ibérica registrando un rápido aumento de la demanda de flexibilidad y de desplazamiento de energía impulsado por el crecimiento de la generación renovable, especialmente la fotovoltaica;Europa central y orientaltambién están ganando importancia. Polonia está desarrollando múltiples proyectos a gran escala, mientras que Rumanía y Bulgaria están atrayendo la atención debido a las restricciones de la red y las fluctuaciones de los precios de la electricidad;los Países Bajoslas oportunidades se concentran en los cambios del mercado fotovoltaico residencial y el crecimiento de las aplicaciones de almacenamiento de energía industrial y comercial.
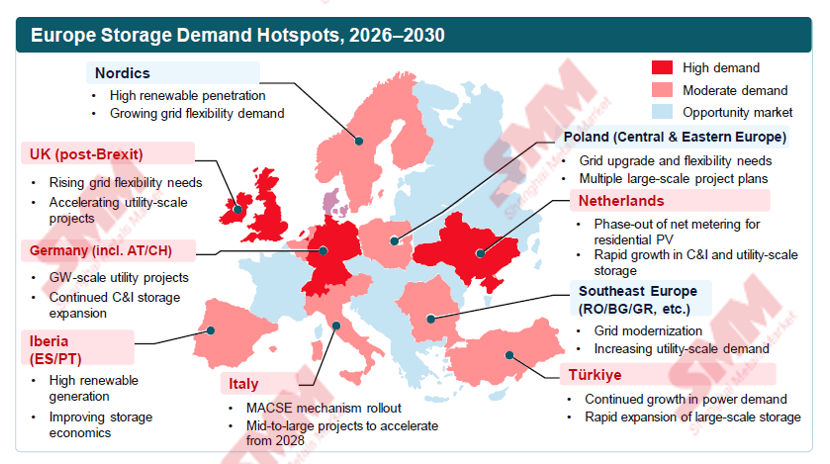
En general, SMM estima que las instalaciones anuales de almacenamiento de energía en Europa alcanzarán aproximadamente 130 GWh para 2028.
Sin embargo, es importante señalar que una fuerte demanda de flexibilidad no significa necesariamente que un país vaya a ver de inmediato instalaciones de almacenamiento de energía a gran escala. Se requieren tres pasos. Primero, el sistema eléctrico necesita flexibilidad. Segundo, esa flexibilidad debe crear valor comercial que los operadores de almacenamiento de energía puedan capturar. Tercero, los promotores necesitan suficiente visibilidad de ingresos, financiación y acceso a la red para llevar los proyectos a la fase de construcción. Los países que logren conectar estos tres elementos podrían ver un despliegue más rápido del almacenamiento de energía.
Ingresos del almacenamiento de energía en baterías en Europa: las ganancias por negociación aún no han sustituido plenamente las primas de los servicios auxiliares
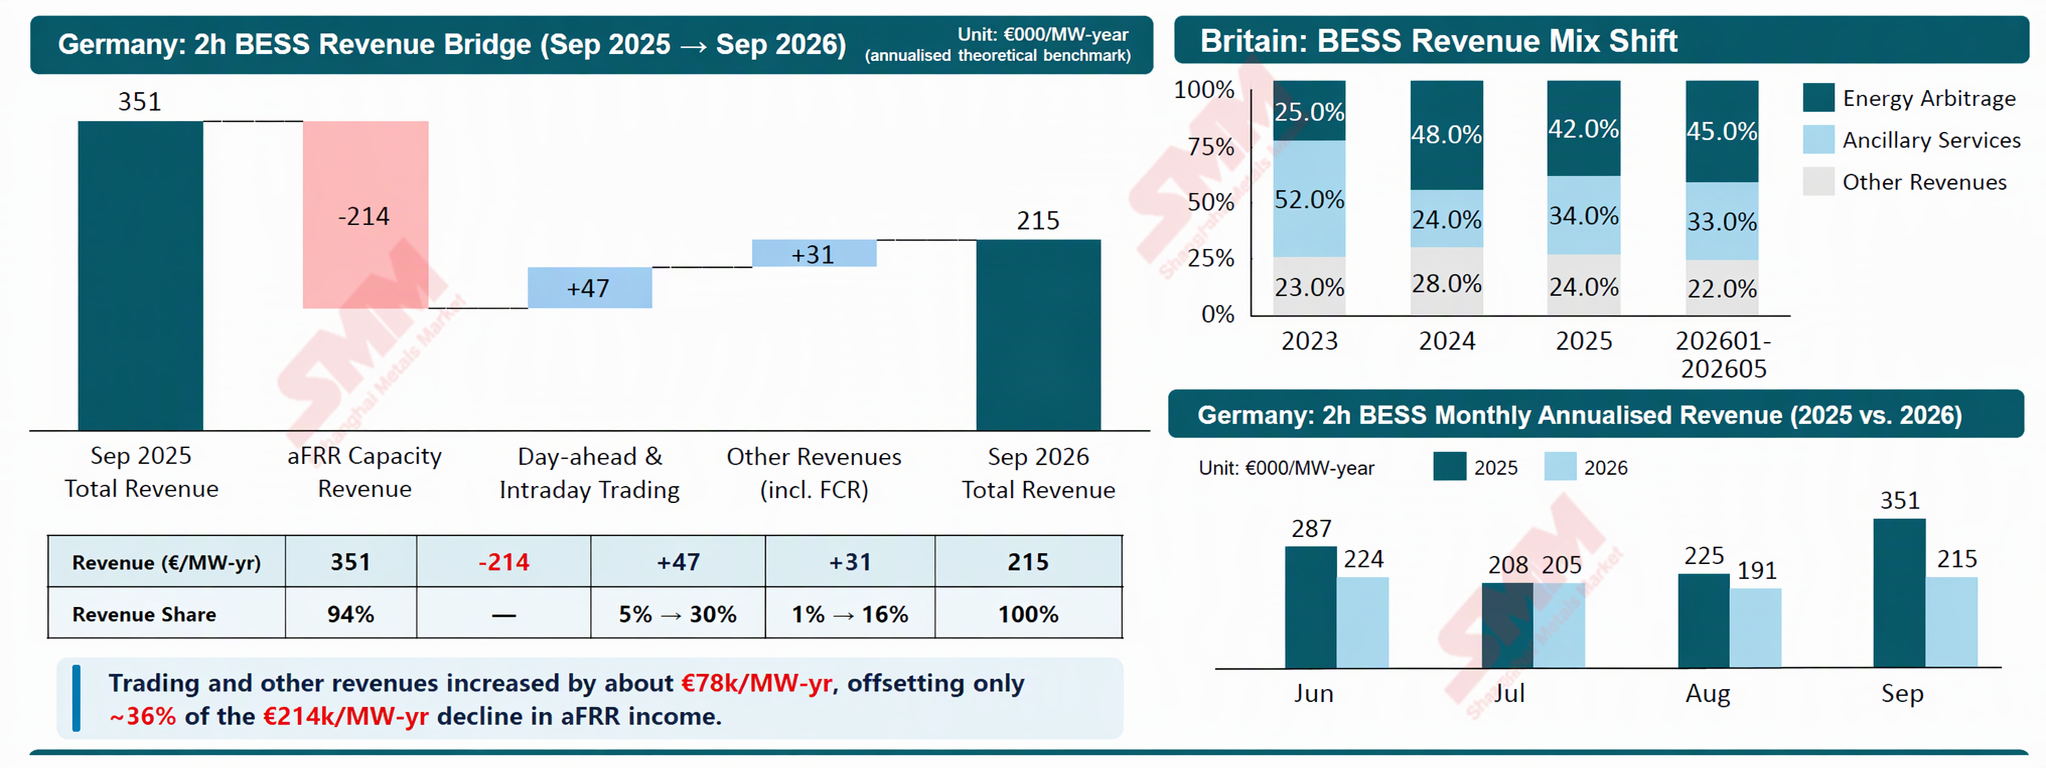
Los ingresos teóricos de Alemania en septiembre de 2026 cayeron un 39 % interanual, debido principalmente a un fuerte descenso de los ingresos por AFRR, mientras que el cambio anterior de ingresos en el Reino Unido indica el creciente papel de la negociación mayorista y los servicios de balance.
Conclusiones clave
01 Cambio en la estructura de ingresos
La cuota de aFRR de Alemania cayó del 94 % al 54 % (aproximadamente 214.000 euros/MW·año), mientras que la cuota de ingresos por negociación y otros conceptos subió del 6 % al 46 % (+78.000 euros/MW·año).
02 Convergencia entre mercados
Tanto Alemania como el Reino Unido muestran un claro desplazamiento desde los servicios auxiliares hacia una mayor dependencia de la negociación mayorista y los mercados de balance.
03 Implicaciones para la inversión
La participación diversificada en el mercado puede mitigar la caída de las primas de reserva, pero aún no garantiza flujos de caja de proyectos estables ni financiables.
Europa meridional y oriental: modelos de ingresos divergentes configuran el crecimiento del almacenamiento de energía en baterías en 2027
Italia depende de los ingresos por capacidad contratada, mientras que Bulgaria y Rumanía presentan diferenciales de precios comerciales más amplios; la demanda real en 2027 depende de la sostenibilidad de los ingresos, la financiación y el acceso a la red.
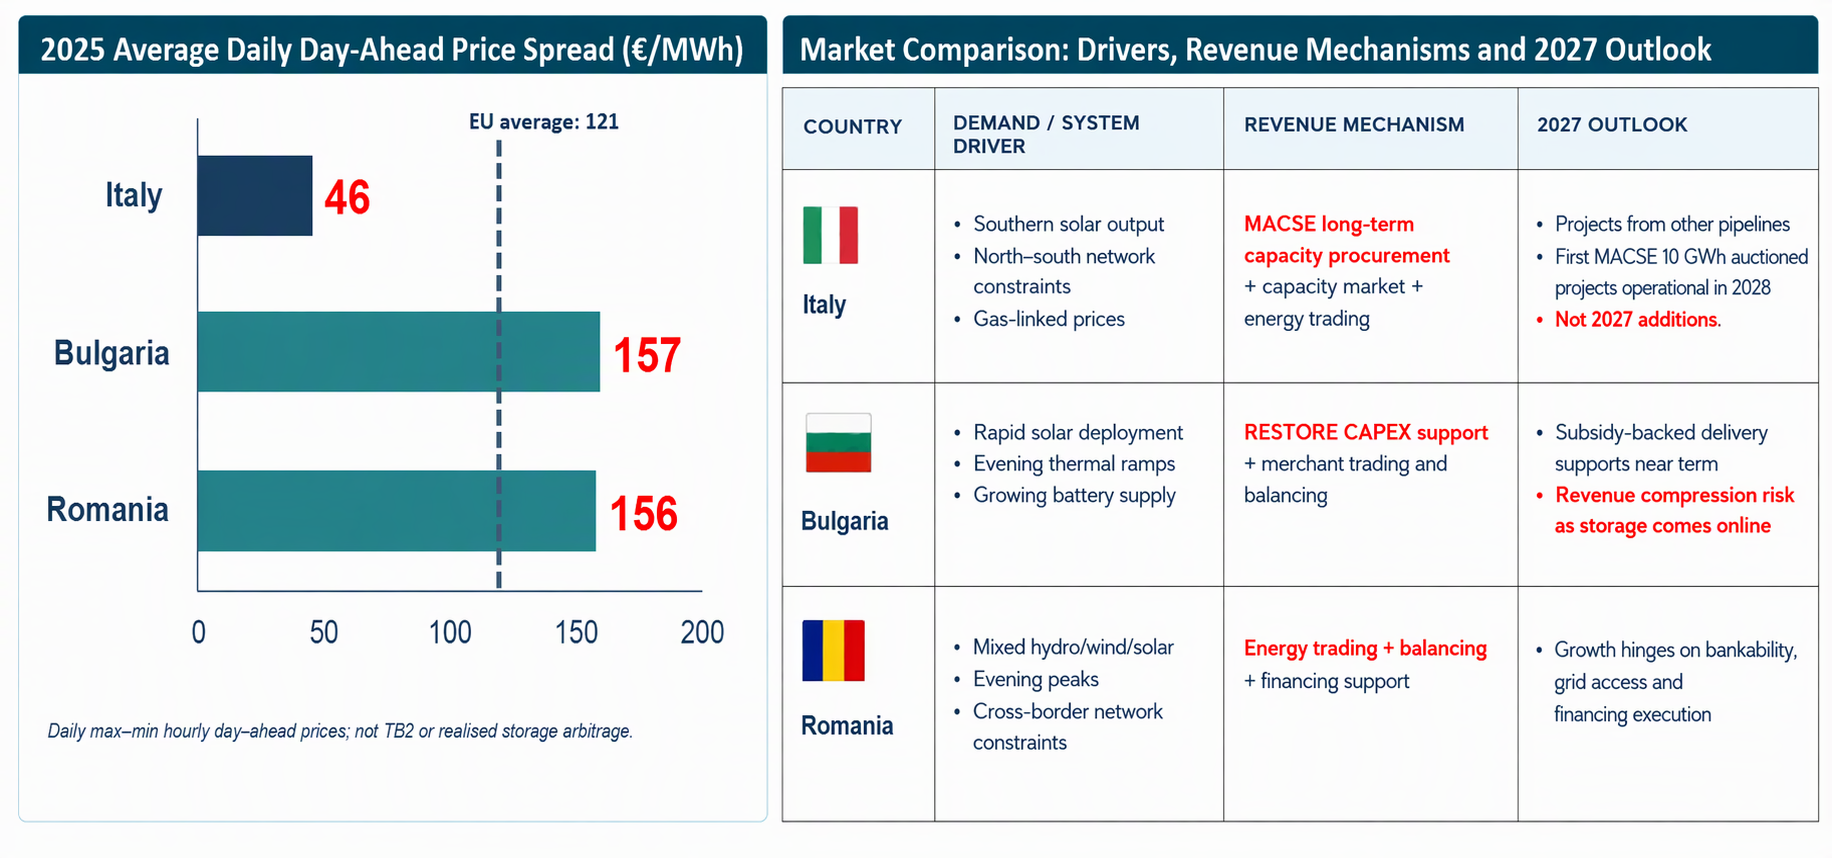
Los elevados diferenciales de precios intradía indican valor de flexibilidad, pero la inversión requiere ingresos monetizables, acceso a la red y apoyo financiero bancable.
Revolución del producto en el mercado de almacenamiento de energía en baterías
Iteración de celdas de gran formato: la tasa de penetración aumenta, pero las ventajas de coste aún no se materializan plenamente
Expectativas 2025A–2027:La penetración de celdas de gran formato crece rápidamente, pero el centro de migración de plataformas de ESS residencial se mantiene en 314 Ah y 392 Ah. El crecimiento de los envíos por sí solo no garantiza la reducción de costes; la madurez de fabricación, el rendimiento y la escala de producción real siguen siendo variables clave.
Según las previsiones de SMM, las celdas de más de 500 Ah representarán aproximadamente el 3 % de los envíos mundiales de celdas de almacenamiento de energía en 2025, aumentando a alrededor del 14 % en 2026 y al 40 % en 2027, logrando una adopción generalizada en dos años, lo que marca una rápida iteración tecnológica.
Sin embargo, cabe señalar que el crecimiento de los envíos no equivale a ventajas de coste. Según las estadísticas de SMM, el coste actual del modelo de línea de producción de 587 Ah sigue siendo superior al coste de referencia de la línea de producción madura de 314 Ah. Solo cuando el proceso de 587 Ah madure y mejoren las tasas de utilización y rendimiento, el coste del modelo podrá descender hasta situarse ligeramente por debajo de la referencia de 314 Ah. Por lo tanto, el aumento de las tasas de penetración no debe interpretarse como que las empresas han alcanzado una plena eficiencia de costes: la ventaja competitiva depende de la madurez de fabricación, el rendimiento y la escala de producción real, más que de la capacidad nominal de la celda.
Las baterías de gran formato compensan las primas de material mediante la simplificación estructural, logrando reducciones de coste del sistema del 5 %–7 %
El coste del material de la celda es aproximadamente 0,01 yuanes superior por vatio-hora, pero los costes del sistema siguen disminuyendo gracias a la reducción del número de componentes y a la amortización de la fabricación. Con producción a escala (prima de adquisición reducida al 0,9 %, producción aumentada un 25 %), los costes del sistema para proyectos de 6,25/7 megavatios-hora caen a 0,4235/0,4190 yuanes/Wh.
Conclusión: Las celdas de gran formato pueden compensar una prima de material de aproximadamente 1 céntimo/Wh mediante estructuras más simples y una mayor eficiencia de fabricación, reduciendo los costes globales del sistema entre un 5 % y un 7 % tras el escalado.
Baterías de iones de sodio: una opción a más largo plazo
SMM considera que las baterías de iones de sodio son una opción a largo plazo para "diversificar el riesgo de materias primas" más que un sustituto actual de las baterías de litio.
Según el modelo NFPP (polianión) de SMM, los costes de fabricación de celdas de baterías de iones de sodio disminuirán año tras año de 2026 a 2028; para 2028, se espera que la brecha de costes entre las celdas de baterías de iones de sodio y las celdas LFP maduras de 314 Ah se reduzca a unos 0,036 yuanes/Wh. Sin embargo, la convergencia de los costes de las celdas no significa que los costes a nivel de sistema alcancen inmediatamente la paridad. Las baterías de iones de sodio tienen menor densidad energética y menor capacidad de armario, lo que resulta en una peor amortización de los costes fijos del sistema, y los costes a nivel de sistema siguen siendo superiores a los de LFP.
Por lo tanto, SMM considera que las baterías de iones de sodio se desarrollarán gradualmente a medida que se amplíe la escala de fabricación, pero para 2028, LFP seguirá siendo el referente en la economía del almacenamiento de energía a escala de red: las oportunidades de las baterías de iones de sodio residen en aplicaciones de nicho y en la seguridad de la cadena de suministro, no en una sustitución frontal.
Reestructuración y localización de la cadena de suministro
Carbonato de litio en China: equilibrio del mercado y riesgos de suministro en 2027
Según las previsiones de SMM, el mercado chino de carbonato de litio mostrará una clara situación de oferta ajustada en 2026, con una tendencia hacia un equilibrio ajustado en 2027 y una mejora de los volúmenes anuales disponibles. Sin embargo, la nueva oferta debe completar todo el proceso de aprobación, construcción y aumento de la producción. Las leyes del mineral, las evaluaciones ambientales, las políticas de exportación, los costes operativos y los rendimientos de producción pueden impedir que la capacidad anunciada se convierta en productos químicos de litio comercializables según lo previsto: el equilibrio anual tiende al equilibrio, pero los precios de compra mensuales seguirán fluctuando.
Por esta razón, el modelo de precios de baterías de SMM utiliza trayectorias previstas del precio del carbonato de litio y supuestos de repercusión de los costes de materiales, en lugar de asumir que la capacidad anunciada deprimirá inmediatamente los precios de las baterías.
En concreto, los principales factores de volatilidad del lado de la oferta para 2027 incluyen: primero, las reanudaciones de producción en Jiangxi, cuyo calendario aún depende de los permisos ambientales y las aprobaciones locales; segundo, la política de exportación de Zimbabue, donde las restricciones a la exportación de mineral apoyan el procesamiento local, pero el calendario de transición sigue siendo incierto; y tercero, la presión sobre los márgenes del sector intermedio, donde las condiciones de liquidación y la repercusión de costes determinan la rapidez con la que las fluctuaciones de las materias primas se transmiten a los compradores.
Revisión y perspectivas de precios de BESS
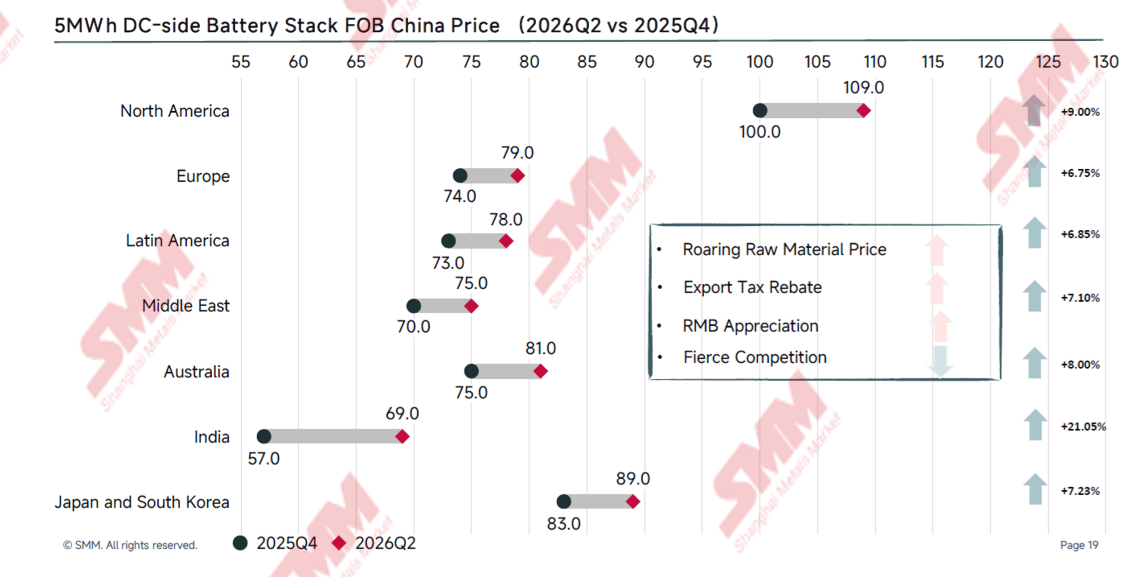
Movimientos globales de precios de ESS: el centro de precios de los armarios integrados convencionales se desplaza al alza
Los niveles generales de precios del mercado han comenzado a subir. Los principales impulsores incluyen el aumento de los costos de materias primas, cambios en las políticas de devolución de impuestos a la exportación y la apreciación del RMB. De cara al futuro, los precios de los sistemas entregados el próximo año aún podrían tener cierto margen al alza. Sin embargo, las tendencias del mercado no serán del todo consistentes entre regiones.
Perspectiva de precios de BESS en Europa 2027: por qué los precios FOB aún pueden bajar
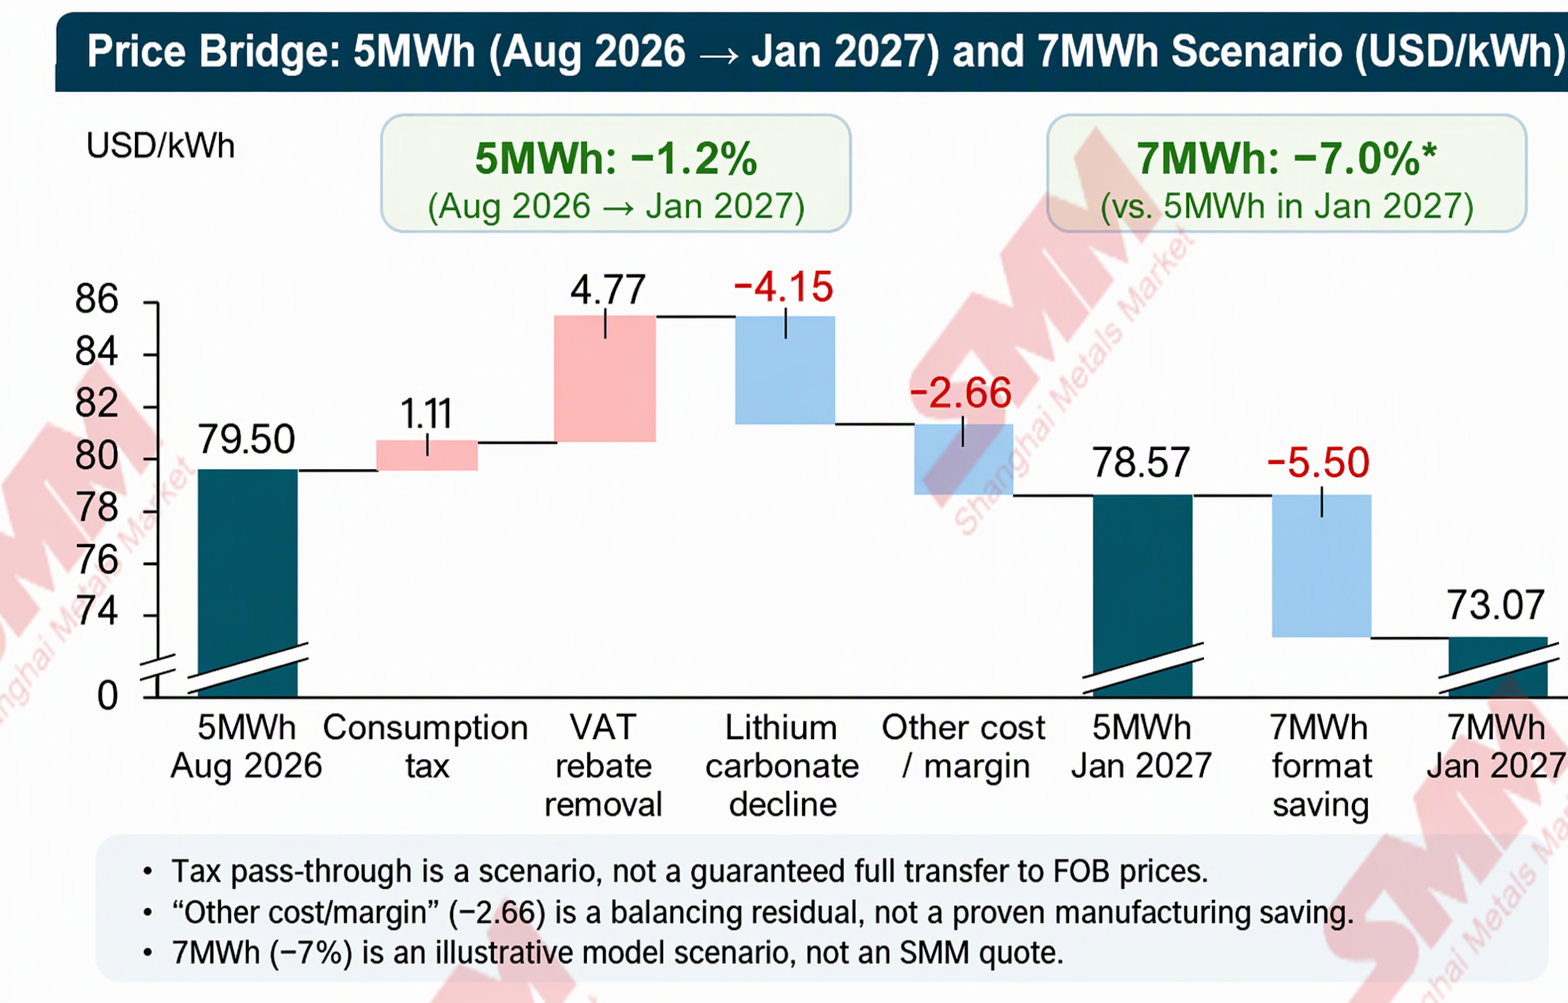
Por qué los precios aún pueden caer a pesar de los aumentos de impuestos
Vientos en contra fiscales:Los impuestos especiales y la eliminación de las devoluciones de impuestos están elevando la presión sobre los costos de fabricación en destino; el traslado final al precio FOB depende de los márgenes de los proveedores y de los términos contractuales
Materias primas:La caída de los precios del carbonato de litio está reduciendo los costos de insumos de cátodos y celdas de batería, amortiguando los vientos en contra fiscales.
Fabricación y competencia:Las mejoras en la tasa de utilización de capacidad, el rendimiento y los costos de adquisición están ayudando a reducir los costos del sistema, pero el valor residual del balance (−$2,66/kWh) no ha sido verificado de forma independiente.
Ventajas del sistema de 7 MWh:Menos paquetes/bastidores de baterías y menos contenedores, BMS y hardware auxiliar por kWh pueden diluir los costos fijos; el ahorro del 7% es un supuesto de escenario y debe evitarse la doble contabilización del litio.
SMM espera que los precios FOB de los contenedores de baterías en Europa tiendan a bajar gradualmente hasta 2027, pero el camino no será uniforme, con caídas variables según especificaciones y productores. El consejo para los clientes es que las decisiones de compra no deben centrarse únicamente en los precios de referencia, sino que también deben considerar la configuración del sistema, los términos contractuales, el historial del proveedor y la economía real del proyecto.