SMM, 15 de octubre:
En el mercado de metales:
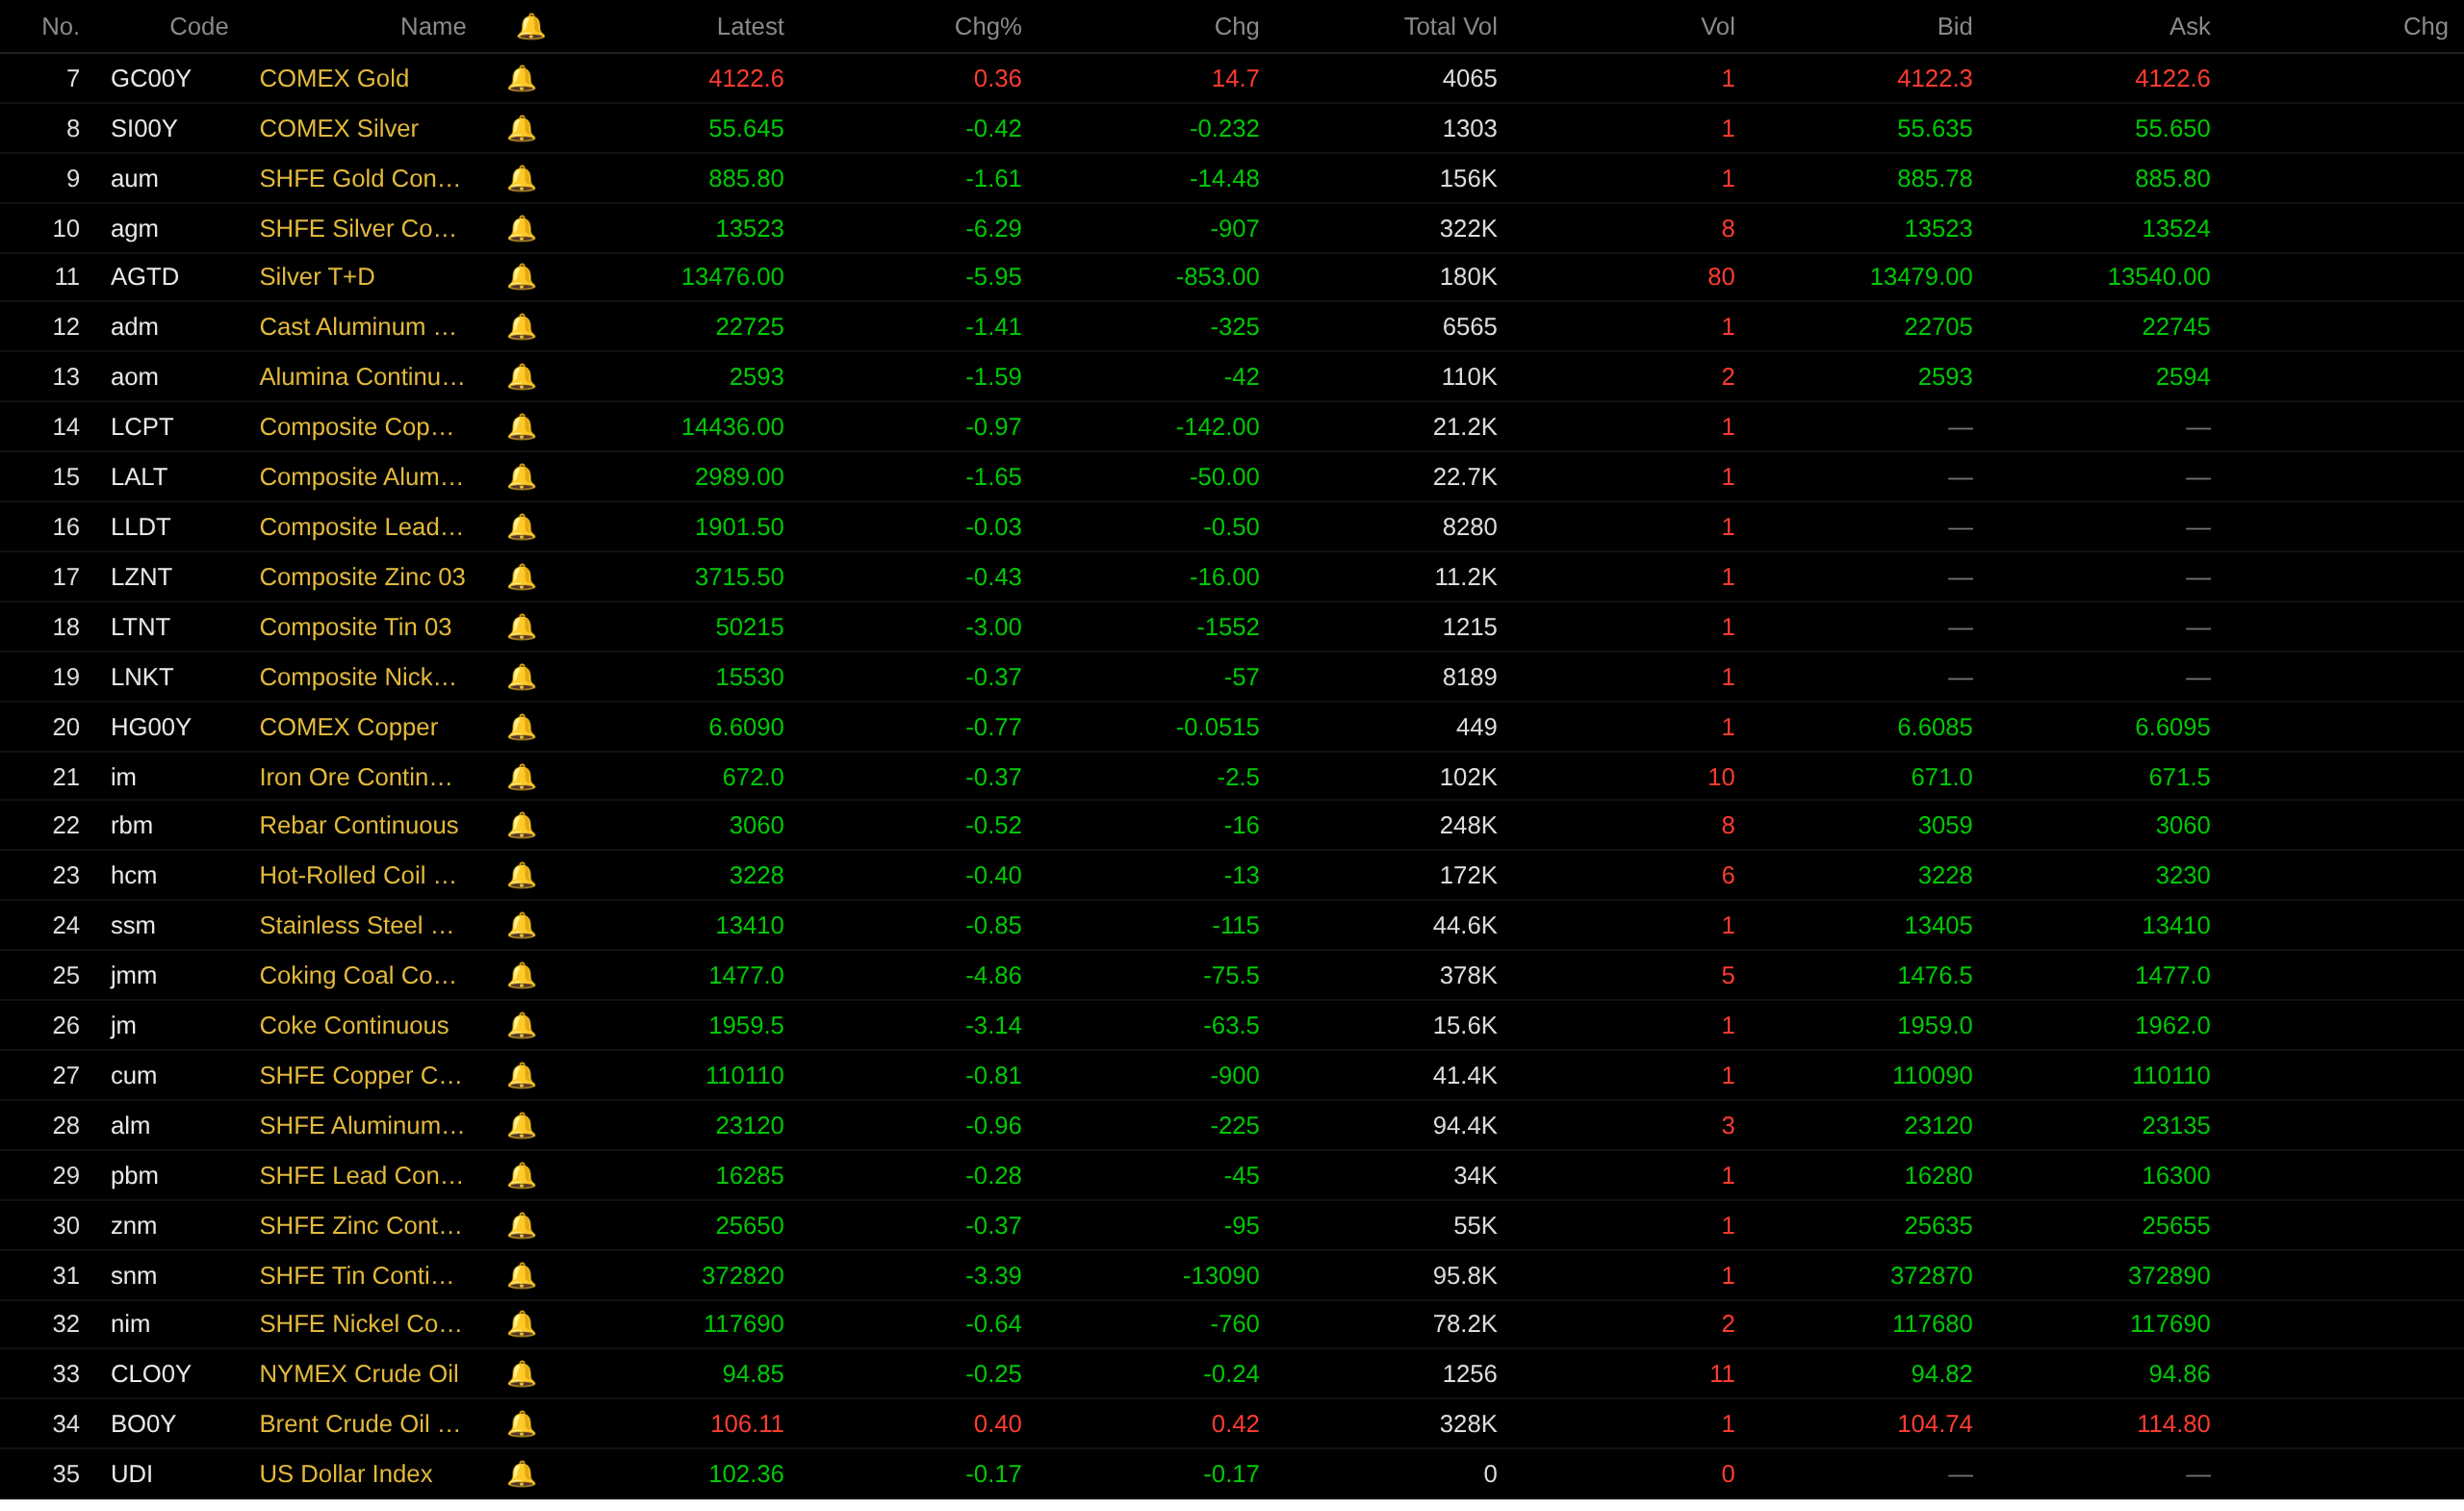
Durante la noche, los metales básicos del mercado nacional cayeron en general. El cobre SHFE bajó un 0,81%, el aluminio SHFE un 0,96% y el plomo SHFE un 0,28%. El zinc SHFE cayó un 0,37% y el estaño SHFE un 3,39%. El níquel SHFE bajó un 0,64%. Además, el contrato de futuros de alúmina más negociado cayó un 1,59% y el contrato de aluminio fundido más negociado cayó un 1,41%.
Durante la noche, los metales ferrosos también cayeron en su conjunto. El acero inoxidable bajó un 0,85%. El mineral de hierro cayó un 0,37% y la varilla corrugada un 0,57%. La bobina laminada en caliente cayó un 0,4%. En carbón coquizable y coque: el contrato de carbón coquizable más negociado cayó un 4,86% y el contrato de coque más negociado cayó un 3,14%.
Durante la noche, en el mercado internacional de metales, los metales básicos del LME cayeron en general. El cobre LME bajó un 0,97% y el aluminio LME un 1,65%. El plomo LME cayó un 0,03%. El zinc LME cayó un 0,43%. El estaño LME cayó un 3%. El níquel LME cayó un 0,37%.
Durante la noche, en el mercado de metales preciosos: el oro COMEX cayó un 1,2% y la plata COMEX cayó un 6,26%. Durante la noche, el contrato de oro SHFE más negociado cayó un 1,61% y el contrato de plata SHFE más negociado cayó un 6,29%.
Hasta las 7:19 del 15 de octubre, precios de cierre nocturnos:
Frente macro
Nacional:
[PBoC: la financiación social agregada aumentó en 27,46 billones de RMB en los tres primeros trimestres, con nuevos préstamos por 11,52 billones de RMB] Las estadísticas preliminares del PBoC muestran que, en los tres primeros trimestres de 2026, el aumento acumulado de la financiación social agregada fue de 27,46 billones de RMB, 2,63 billones de RMB menos que en el mismo periodo del año pasado. De ello, los préstamos en RMB a la economía real aumentaron en 11,5 billones de RMB, 3,04 billones de RMB menos interanual; los préstamos en divisas a la economía real, en términos de RMB, aumentaron en 245.100 millones de RMB, 339.700 millones de RMB más interanual; los préstamos encomendados aumentaron en 22.200 millones de RMB, 79.400 millones de RMB más interanual; los préstamos fiduciarios disminuyeron en 138.300 millones de RMB, 338.700 millones de RMB menos interanual; las aceptaciones bancarias no descontadas aumentaron en 74.800 millones de RMB, 226.300 millones de RMB menos interanual; la financiación neta mediante bonos corporativos fue de 2,75 billones de RMB, 1,18 billones de RMB más interanual; la financiación neta mediante bonos gubernamentales fue de 10,3 billones de RMB, 1,16 billones de RMB menos interanual; la financiación de capital nacional de empresas no financieras fue de 535.900 millones de RMB, 219.100 millones de RMB más interanual. Los préstamos en RMB aumentaron en 11,52 billones de yuanes en los tres primeros trimestres. Por sectores, los préstamos a los hogares disminuyeron en 1,03 billones de yuanes, de los cuales los préstamos a corto plazo disminuyeron en 1,14 billones de yuanes y los préstamos a medio y largo plazo aumentaron en 106.200 millones de yuanes; los préstamos a empresas e instituciones públicas aumentaron en 12,55 billones de yuanes, de los cuales los préstamos a corto plazo aumentaron en 4,64 billones de yuanes, los préstamos a medio y largo plazo aumentaron en 6,53 billones de yuanes y la financiación mediante efectos aumentó en 1,24 billones de yuanes; los préstamos a instituciones financieras no bancarias disminuyeron en 586.500 millones de yuanes. A finales de septiembre, el saldo de la masa monetaria en sentido amplio (M2) era de 359,63 billones de yuanes, un 7,2% más interanual. El saldo de la masa monetaria en sentido estricto (M1) era de 116,76 billones de yuanes, un 3,2% más interanual. El efectivo en circulación (M0) era de 15,02 billones de yuanes, un 10,6% más interanual.
[China ha aprobado y publicado más de 600 normas nacionales para energías limpias como la hidroeléctrica y la fotovoltaica] Según se informó en el evento temático del Día Mundial de las Normas, organizado conjuntamente por la Administración Estatal de Regulación del Mercado y otros tres departamentos, China es el mayor productor y consumidor de energía del mundo, y sus industrias de energías limpias, como la eólica, la fotovoltaica, la nuclear y la de ultraalta tensión, figuran entre las mejores del mundo, con la normalización desempeñando un importante papel de apoyo. Actualmente, China ha aprobado y publicado más de 600 normas nacionales, más de 1.300 normas de agrupación y 345 versiones en lenguas extranjeras de normas nacionales para energías limpias como la hidroeléctrica, la fotovoltaica, la termosolar y el hidrógeno. China ha liderado la formulación y publicación de 174 normas energéticas internacionales, lo que representa alrededor del 15% de todas las normas energéticas internacionales publicadas. China también alberga las secretarías de 10 comités técnicos de organismos internacionales de normalización en áreas como la energía solar y el almacenamiento de energía mecánica, y ocupa 34 puestos de convocante de grupos de trabajo, realizando contribuciones positivas para fortalecer la cooperación internacional en normas energéticas y promover la transición ecológica mundial. (CCTV Noticias)
[China cuenta ahora con 180 normas nacionales vigentes para la energía del hidrógeno] El Instituto Nacional de Normalización de China publicó el Libro Azul sobre la Normalización de la Industria de la Energía del Hidrógeno de China (2026). La Ley de Energía, en vigor en 2025, incluyó por primera vez la energía del hidrógeno en la gestión energética, el esquema del XV Plan Quinquenal incluyó la energía del hidrógeno como industria del futuro para un despliegue prospectivo, y se aprobó la implementación de cinco agrupaciones urbanas piloto para aplicaciones integrales de la energía del hidrógeno: la industria de la energía del hidrógeno de China está pasando de la introducción demostrativa al desarrollo a gran escala, con la posición estratégica de la normalización a un nivel sin precedentes. (CCTV News)
Dólar estadounidense:
El índice del dólar subió un 0,32% durante la noche hasta 102,53.
Los datos de inflación de EE. UU. resultaron elevados en todos los frentes, las expectativas de subida de tipos se intensificaron de repente y los mercados financieros quedaron bajo presión. Los datos publicados el miércoles por la Oficina de Estadísticas Laborales de EE. UU. mostraron que el Índice de Precios al Consumidor (IPC) de septiembre subió un 3,7% interanual, el mayor aumento en cinco meses, por encima de las expectativas del mercado del 3,6% y ampliando aún más la lectura anterior del 3,4%. El IPC subyacente subió un 2,6% interanual, superando también el 2,5% esperado, el ritmo más rápido en cinco meses, con una persistencia de las presiones inflacionarias que superó el pronóstico previo del mercado. En términos mensuales, el IPC de EE. UU. de septiembre subió un 0,6%, en línea con lo esperado, frente al 0,4% anterior. El IPC subyacente subió un 0,3% mensual, por encima del 0,2% esperado y sin cambios respecto a la lectura anterior. Los operadores aumentaron drásticamente las apuestas a una subida de tipos de la Fed en octubre, con la probabilidad de una subida en octubre disparándose al 50%, mientras esperan que la Fed realice tres subidas acumuladas más para finales de 2027. Estos datos son el último informe del IPC antes de la decisión sobre tipos de interés de la Fed del 27 y 28 de octubre, y los resultados influirán directamente en el juicio de los responsables de política monetaria sobre la trayectoria de tipos. Además, el presidente de la Fed, Kevin Warsh, hablará el jueves por la noche (hora de Nueva York) en la reunión del FMI en Bangkok, y el mercado seguirá de cerca sus últimas declaraciones.(Wallstreetcn)
La gobernadora de la Fed, Bowman, dijo: La inflación sigue por encima de nuestro objetivo, (pero) actualmente no veo la necesidad de que la Fed se apresure a realizar más ajustes de tipos. Tras la última subida, necesitamos algo de tiempo para observar cómo evolucionan las condiciones financieras antes de tomar nuevas medidas. (Jin10 Data APP)
Según el "FedWatch" de CME: La probabilidad de que la Fed mantenga los tipos sin cambios en octubre es del 66,8%, y la probabilidad de una subida acumulada de 25 puntos básicos es del 33,2%. La probabilidad de que la Fed mantenga los tipos sin cambios en diciembre es del 9,1%, la probabilidad de una subida acumulada de 25 puntos básicos es del 62,2%, y la probabilidad de una subida acumulada de 50 puntos básicos es del 28,7%. (Jin10 Data APP)
Además, cuando se le preguntó si había discutido el informe de inflación con el presidente de la Fed, Warsh, y el aumento de las apuestas del mercado a subidas de tipos, el presidente de EE. UU., Trump, dijo: "Lo estamos haciendo muy bien. La inflación de los últimos tres meses fue del 1,7%. Heredamos de Biden una situación inflacionaria extremadamente mala. Ahora lo estamos haciendo excelentemente."
El último Libro Beige de la Reserva Federal muestra que la economía estadounidense siguió creciendo en general, pero el crecimiento fue lento en la mayoría de los sectores. De los 12 distritos de la Fed, dos informaron un crecimiento económico moderado, tres un crecimiento modesto, cuatro un crecimiento leve y tres se mantuvieron prácticamente estables. La manufactura fue relativamente fuerte, pero el gasto de los consumidores cambió poco en la mayoría de los distritos, y más de la mitad de los distritos dijeron que el consumo fue impulsado principalmente por los hogares de altos ingresos. En cuanto a la inflación, tres distritos informaron fuertes aumentos de precios, ocho informaron aumentos moderados y cuatro dijeron que los aumentos de precios se aceleraron respecto al período anterior. Todos los distritos se vieron afectados por el alza de los precios del petróleo, con altos precios del diésel y recargos por combustible que elevaron los costos a través de las cadenas de suministro, mientras que los aranceles, los seguros y otros precios de materias primas también siguieron ejerciendo presión. Algunas empresas esperan que los precios suban aún más en los próximos meses a medida que expiren los contratos existentes y se renegocien los contratos de cobertura y entrega. En cuanto al empleo, la mayoría de los distritos informaron pocos cambios en los niveles de empleo, pero persistió la escasez de trabajadores profesionales, técnicos y calificados. Cinco distritos dijeron que algunas empresas, tras invertir en IA para mejorar la productividad, habían reducido personal mediante la rotación natural, retrasado la contratación o esperaban menos puestos nuevos. Mientras tanto, el aumento de la inflación y los costos de bienestar están empujando a los empleados a exigir salarios más altos. El Libro Beige señaló que la mayoría de las empresas siguen siendo positivas sobre las perspectivas económicas de los próximos meses, pero en general esperan un crecimiento limitado, con impactos continuos de los precios de la energía, los aranceles y otras incertidumbres. (Aplicación de datos Jin10)
Un informe de investigación de Huatai Securities señaló que la inflación subyacente del IPC de EE. UU. subió más de lo esperado intermensualmente en septiembre, y el repunte inesperado del componente de vivienda fue el principal impulsor, mientras que otros componentes también mostraron aumentos generalizados. Los datos del IPC sugieren que las presiones inflacionarias en EE. UU. pueden ser bastante amplias, pero dadas las recientes declaraciones de los funcionarios de la Reserva Federal y las condiciones financieras ya endurecidas, la Reserva Federal todavía tiene margen para esperar y observar. Huatai mantiene su pronóstico de que la Reserva Federal se abstendrá de subir las tasas en octubre y subirá una vez en diciembre. (Aplicación de datos Jin10)
El presidente de Prestige Economics, Jason Schenker, dijo que la Reserva Federal podría considerar una subida mayor de 50 puntos básicos en diciembre. Schenker, uno de los primeros en prever la más reciente subida de la Fed, cree ahora que la Fed podría «dejar respirar un poco los efectos de la política» tras la subida de septiembre antes de plantearse una subida mayor en diciembre. Schenker espera que, si en diciembre se produce una subida mayor, las nuevas subidas podrían quedar en pausa a principios del próximo año. Entre las reuniones de octubre y diciembre, los funcionarios de la Fed también recibirán dos informes de empleo y otra publicación del IPC, lo que podría orientar sus futuras decisiones. Schenker afirmó: «Aunque solo tienen que esperar seis semanas, recibirán más datos. Si comprueban que 25 puntos básicos no tienen efecto, creo que podrían aplicar una subida de 50 puntos básicos». Schenker espera que una subida mayor pueda dar lugar a una pausa en las nuevas subidas a principios del próximo año; mientras que, si en diciembre solo se produce una subida de 25 puntos básicos, es más probable otra subida en el primer trimestre del próximo año. (APP de Jin10 Data)
Datos:
Hoy se publicarán la tasa intermensual del PIB del Reino Unido de agosto a tres meses, la producción manufacturera intermensual del Reino Unido de agosto, la balanza comercial de bienes ajustada estacionalmente del Reino Unido de agosto, la producción industrial intermensual del Reino Unido de agosto, el IPC final intermensual de Francia de septiembre, la producción industrial intermensual de la eurozona de agosto, las ventas mayoristas intermensuales de Canadá de agosto, las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana que termina el 10 de octubre, las ventas minoristas intermensuales de EE. UU. de septiembre, el IPP interanual de EE. UU. de septiembre, el IPP intermensual de EE. UU. de septiembre, el índice manufacturero de la Fed de Nueva York de octubre, el índice manufacturero de la Fed de Filadelfia de octubre, los inventarios empresariales intermensuales de EE. UU. de agosto, el consumo total de electricidad interanual de China de septiembre y el consumo total de electricidad de China de septiembre.
Además, habrá que estar atentos a: la participación de Barkin, presidente de la Fed de Richmond y votante del FOMC en 2027, en una charla informal; la publicación por parte de la Fed del Libro Beige sobre las condiciones económicas; el vencimiento hoy de 500.000 millones de yuanes en repos inversos directos; la realización por parte del banco central de operaciones de repos inversos directos por 700.000 millones de yuanes; la intervención de la gobernadora de la Fed, Bowman; la conferencia de resultados de TSMC tras publicar sus resultados del tercer trimestre; la primera rueda de prensa periódica de octubre del Ministerio de Comercio; la intervención del gobernador del Banco de Inglaterra, Bailey; la apertura de una nueva ronda de ajustes de los precios internos de los productos refinados; la publicación por parte de la Administración Nacional de Energía de los datos de consumo total de electricidad en torno al día 15 de cada mes; la reunión de ministros de Finanzas y gobernadores de bancos centrales del G20; y la celebración de la 140.ª Feria de Cantón en Guangzhou del 15 de octubre al 4 de noviembre de 2026. El primer ministro chino, Li Qiang, asistirá a la ceremonia de apertura y a los actos relacionados, y pronunciará un discurso de apertura.
Petróleo crudo:
Ambos futuros del petróleo subieron durante la noche: el petróleo estadounidense avanzó un 1,09 % y el Brent un 0,4 %.
Más allá de las presiones gemelas de la inflación y el crédito de la IA, la agitación en el mercado energético constituye la tercera dimensión de este "triple golpe". Los precios del crudo WTI repuntaron el miércoles. Mientras tanto, continúan los ataques mutuos a la infraestructura energética entre Rusia y Ucrania, con los precios del diésel europeo habiéndose más que duplicado desde el inicio del año, y los precios minoristas del diésel en EE. UU. permaneciendo cerca de máximos históricos, ejerciendo una presión alcista sostenida sobre el IPC estadounidense. Emily Ashford, jefa de investigación energética de Standard Chartered Bank, dijo: Los acontecimientos de la última semana han recordado al mercado una vez más que los flujos de transporte restaurados no equivalen a flujos de transporte seguros. Con la infraestructura y el transporte marítimo enfrentando amenazas continuas, es poco probable que la prima de riesgo se desvanezca. (Wall Street CN)
Según el New York Post, una fuente estadounidense reveló que se espera que el diésel ruso ingrese al mercado estadounidense antes de las elecciones de mitad de mandato del 3 de noviembre. El mes pasado, los precios del combustible en EE. UU. alcanzaron un récord de 6,53 dólares por galón. La fuente dijo: "Si todo sale bien, el diésel debería llegar dentro de estas dos semanas", y señaló que Rusia ha acordado suministrar una cantidad "considerable". La fuente no especificó el plan concreto para enviar el diésel ruso a EE. UU. (Aplicación de datos Jin10)