

SMM, 13 de octubre:
Al entrar en septiembre, el patrón operativo de la cadena industrial de baterías de iones de sodio de "avanzar en medio de la divergencia" evolucionó aún más. El segmento de electrolitos continuó su lógica de "capacidad sin liberación de volumen", con envíos de los principales actores altamente concentrados y el crecimiento fluyendo principalmente hacia clientes importantes no revelados. Se espera que la ventana para avances a gran escala se materialice en el cuarto trimestre con el cumplimiento de pedidos a nivel de GWh. En el segmento de celdas de batería, las entregas de pedidos se liberaron intensamente en medio de las señales de la "temporada alta de septiembre-octubre", pero el ritmo real de implementación de proyectos claramente quedó rezagado respecto a los planes, intensificándose la divergencia regional y por aplicación.
1. Electrolito: amplia capacidad a la espera de implementación por lotes a nivel de GWh
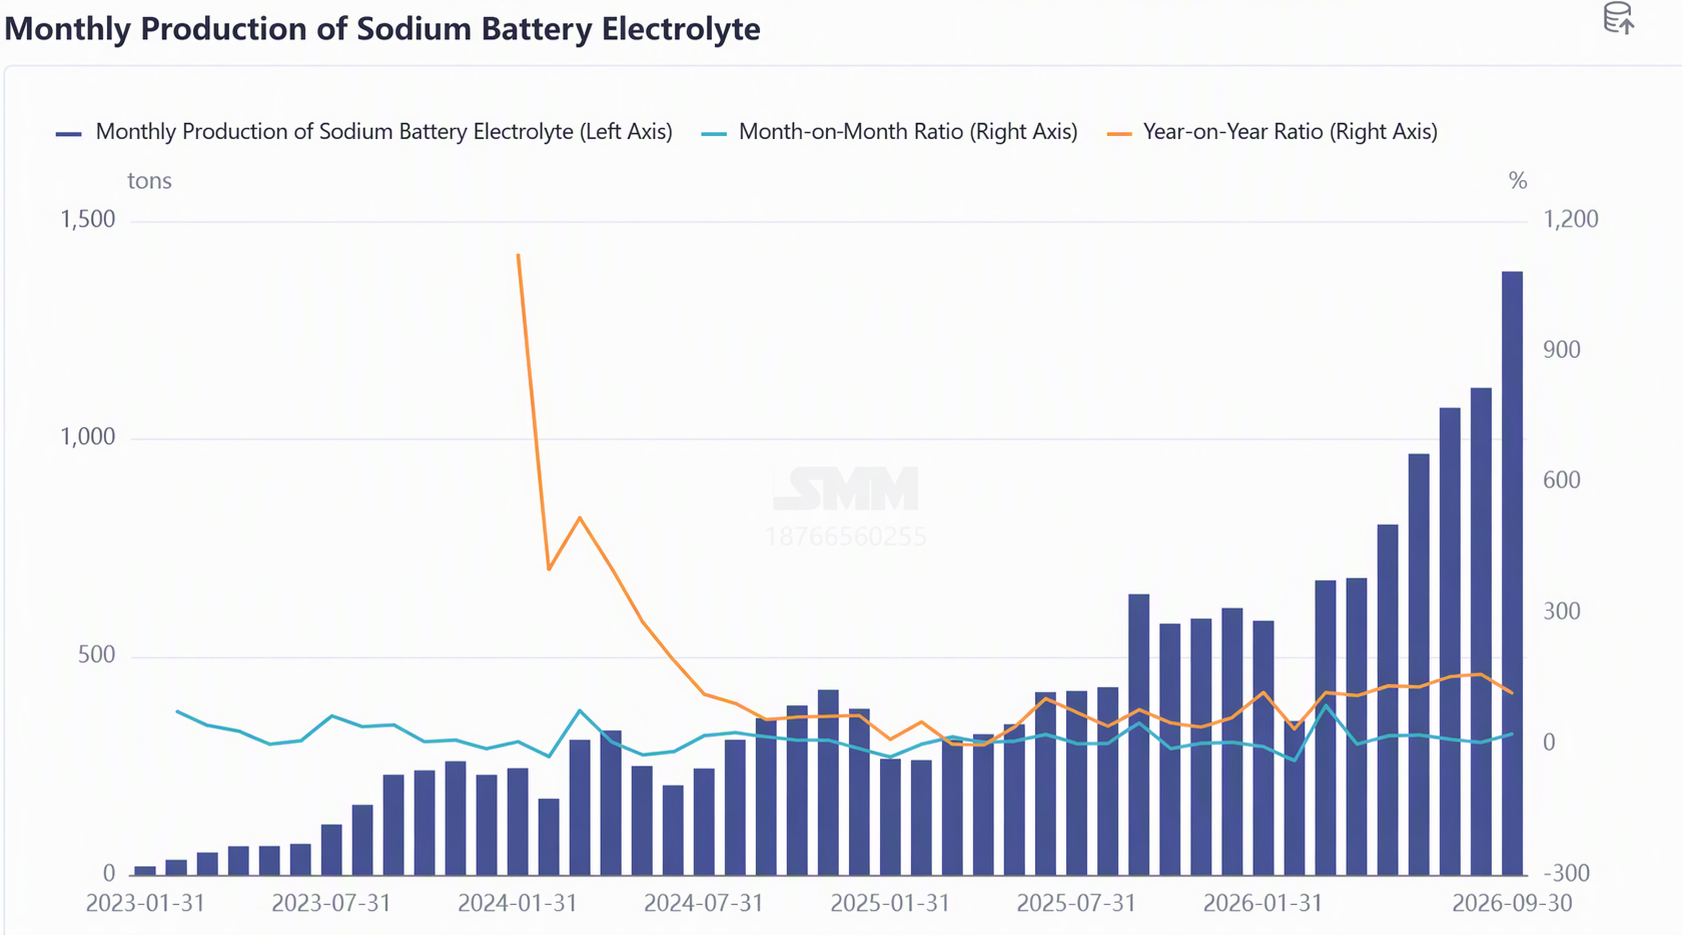
Según una encuesta de SMM, la producción de electrolitos para baterías de iones de sodio aumentó un 24 % intermensual y se disparó un 115 % interanual en septiembre, manteniendo un fuerte impulso de crecimiento. La producción estuvo altamente concentrada, con los envíos de los principales actores mostrando una clara ventaja destacada. Es probable que esta ronda de crecimiento haya fluido hacia clientes importantes aún no revelados públicamente, y es probable que el crecimiento escalado de los envíos se retrase hasta el cuarto trimestre. Los datos de septiembre reflejaron en gran medida el almacenamiento temprano y las entregas en pequeños lotes sobre la capacidad existente.
Desde una perspectiva operativa, el número de actores de la industria sigue siendo limitado. Los líderes tradicionales de electrolitos para baterías de litio todavía otorgan una prioridad relativamente baja al negocio de baterías de iones de sodio. Aparte de unos pocos clientes importantes, aún no han formado un suministro a granel a entidades divulgadas públicamente, con solo entregas esporádicas mencionadas en los informes financieros. La demanda downstream mostró características de "pequeños lotes, basados en proyectos": los volúmenes de envío de baterías de iones de sodio de algunos fabricantes de celdas fueron relativamente pequeños, con productos cilíndricos enviados solo de forma intermitente en pequeños lotes, dirigidos principalmente a aplicaciones de arranque-parada y pequeña potencia, y aún no se ha formado una aplicación de almacenamiento de energía a escala.
En cuanto a la capacidad, dado que la capacidad de electrolitos para baterías de litio es altamente intercambiable con la capacidad de electrolitos para baterías de iones de sodio, la capacidad general de la industria es amplia sin una brecha de suministro evidente. Sin embargo, cabe señalar que los altos rendimientos actuales en la industria de baterías de litio pueden desplazar la capacidad de electrolitos para baterías de iones de sodio. Las prioridades de programación de producción de las empresas seguirán girando en torno al negocio de baterías de litio, lo que deja incertidumbre en el ritmo de liberación de capacidad de baterías de iones de sodio.
En cuanto a precios y materias primas, los precios de los electrolitos terminados se mantuvieron en general estables en septiembre, mientras que las materias primas principales fluctuaron ligeramente. Los precios del NaPF6 fueron relativamente estables: la producción de septiembre retrocedió desde el nivel inusualmente alto de agosto, pero fue claramente mejor que el mismo período de los niveles normales de años anteriores. El principal impulsor de esta ronda de aumento provino de la mejora marginal en el lado de la demanda. Los actores de toda la cadena industrial, tanto aguas arriba como aguas abajo, en general no mantuvieron inventario adicional, y la producción siguió estrictamente el principio de producir según las ventas. Las plantas de electrolitos aguas abajo realizaron compras temporales según necesidad, sin acopio anticipado. A pesar de las favorables condiciones de almacenamiento del NaPF6 y su mayor vida útil en comparación con productos químicos de litio similares, las empresas aún programaron la producción en función de ventas fijas, lo que refleja el juicio prudente de la industria sobre el ritmo de materialización de la demanda.
En cuanto al panorama competitivo, toda la industria espera que los actores de primer nivel entreguen señales de volumen a escala de GWh. Cabe destacar que algunos fabricantes de celdas de batería han adoptado estrategias de venta a bajo precio inmediatamente después de la puesta en marcha de las líneas de producción y en la etapa inicial de producción en masa, una lógica comercial que aún debe validarse con el tiempo. De cara al futuro, si la demanda de los clientes clave aumenta según lo previsto en octubre, los envíos de electrolitos y de NaPF6 aguas arriba están preparados para un aumento escalonado. SMM espera que la producción de electrolitos para baterías de iones de sodio aumente un 2 % intermensual y se dispare un 146 % interanual en octubre.
II. Celdas de batería: señales claras de temporada alta, pero el ritmo de despliegue no cumple las expectativas
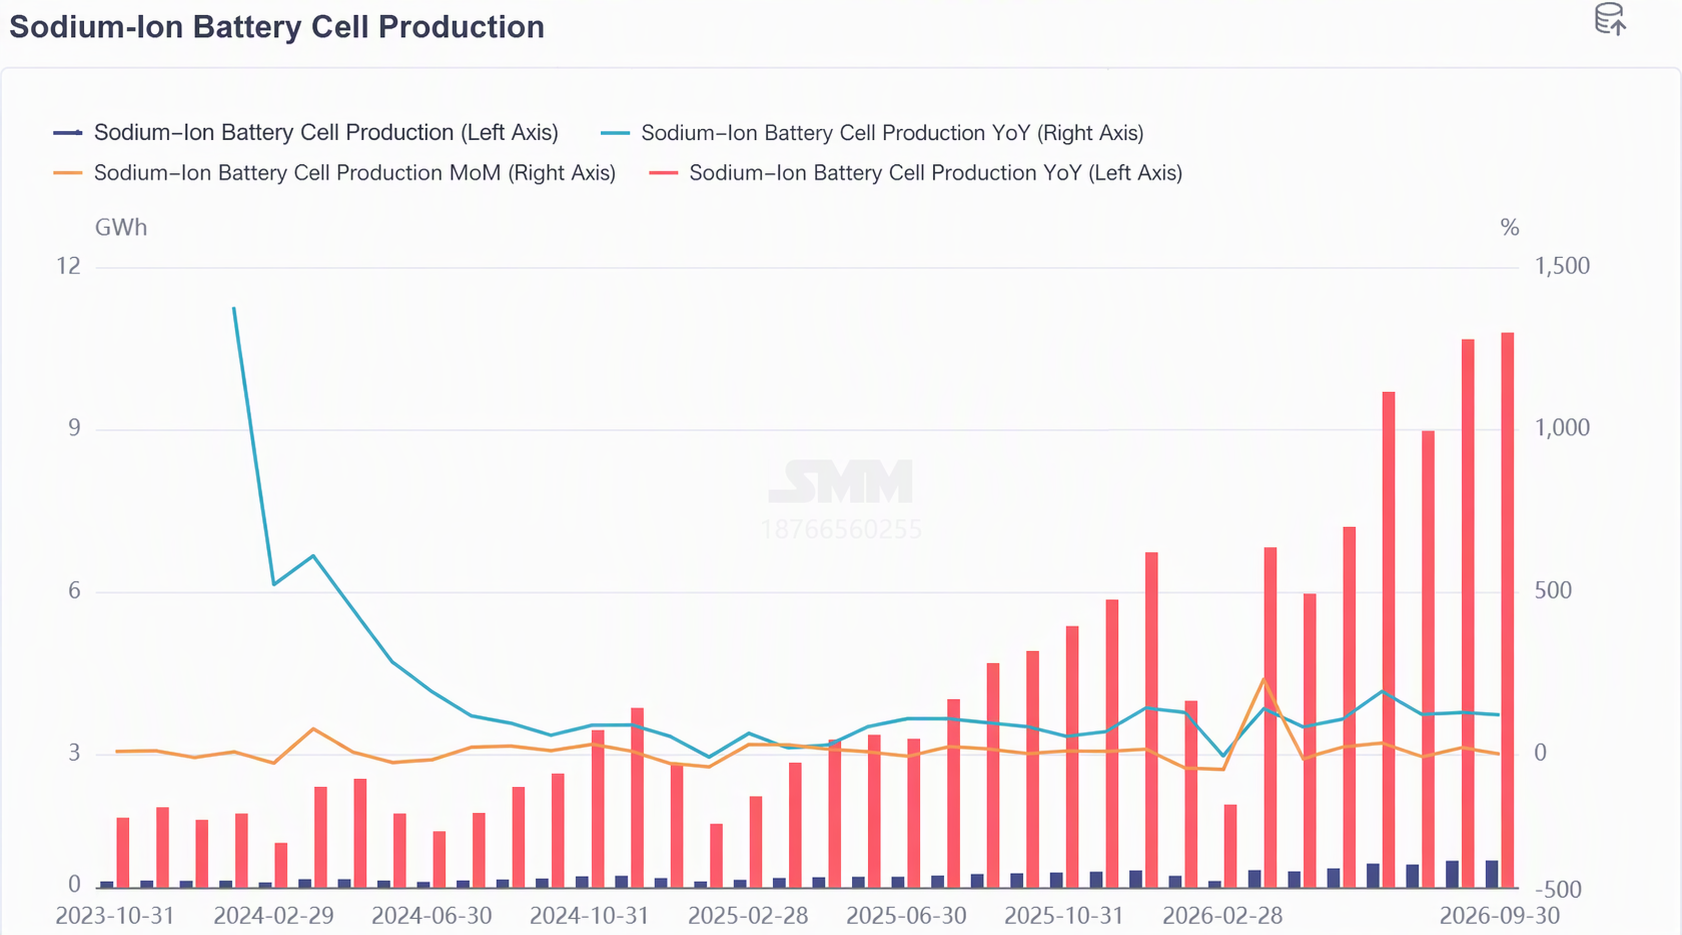
Según la encuesta de SMM, la producción de celdas de baterías de iones de sodio aumentó un 1 % intermensual y se disparó un 120 % interanual en septiembre, y el mercado de baterías de iones de sodio mostró señales iniciales de la "temporada alta de septiembre-octubre". Limitados por el requisito de que los proyectos de almacenamiento de energía generalmente deben conectarse a la red antes de fin de año, los pedidos se están entregando de manera concentrada; sin embargo, desde la perspectiva de la implementación de los proyectos, el progreso real está claramente rezagado respecto a los planes, con presión en los plazos y brechas de ejecución coexistiendo.
A nivel regional, el almacenamiento de energía a escala de servicios públicos en China se concentra en las regiones del norte, como Hebei y Mongolia Interior, mientras que la demanda de almacenamiento comercial e industrial en el extranjero se concentra en Europa y Australia. El almacenamiento comercial e industrial nacional aún no ha ganado impulso, lo que presenta una divergencia triple en la geografía de la demanda: "el almacenamiento del norte lidera, el comercial e industrial europeo y australiano le sigue, y el comercial e industrial nacional aún no comienza".
Desde una perspectiva operativa, la producción mensual de celdas de batería de los principales productores se mantiene en el nivel de decenas de megavatios-hora. En cuanto a la capacidad, las nuevas bases de algunos fabricantes de celdas en Sichuan comenzarán la producción y aumentarán gradualmente a finales de octubre, mientras que algunas bases existentes enfrentan claras brechas de capacidad que deben cubrirse mediante procesamiento por encargo. El negocio de procesamiento por encargo se centra principalmente en proyectos de almacenamiento de energía, y se espera que la demanda de pedidos dure hasta fin de año. En cuanto a la hoja de ruta tecnológica, la capacidad actual se concentra en la ruta de polianiones, la demanda de celdas cilíndricas de arranque y parada aumenta de manera constante a medida que se acerca el invierno, y los pedidos de celdas prismáticas de almacenamiento de energía se mantienen en niveles altos, con tendencias de diferenciación de rutas y productos que continúan.
En cuanto a los precios, los precios de las celdas de batería de iones de sodio se mantuvieron en niveles bajos en general en septiembre. Los precios de transacción principales para las celdas de almacenamiento de energía rondaron los 0,6 yuanes/Wh, mientras que los productos de arranque y parada de alta tasa de descarga se mantuvieron cerca de 0,7 yuanes/Wh. A nivel de sistema, las baterías de iones de sodio se cotizaron a más de 1 yuan/Wh, con una diferencia de precio de casi el doble en comparación con los sistemas LFP. El período de recuperación de la inversión para proyectos comerciales sigue siendo difícil de cubrir, y lograr la viabilidad económica es clave para el futuro aumento simultáneo de volumen y precio.
En cuanto al panorama competitivo, los principales actores de baterías de litio están entrando de manera proactiva en el espacio de las baterías de iones de sodio, lo que confirma que es un mercado de crecimiento a largo plazo con alto potencial. Algunos integradores líderes sin capacidad interna de celdas de batería están colaborando profundamente con fabricantes especializados de celdas para desarrollar sistemas específicos de iones de sodio. Actualmente, solo unos pocos actores de primer nivel tienen la capacidad de adaptar los procesos de paquetes de baterías de iones de sodio de gran capacidad. La industria en general se encuentra en una etapa de asociaciones tentativas entre fabricantes de celdas e integradores, y se espera que el desarrollo de sistemas específicos de iones de sodio se complete el próximo año, liberándose de la dependencia de las soluciones de baterías de litio. En las aplicaciones emergentes, las aplicaciones de baterías de iones de sodio relacionadas con AIDC se encuentran en la etapa de muestreo, prueba y certificación, y se espera que la demanda del mercado se dispare el próximo año.
De cara al futuro, la tensa situación de entrega en el cuarto trimestre persistirá. SMM espera que la producción de celdas de baterías de iones de sodio en octubre aumente un 21 % intermensual y se dispare un 143 % interanual. El próximo año, se espera que los envíos de la industria avancen hacia el nivel de decenas de GWh, pero el ritmo real de implementación, la velocidad de reducción de costos del sistema y el progreso en la formación de un ecosistema específico de iones de sodio siguen siendo variables clave a observar.
III. Resumen
En general, en septiembre, los segmentos de electrolito y celdas de baterías de iones de sodio exhibieron un patrón operativo de "electrolito ganando impulso, celdas bajo presión de temporada alta": el lado del electrolito tiene una amplia flexibilidad de capacidad, a la espera de la realización de señales de implementación por lotes a nivel de GWh; el lado de las celdas ha mostrado señales de temporada alta, pero el ritmo real de implementación de proyectos y la economía comercial siguen siendo limitaciones clave. Mientras tanto, el lado del material de cátodo continúa viendo un equilibrio ajustado entre oferta y demanda, con la expansión de capacidad y el procesamiento por encargo resonando para romper el estancamiento; el lado del ánodo de carbono duro continúa viendo crecimiento de volumen, con la rentabilidad y la validación de procesos avanzando en paralelo. El patrón general de los cuatro segmentos de la cadena industrial de baterías de iones de sodio avanzando en medio de la diferenciación permanece sin cambios, y el ritmo de transmisión de volumen a beneficio debe seguirse de cerca a través del cumplimiento de pedidos de clientes principales en el cuarto trimestre y el progreso real de conexión a la red de los proyectos de usuarios finales.
Equipo de Investigación de Nuevas Energías de SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875



