El 2 de octubre, la firma de investigación surcoreana SNE Research publicó sus últimos datos de instalación. De enero a agosto de 2026, las instalaciones globales de baterías de potencia totalizaron 844,2 GWh, un 19,7% más interanual. Solo en agosto, las instalaciones alcanzaron 116,8 GWh, un 14,3% más interanual, un ritmo inferior al crecimiento del 23,3% de julio.
Entre las 10 principales empresas, siete firmas chinas acumularon una cuota de mercado combinada del 73,3%, 3,6 puntos porcentuales más interanual.
Es evidente que el mercado global de baterías de potencia continúa expandiéndose, y los productores chinos de baterías aumentan de forma constante su cuota de mercado y consolidan aún más sus posiciones de liderazgo. Mientras tanto, la cuota de mercado combinada de las empresas japonesas y surcoreanas sigue reduciéndose, y el dominio competitivo se concentra cada vez más en el bando chino.
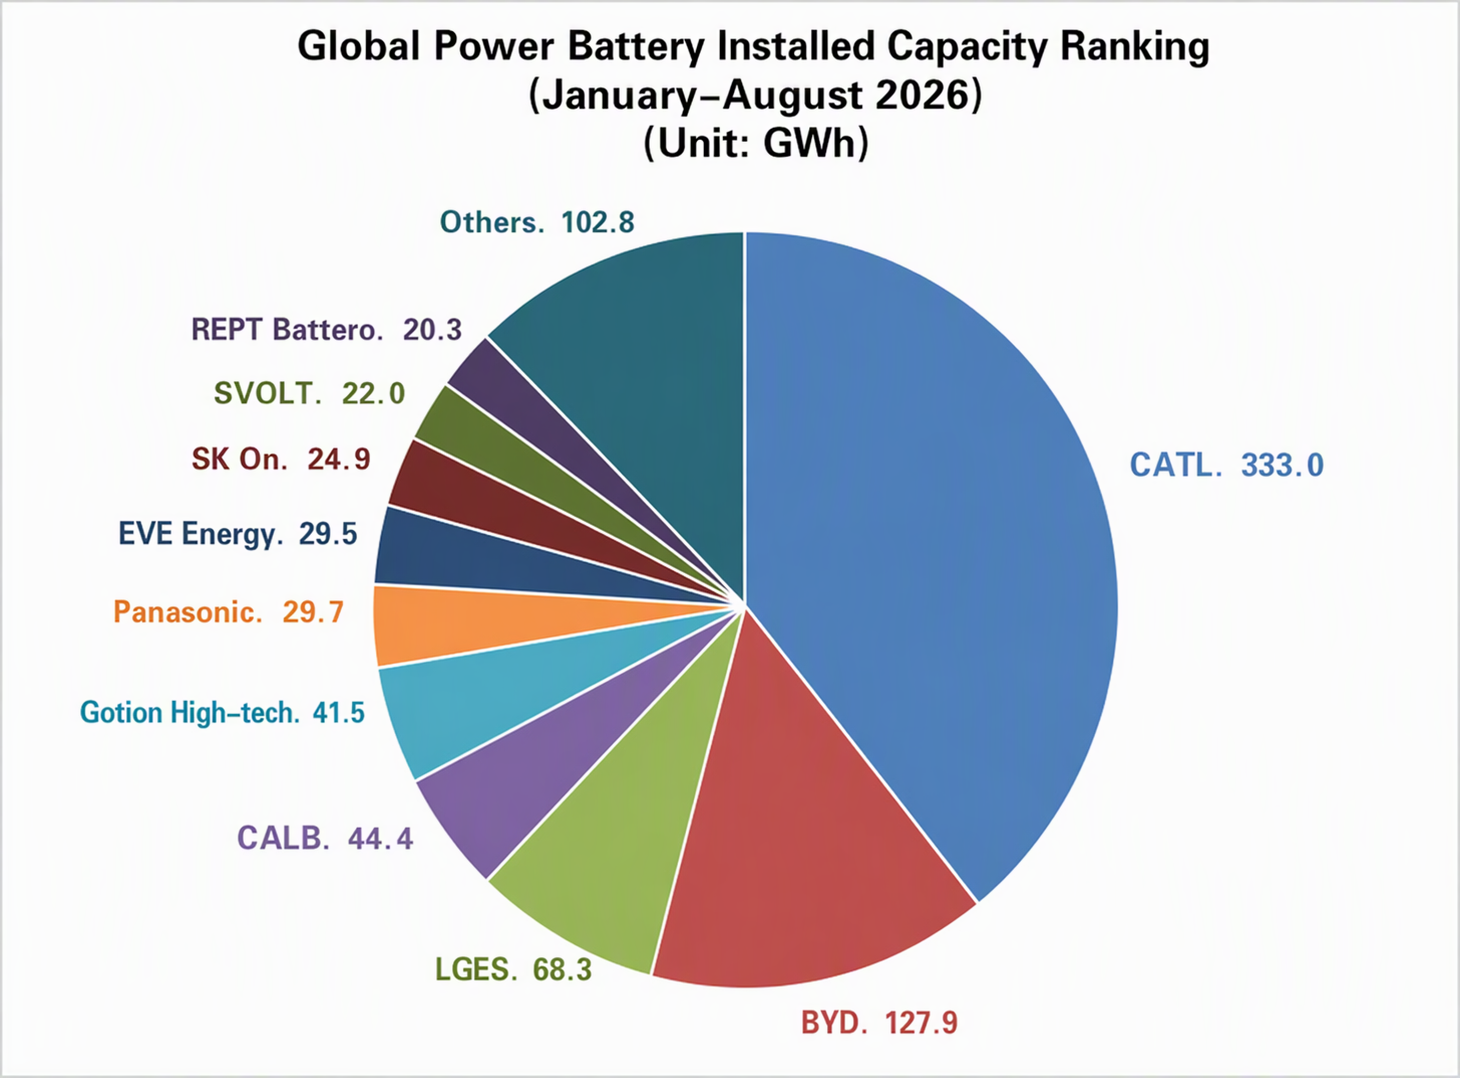
En cuanto a las variaciones interanuales de las instalaciones, de enero a agosto de 2026, entre las 10 principales empresas globales de instalación de baterías de potencia, solo SK On registró un descenso interanual, del 14,5%. Las nueve empresas restantes lograron crecimiento interanual, con REPT Battero entrando por primera vez en la lista con una tasa de crecimiento del 126,3%, y EVE creciendo más del 50%.
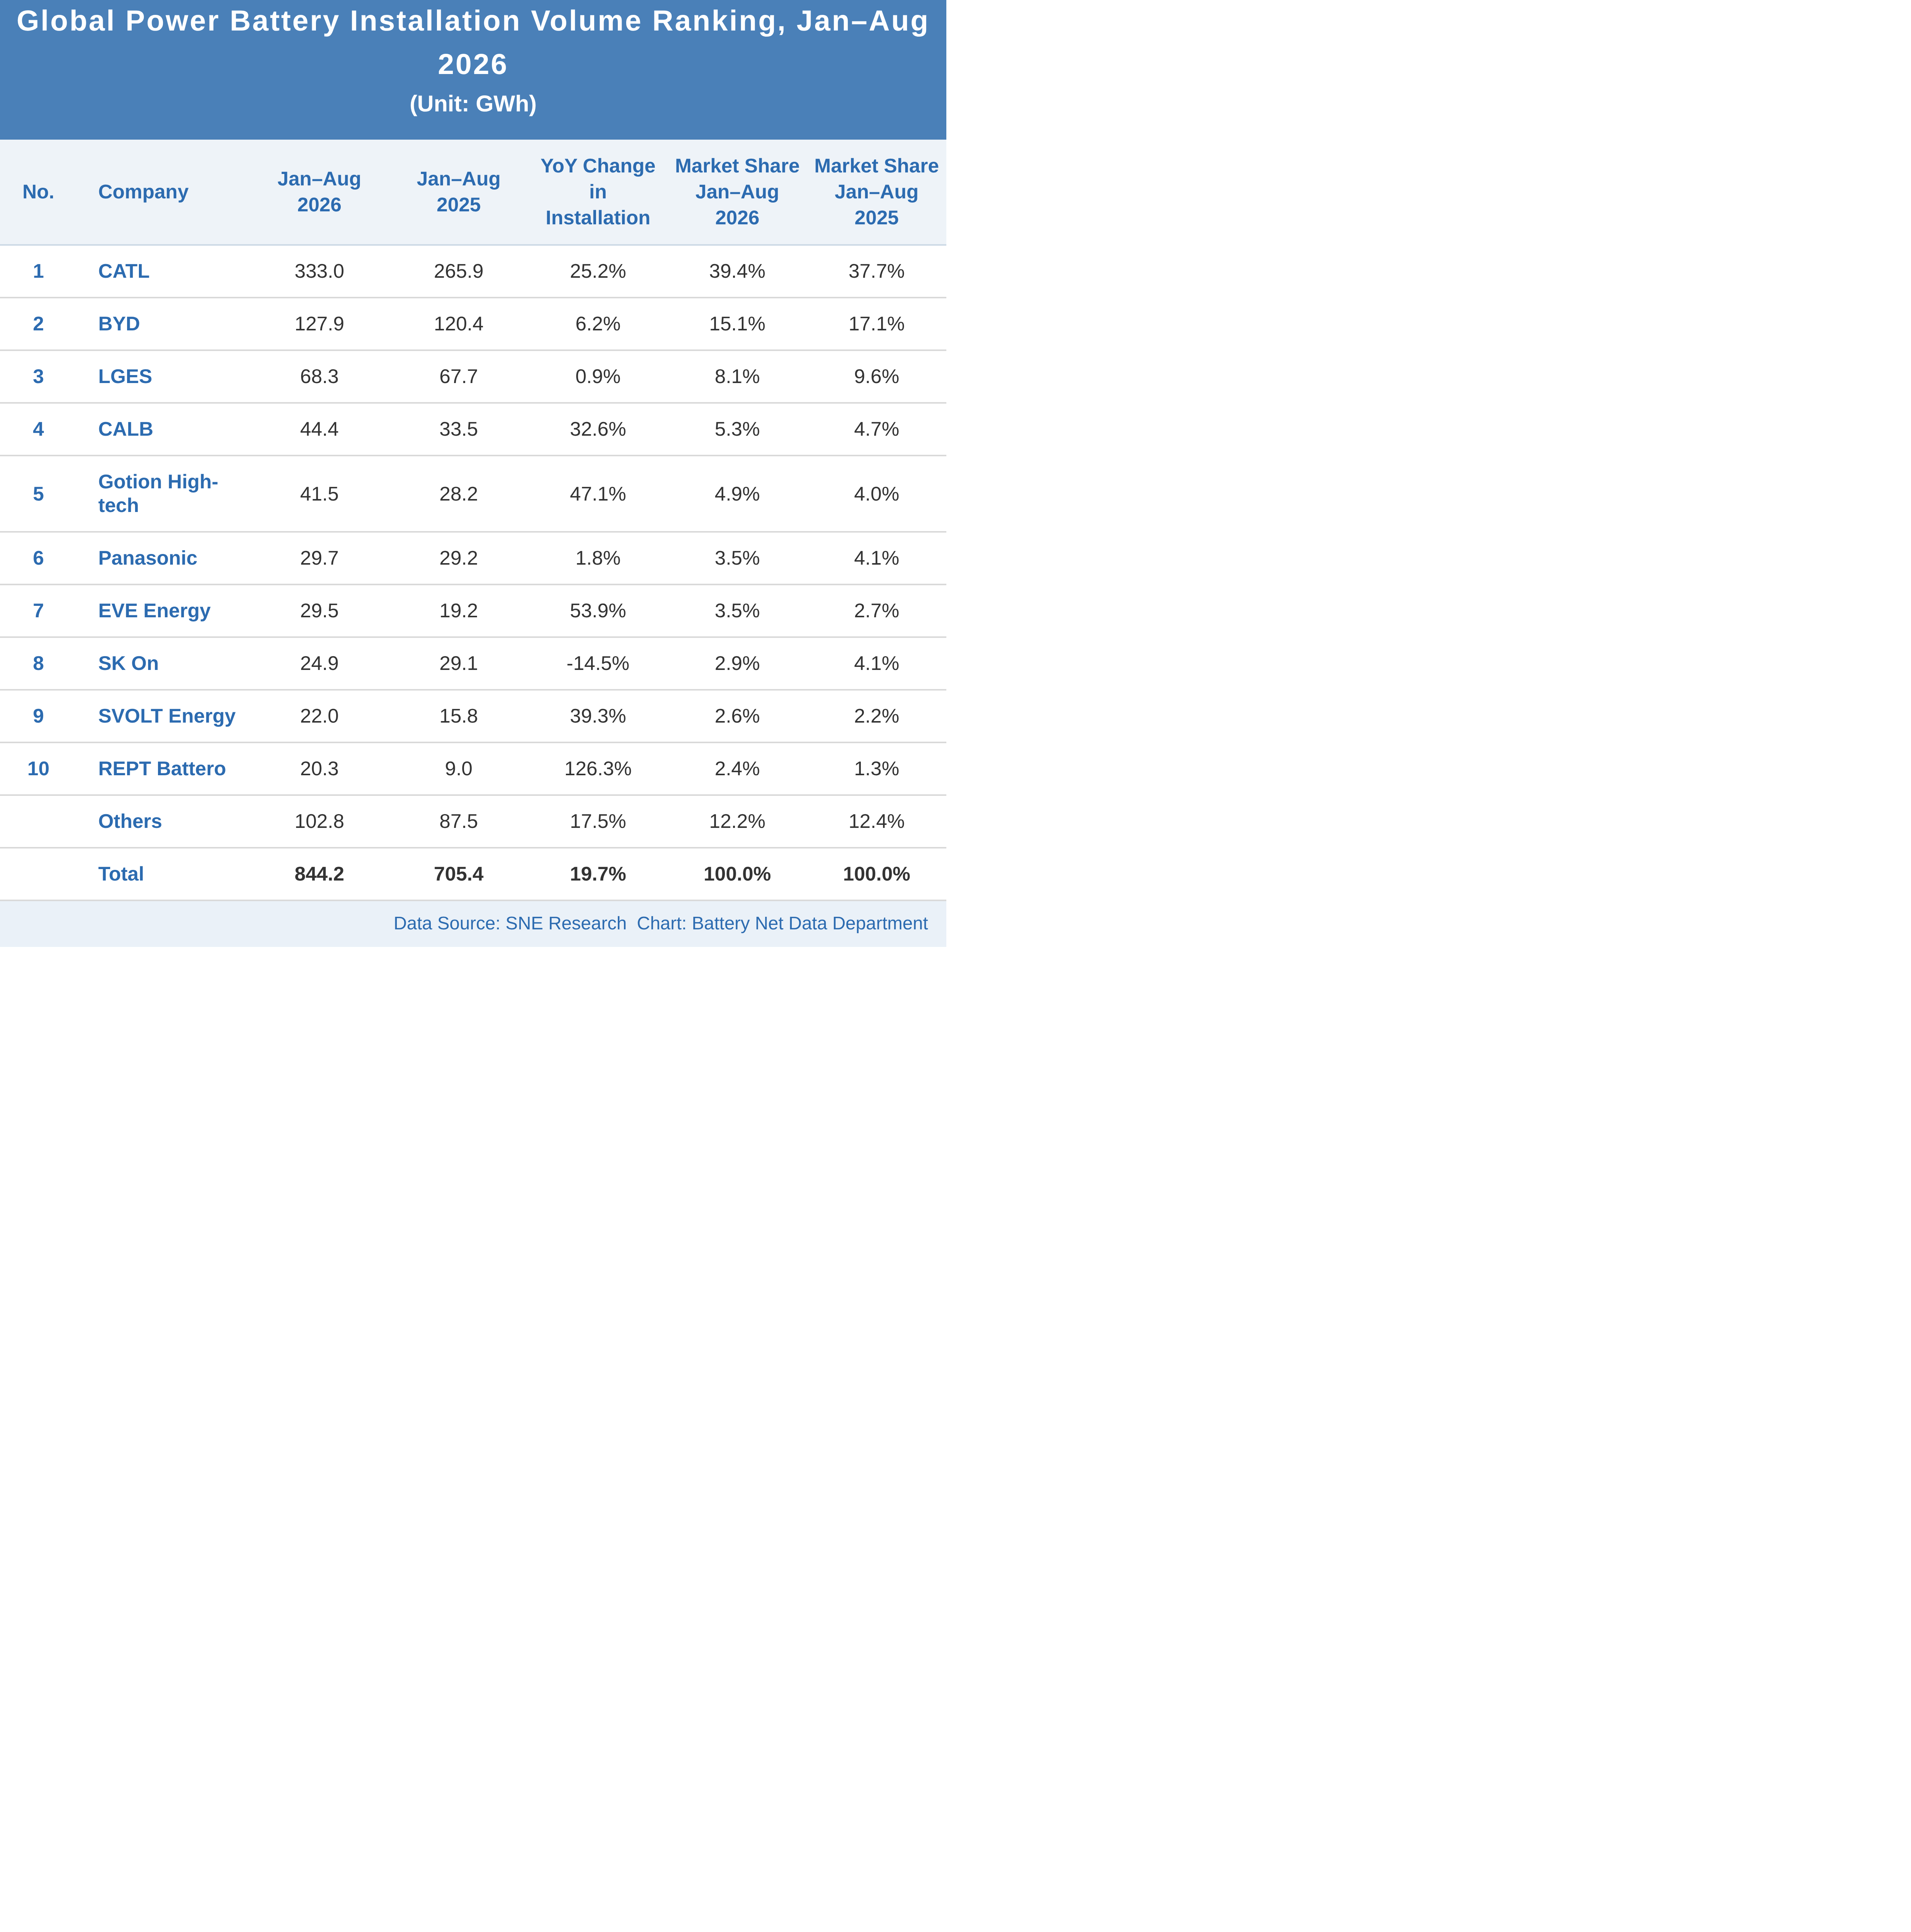
En cuanto a la cuota de mercado, en comparación con el mismo período de 2025, entre las 10 principales empresas globales de instalación de baterías de potencia de enero a agosto de 2026, CATL, CALB, Gotion High-tech, EVE, SVOLT y REPT Battero lograron un crecimiento interanual positivo, mientras que BYD, LGES, Panasonic y SK On registraron descensos de diversa magnitud.
En cuanto a los cambios de clasificación, en comparación con el mismo período del año anterior, las 10 primeras posiciones de instalación de enero a agosto de 2026 sufrieron una importante reorganización:
las cuatro primeras se mantuvieron sin cambios: CATL, BYD, LGES y CALB. Gotion High-tech ascendió bruscamente del 7.º puesto del año pasado al 5.º, desplazando a SK On, que cayó al 8.º. Panasonic se mantuvo estable en el 6.º. EVE subió dos puestos hasta el 7.º. SVOLT ascendió un puesto, del 10.º al 9.º.
Además, en comparación con el mismo período del año anterior, REPT Battero entró por primera vez en la lista en el 10.º puesto, con instalaciones 1 GWh por delante de Sunwoda, que ocupa el 11.º. Samsung SDI, anteriormente en el 8.º puesto, salió del top 10.
En términos intermensuales, en comparación con enero-julio de 2026, la clasificación de las empresas de baterías se mantuvo sin cambios.
En cuanto al panorama competitivo, de enero a agosto, la cuota combinada de CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT y REPT Battero aumentó del 72,8% en enero-julio a aproximadamente el 73,3%, 3,6 puntos porcentuales más interanual. Entre ellas, CATL y BYD acapararon conjuntamente el 54,5 % del mercado, con un sólido desempeño general de las empresas chinas.
En concreto, la cuota de mercado de CATL alcanzó el 39,4 %, 1,7 puntos porcentuales más interanual, y mantuvo el primer puesto mundial con 333 GWh instalados, un 25,2 % más interanual.
La cuota de BYD bajó al 15,1 %, pero se mantuvo firme en segunda posición con 127,9 GWh instalados, un 6,2 % más interanual.
CALB ocupó el cuarto puesto con 44,4 GWh instalados, un 32,6 % más interanual, y una cuota del 5,3 %.
Gotion High-tech fue quinta con 41,5 GWh instalados, un 47,1 % más interanual, y una cuota del 4,9 %.
EVE fue séptima con 29,5 GWh instalados, un 53,9 % más interanual, y una cuota del 3,5 %.
SVOLT fue novena con 22 GWh instalados, un 39,3 % más interanual, y una cuota del 2,6 %.
REPT Battero fue décima con 20,3 GWh instalados, un 126,3 % más interanual, y una cuota del 2,4 %.
SNE señaló que el continuo aumento de la cuota de mercado de las empresas chinas de baterías se debe a que aprovechan su base de clientes nacionales y la competitividad en costes impulsada por las baterías LFP para ampliar las ventas, al tiempo que extienden los acuerdos de suministro a fabricantes extranjeros y al segmento de vehículos comerciales.
Entre ellas, las instalaciones de BYD crecieron solo un 6,2 % interanual, principalmente porque sus entregas de vehículos eléctricos en China cayeron un 33,6 %. En cambio, su uso en mercados fuera de China creció un 66,5 %, de 23,8 GWh a 39,7 GWh, y las ventas en el extranjero marcaron en agosto un nuevo récord mensual. A medida que BYD amplía su red de ventas y su producción local en Europa, el Sudeste Asiático y Sudamérica, se espera que el impacto de la desaceleración del mercado nacional se atenúe conforme aumente su cuota en el exterior.
En marcado contraste con el fuerte impulso de las empresas chinas, los fabricantes de baterías japoneses y surcoreanos han visto ralentizarse notablemente su ritmo de crecimiento, y han aparecido grietas en la estructura de su bando.
Tras la salida de Samsung SDI del top 10, LGES y SK On registraron en conjunto 93,2 GWh instalados, y su cuota de mercado mundial combinada se redujo del 13,7 % del mismo período del año anterior al 11 %.
Entre ellas, LGES ocupó el tercer puesto con 68,3 GWh, pero su crecimiento del 0,9 % quedó por detrás del conjunto del mercado. SK On, afectada por los ajustes en el ritmo de electrificación de sus clientes norteamericanos y europeos, registró instalaciones de solo 24,9 GWh, un 14,5% menos interanual, y su cuota de mercado cayó al 2,9%.
La japonesa Panasonic mantuvo el sexto puesto con 29,7 GWh instalados, un leve aumento interanual del 1,8%. El repunte de las instalaciones provino del crecimiento de las ventas de Tesla en Norteamérica, pero la tasa de crecimiento de la compañía también quedó por debajo de la media, y su cuota de mercado descendió del 4,1% al 3,5%.
SNE señaló que, de enero a agosto de 2026, el mercado mundial de baterías de potencia creció un 20% interanual, pero la divergencia regional se intensificó. En China, en septiembre entró en vigor un impuesto al consumo del 2% sobre las baterías de iones de litio vendidas en el país, y está previsto cancelar la devolución del IVA a la exportación de baterías en enero del próximo año. Como resultado, es probable que las políticas de precios de los proveedores chinos de baterías y el ritmo de su producción en el extranjero afecten a la competencia a final de año.
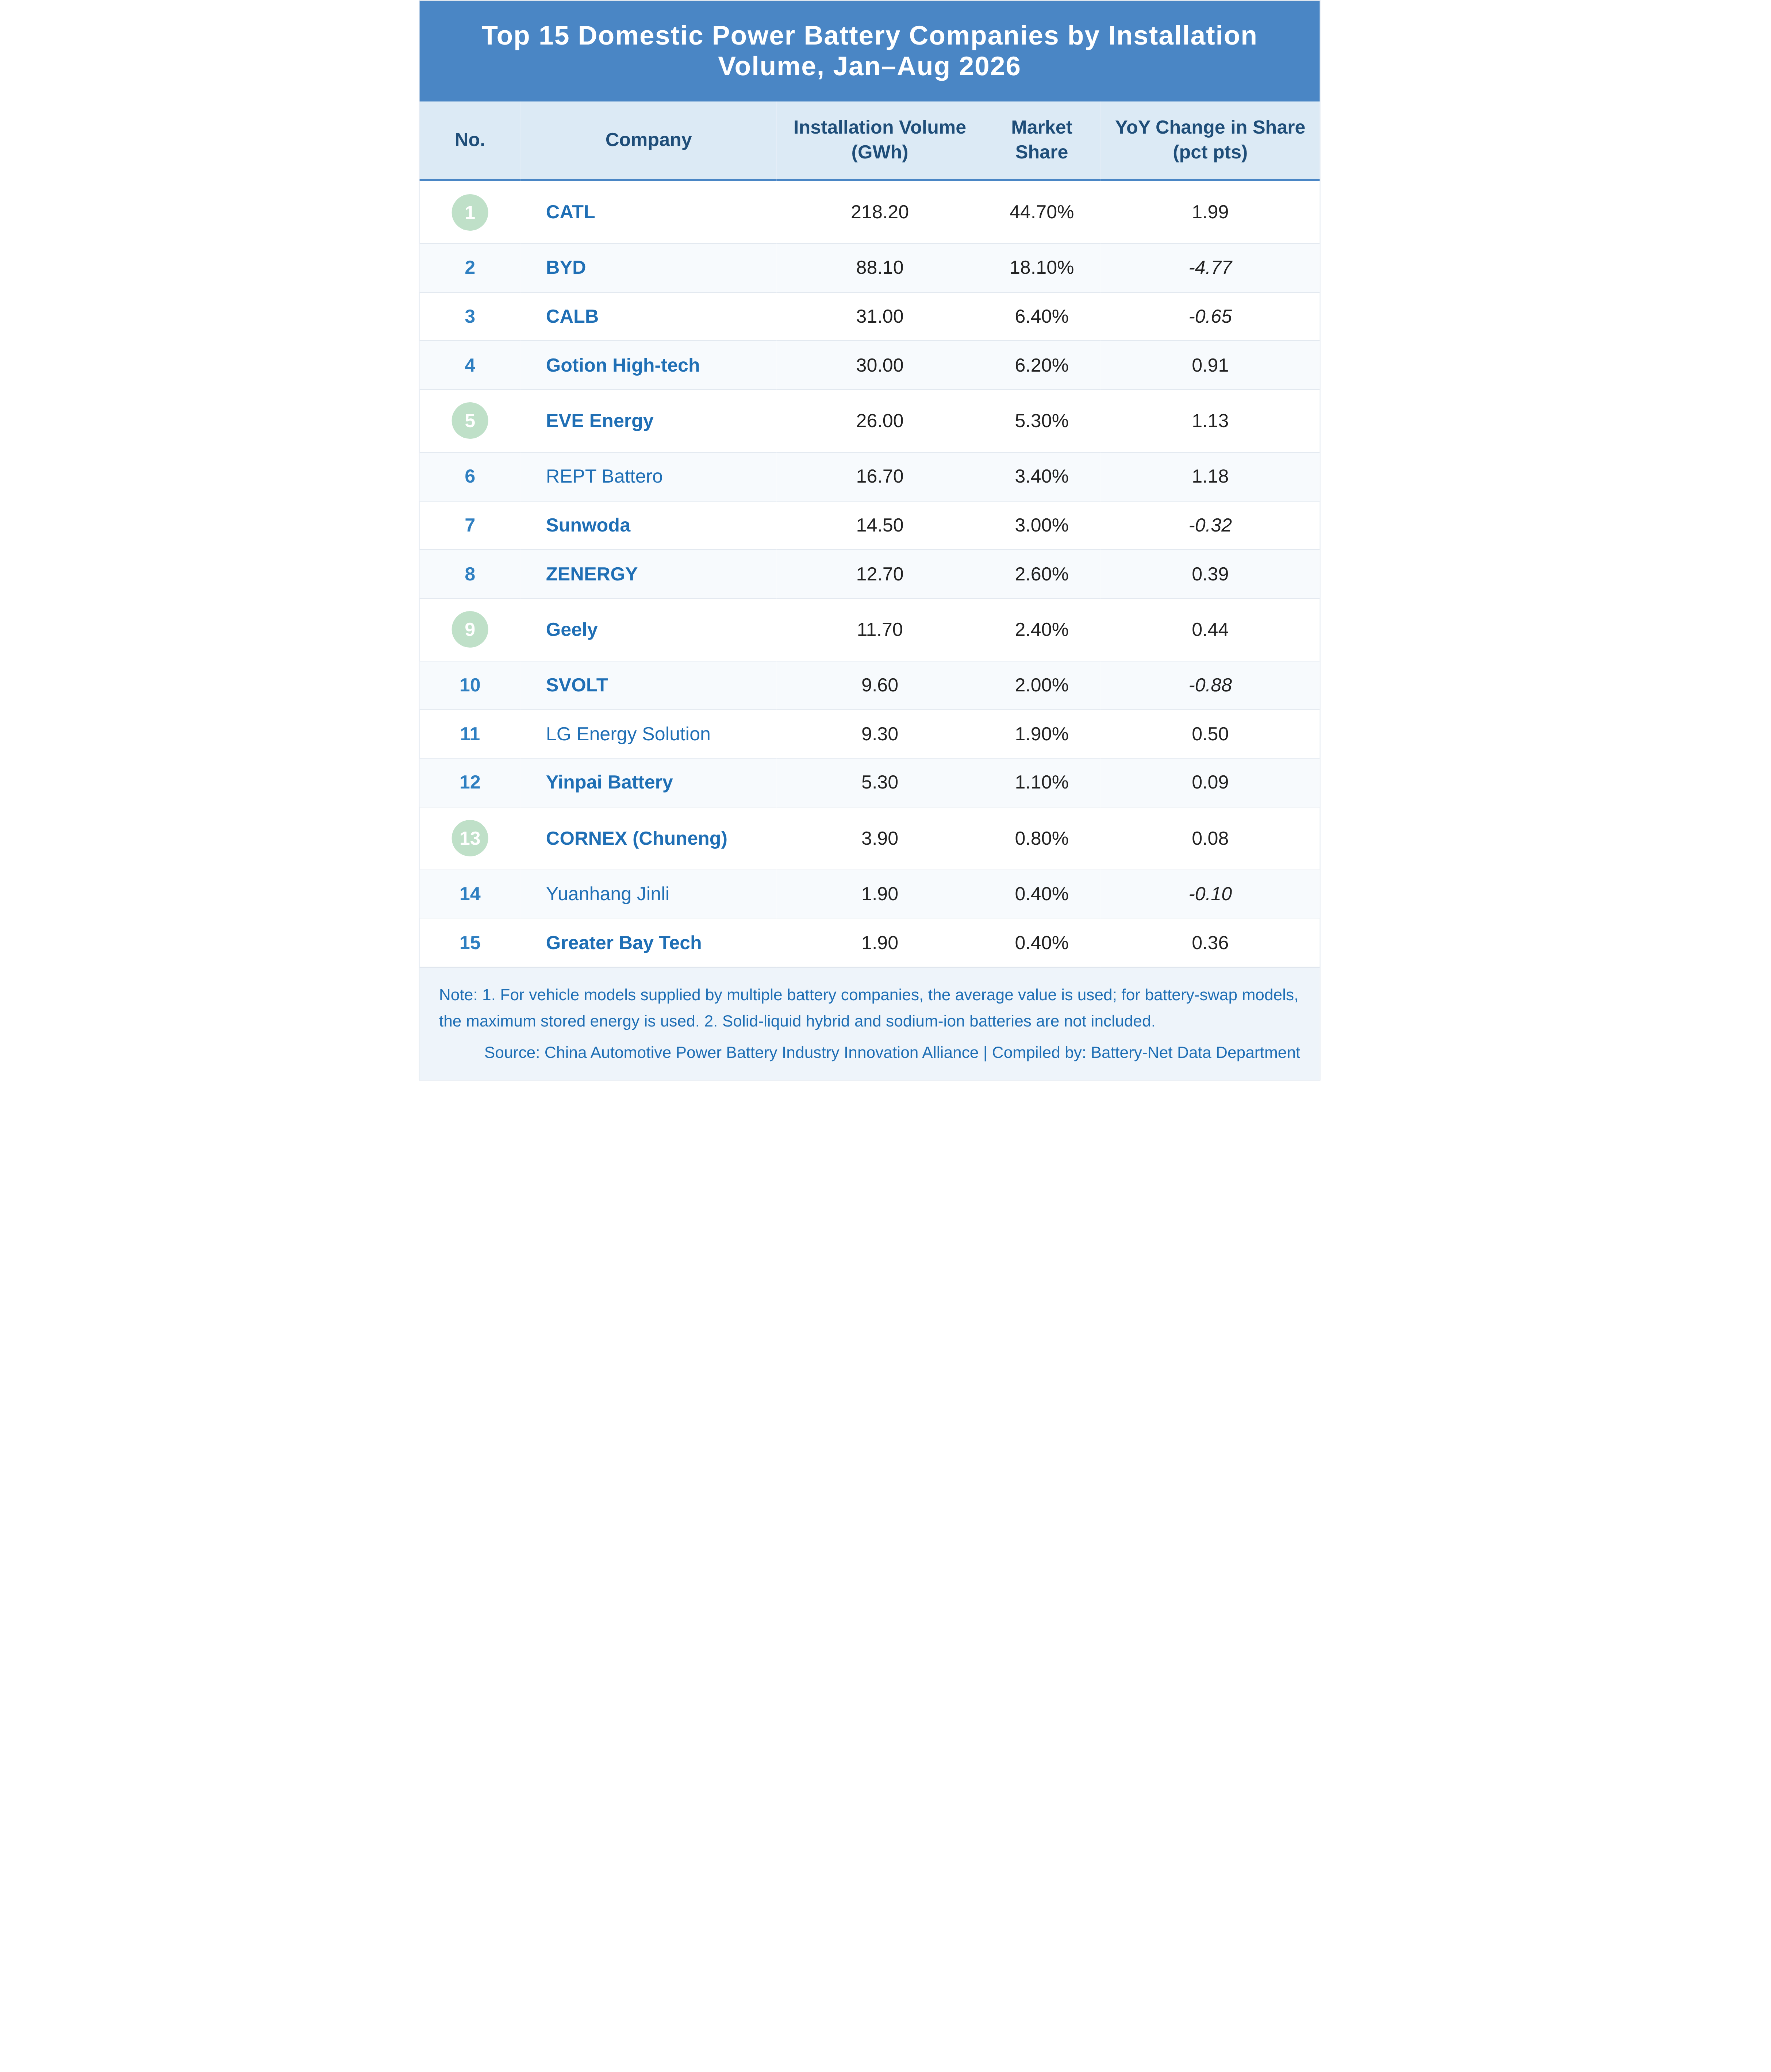
Según los datos publicados por la Alianza de Innovación de la Industria de Baterías de Potencia para Automóviles de China, de enero a agosto, las instalaciones acumuladas de baterías de potencia en China alcanzaron los 489,1 GWh, un 17,0% más interanual.
En comparación con el mismo período de 2025, de enero a agosto de este año, CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery y CORNEX New Energy lograron mejoras en distintos grados. Entre ellas, CATL registró la mayor ganancia, con 1,99 puntos porcentuales.