

Puntos clave: El reloj de inversión en baterías de estado sólido tiene cinco etapas: en la etapa conceptual, observe el efectivo, la I+D y el negocio principal; en la etapa piloto, observe las licitaciones de equipos, las entregas y el rendimiento; en la etapa de verificación, observe la oferta y demanda de sulfuro de litio (de 830 tm a 8.000 tm); en la etapa de producción en masa, observe los costes (de 400-500 millones a 200-300 millones de yuanes/GWh), donde el riesgo de involución es mayor; en la etapa final, observe las patentes y la cuota (500 GWh, 400.000 millones de yuanes). Vigile de cerca las licitaciones, el sulfuro de litio y el rendimiento.
SMM revisó recientemente el futuro de las baterías de estado sólido y lo recopiló en una serie de diez años. Tomando como referencia el desarrollo actual de la industria de baterías de litio, especialmente la entrelazada relación de amor-odio entre las rutas LFP y ternaria, se ha desplegado un capítulo épico a lo largo de los años. En el largo río de las baterías de litio líquidas convencionales, las baterías híbridas sólido-líquido y totalmente de estado sólido tomarán el escenario, delineando una nueva generación de baterías de alta energía específica.
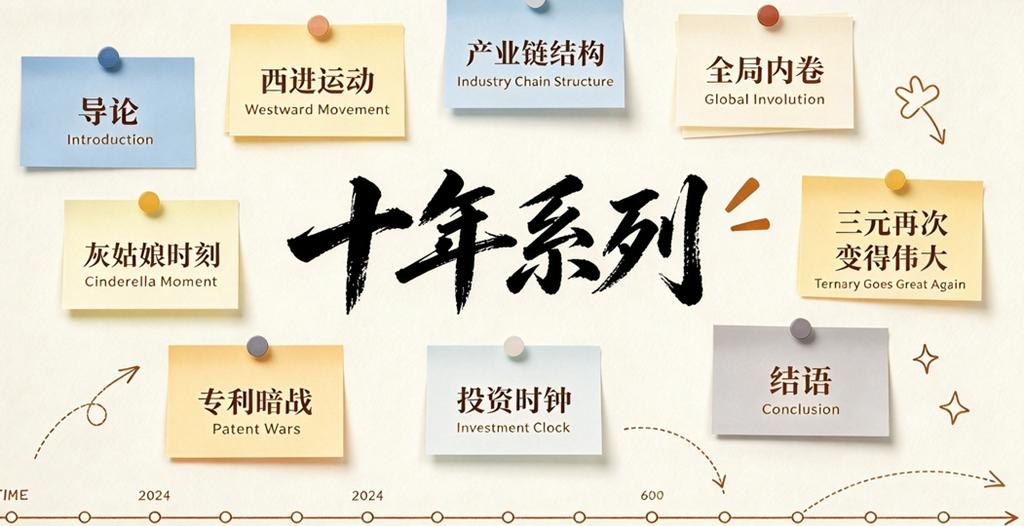
La serie de diez años se dividirá en nueve partes: introducción, movimiento hacia el oeste, estructura de la cadena industrial, involución en toda la industria, momento Cenicienta, el resurgimiento de la ternaria, guerra de sombras de patentes, reloj de inversión y conclusión.
Introducción: Los sueños seguramente brillarán en la realidad: Por qué necesitamos volver a comprender la lógica industrial de las baterías de estado sólido: la brecha entre el ideal y la realidad, y el resultado es que los sueños brillan en la realidad
Parte 1: ¿Replicará el movimiento hacia el oeste de las baterías líquidas? La lógica de la concentración en el oeste: ¿replicarán las baterías de estado sólido el "movimiento hacia el oeste" de las baterías de litio líquidas?
Parte 2: Una buena oportunidad para revertir la estructura de poder distorsionada de la cadena industrial: Estructura de poder de la cadena industrial: ¿ganancias extraordinarias aguas arriba, presión en el medio, pagos retrasados aguas abajo?
Parte 3: Advertencia de involución en toda la industria al estilo fotovoltaico: ¿Entrarán las baterías de estado sólido en una involución en toda la industria al estilo fotovoltaico?
Parte 4: El regreso de Cenicienta en las rutas tecnológicas: El "momento Cenicienta" de las baterías de estado sólido: ¿qué ruta tecnológica seguirá el camino de regreso de la LFP?
Parte 5: La ternaria puede volver a ser grande: ¿Pueden las baterías ternarias volver a ser "grandes" con la ayuda de las baterías de estado sólido?
Parte 6: Panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur
Parte 7: Entrar pronto en el campo te permitirá verte dentro de diez años: El reloj de inversión, el "modelo de cinco etapas" de la industrialización de las baterías de estado sólido
Conclusión: Una pista completamente nueva: Las baterías de estado sólido no son una "simple secuela" de las baterías de litio líquido
Este es el octavo de nueve artículos de la serie sobre baterías de estado sólido a diez años: Verte dentro de diez años: el reloj de inversión "modelo de cinco etapas". Las cinco etapas del reloj de inversión en baterías de estado sólido (2024-2035): en la etapa conceptual, vigilar la caja, la I+D y el negocio principal, y protegerse contra la especulación conceptual; en la etapa piloto, vigilar las licitaciones de equipos, las entregas y el rendimiento, con un valor de los equipos de 2 a 3 veces el de las baterías líquidas; en la etapa de verificación, vigilar la oferta y la demanda de sulfuro de litio, si 830 toneladas métricas pueden ampliarse a 8.000 toneladas métricas, con la tecnología híbrida sólido-líquido a la cabeza; en la etapa de producción en masa, vigilar la caída de los costes de 400-500 millones de yuanes/GWh a 200-300 millones de yuanes/GWh, donde el riesgo de competencia feroz es mayor; en la etapa final, vigilar las patentes y la cuota global, con envíos de 500 GWh y un mercado de 400.000 millones de yuanes. Seguir de cerca las licitaciones de equipos, la capacidad de sulfuro de litio y los avances en rendimiento. Resumen: la etapa conceptual vigila el dinero, la etapa piloto vigila los equipos, la etapa de verificación vigila los materiales, la etapa de producción en masa vigila los costes, la etapa final vigila las patentes y la cuota. La mayor variable es cuándo convergerán las rutas tecnológicas.
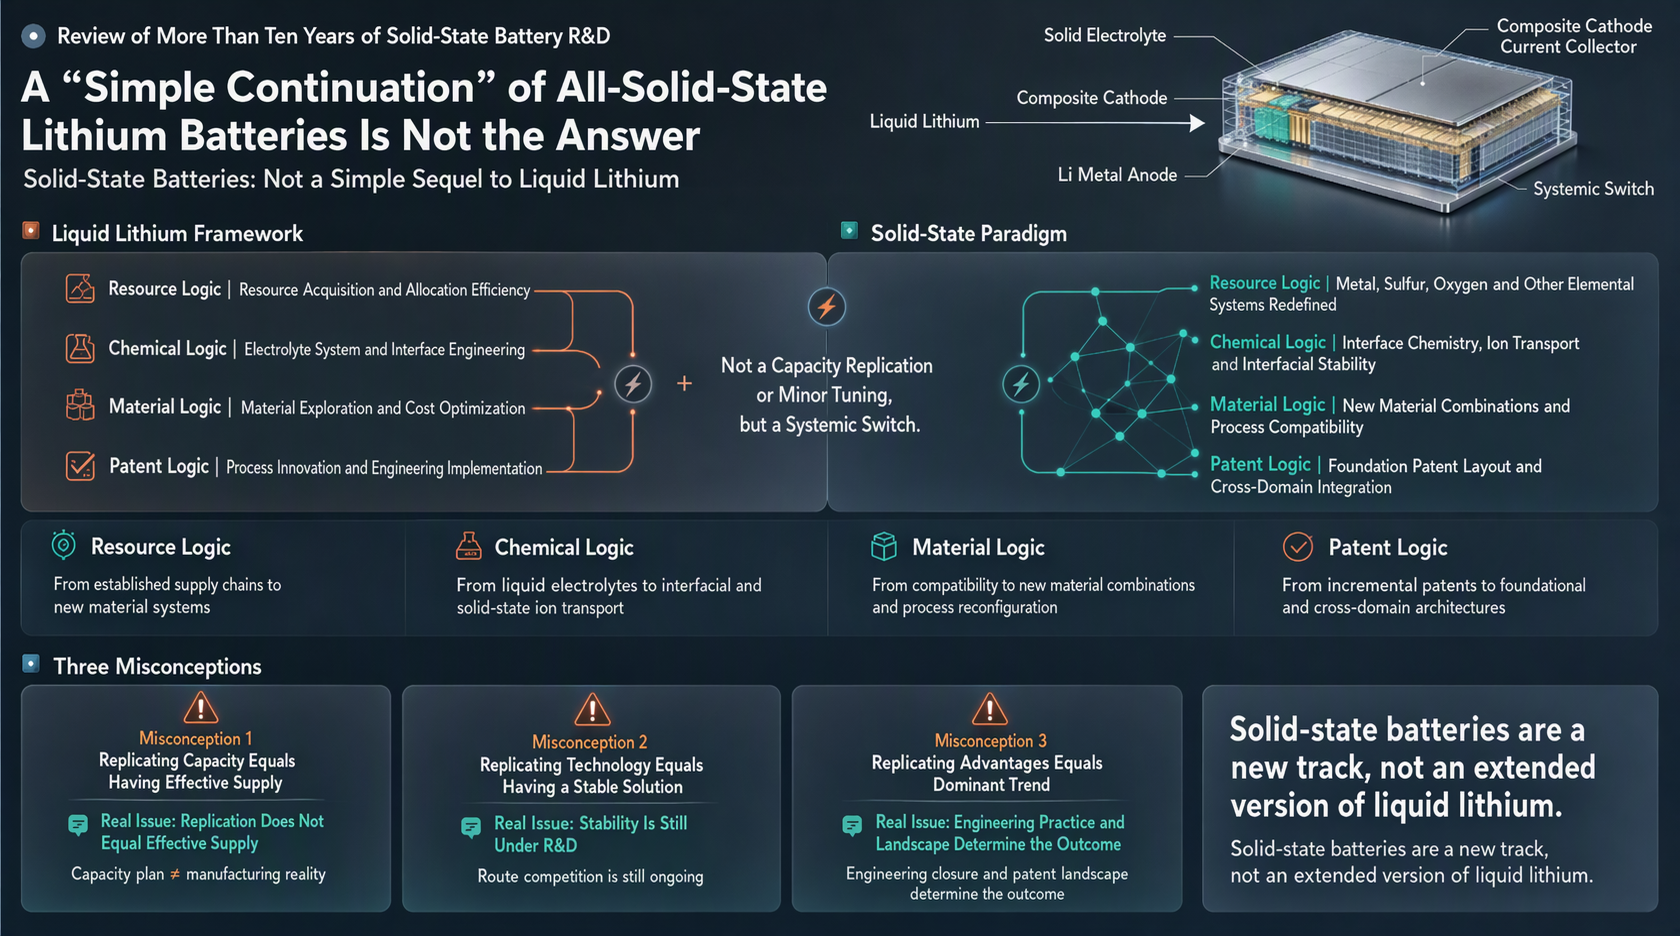
Este es el noveno de nueve artículos de la serie sobre baterías de estado sólido a diez años. Las baterías de estado sólido son una pista completamente nueva, no una "simple secuela" de las baterías de litio líquido. Cinco razones principales, seis discontinuidades.
Revisión del artículo anterior: El octavo de nueve artículos de la serie sobre baterías de estado sólido a diez años: Verte dentro de diez años: el reloj de inversión "modelo de cinco etapas" . Las cinco etapas del reloj de inversión en baterías de estado sólido (2024-2035): en la etapa conceptual, vigilar la caja, la I+D y el negocio principal, y protegerse contra la especulación conceptual; en la etapa piloto, vigilar las licitaciones de equipos, las entregas y el rendimiento, con un valor de los equipos de 2 a 3 veces el de las baterías líquidas; en la etapa de verificación, vigilar la oferta y la demanda de sulfuro de litio, si 830 toneladas métricas pueden ampliarse a 8.000 toneladas métricas, con la tecnología híbrida sólido-líquido a la cabeza; en la etapa de producción en masa, vigilar la caída de los costes de 400-500 millones de yuanes/GWh a 200-300 millones de yuanes/GWh, donde el riesgo de competencia feroz es mayor; en la etapa final, vigilar las patentes y la cuota global, con envíos de 500 GWh y un mercado de 400.000 millones de yuanes. Seguir de cerca las licitaciones de equipos, la capacidad de sulfuro de litio y los avances en rendimiento. Resumen: la etapa conceptual vigila el dinero, la etapa piloto vigila los equipos, la etapa de verificación vigila los materiales, la etapa de producción en masa vigila los costes, la etapa final vigila las patentes y la cuota. La mayor variable es cuándo convergerán las rutas tecnológicas.
I. Por qué no es una "simple secuela": cinco razones principales
1. La geografía industrial ha cambiado: de estar "orientada a los recursos" a estar "orientada a los parques químicos"
La geografía industrial de las baterías de litio líquido se ha desarrollado en gran medida en torno a los orígenes de recursos como el litio, el níquel, el cobalto y el fósforo, así como a los clústeres de materiales de cátodo. Las baterías de estado sólido, por el contrario, están más "orientadas a los parques químicos": materiales clave como el sulfuro de litio, los electrolitos de sulfuro y los electrolitos de óxido exigen mucho más de las capacidades de síntesis química, los entornos secos, la recuperación de disolventes y el control de seguridad que las baterías de litio tradicionales.
Esto significa que la competencia en baterías de estado sólido no se trata solo de “quién tiene minas de litio”, sino de “quién tiene una base química, quién tiene capacidades de ingeniería y quién puede replicar infraestructura de ambiente seco”.
2. La estructura de poder de la cadena industrial ha cambiado: las empresas de materiales han ganado mayor influencia
En las baterías de litio líquido, los principales fabricantes de celdas y las empresas de recursos tienen un fuerte poder de negociación. Pero en las baterías de estado sólido, el sulfuro de litio representa hasta el 70%-80% de los costos, y los avances tecnológicos en el lado de los materiales determinan directamente el costo, el rendimiento y el desempeño de la batería.
Como resultado, el poder en la cadena industrial se inclinará hacia las empresas de materiales intensivas en tecnología. Si las empresas de celdas solo se centran en la “integración” sin vincularse a materiales, procesos y patentes, pueden ser fácilmente “estranguladas” por las empresas de materiales aguas arriba. Esta es una estructura de poder muy diferente a la de las baterías de litio líquido.
3. El riesgo de competencia feroz se ve amortiguado por una “doble protección”: rutas tecnológicas no convergentes + altos umbrales de capital
La competencia feroz en las baterías de litio líquido a menudo surge de la rápida expansión de capacidad y de guerras de precios que se propagan rápidamente. Las baterías de estado sólido están actualmente protegidas por dos factores: primero, las rutas tecnológicas aún no han convergido, con las rutas de óxido, sulfuro, polímero y otras teniendo cada una sus defensores; segundo, los umbrales de capital son extremadamente altos, con una inversión en equipos por GWh de aproximadamente 500 millones a 1.000 millones de yuanes, e incluso 1.500 millones de yuanes para algunas rutas tecnológicas, muy por encima de las baterías de litio tradicionales.
Pero esto no significa que no haya riesgo. Una vez que las rutas converjan, el capital se concentrará rápidamente y la expansión de capacidad podría pasar de “no atreverse a invertir” a “apresurarse a invertir”, momento en el que la competencia feroz surgirá de una forma aún más intensa.
4. La competencia entre rutas tecnológicas se parece más a un “paisaje diferenciado” que a una “sustitución única”
“El óxido es como el LFP, el sulfuro es como el ternario” es una analogía instructiva, pero no puede tomarse como absoluta. Sugiere que las baterías de estado sólido pueden no estar dominadas por una sola ruta; en cambio, las diferentes rutas implican compensaciones entre densidad energética, costo, seguridad y vida útil, formando una competencia estratificada.
Si este criterio se mantiene, la era de las baterías de estado sólido no tendrá solo “un CATL”, sino que podrían surgir múltiples campeones por segmento en distintas rutas tecnológicas y escenarios de aplicación.
5. La competencia global ha sumado la variable del “cerco de patentes”
En la era de las baterías de litio líquido, China tiene ventajas claras en ingeniería, integridad de la cadena industrial y tamaño de mercado. En la era de las baterías de estado sólido, Japón y Corea del Sur cuentan con una profunda acumulación en electrolitos de sulfuro y en estrategias de patentes, lo que podría formar un cerco de patentes.
Esto significa que la competencia global en baterías de estado sólido no es simplemente una “carrera por la capacidad”, sino una batalla multidimensional que involucra “patentes + ingeniería química + equipos + estándares”. Las empresas chinas necesitan encontrar rutas independientes sin infringir patentes, o abrirse paso mediante licencias cruzadas y desarrollo colaborativo.
II. Panorama de características: las “seis discontinuidades” de las baterías de estado sólido
Discontinuidad en los atributos industriales: se asemeja más a una nueva industria de materiales químicos que a la fabricación tradicional de baterías de litio.
Discontinuidad en la distribución del valor: la voz de los proveedores de materiales está aumentando, y el sulfuro de litio representa el 70%-80% de los costos.
Discontinuidad en el ritmo competitivo: antes de que converjan las rutas tecnológicas, es un período de “dejar florecer cien flores”; después de la convergencia, podría convertirse en “el ganador se lo lleva todo”.
Discontinuidad en el reloj de inversión: no es una expansión fluida de capacidad, sino una inversión escalonada impulsada por avances en los cuellos de botella.
Discontinuidad en el panorama global: el cerco de patentes de Japón y Corea del Sur ha escalado la competencia de una guerra de capacidad a una guerra de patentes y de estándares.
Discontinuidad en la estructura de riesgos: el mayor riesgo no es la demanda insuficiente, sino apostar por la ruta equivocada, el fracaso en el aumento del rendimiento y las restricciones de patentes.
III. Varios juicios y puntos de vista
Primero, la lógica de inversión en baterías de estado sólido debería pasar de la “expansión de capacidad” a los “avances en cuellos de botella”.
830 toneladas métricas de sulfuro de litio, una tasa de rendimiento piloto del 60-70%, una inversión en equipos de 1.000 millones de yuanes/GWh y un sulfuro de litio que representa el 70%-80% de los costos: estos son los anclajes clave. La capacidad planificada no equivale a capacidad efectiva, y la expansión anunciada no significa que se hayan cumplido los objetivos de rendimiento.
Segundo, el momento de la convergencia de las rutas tecnológicas es la mayor línea divisoria.
Antes de la convergencia, todo posicionamiento tiene la naturaleza de una “apuesta”; después de la convergencia, la industria pasará rápidamente de “dejar florecer cien flores” a “el ganador se lo lleva todo”. Este momento determinará quién se convierte en el CATL de la era de las baterías de estado sólido, quién se convierte en el BYD de la era de las baterías de estado sólido y quién se convierte en el “LFP” de la era de las baterías de estado sólido.
Tercero, el marco de valoración de las baterías de litio líquido no puede aplicarse a las baterías de estado sólido.
Para las baterías de litio líquido, el foco está en la capacidad, los clientes y las curvas de costos; para las baterías de estado sólido, debe prestarse mayor atención a las patentes de materiales, los procesos químicos, la capacidad de replicar entornos de sala seca, la velocidad de aumento del rendimiento y el posicionamiento de ruta. Se asemeja más a una competencia compuesta de “ciencia de materiales + ingeniería química + fabricación de precisión”.
Conclusión
Las baterías de estado sólido no son una “simple secuela” de las baterías de litio líquido. En términos de geografía industrial, están más orientadas hacia los parques industriales químicos; en términos de estructura de poder a lo largo de la cadena industrial, favorecen más a las empresas de materiales intensivas en tecnología; en términos de riesgo de involución, están protegidas tanto por rutas tecnológicas no convergentes como por altos umbrales de capital; en términos de competencia de rutas tecnológicas, es más probable que reproduzcan un panorama fragmentado; y en la competencia global, enfrentan el desafío singular del cerco de patentes de Japón y Corea del Sur.
Comprender estas diferencias es la premisa fundamental para juzgar la trayectoria industrial de las baterías de estado sólido en la próxima década. La mayor incertidumbre radica en cuándo convergerán las rutas tecnológicas. Antes de la convergencia, toda inversión en capacidad, despliegue de la cadena industrial y estrategias competitivas tienen una naturaleza de “apuesta”; después de la convergencia, la industria pasará rápidamente de “cien flores floreciendo” a “el ganador se lo lleva todo”.
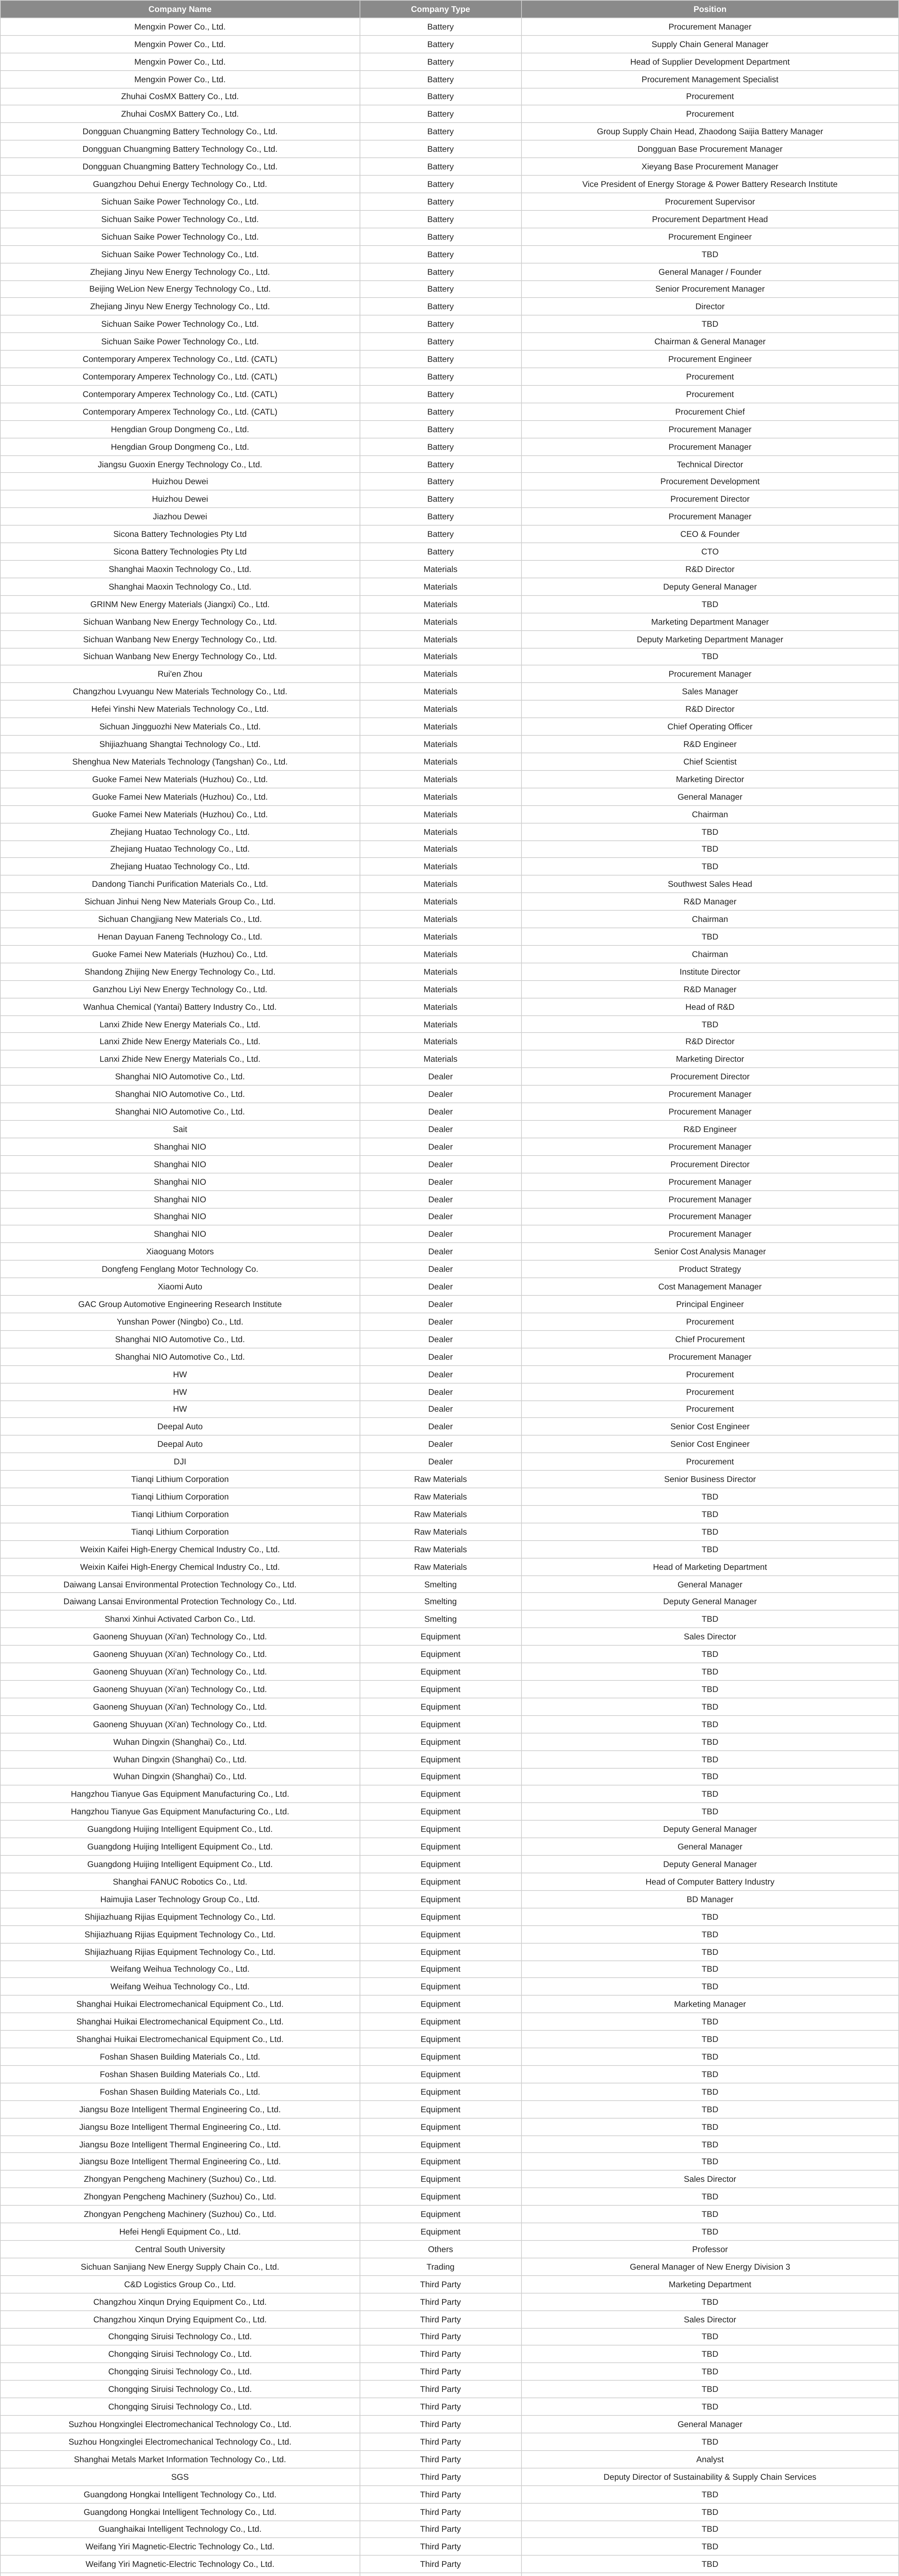
Finalmente, recomendamos las conferencias premium de SMM. Progreso actual y algunas empresas y representantes participantes:
Tel.: 021-20707860 (o agregue WeChat 13585549799), Yang Chaoxing. ¡Gracias!
Información relacionada



