SMM, 9 de octubre: Tras el feriado del Día Nacional, la cadena industrial del cobalto se mantuvo en general en la depresión, con una demanda débil y costos más bajos presionando conjuntamente los precios. El cobalto refinado se consolidó en mínimos, los comerciantes elevaron su base y los compradores intermedios siguieron centrados en la reposición justo a tiempo. Las ofertas de sulfato de cobalto se mantuvieron cerca de 60.000 yuanes/t, pero las transacciones fueron difíciles, y los coeficientes más bajos de materias primas debilitaron aún más el soporte de costos. El cloruro de cobalto y el Co3O4 continuaron bajando gradualmente, las empresas ampliaron los recortes y suspensiones de producción, y las nuevas compras siguieron siendo insuficientes... SMM ha recopilado los cambios de precios de los productos de cobalto en la primera semana tras el feriado de la siguiente manera:
:
Tras el feriado del Día Nacional, las ofertas al contado de cobalto refinado subieron 500 yuanes/t y luego se mantuvieron estables. Hasta el 9 de octubre, las ofertas al contado de cobalto refinado se mantuvieron estables en 255.000-270.000 yuanes/t, con un precio promedio de 262.500 yuanes/t, un 0,19% más que antes del feriado.
Según SMM, tras la caída posterior al feriado de los precios de futuros de cobalto refinado, los comerciantes elevaron su base cotizada. Actualmente, casi ninguna empresa ofrece a la par, y la base mínima cotizada es de 1.000-2.000 yuanes. Las fundidoras principales aún no han ajustado los precios, pero si los precios de mercado se mantienen en los mínimos actuales, la probabilidad de que reduzcan sus ofertas sigue siendo alta. La demanda intermedia sigue siendo lenta, y las empresas continúan realizando compras de reposición justo a tiempo. En general, hasta que los diversos productos de cobalto dejen de caer y los compradores intermedios formen una reposición sostenida, los precios del cobalto refinado aún no tienen las condiciones para salir de la consolidación en mínimos.
Sales de cobalto ( y ):
:
Según los datos de precios al contado de SMM, las ofertas al contado de sulfato de cobalto cayeron durante dos días hábiles consecutivos esta semana. Hasta el 9 de octubre, las ofertas al contado de sulfato de cobalto bajaron a 58.000-60.000 yuanes/t, con un precio promedio de 59.000 yuanes/t, un 2,47% menos que el 30 de septiembre.
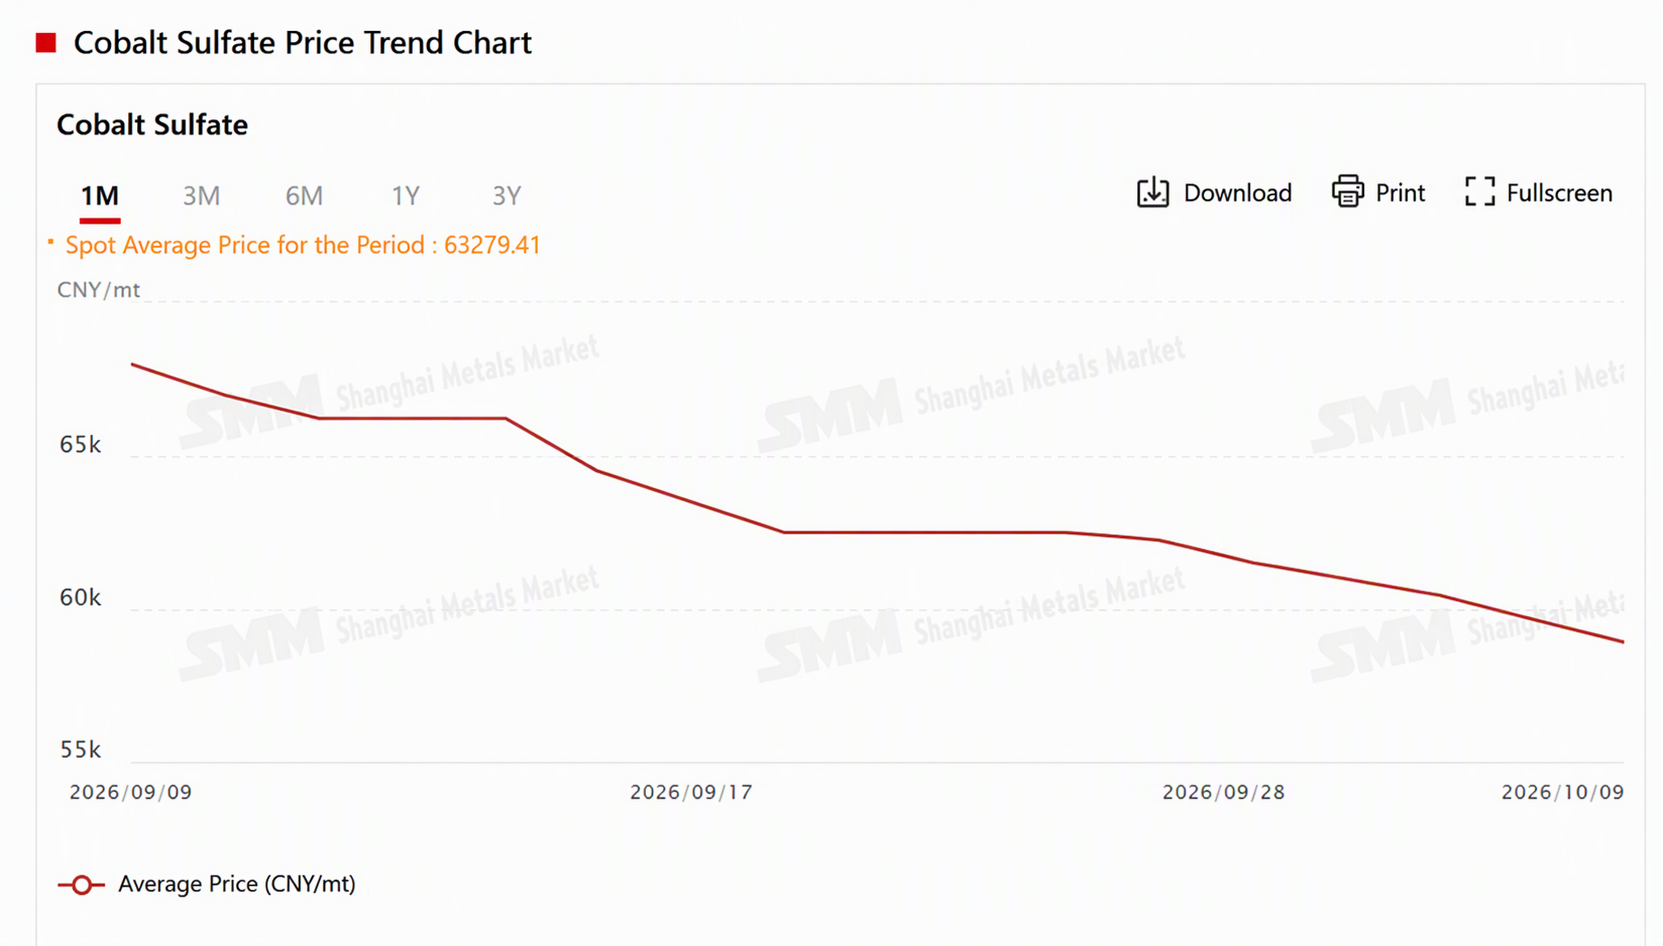
Según SMM, aunque las empresas principales mantuvieron las ofertas de sulfato de cobalto cerca de 60.000 yuanes/t esta semana, las transacciones reales fueron muy difíciles, y los compradores intermedios siguieron sin mostrar interés de compra. Algunos actores intermedios creen que los precios del sulfato de cobalto caerán por debajo de 50.000 yuanes/t en el futuro. Bajo la influencia del sentimiento bajista, solo unas pocas empresas realizaron compras justo a tiempo. Aunque no hubo nuevas transacciones para los coeficientes de cobalto MHP y cobalto reciclado, la tendencia general se mantuvo a la baja y el soporte de costos siguió debilitándose, abriendo un nuevo margen para que las fundidoras reduzcan precios y vendan. Antes de que haya una mejora sustancial en el lado de la demanda, se espera que el ciclo de "recortes de precios—pérdidas—presión sobre materias primas—caída de costos—nuevos recortes de precios" continúe dominando la dirección del mercado de sulfato de cobalto.
:
Según las cotizaciones al contado de SMM, después del feriado del Día Nacional, las cotizaciones al contado de cloruro de cobalto continuaron la caída previa al feriado. Tras caer durante dos jornadas de negociación, las cotizaciones al contado de cloruro de cobalto bajaron a 67.500-69.500 yuanes/tm, con un precio promedio de 68.500 yuanes/tm, un 3,52% menos que los niveles previos al feriado.
En cuanto a las transacciones reales, según SMM, solo se ha concretado un número muy reducido de pedidos al contado después del feriado, y los envíos existentes se concentran mayormente en el autoabastecimiento interno de empresas integradas para su propia producción de Co3O4. Las empresas no integradas han tenido dificultades para concretar transacciones al contado. Por el lado de la oferta, la demanda aún no mejora y la industria sigue en una fase de reducción de inventarios. La producción de cloruro de cobalto en septiembre se redujo significativamente en términos intermensuales, y los recortes de producción se convirtieron en la principal forma de aliviar la presión de inventario para los productores. Las empresas que habían planeado reanudar la producción antes del feriado han adoptado una postura de espera debido a la persistente debilidad de la demanda aguas abajo, y el alcance de las suspensiones de producción sigue ampliándose. Por el lado de la demanda, los recortes de producción de Co3O4 aguas abajo han seguido ampliándose, reduciendo aún más la demanda de compra de materias primas. Durante el feriado del Día Nacional, la negociación en el mercado estuvo prácticamente estancada. Después del feriado, las consultas esporádicas aumentaron, pero las transacciones siguieron siendo lentas, con un margen limitado para fluctuaciones de precios. Los participantes de la industria en general centraron su atención en si la demanda mostraría una recuperación sustancial después del feriado. En general, se espera que los precios del cloruro de cobalto se mantengan en una tendencia bajista estrecha a corto plazo.
:
Según las cotizaciones al contado de SMM, las cotizaciones al contado de Co3O4 de esta semana tampoco lograron escapar de la tendencia bajista. Según las cotizaciones al contado de SMM, al 9 de octubre, las cotizaciones al contado de Co3O4 cayeron a 217.500-232.500 yuanes/tm, con un precio medio de 225.000 yuanes/tm, un 5,26% menos que el 30 de septiembre antes del festivo.
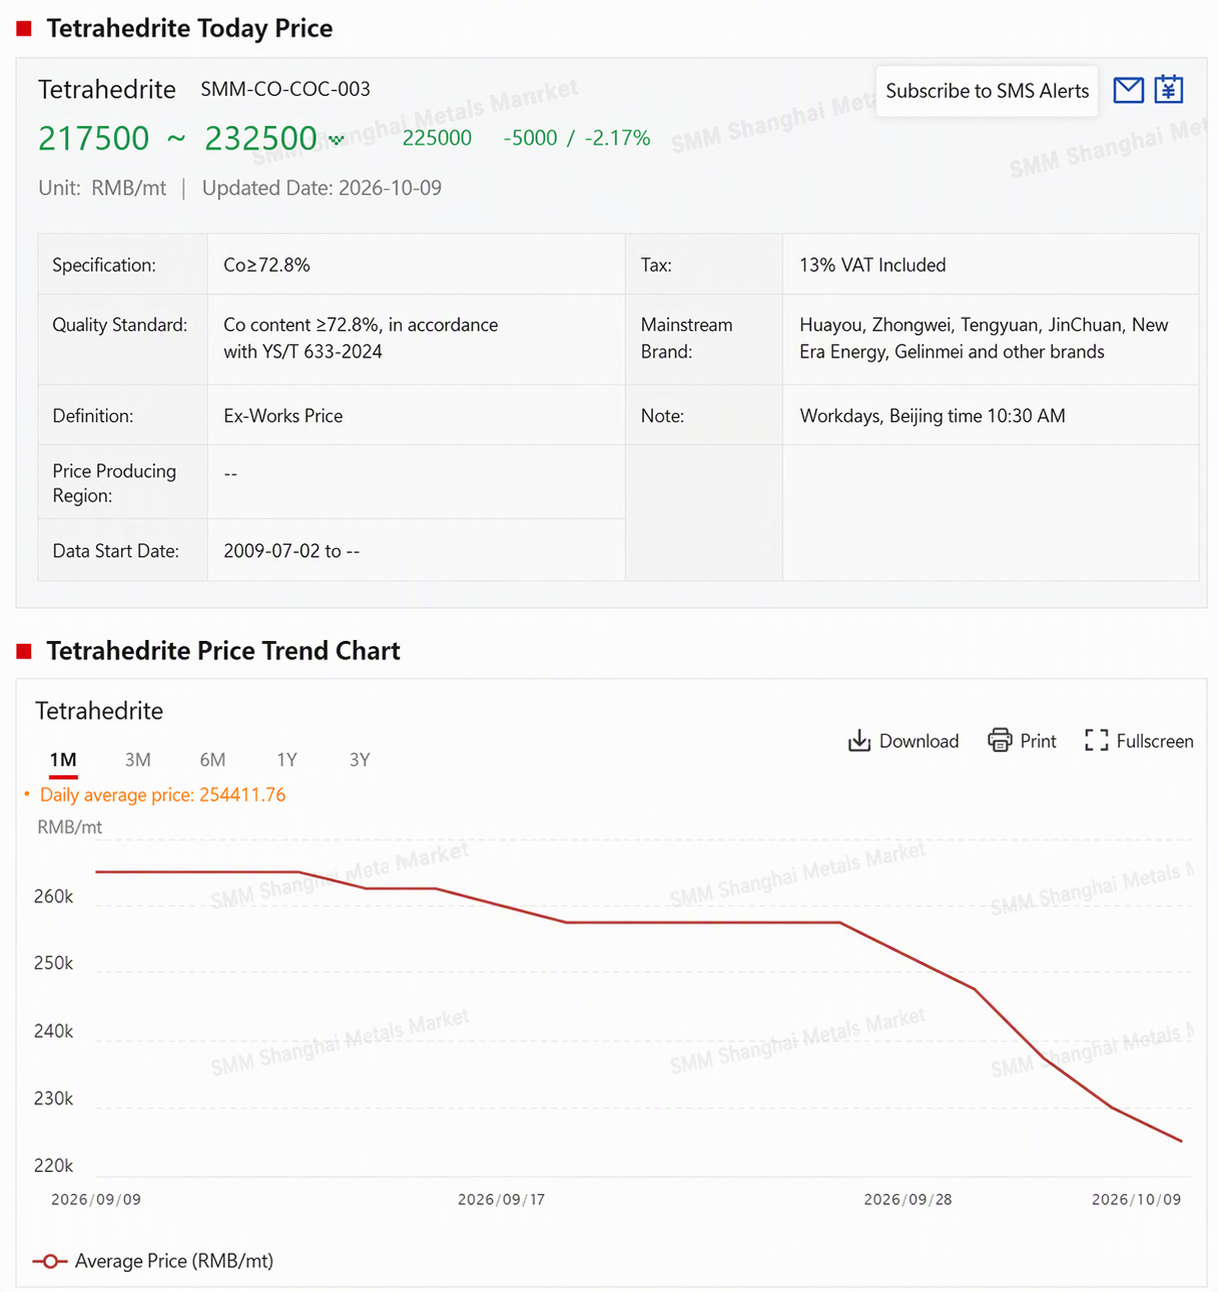
Según SMM, esta ronda de descensos se debió en parte a que algunas empresas ofrecieron activamente precios bajos para impulsar su rendimiento, y en parte al refuerzo mutuo con expectativas pesimistas en medio del sentimiento general de lenta caída. Por el lado de la oferta, afectadas por la persistente debilidad de la demanda aguas abajo, múltiples empresas permanecen en estado de recortes de producción. Por el lado de la demanda, los envíos existentes se destinan principalmente a la entrega de contratos a largo plazo anteriores y a la realización de trabajos de procesamiento, con una nueva contratación casi inexistente. El mercado ya había entrado en una fase de consolidación antes del festivo, y las transacciones no han mostrado una clara recuperación después del festivo. El centro de precios sigue desplazándose lentamente a la baja, con un margen limitado para nuevos ajustes a corto plazo, y el foco del mercado se ha desplazado a la materialización de la demanda una vez finalizado el festivo. En general, se espera que los precios del Co3O4 mantengan una tendencia descendente estrecha a corto plazo.
En noticias, el 9 de octubre, la Comisión Europea anunció el viernes que ha seleccionado 46 proyectos de materias primas estratégicas que recibirán aprobaciones aceleradas y apoyo para acceder a financiación pública y privada. El avance de los proyectos seleccionados el año pasado ha sido lento, y algunos han tenido dificultades de ejecución. La Comisión Europea declaró que había movilizado más de 2.000 millones de euros (aproximadamente 2.240 millones de dólares) en financiación pública, pero los promotores de los proyectos advirtieron en agosto de que, sin inyecciones urgentes de capital, más proyectos podrían correr riesgo de fracaso. La Comisión pretende dar prioridad a estos proyectos para ayudar a la UE a alcanzar los objetivos fijados por la Ley de Materias Primas Críticas de 2024, que estipula que para 2030 la UE deberá obtener a nivel nacional el 10% de su demanda anual de materias primas críticas mediante la minería, el 40% mediante el procesamiento y el 25% mediante el reciclaje. Estos proyectos se distribuyen en 16 Estados miembros de la UE y abarcan 15 de las 17 materias primas incluidas en la lista de materias primas estratégicas de la UE, entre ellas cobre, litio, níquel, cobalto, manganeso, grafito, tierras raras, magnesio y tungsteno. La Comisión señaló: «Se espera que estos 46 nuevos proyectos requieran aproximadamente 21.100 millones de euros (unos 237.000 millones de dólares) en inversión de capital, que se financiará a través de canales públicos y privados. "
Además, según la Agencia de Noticias Xinhua, el presidente indonesio Prabowo presidió el día 8 la ceremonia de lanzamiento de 11 proyectos mineros de procesamiento financiados por China en el Parque Industrial de la Bahía de Weda, en la regencia de Halmahera Central, provincia de Molucas Septentrional. Estos proyectos implican una inversión total de aproximadamente 10.200 millones de dólares, abarcando sectores como baterías eléctricas, materiales de níquel-cobalto, aluminio, maquinaria de construcción de nueva energía y fabricación de vehículos comerciales.