El cobre del LME recupera las pérdidas iniciales del feriado, con el aumento de inventarios en China en el foco
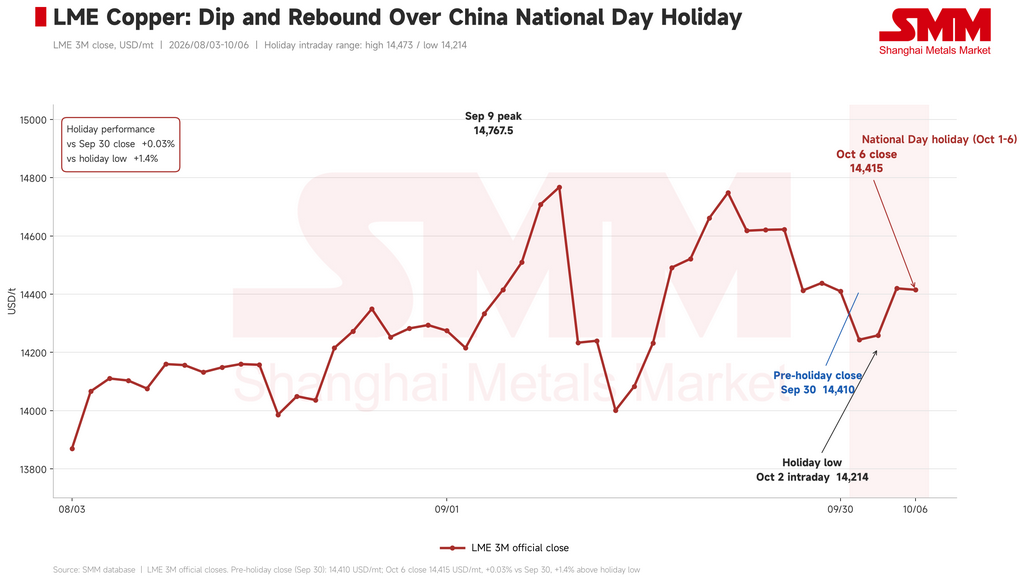
El cobre del LME terminó el feriado del Día Nacional de China del 1 al 6 de octubre casi exactamente donde comenzó. Los precios cayeron al inicio del receso y luego se recuperaron a medida que los inventarios del LME continuaron disminuyendo. Con la SHFE cerrada durante todo el feriado, la atención ahora se centra en cuánto cobre se acumuló en China y si las compras se reanudan a medida que los fabricantes regresan al trabajo.
El contrato de cobre de noviembre de la SHFE cerró en 109.680 RMB/tonelada (aproximadamente 16.359 USD/tonelada) antes del feriado, mientras que el cobre del LME terminó el 30 de septiembre en 14.410 USD/tonelada. El cobre del LME cayó a 14.243,5 USD/tonelada el 1 de octubre y alcanzó un mínimo del feriado de 14.214 USD/tonelada el 2 de octubre. Posteriormente se recuperó, cerrando en 14.420 USD/tonelada el 5 de octubre y 14.415 USD/tonelada el 6 de octubre, apenas un 0,03% por encima de su cierre previo al feriado. El máximo del feriado fue de 14.473 USD/tonelada. Alrededor de las 3:00 p.m., hora de Beijing, del 7 de octubre, cotizaba cerca de 14.405 USD/tonelada.
 Lado macro
Los datos de EE. UU. publicados durante el feriado dieron a la Reserva Federal menos razones para subir las tasas de inmediato, aunque el panorama para el resto del año sigue siendo incierto. La inflación anual del PCE subyacente se desaceleró al 3% en agosto, su lectura más baja desde febrero de 2026. Al mismo tiempo, las nóminas no agrícolas aumentaron solo en 29.000, lo que apunta a una fuerte pérdida de impulso en la contratación. Sin embargo, hay pocas señales de despidos generalizados. Las solicitudes iniciales de subsidio por desempleo cayeron inesperadamente a 197.000, frente a las expectativas de 200.000, y las solicitudes continuas bajaron a 1,701 millones, su nivel más bajo desde abril de 2023. La tasa de desempleo subió ligeramente al 4,2%. En conjunto, las cifras sugieren que los empleadores son reacios a contratar, pero también retienen al personal existente. El déficit comercial de EE. UU. proporcionó otra señal de tensión. Se amplió a 105.600 millones de dólares en agosto, un 13,7% más que los 92.800 millones revisados de julio y un 77,2% más que los 59.600 millones de un año antes. El déficit superó las expectativas del mercado y fue el mayor desde marzo de 2025, cuando una avalancha de importaciones antes de los aranceles lo llevó a un récord de 140.500 millones de dólares.
Al 7 de octubre, CME FedWatch situaba la probabilidad de que no haya cambios en las tasas para octubre en un 79,5%, frente a un 20,5% de un aumento acumulado de 25 puntos básicos. Para diciembre, esas probabilidades eran del 15,5 % de que no hubiera cambios, del 68,0 % de una subida de 25 puntos básicos y del 16,5 % de una subida de 50 puntos básicos. Las últimas cifras de inflación y empleo han aliviado los temores de una escalada inminente del endurecimiento, pero no han resuelto la cuestión de dónde se situarán los tipos a final de año.
En China, el PMI manufacturero oficial subió 0,3 puntos porcentuales hasta 50,1 en septiembre, volviendo a territorio de expansión. Esa modesta mejora respalda las perspectivas de demanda, aunque la prueba más contundente será si se traduce en pedidos y compras de cobre después de las vacaciones.
Los riesgos geopolíticos y de política monetaria siguen en un segundo plano. El ministro del Interior de Irán llegó a Doha para mantener conversaciones, lo que supone una señal tentativa de distensión de las tensiones entre Estados Unidos e Irán, pero la cuestión del paso por el estrecho de Ormuz sigue sin resolverse. Un nuevo repunte de los precios del petróleo podría reavivar las preocupaciones por la inflación. Mientras tanto, la ausencia de una decisión clara sobre los aranceles estadounidenses al cobre refinado tras el punto de control de finales de septiembre ha restado impulso al comercio arancelario.
Lado fundamental
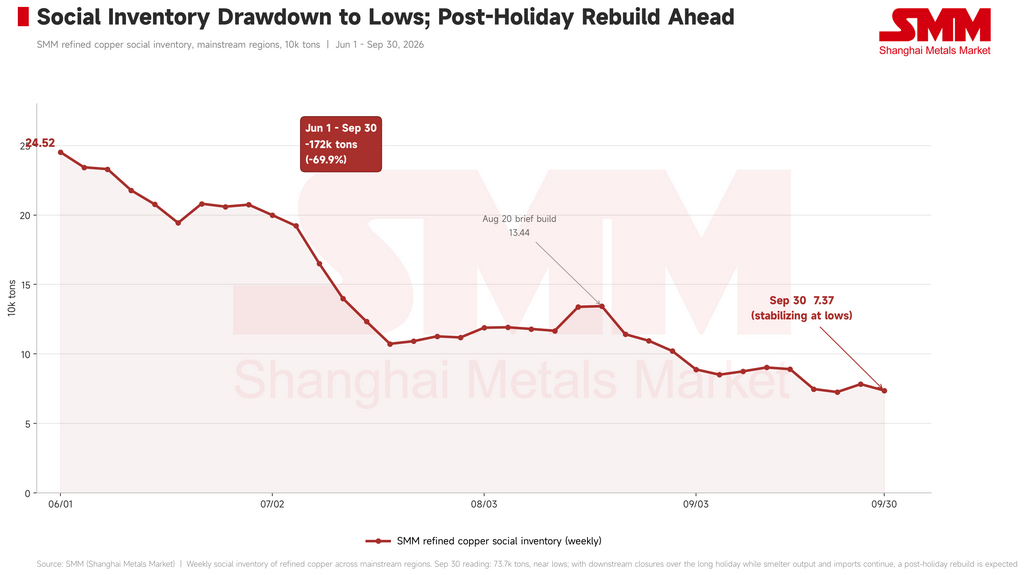
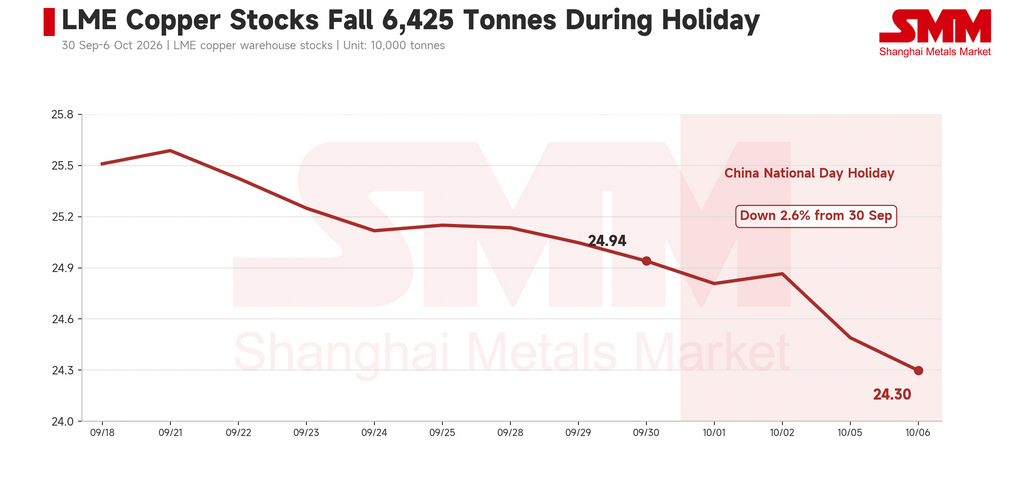
Las existencias de cobre en la LME cayeron 6.425 toneladas durante las vacaciones, de 249.400 toneladas el 30 de septiembre a 242.975 toneladas el 6 de octubre, un descenso de alrededor del 2,6 %. La reducción ayudó a que los precios se recuperaran de su mínimo de principios de octubre. El panorama de inventarios en China está empezando a moverse en la dirección opuesta. SMM registró 73.700 toneladas de existencias de cobre en los principales mercados nacionales el 30 de septiembre. Sigue siendo un nivel bajo, pero las existencias habían empezado a aumentar ligeramente a medida que el metal importado y de producción nacional llegaba al mercado al contado. Se espera que nuevas llegadas eleven los inventarios sociales después de las vacaciones.
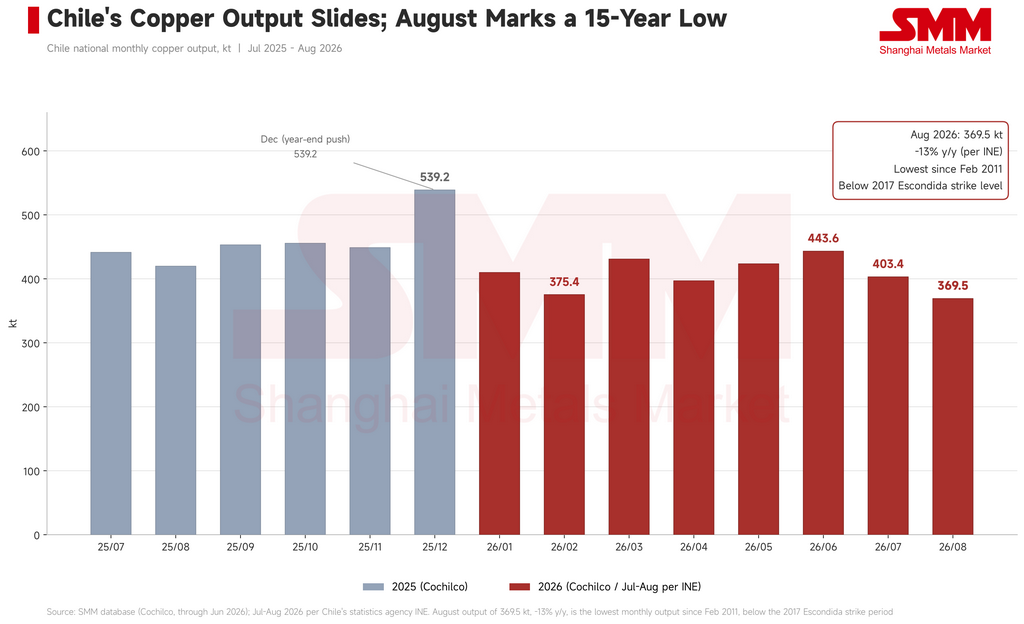
La evolución de la oferta en Chile ofreció un apoyo adicional. El Instituto Nacional de Estadísticas del país informó de una producción minera de cobre en agosto de 369.500 toneladas, un descenso interanual de alrededor del 13 %. Las cifras de Cochilco, que guardan una relación más directa con la oferta de cobre refinado, mostraron una producción refinada de enero a julio de 889.500 toneladas, un 10,4 % menos. Las negociaciones laborales en Centinela y Escondida añaden incertidumbre sobre la producción minera posterior, especialmente si alguna de las disputas interrumpe las operaciones.
Lado de la demanda
La demanda a corto plazo parece menos firme. El reaprovisionamiento previo a las vacaciones del Día Nacional y del Festival del Medio Otoño ha terminado, mientras que los altos precios y el fuerte backwardation están desalentando las compras de los usuarios intermedios. Más fabricantes también pausaron la producción durante el prolongado receso. A medida que el mercado avanza hacia su pausa estacional de demanda, es probable que los compradores se centren en las necesidades inmediatas. El tema de la inversión en IA no ha desaparecido. Las expectativas de un mayor uso del cobre en futuros proyectos de infraestructura ayudaron a sostener los precios antes del feriado. Sin embargo, durante el receso, las acciones de IA cotizadas en Hong Kong cayeron en general, mientras que las acciones estadounidenses relacionadas con la IA subieron ampliamente. Dada esa divergencia, la debilidad inicial del cobre no puede atribuirse de manera convincente a un retroceso general de las acciones vinculadas a la IA.
Perspectivas
Las actas de la reunión de septiembre de la Fed, que se publicarán a primera hora del 8 de octubre, hora de Pekín, pueden aclarar cómo están sopesando los funcionarios la desaceleración de la contratación frente a la inflación. Un nuevo repunte del precio del petróleo sería un riesgo para el cobre si impulsara al alza las expectativas de inflación y los rendimientos de los bonos del Tesoro estadounidense. Para el mercado físico, las preguntas inmediatas son si las negociaciones de Centinela y Escondida afectan la producción, con qué rapidez se acumulan los inventarios chinos y cuánto cobre compran los fabricantes una vez que se reanudan las operaciones. Dado que las existencias en la LME siguen cayendo y se espera que las existencias chinas aumenten, es probable que el cobre de la LME se mantenga mejor que el cobre de la SHFE. La magnitud de la acumulación de inventarios en China tras el feriado y la recuperación de las compras de los consumidores intermedios serán las pruebas más claras de esa opinión.
Conversión de divisas para el precio de la SHFE: 1 dólar estadounidense = 6,7046 yuanes el 7 de octubre de 2026. La cotización original en yuanes se mantiene arriba.