

SMM, 7 de octubre:
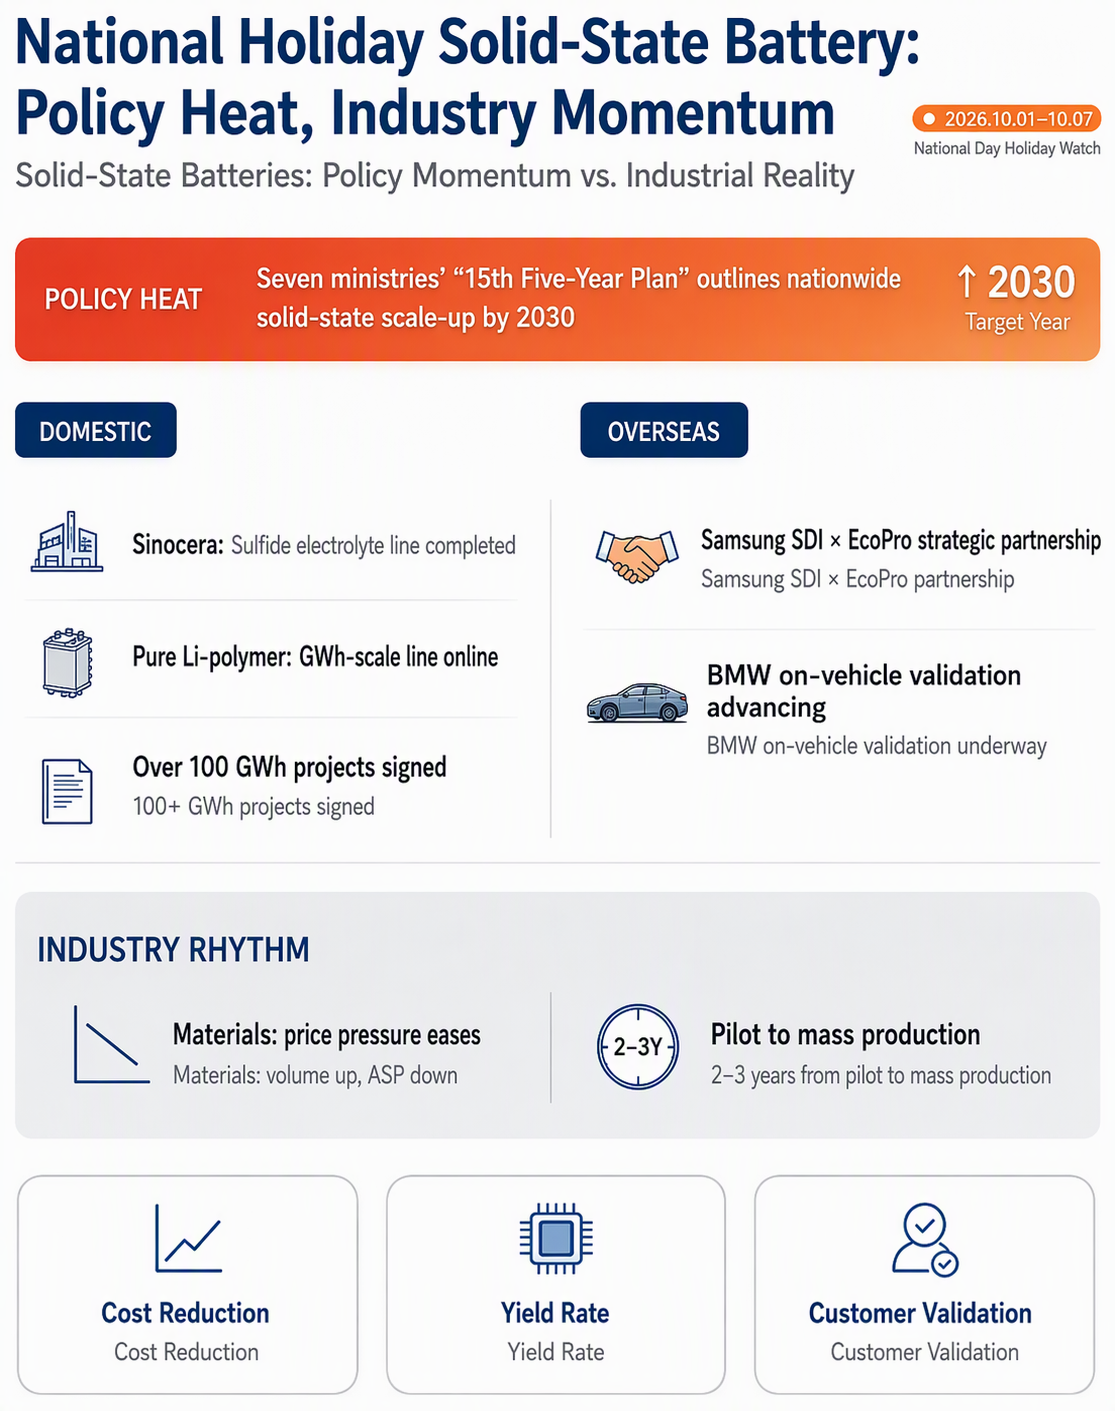
Puntos clave: Durante el feriado del Día Nacional, el sector de baterías de estado sólido mostró un patrón de “política caliente, industria lenta”. El XV Plan Quinquenal de siete ministerios fijó 2030 como meta para la aplicación a gran escala de baterías totalmente de estado sólido; se completó la línea de producción de sulfuro de Sinocera, entró en operación la línea de nivel GWh de polímero de Chuneng y se firmó un proyecto de 100 GWh. En el extranjero, avanzaron la cooperación Samsung SDI/EcoPro y la validación en vehículos reales de BMW. Sin embargo, los materiales registran “volúmenes al alza y precios a la baja”, y la transición de producción piloto a producción en masa aún requiere de 2 a 3 años, con la reducción de costos, el rendimiento y la validación de clientes como los tres grandes obstáculos.
En torno al feriado del Día Nacional, la industria de baterías de estado sólido recibió un doble impulso de “orientación política” e “implementación industrial”. Muchas empresas adelantaron las pausas por el feriado y la implementación industrial real siguió siendo lenta. El Ministerio de Industria y Tecnología de la Información y otros seis departamentos emitieron conjuntamente el XV Plan Quinquenal para el Desarrollo de la Industria de Baterías de Nuevo Tipo, fijando por primera vez en un plan especial de nivel nacional el calendario de 2030 para la aplicación a gran escala de baterías totalmente de estado sólido. Al mismo tiempo, entró en operación la primera línea de producción de nivel GWh de polímero de China, se completó la línea de producción de electrolito de sulfuro de Sinocera Materials y se firmó un proyecto con más de 100 GWh de capacidad. La industria está acelerando su transición de una “fase piloto intensiva” a una “fase de validación de producción en masa”. Sin embargo, SMM considera que sigue existiendo una brecha clara entre el entusiasmo político y la realidad industrial: la tendencia de “volúmenes al alza y precios a la baja” en el lado de los materiales aún no se ha revertido, y la ventana de la producción piloto a la producción en masa todavía requiere de 2 a 3 años de validación.
I. Lado político: se publica el primer plan especial de nivel nacional y se fija oficialmente el calendario de 2030
Durante este feriado, la mayor variable para la industria de baterías de estado sólido provino del lado político. El 28 de septiembre, el Ministerio de Industria y Tecnología de la Información y otros seis departamentos emitieron conjuntamente el XV Plan Quinquenal para el Desarrollo de la Industria de Baterías de Nuevo Tipo. Este es el primer plan especial de nivel nacional de China en el sector de baterías, que propone explícitamente que para 2030 las baterías totalmente de estado sólido logren una aplicación inicial a gran escala, y que las tasas de defectos de los productos de los actores de primer nivel alcancen el nivel de PPB (1 parte por mil millones).
Cabe destacar que el plan pone especial énfasis en direcciones tecnológicas clave como el contacto de interfaz, la alta conductividad iónica, el largo ciclo de vida y el diseño de sistemas de presión de ingeniería, al tiempo que propone promover la aplicación integrada de materiales de cátodo de alto voltaje y nuevos materiales de ánodo basados en litio metálico. Esto indica que la orientación política ha pasado de “fomentar la I+D” a la “implementación de ingeniería”, apuntando a los cuellos de botella centrales en la industrialización de las baterías totalmente de estado sólido.
II. Lado de materiales: los electrolitos de sulfuro registran “volúmenes al alza y precios a la baja”, la construcción de capacidad entra en la “era de las toneladas métricas”
El aspecto central destacado en el lado de los materiales durante este feriado fue la aceleración de la construcción de capacidad y el continuo desplazamiento a la baja del centro de precios.
Se completó la línea de producción de electrolito de sulfuro de Sinocera Materials. El 5 de octubre, Sinocera Materials reveló que su línea automatizada de producción de electrolito de estado sólido de sulfuro se había completado con éxito y que se había establecido una capacidad inicial de producción en masa. La primera línea está planificada con una capacidad anual de 30 toneladas métricas y se espera que esté terminada y en operación dentro de 2026; la segunda línea está planificada con una capacidad anual de 100 toneladas métricas y se avanzará de manera ordenada según el ritmo de industrialización de las empresas de baterías aguas abajo. Vale la pena señalar que Sinocera Materials está desarrollando simultáneamente las rutas tecnológicas de óxido y sulfuro, pero su centro estratégico actual está enfocado en la ruta de sulfuro, y el rendimiento de sus productos ha sido altamente reconocido por las empresas de baterías aguas abajo.
SMM considera que los electrolitos de sulfuro se encuentran en la típica etapa inicial de la industria de “volumen al alza y precios a la baja”: la producción está aumentando, pero las tasas de utilización de la capacidad siguen siendo bajas, y la presión sobre los precios ha sido el tema dominante desde el tercer trimestre. La puesta en marcha de líneas de producción de clase de 100 toneladas métricas significa que la industria está cruzando del umbral de “clase de kilogramos” al de “clase de toneladas métricas”, pero aún hay cierta distancia para un suministro a gran escala verdaderamente significativo.
III. Lado de celdas de batería: la ruta de polímero logra un avance de clase GWh, comienza a surgir el panorama de “tres actores dominantes”
En la fabricación de celdas de batería, el evento más notable de este feriado es el avance de producción en masa de clase GWh en la ruta de polímero.
Se ha puesto en marcha la primera línea de producción a escala de GWh de baterías de estado sólido de polímero de China. El 29 de septiembre, la base de fabricación inteligente de baterías de estado sólido de 1 GWh de Chunlv New Energy en Hukou entró oficialmente en producción, lo que marca la primera línea de producción en masa de baterías de estado sólido de China que utiliza la ruta de proceso de polímero. El proyecto está previsto que se construya en dos fases, con una capacidad total de 5 GWh una vez que esté plenamente operativo, cubriendo diversos escenarios como el almacenamiento de energía en el lado de la red, el almacenamiento de energía industrial y comercial, los vehículos de nueva energía de pasajeros, los drones, los robots y la energía marina.
La importancia industrial de este acontecimiento es que rompe el dominio de la doble ruta de "sulfuro + óxido" que ha prevalecido durante mucho tiempo en la industria de las baterías de estado sólido y valida la capacidad de fabricación industrial de la ruta de polímero. La industria de las baterías de estado sólido ha entrado oficialmente en un nuevo panorama competitivo de tres actores dominantes: sulfuro, óxido y polímero.
Desde una perspectiva técnica y económica, las ventajas diferenciadas de la ruta de polímero merecen atención: en primer lugar, la alta compatibilidad de la línea de producción permite reutilizar ampliamente los equipos existentes de recubrimiento, laminado y prensado en caliente de baterías de litio, con bajos costes de conversión de línea y ciclos de construcción cortos; en segundo lugar, la naturaleza flexible del material electrolítico permite un mejor contacto de interfaz sólido-sólido, lo que ayuda a mejorar el rendimiento de producción. Sin embargo, sus deficiencias son igualmente notables: baja conductividad iónica a temperatura ambiente, ventana electroquímica limitada, dificultad para combinar con cátodos de alto voltaje y alto contenido de níquel, y un techo de densidad energética. SMM considera que los sistemas compuestos de polímero dopado con cargas inorgánicas son la dirección óptima en esta etapa para equilibrar la viabilidad de producción en masa y el rendimiento general.
Además, Farasis Energy reveló durante las vacaciones que ha completado la entrega de muestras de baterías totalmente de estado sólido de sulfuro a un cliente líder de robots humanoides y continúa colaborando con varias otras empresas líderes de robots humanoides en la demanda de baterías de estado sólido. Los escenarios emergentes como los robots humanoides y los eVTOL se están convirtiendo en importantes campos de prueba para las baterías de estado sólido más allá de los automóviles, y esta tendencia merece un seguimiento continuo.
IV. Avances en el extranjero: la cadena industrial coreana acelera la integración, la validación de BMW entra en fase crítica
Fuera de China, la integración vertical de la cadena industrial de baterías de estado sólido de Corea del Sur se está acelerando.
EcoPro BM y Samsung SDI firmaron un memorando de entendimiento sobre materiales para baterías totalmente de estado sólido. El 6 de octubre, EcoPro BM anunció la firma de un memorando de entendimiento con Samsung SDI, que abarca materiales de cátodo para baterías totalmente de estado sólido, electrolitos para cátodos y electrolitos para separadores. Samsung SDI será responsable del desarrollo de celdas de batería y la mejora de la tecnología de producción en masa, mientras que EcoPro BM será responsable del desarrollo de materiales básicos, con el objetivo de ambas partes de comercializar baterías totalmente de estado sólido basadas en sulfuro para 2027. Este modelo de cooperación es digno de referencia para la cadena industrial de China: la vinculación profunda y el desarrollo simultáneo entre empresas de materiales y empresas de celdas de batería pueden ayudar a acortar el ciclo desde la validación de materiales hasta la producción en masa de celdas.
La validación tripartita BMW-Samsung SDI-Solid Power ha entrado en una nueva fase. BMW ha instalado la batería totalmente de estado sólido de gran formato de Solid Power en un vehículo de prueba BMW i7 y está realizando pruebas en carretera en el área de Múnich, lo que marca la primera vez que la tecnología de baterías totalmente de estado sólido entra en pruebas de durabilidad, gestión térmica y seguridad del sistema en un entorno de vehículo real. El marco de evaluación conjunta tripartita concluyó el 30 de septiembre, y la fase posterior pasará a un enfoque de colaboración independiente. Samsung SDI planea avanzar de forma independiente en la comercialización de baterías totalmente de estado sólido basadas en sulfuro, con el objetivo de producción en masa en 2027. SMM considera que los datos de validación en vehículos reales de los fabricantes de equipos originales serán una variable clave para determinar si la ventana de 2027-2028 para la instalación de baterías totalmente de estado sólido en vehículos puede abrirse según lo previsto.
V. Lado de la capacidad: se firma un proyecto de nivel de 100 GWh, y el riesgo de "desajuste" entre capacidad y demanda merece precaución
Durante el período de vacaciones, la planificación de capacidad de baterías de estado sólido en China continuó expandiéndose rápidamente, pero SMM se mantiene cauteloso respecto a la correspondencia entre capacidad y demanda.
Weihai Jinhong y Tianjin Urban Construction Group firmaron un proyecto de distribución industrial de baterías de estado sólido de 100 GWh. Antes de las vacaciones, las dos partes firmaron un acuerdo de cooperación estratégica para construir centros de producción de baterías de estado sólido por lotes en cinco ubicaciones: Weihai, Dalian, Ordos, Xi'an y Xining, con una escala total de construcción prevista de aproximadamente 100 GWh. Weihai Jinhong ha completado la construcción y ha iniciado la producción de una línea de producción de baterías de estado sólido de 0,5 GWh, lanzando múltiples especificaciones de celdas de batería de estado sólido que van desde 35 Ah hasta 314 Ah, entre las cuales la celda de 102 Ah ha superado la inspección de seguridad completa según GB 38031—2025 por CATARC.
La base central de China de baterías de estado sólido de Enpower, con una inversión de 2.000 millones de yuanes, se estableció en Xiangtan. El 4 de octubre, la Zona de Desarrollo Económico de Xiangtan firmó un acuerdo con Beijing Enpower Technology Co., Ltd., estableciendo oficialmente el proyecto de sede regional y centro de producción de baterías de estado sólido de Enpower en el centro de China, con una inversión total de aproximadamente 2.000 millones de yuanes. Enpower tiene una profunda experiencia en la ruta tecnológica de baterías de estado sólido de sulfuro y se encuentra a un nivel avanzado en la industria en tecnologías clave como el contacto de interfaz sólido-sólido y la protección del ánodo de litio metálico. Sus productos se utilizan ampliamente en robots, drones, motocicletas eléctricas de alta gama y otros campos.
Jinyinhe planea recaudar no más de 1.500 millones de yuanes mediante una colocación privada para ampliar el equipamiento de baterías de estado sólido. Los fondos se destinarán al proyecto de industrialización de equipos inteligentes de alta gama para baterías de iones de sodio, baterías de litio de consumo, baterías sólido-líquido y baterías de almacenamiento de energía de nuevo tipo (490 millones de yuanes), así como al proyecto de I+D y construcción de equipos inteligentes de alta gama para electrodos de proceso seco y baterías de estado sólido (290 millones de yuanes).
VI. Resumen
Sobre la base de los avances de la industria en torno a las vacaciones del Día Nacional, SMM mantiene las siguientes valoraciones sobre la industria de las baterías de estado sólido:
En primer lugar, la dirección política está definida y la industria ha entrado en la "fase de ejecución". El XV Plan Quinquenal ha fijado el objetivo de una aplicación inicial a gran escala de las baterías totalmente de estado sólido para 2030, lo que constituye una señal política clara. Sin embargo, desde la publicación de la política hasta la implementación industrial, quedan múltiples etapas, incluidas las innovaciones tecnológicas, la verificación piloto y el aumento de la producción en masa. SMM considera que 2026-2027 será una ventana de validación crítica para que las baterías totalmente de estado sólido pasen de la producción piloto a la producción en masa.
En segundo lugar, está surgiendo un panorama de "tres actores dominantes", pero la convergencia tecnológica está lejos de completarse. La ruta de polímero ha logrado avances en la producción en masa a escala de GWh, la ruta de sulfuro sigue liderando en densidad energética y la ruta de óxido ha tomado la delantera en la liberación de volumen en escenarios de almacenamiento de energía. Cada una de las tres rutas tiene sus propias ventajas y desventajas, y ninguna dominará el mercado a corto plazo. La industria considera en general que un sistema compuesto de polímeros dopados con cargas inorgánicas puede ser la dirección óptima en esta etapa para equilibrar la viabilidad de producción en masa y el rendimiento general.
En tercer lugar, la reducción del coste de los materiales es la cuestión central. El coste actual de las baterías de estado sólido es de 5 a 10 veces el de las baterías de litio tradicionales. Además de la presión de costes derivada de las dificultades de la tecnología de proceso, los altos costes de las materias primas también son un factor importante. Los electrolitos de sulfuro deben bajar del nivel de 10 millones de yuanes por tonelada al nivel de 1 millón de yuanes por tonelada, y luego al objetivo futuro del nivel de 100.000 yuanes, lo que requiere avances continuos en los procesos de síntesis y una mayor expansión de la escala de capacidad.
En cuarto lugar, la "brecha temporal" entre la planificación de capacidad y la liberación de la demanda merece precaución. La firma de proyectos de nivel de 100 GWh es ciertamente alentadora, pero SMM recuerda que la tasa de conversión real de la planificación a la producción en masa de baterías de estado sólido, el ritmo de aumento de la tasa de utilización de la capacidad y la velocidad real de liberación de la demanda de los clientes intermedios son los indicadores clave que determinan la salud de la industria. El ciclo desde la producción piloto hasta la producción en masa oscila entre tan solo 2 y 3 años y hasta 3 y 5 años, y todos los participantes de la industria deben mantener la paciencia.
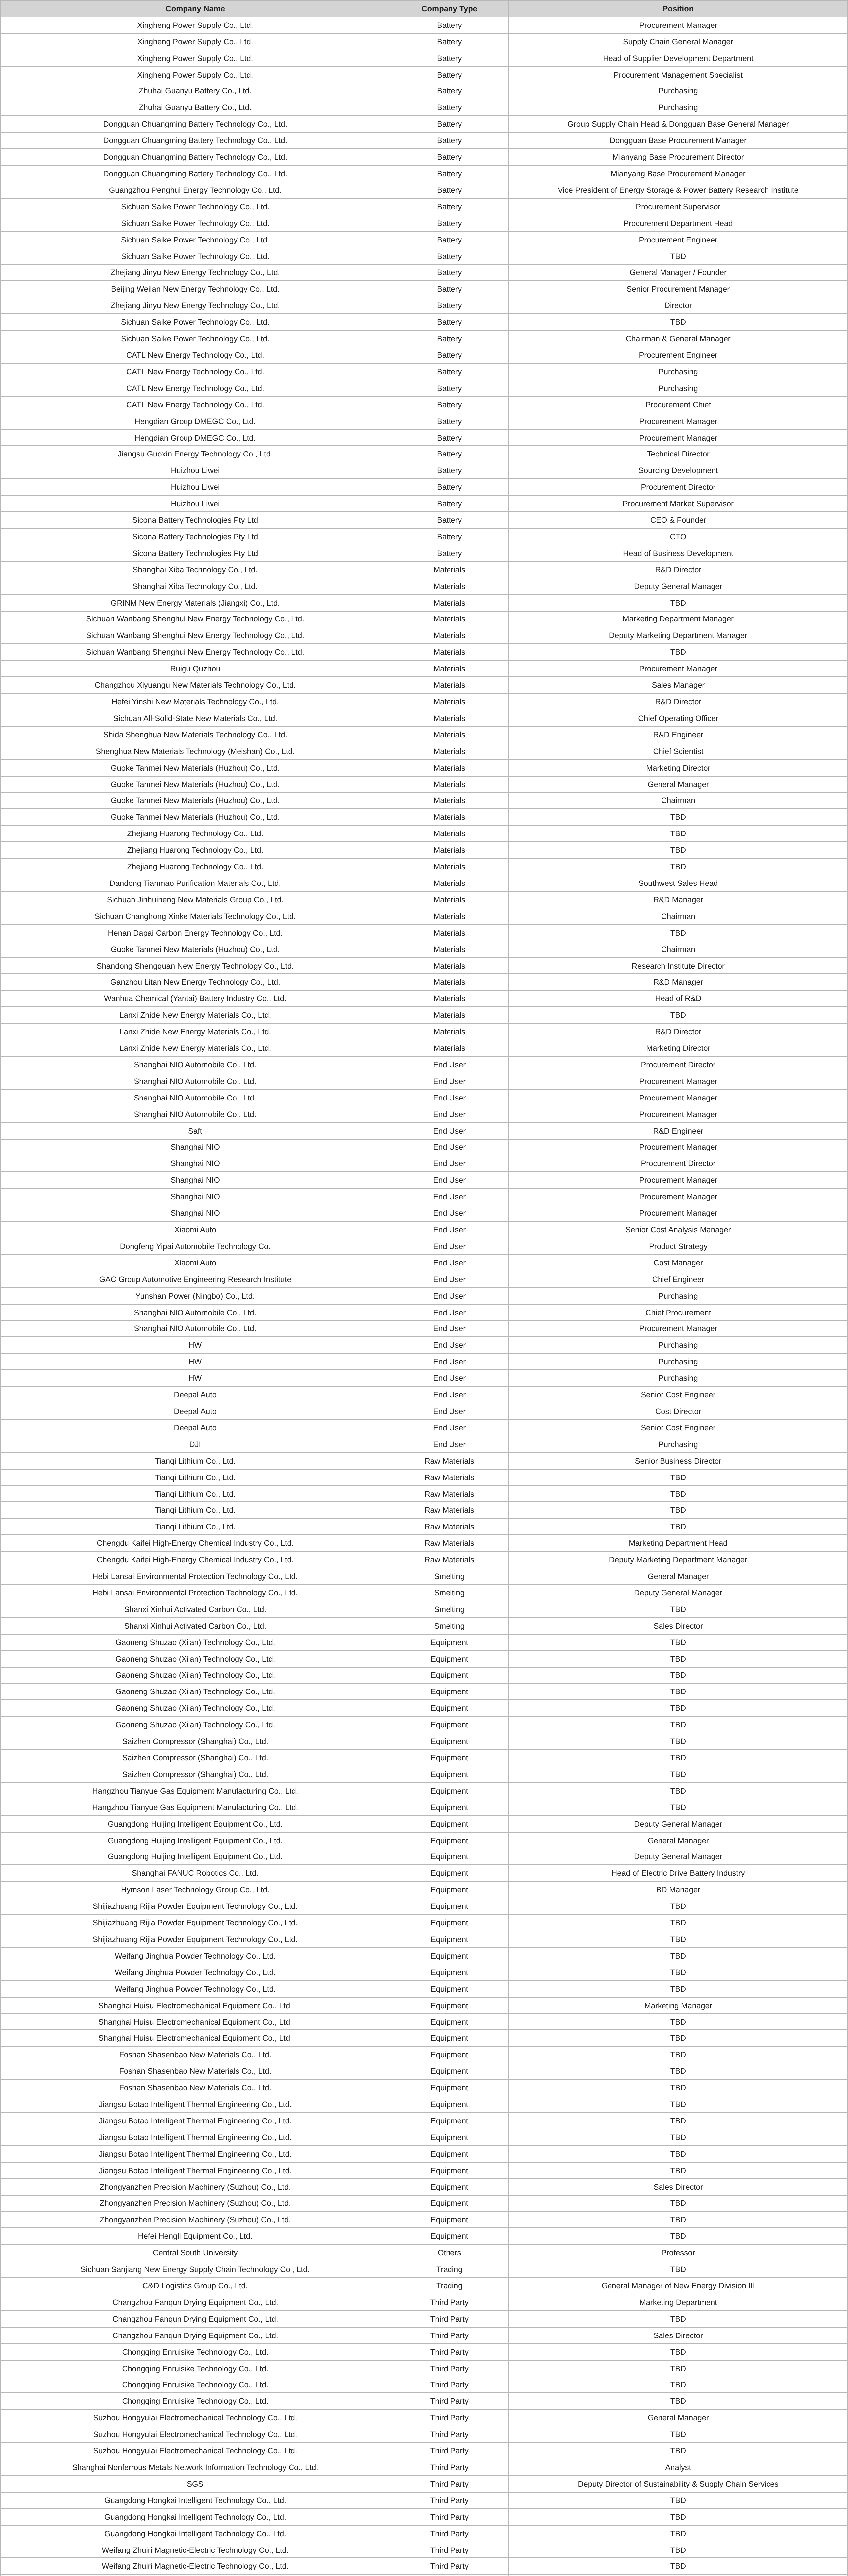
Lista de asistentes a la Conferencia de Baterías de Estado Sólido de SMM (parcial)
Nota: Si tiene alguna información complementaria sobre los detalles mencionados en este artículo o está siguiendo el desarrollo de las baterías de estado sólido, no dude en ponerse en contacto con nosotros en:
Teléfono: 021-20707860 (o añada WeChat 13585549799) Yang Chaoxing, ¡gracias!
Lecturas relacionadas



