Los precios se mantienen estables a la espera de la dirección de China
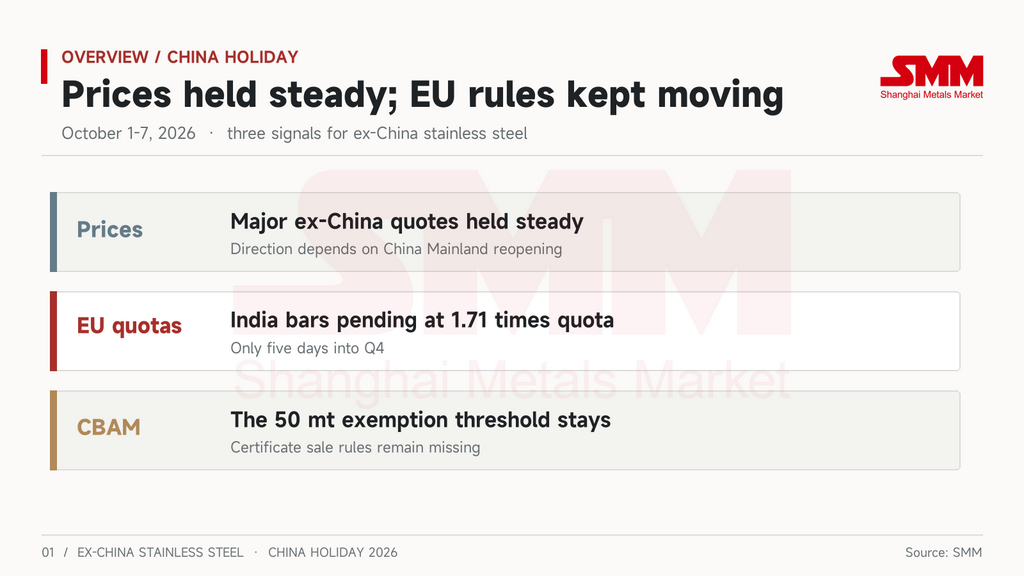
El mercado del acero inoxidable fuera de China se mantuvo estable del 1 al 7 de octubre. El 304/2B indonesio FOB se situó en 2.142,50 USD/t y el 304/2B CIF Bélgica en 2.740 USD/t.
Con Wuxi, Jiangsu, el principal centro de acero inoxidable al contado de China, y la Bolsa de Futuros de Shanghái ambos cerrados, los compradores y vendedores fuera de China no tenían un precio de referencia que seguir. La dirección tras el festivo dependerá de cómo reabra el mercado de China continental.
Cuotas de la UE: los productos largos de acero inoxidable de la India se agotaron en cinco días
El período de cuotas de importación de acero del cuarto trimestre de la UE se abrió el 1 de octubre. Según datos de la Comisión Europea, en cinco días algunas cuotas de Turquía, China continental, India, Australia, Taiwán (PoC), Macedonia del Norte y «otros países» ya se habían agotado, la mayoría de ellas para acero al carbono.
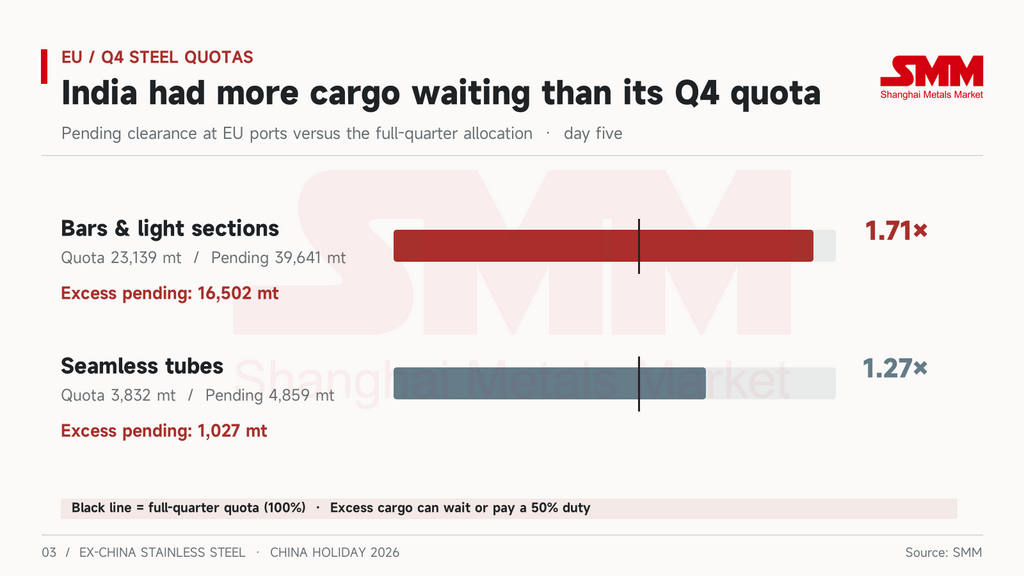
En acero inoxidable, la India se llenó primero. Su cuota del cuarto trimestre para barras y perfiles ligeros de acero inoxidable es de 23.139 t, pero ya hay 39.641 t esperando despacho en los puertos de la UE, 1,71 veces el volumen trimestral. Para tubos sin soldadura de acero inoxidable, hay 4.859 t pendientes frente a una cuota de 3.832 t, es decir, 1,27 veces.
La carga que supera la cuota o bien espera al próximo trimestre o paga un arancel fuera de cuota del 50 % sobre el exceso. La mayor parte se embarcó antes del festivo. Las ofertas de exportación de barras brillantes 304 y 316 indias ya se habían relajado en la semana hasta el 29 de septiembre, ya que los compradores europeos se contuvieron ante la incertidumbre del CBAM y las cuotas. Con la cuota llena al quinto día, las exportaciones de productos largos de acero inoxidable de la India a Europa estarán fuertemente limitadas en el cuarto trimestre.
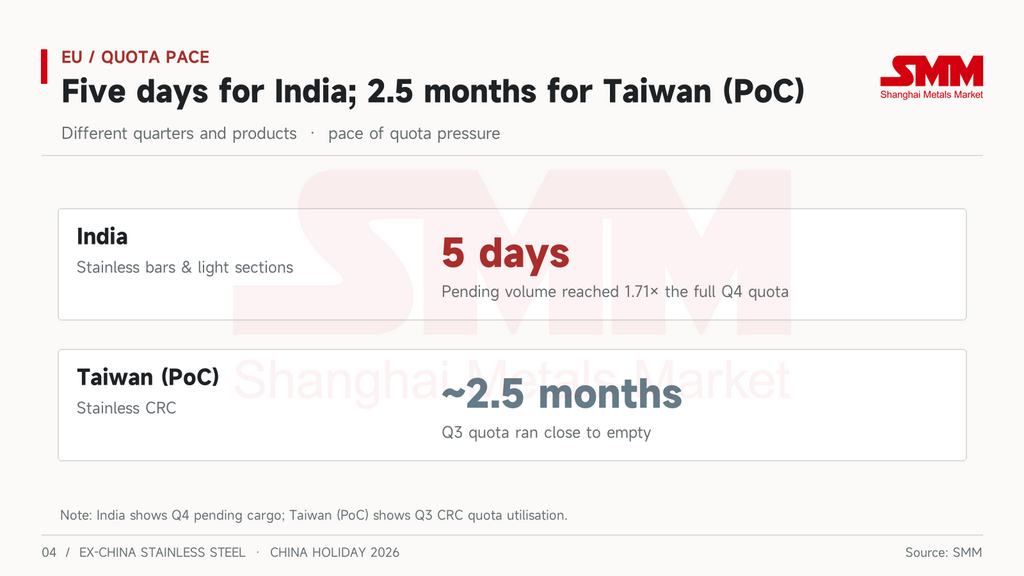
El ritmo se ha acelerado bruscamente. En el tercer trimestre, la cuota de acero inoxidable más ajustada, la asignación de laminado en frío de Taiwán (PoC), tardó dos meses y medio en casi agotarse. Esta vez, los productos largos de la India tardaron cinco días.
Bruselas recaba observaciones y la palanquilla entra por otra puerta
El 28 de septiembre, la dirección de seguridad comercial y económica de la Comisión lanzó una consulta específica sobre el primer trimestre del nuevo reglamento de cuotas (UE 2026/1384), que se cierra el 11 de octubre. El cuestionario abarca la escasez, los cambios de precios, los países de origen y la disponibilidad de calidades específicas. Las quejas de los transformadores y comerciantes intermedios sobre la escasez de suministro y los precios más altos alimentarán el seguimiento de la Comisión y podrían condicionar ajustes posteriores de las cuotas.
En el lado del laminado en frío, la Comisión abrió el 30 de septiembre una revisión por expiración de los derechos compensatorios sobre las bobinas laminadas en frío (CRC) indias e indonesias. Eso eleva a cinco el número de procedimientos simultáneos sobre el mismo producto. Con los derechos antidumping y compensatorios vigentes, las exportaciones de CRC indonesio a la UE han caído desde su pico de 2021 hasta casi desaparecer.
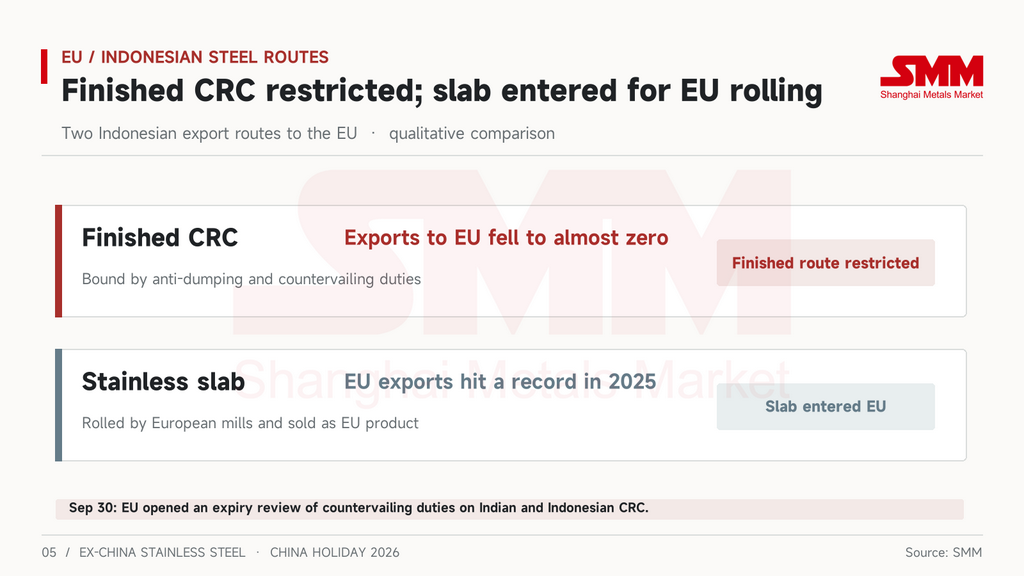
La palanquilla de acero inoxidable indonesia no está cubierta por esos derechos, y sus exportaciones a la UE alcanzaron un récord en 2025. Una vez laminada por las acerías europeas, se vende como producto de la UE. La bobina acabada se mantiene fuera, mientras que el acero semielaborado entra por otra puerta. La siguiente cuestión es si las revisiones abordarán las subvenciones a la palanquilla.
CBAM: el umbral se mantiene, las normas sobre certificados no han llegado
El 30 de septiembre, la dirección de fiscalidad y unión aduanera de la UE (DG TAXUD) publicó su revisión del umbral de exención del CBAM. El CBAM es el Mecanismo de Ajuste en Frontera por Carbono de la UE, que cobra a los importadores por el carbono incorporado en el acero y otros bienes. Entre el 1 de abril de 2025 y el 31 de marzo de 2026, el umbral de importación anual de 50 t eximió el 0,87 % de las emisiones incorporadas, por debajo del límite legal del 1 %, por lo que se mantiene sin cambios.
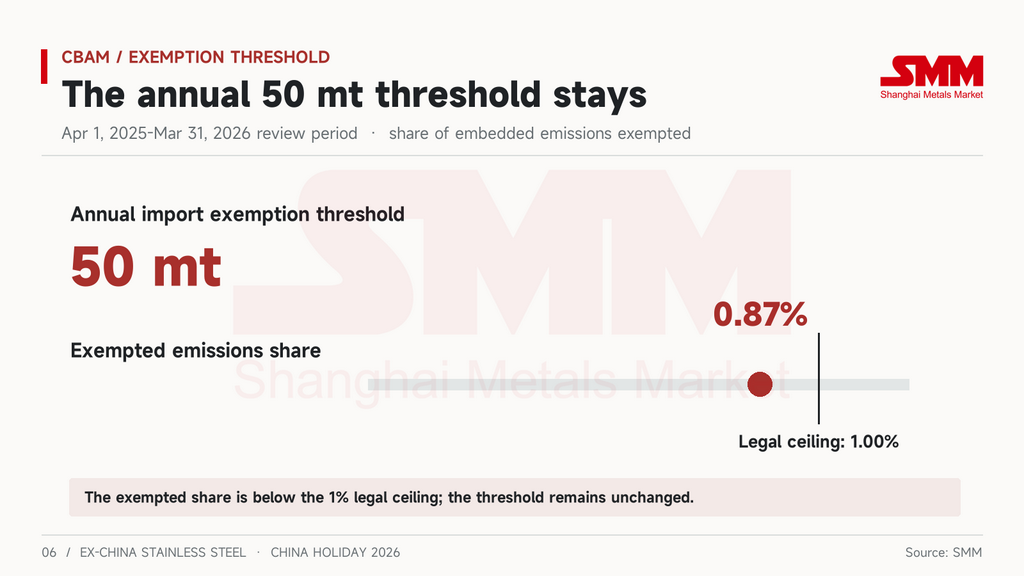
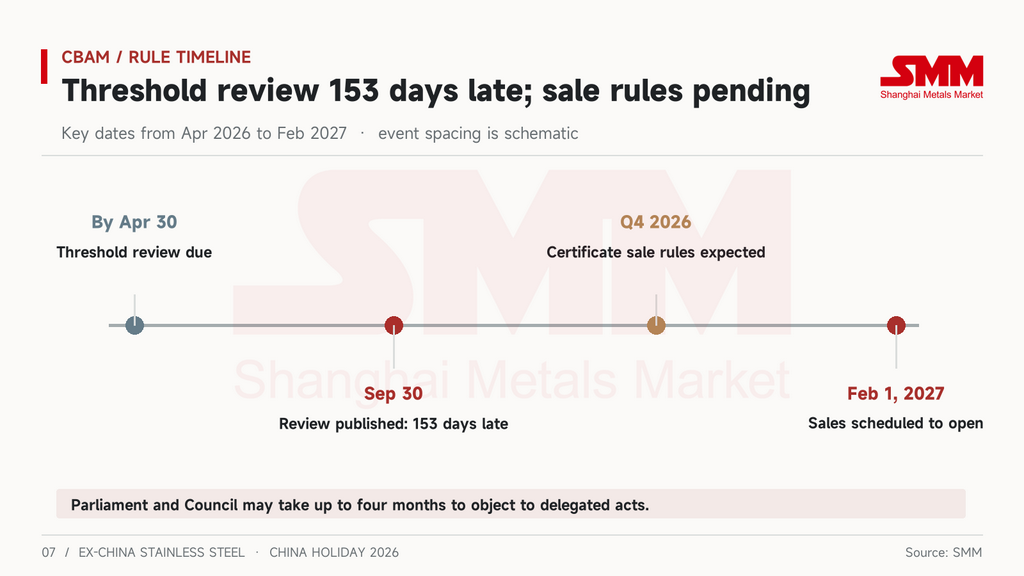
La revisión debía estar lista para el 30 de abril y llegó con 153 días de retraso. Se presentó como una única cifra, sin informe, metodología ni conjunto de datos, y sin una cifra de cuántos importadores abarcaba. Sin embargo, ese umbral decide si aproximadamente nueve de cada diez importadores quedan exentos o afrontan costes adicionales.
La laguna mayor son los certificados, donde aún faltan dos actos legislativos. El acto delegado sobre cómo se venden, recompran y fijan los precios de los certificados estaba previsto para el segundo trimestre y ahora se espera para el cuarto. Las ventas deben abrirse el 1 de febrero de 2027, y el Parlamento y el Consejo disponen de hasta cuatro meses para objetar, por lo que las normas corren el riesgo de no llegar a la fecha de inicio. El reglamento de ejecución del artículo 9, que permitiría a los importadores deducir los precios del carbono ya pagados en el país de origen, está en borrador desde el 13 de mayo y no se ha adoptado.
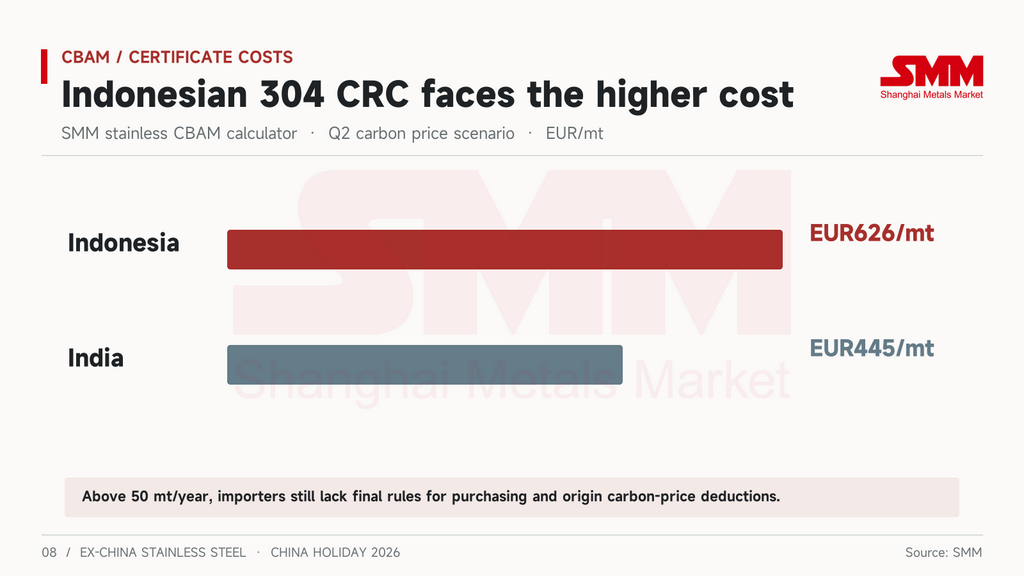
Para los importadores de acero inoxidable, el coste puede calcularse pero aún no pagarse. Según el escenario de precio del carbono del segundo trimestre en la calculadora CBAM de acero inoxidable de SMM, una tonelada de CRC 304 indonesio que entra en la UE conlleva unos 626 EUR en costes de certificados, y el material indio unos 445 EUR. Las empresas que importan más de 50 t al año aún no saben cómo comprarán los certificados, ni si los precios del carbono pagados en origen contarán.
Taiwán (PoC): una tercera subida de precios de lista se enfrenta a su prueba
Yieh United y Tang Eng subieron ambas los precios de lista de productos planos 304 de octubre, el tercer aumento mensual consecutivo. Yieh United dejó sin cambios los recargos del 316L y el 430.
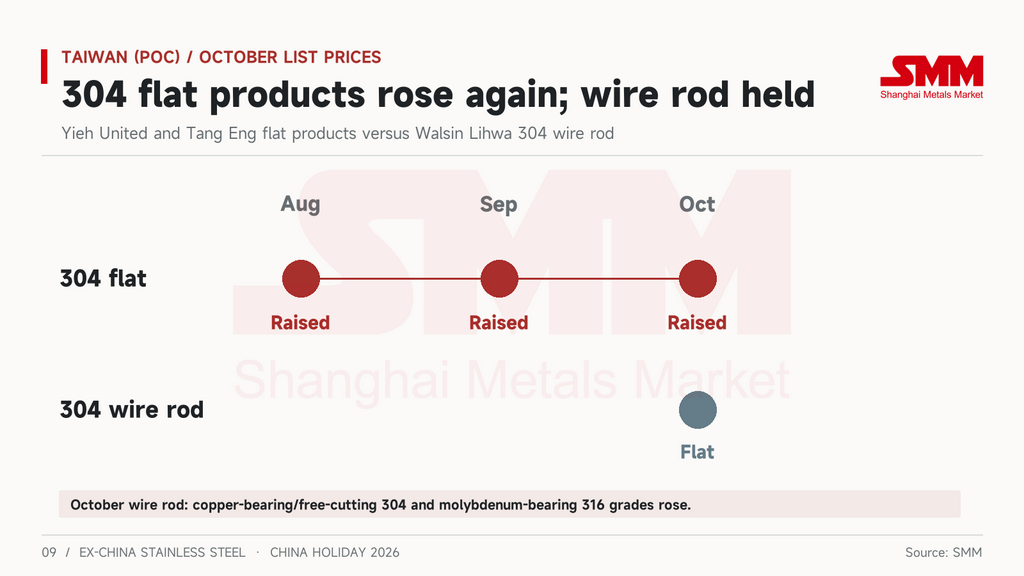
El alambrón fue en sentido contrario. Walsin Lihwa mantuvo planos el alambrón 304, de las series 200 y 400, subiendo solo los grados 304 con cobre y de fácil mecanización y el 316 con molibdeno. Citó mayores costes locales de chatarra, pero tras una fuerte subida en septiembre mantuvo el 304 para proteger la competitividad exportadora de los transformadores. Los precios de exportación de alambrón de acero inoxidable de Taiwán (PoC) están en su nivel más alto en más de un año, mientras que el volumen de exportación de enero a agosto sigue por debajo del año pasado.
Los nuevos precios de productos planos ahora tienen que superar a los distribuidores. Los distribuidores han recortado las ventas a bajo precio a medida que suben sus costes de existencias, por lo que el material barato escasea cada vez más, pero los acuerdos dependerán de cómo opere China continental tras el festivo. Los precios al contado no lograron seguir las subidas de lista dos veces en el tercer trimestre, y esta es la tercera prueba. La determinación preliminar de daño en el caso antidumping sobre el CRC vietnamita se ha aplazado al 16 de octubre.
Los fabricantes de tubos se acercan a Europa. Froch planea pruebas en su planta de Marruecos para finales de año y producción comercial en el primer trimestre de 2027, dirigida a clientes europeos. YC Inox está aumentando la producción mensual de su línea de laminado en frío en Turquía en aproximadamente otro tercio, en parte para evitar el arancel turco sobre la bobina importada. Sin embargo, según la norma de origen de fusión y colada de la UE, dónde se fundió esa bobina decidirá qué origen llevan sus productos al entrar en la UE y qué cuota utilizan.
India: Europa endurece las importaciones de chatarra y las exportaciones de productos acabados
En la semana hasta el 1 de octubre, los precios de la chatarra de acero inoxidable 304 india se relajaron ligeramente tanto en el mercado nacional como en el de importación, mientras que el 316 se mantuvo estable. La debilidad del níquel en la LME presionó al 304 durante un tranquilo período festivo, mientras que la escasa oferta de 316 limitó la caída. El gobierno relajó su requisito de certificado de inspección previa al embarque (PSIC), pero con poco tiempo para cumplir y costes de importación adicionales, algunas acerías están considerando palanquillas, desbastes y NPI como sustitutos de la chatarra.
La oferta de chatarra puede estrecharse aún más. En virtud de su nuevo Reglamento de Traslados de Residuos (WSR), la Comisión propone retirar a la India de la lista de países autorizados a recibir chatarra metálica de la UE. La Asociación de Reciclaje de Materiales de la India (MRAI) prevé presentar una solicitud formal antes del 15 de octubre, incluida una propuesta de un código HS separado para el material que cumpla las normas de fin de condición de residuo. El WSR entra en vigor en mayo de 2027, y se espera la primera lista de importadores autorizados para finales de año.
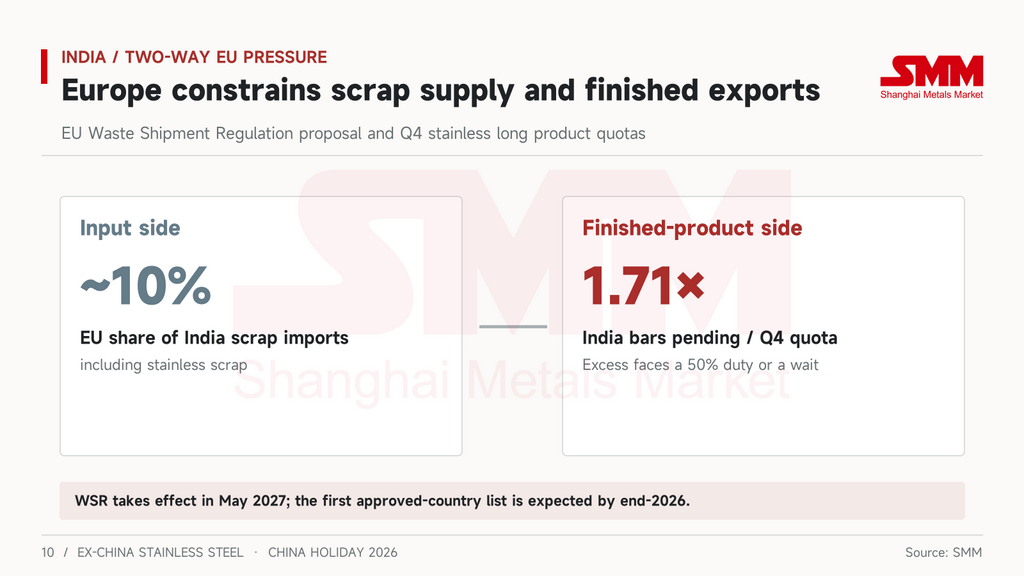
Las fuentes de la UE representan alrededor de una décima parte de las importaciones de chatarra de la India, incluido el acero inoxidable, por lo que el impacto global es limitado. Sin embargo, combinado con la cuota llena de productos largos, la débil demanda de los EAU y los fletes elevados, Europa está endureciendo ahora las importaciones de chatarra de la India y sus exportaciones de productos acabados al mismo tiempo.
En otros lugares
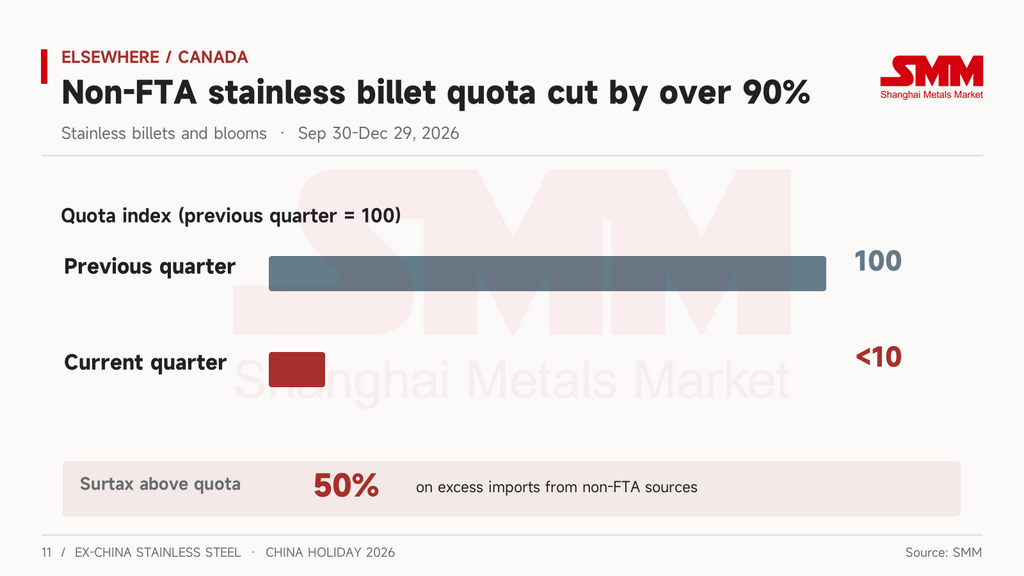
Las cuotas de importación de acero de Canadá entraron en un nuevo trimestre el 30 de septiembre, que se extiende hasta el 29 de diciembre. La cuota no arancelaria para palanquillas y desbastes de acero inoxidable se ha recortado más del 90 % hasta un nivel simbólico, con un sobretasa del 50 % más allá, lo que prácticamente cierra Canadá al acero inoxidable semielaborado no arancelario.
En los EAU, GMI planea un complejo de aceros especiales y tubos en Abu Dabi que incluye acero inoxidable, con puesta en marcha por fases a partir de 2028. La empresa espera que los EAU empiecen a importar chatarra a principios de 2027.
En Indonesia, Bahlil Lahadalia fue nombrado Ministro Coordinador de Industrialización Descendente y Transición Energética el 1 de octubre, manteniendo la cartera de energía y recursos minerales. El responsable de las cuotas mineras RKAB y de la política de inversión en fundiciones no cambia, pero su ámbito de competencias es ahora más amplio.
Perspectivas
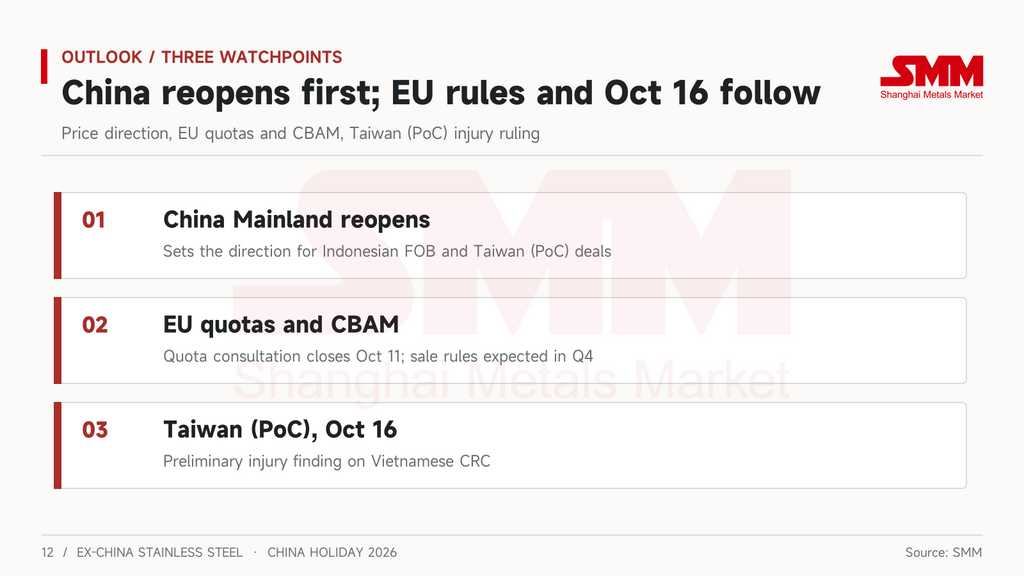
Lo primero que hay que vigilar es la reapertura de Wuxi. La dirección de los precios chinos tras el festivo decidirá si el FOB indonesio se mueve y si los distribuidores de Taiwán (PoC) aceptan los nuevos precios de lista.
En Europa, los productos largos indios atascados en puerto deben elegir entre esperar al primer trimestre y pagar el arancel del 50 %, y la consulta sobre cuotas se cierra el 11 de octubre. Que las normas sobre certificados CBAM lleguen en el cuarto trimestre decidirá si las ventas pueden abrirse según lo previsto en febrero de 2027. La resolución preliminar de daño de Taiwán (PoC) sobre el CRC vietnamita el 16 de octubre mostrará si los precios de lista de las acerías locales obtienen la protección de importación con la que cuentan.