Lunes, 28 de septiembre de 2026, 23:24
A medida que nos acercábamos a las últimas etapas del tercer trimestre y entrábamos en el cuarto, la Reserva Federal acababa de subir las tasas en una reunión del FOMC de tono restrictivo, mientras que el BCE y el Banco de Japón también habían endurecido sus respectivas políticas. Los precios del petróleo seguían elevados en medio del prolongado conflicto entre Estados Unidos e Irán. Mientras tanto, los rendimientos de los bonos rompían al alza y el dólar subía en todos los frentes. Aun así, sorprendentemente, el oro se mantenía en territorio positivo en el tercer trimestre, aunque se había debilitado algo en septiembre. El aumento de los rendimientos de los bonos sin duda había incrementado el costo de oportunidad de mantener el oro, que no genera rendimiento, pero claramente no lo suficiente como para provocar una venta más pronunciada. Dada la capacidad del oro para mantenerse estable en lo que de otro modo habría sido un entorno macroeconómico difícil, el metal precioso podría tener un cuarto trimestre más brillante. Por lo tanto, somos cautelosamente optimistas sobre las perspectivas del oro para el resto del año. Un posible acuerdo para reabrir el estrecho de Ormuz podría llevar a los bancos centrales a retrasar o pausar las subidas de tasas y eso, a su vez, podría favorecer al metal.
El tercer trimestre fue mixto para el oro
Tras la gran caída del 14% en el segundo trimestre, el oro se recuperó en los primeros meses del tercer trimestre y subía un 6,4% en el trimestre al momento de redactar este informe, al 25 de septiembre. El metal bajaba un 4% en el mes en ese mismo momento, lo que significaba que el impulso inicial del trimestre se estaba debilitando de cara al cuarto trimestre. En ese momento, el metal estaba alrededor de un 23% por debajo de su pico de enero de 5.598 dólares, lo que implicaba que necesitaría un repunte del +30% para alcanzar nuevos máximos.
El oro pasó gran parte del tercer trimestre oscilando entre los 4.000 y los 4.500 dólares, mientras la volatilidad se comprimía y los inversores no estaban seguros de si comprar en las caídas, ya que las monedas fiduciarias siguen perdiendo valor frente a la inflación, o vender el metal en corto en un contexto de dólar estadounidense al alza y rendimientos de bonos en aumento, factores macroeconómicos tradicionales mayormente negativos.
Perspectivas del oro para el cuarto trimestre de 2026: los factores macroeconómicos tradicionales mayormente negativos podrían no importar mucho
La mayoría de los impulsores macroeconómicos tradicionales representaban un contexto poco favorable para el oro de cara al cuarto trimestre. Pero, ¿importaba eso? Una fuente importante de apoyo era la continua compra por parte de los bancos centrales, y eso significaba que la caída era limitada.
El mayor obstáculo para el oro en el cuarto trimestre es quizás el endurecimiento de la política monetaria de los principales bancos centrales, incluida la Reserva Federal. La subida de tipos de septiembre del FOMC fue agresiva y las expectativas del mercado sobre nuevas subidas aumentaron en las semanas posteriores a esa reunión. Esto contribuyó a que el dólar se disparara al alza frente a la mayoría de las principales divisas.
El oro cotiza obviamente en dólares estadounidenses y, con el billete verde registrando una fuerte subida, esta fue parte de la razón por la que el metal bajó en el mes en que se redactó este informe.
Pero a diferencia de las principales divisas extranjeras como el EUR, el CHF, la GBP y el JPY, el Bitcoin y, en menor medida, el oro se mantuvieron estables durante gran parte de septiembre, lo que sugiere que los inversores no estaban demasiado preocupados por el efecto adverso de los mercados de divisas.
Mientras tanto, los rendimientos nominales se dispararon tras la decisión sobre tipos de la Fed en septiembre, con el bono estadounidense a 10 años superando el 5,2% y el de 30 años por encima del 5,5%. Teniendo en cuenta el impacto de la inflación, los inversores evidentemente estaban dispuestos a ignorar gran parte de las fuertes subidas de los rendimientos.
Aun así, con la última lectura del IPC estadounidense del 3,4%, los rendimientos reales de los bonos a 10 y 30 años se situaban en torno al 1,6% y el 2,1%, respectivamente. Al mantener oro en lugar de bonos gubernamentales, los inversores estaban perdiendo en términos reales.
Por lo tanto, conviene seguir de cerca los mercados de bonos. Si los rendimientos siguen subiendo, esto podría limitar el potencial alcista del oro.
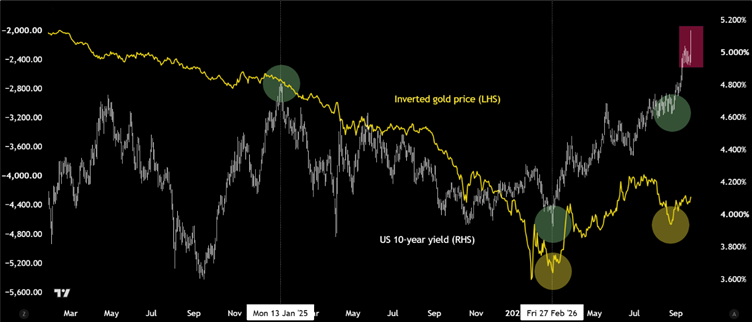
Figura 1: Relación del oro con los rendimientos de los bonos
Fuente: TradingView.com
El gráfico anterior muestra el precio invertido del oro frente a los rendimientos del bono estadounidense a 10 años. El oro suele subir cuando los rendimientos bajan, ya que el coste de oportunidad de mantener el activo sin rendimiento disminuye. Y cuando los rendimientos suben, el oro suele bajar por la misma razón.
Si los rendimientos siguieran subiendo en el cuarto trimestre, este sería claramente uno de los factores que podrían frenar al metal.
Dicho esto, si los inversores pierden ahora la fe en la Fed y en su capacidad para controlar la inflación o los rendimientos, entonces la operación de devaluación del dólar podría resurgir y eso podría ser positivo para el oro, la plata y el bitcoin, así como para las divisas de países con mejor disciplina fiscal que Estados Unidos.
Es probable que las compras de oro de los bancos centrales sigan siendo fuertes en el cuarto trimestre
Los bancos centrales continuaron sus compras de oro en julio, según los últimos datos del Consejo Mundial del Oro (WGC). Es probable que las compras continuaran durante el resto del tercer trimestre y, dadas las turbulencias en los mercados de bonos, no descartamos una mayor diversificación hacia el oro por parte de los principales bancos centrales en lo que queda de año, y un alejamiento de los bonos del Tesoro estadounidense. Esto debería mantener respaldado al oro, en igualdad de condiciones.
Según el WGC, la acumulación de oro totalizó 23 toneladas en julio, con los bancos centrales de China (20 t) y Polonia (8 t) a la cabeza. De hecho, las compras del Banco Popular de China (PBoC) se han acelerado en los últimos meses: el WGC afirma que el PBoC ha acumulado “compras mensuales de oro de dos dígitos desde mayo de 2026”. En lo que va de año, las compras declaradas por los bancos centrales han totalizado unas 130 toneladas de oro. Es cierto que esta cifra es inferior a las ~160 toneladas del mismo período del año pasado, pero lo que destaca es que los altos precios no han disuadido a los bancos centrales de acumular oro.
Figura 2: Compras de oro de los bancos centrales
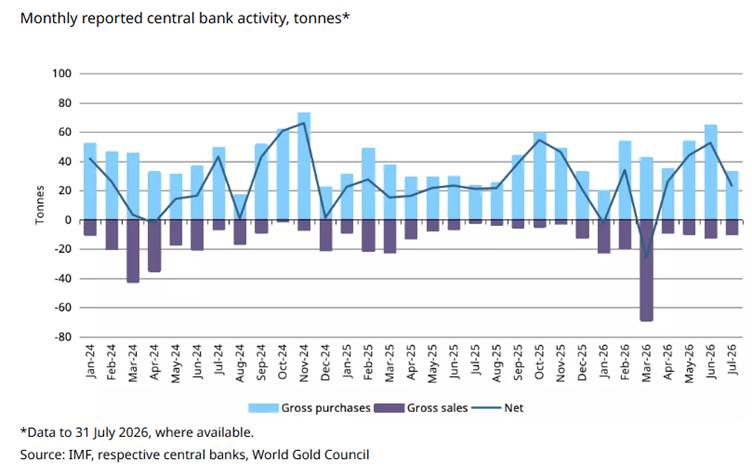
No hay indicios importantes de que la demanda de oro por parte de los bancos centrales vaya a disminuir en el último trimestre del año. Si las compras continúan, podríamos ver cómo los precios del oro suben aún más, ya que los inversores y especuladores intentan adelantarse a los bancos centrales aumentando las compras a través de ETF, contado y futuros.
Es probable que las compras adicionales de los bancos centrales también compensen cualquier factor negativo, como una mayor fortaleza del dólar estadounidense o de los rendimientos.
¿Volverá la operación de devaluación del dólar?
Una de las mayores fuentes potenciales de apoyo para el oro en el cuarto trimestre podría provenir de un dólar estadounidense más débil. Esto podría ocurrir en caso de un acuerdo entre Estados Unidos e Irán, lo que provocaría una caída de los precios del petróleo y de las expectativas de subidas de tipos, o si la venta masiva en el mercado de bonos se intensifica tanto que los inversores se alejan activamente del dólar estadounidense, desencadenando la llamada operación de devaluación del dólar.
Si el dólar estadounidense cae, el oro, que ya mostró una fortaleza relativa en el tercer trimestre, podría volver a subir. De lo contrario, si el mercado pierde la fe en la capacidad de la Reserva Federal para combatir la inflación, el oro podría encontrarse con una alta demanda de todos modos en medio de mayores flujos de refugio. El metal se encuentra entre las mejores alternativas a las monedas fiduciarias.
Perspectivas del oro para el cuarto trimestre de 2026: análisis técnico
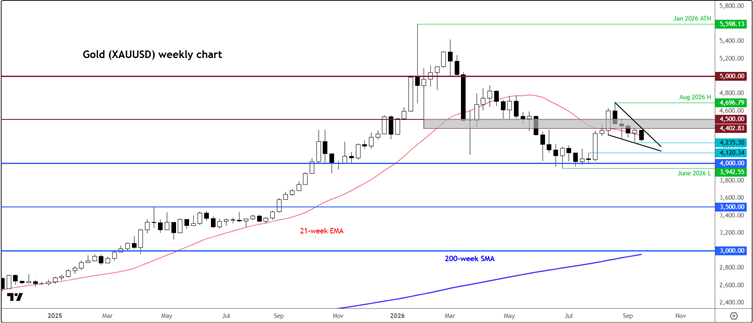
No cabe duda de que la tendencia a largo plazo del oro es alcista. Esto se pone de manifiesto, por ejemplo, en la serie de máximos y mínimos crecientes a largo plazo, y en el hecho de que el precio sigue estando muy por encima de la media móvil de 200 semanas, a pesar de que el metal se encuentra en un modo de consolidación efectiva desde que los precios alcanzaron su punto máximo en enero. Sin embargo, la tendencia a corto plazo no es tan alcista, y por esa razón los operadores técnicos con un sesgo alcista hacia el oro deberán ser cautelosos y esperar el momento y las señales adecuadas.
Dicho esto, vimos al oro protagonizar un fuerte repunte desde el nivel clave de 4.000 dólares, lo que convierte a esta zona en un importante soporte a largo plazo. Desde ese repunte de principios de agosto, el oro ha pasado varias semanas descendiendo dentro de lo que parece un patrón de triángulo descendente. Se trata de una formación de continuación alcista, y se requiere una posible ruptura por encima de su tendencia de resistencia para validar el patrón y, potencialmente, desencadenar compras técnicas de seguimiento por encima de ese nivel.
Figura 3: Gráfico semanal del oro
Fuente: TradingView.com
Según el gráfico, la tendencia de resistencia del patrón de triángulo se sitúa en torno a la zona de 4.400 dólares, lo que la convierte en un nivel fundamental a vigilar en el cuarto trimestre. Una ruptura por encima de ese nivel podría llevar al metal inicialmente hacia los 4.500 dólares, antes de dirigirse a la zona de 4.700 dólares; esta última se encuentra justo por encima del máximo de agosto de 4.696 dólares. Si se consolida por encima de ese nivel, los 5.000 dólares serían el siguiente objetivo evidente desde una perspectiva alcista.
Ahora bien, todo esto supone que el oro protagonizará una ruptura alcista. Sin embargo, si en cambio vemos que el metal desciende y rompe la tendencia de soporte del patrón de triángulo, la zona de 4.100/4.120 dólares podría ser la siguiente parada, con los 4.000 dólares entrando en foco a continuación. Una posible ruptura por debajo de los mínimos de verano de 3.942 dólares deterioraría significativamente las perspectivas técnicas a largo plazo. En ese posible escenario, el oro podría empezar a caer hacia la zona de 3.500 dólares.
Resumen de nuestras perspectivas para el oro en el cuarto trimestre de 2026
Las perspectivas del oro para el cuarto trimestre presentan un debilitamiento del impulso a finales del tercer trimestre y unas condiciones macroeconómicas tradicionales predominantemente negativas, mientras que la fortaleza relativa del metal frente a los principales pares de divisas y las continuas compras de los bancos centrales sugieren que el riesgo a la baja debería ser limitado de cara al cuarto trimestre. En todo caso, los riesgos para nuestras perspectivas del oro en el cuarto trimestre de 2026 se inclinan ahora al alza, con un posible escenario de devaluación del dólar que podría desencadenar otra ola de compras, especialmente si va acompañado de una ruptura técnica por encima del patrón de triángulo y de la resistencia cercana a los 4.400 dólares.
Fuente: