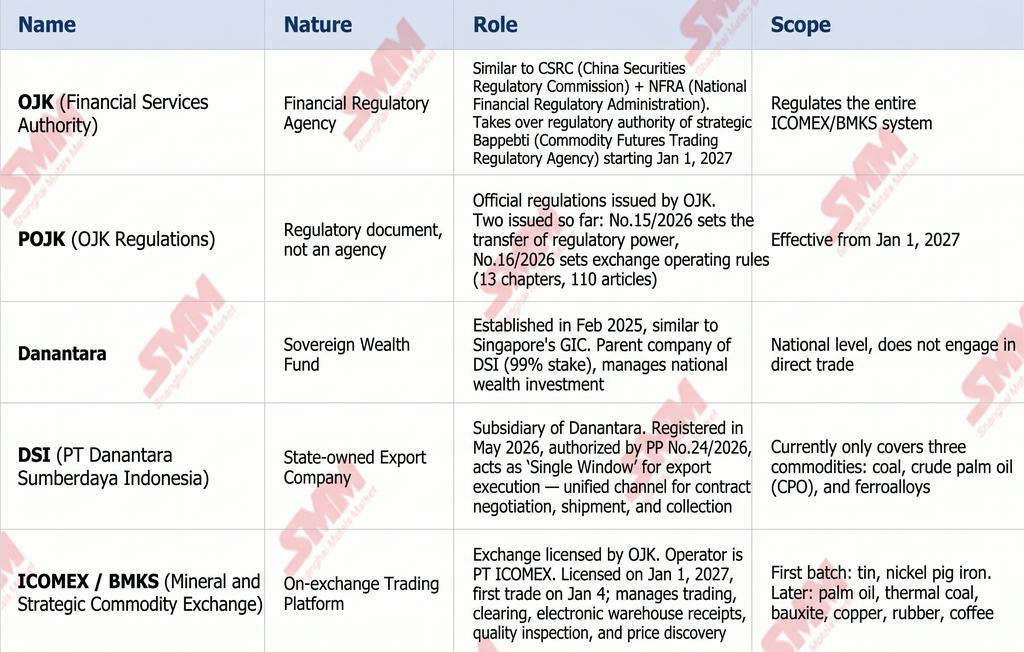
El 18 de septiembre de 2026, la Autoridad de Servicios Financieros de Indonesia (OJK) emitió el POJK N.º 15/2026 y el POJK N.º 16/2026, que en conjunto establecen el marco regulatorio y las normas operativas de la Bolsa de Minerales y Productos Estratégicos (BMKS, conocida en el mercado como ICOMEX). Junto con el despliegue de Danantara Sumber Daya Indonesia (DSI) como ventanilla única para las exportaciones, Indonesia cuenta ahora con una estructura de cuatro partes: la OJK redacta las normas, ICOMEX gestiona la negociación, DSI se encarga de la ejecución y Danantara aporta el capital. Esta nota expone dónde empieza y termina el ámbito de competencia de cada institución, qué cubre actualmente la política y cómo se gestionan la titularidad y la entrega, que es la parte que más preocupa a los participantes del mercado.
1. Funciones y responsabilidades institucionales
La OJK es el regulador financiero unificado de Indonesia. A partir del 1 de enero de 2027 asumirá la supervisión de BMKS, que hasta entonces corresponde a la Agencia Reguladora de la Negociación de Futuros de Productos Básicos (Bappebti). El POJK 15/2026 regula la transferencia escalonada de competencias, mientras que el POJK 16/2026 consta de 13 capítulos y 110 artículos y establece la estructura organizativa de BMKS, los requisitos de participación, el proceso de negociación, la compensación y liquidación, los controles de riesgo y los requisitos de integridad del mercado. Ambas normas entrarán en vigor el 1 de enero de 2027.
Danantara es el fondo soberano de Indonesia, creado en febrero de 2025. Posee el 99 % de DSI y actúa como plataforma de gestión patrimonial e inversión del país. No participa en la ejecución de operaciones físicas de productos básicos.
DSI es la empresa comercializadora de propiedad estatal íntegra de Danantara, creada en virtud del Reglamento Gubernamental N.º 24/2026 para actuar como ventanilla única de las exportaciones de productos básicos estratégicos. Su ámbito de competencia abarca actualmente tres productos: carbón térmico, aceite de palma crudo y ferroaleaciones. El despliegue se realiza en dos fases. Durante el período de transición, del 1 de junio al 31 de diciembre de 2026, los exportadores conservan el derecho a firmar sus propios contratos, pero deben comunicar todos los datos de las transacciones a DSI a través del sistema aduanero CEISA 4.0. A partir del 1 de enero de 2027, el mecanismo será plenamente efectivo: DSI se convertirá en el único exportador de estos tres productos y asumirá la negociación de los contratos con los compradores extranjeros, el embarque y la repatriación de divisas. Según la Secretaría del Gabinete, la DSI ya ha supervisado alrededor de 14.000 millones de dólares en valor de exportación durante el período de transición, abarcando 50 puertos y más de 6.000 transacciones.
ICOMEX, o BMKS, es el recinto de intercambio autorizado por la OJK, operado por PT ICOMEX con un capital mínimo desembolsado de 1 billón de rupias indonesias. El estaño y el ferroníquel son los dos primeros contratos listados, y la cartera de productos por añadir incluye aceite de palma, carbón térmico, bauxita, cobre, caucho y café. ICOMEX no es solo una pantalla de negociación. Es un paquete completo de infraestructura que abarca negociación, compensación, recibos de depósito electrónicos, inspección de calidad, garantías de liquidación y descubrimiento de precios. Debajo se encuentran la cámara de compensación (LK, capital mínimo de 500.000 millones de rupias), el depositario electrónico (LKE, capital mínimo de 500.000 millones de rupias), los almacenes aprobados por el intercambio y el organismo de evaluación de conformidad (LPK).
ICOMEX y DSI operan en dos vías separadas. ICOMEX es la plataforma de negociación en bolsa y formación de precios, mientras que DSI es la entidad que ejecuta efectivamente las ventas de exportación. El diseño intenta conectarlas, en el sentido de que un contrato de exportación debe fijar su precio primero mediante una transacción en bolsa, tras lo cual DSI coordina la venta en el extranjero. Pero por ahora ese vínculo solo tiene las condiciones para funcionar con los tres productos básicos que DSI ya cubre.
2. Proceso de negociación y régimen de titularidad
El POJK 16/2026 divide la negociación de BMKS en tres fases: prenegociación, ejecución y posnegociación.
En la fase de prenegociación, las mercancías pasan por inspección de calidad y verificación de cantidad a cargo del LPK y luego se trasladan a un almacén aprobado por el intercambio. Una vez certificadas como negociables, el LKE emite un certificado electrónico de propiedad, conocido localmente como Bukti Kepemilikan Elektronik. En la fase de ejecución, el sistema del intercambio empareja las órdenes y los precios se forman a través del mercado. Las operaciones ejecutadas alimentan el Precio de Referencia de Indonesia (Harga Acuan Indonesia, o IRP). En la fase de posnegociación, el LK gestiona de forma centralizada la liquidación de efectivo y de títulos, con un mecanismo de gestión de incumplimientos detrás.
En el caso del estaño, este proceso sigue de cerca lo que ya ocurre en la JFX y la ICDX. Desde 2013, Indonesia exige que las exportaciones de estaño refinado se negocien en la Bolsa de Futuros de Yakarta (JFX) o en la Bolsa de Productos Básicos y Derivados de Indonesia (ICDX). Con la configuración actual, el vendedor entrega los lingotes de estaño en un depósito de un centro logístico aduanero, la cámara de compensación emite un recibo de depósito electrónico (CTD de tránsito o CTD de entrega) y, una vez cerrada la operación, el recibo se endosa al comprador, quien lo utiliza para despachar la mercancía para la exportación. Cuando ICOMEX entre en funcionamiento, habrá tres cambios principales. Las dos bolsas paralelas se fusionarán en una única plataforma ICOMEX, y el Ministro de la Secretaría de Estado ha declarado públicamente que integrar ICDX en ICOMEX no está descartado. La inspección de calidad pasará del perito propio de la bolsa a una evaluación obligatoria de comerciabilidad realizada por LPK antes de la negociación. Y los recibos de depósito electrónicos se registrarán de forma centralizada por LKE, con compensación garantizada centralmente por LK.
En cuanto a la titularidad, el modelo de bolsa no transfiere la propiedad al Estado ni a la bolsa. La normativa establece que las obligaciones de custodia del gestor del depósito no se trasladan a la bolsa ni a la OJK por el mero hecho de que se realice una operación. La titularidad se transfiere entre comprador y vendedor junto con el certificado electrónico de propiedad. Tomemos como ejemplo a PT Timah. Se espera que sea uno de los primeros proveedores de liquidez una vez que ICOMEX se ponga en marcha, pero su estaño seguirá siendo propiedad de PT Timah hasta que se complete una venta, momento en el que la titularidad pasa al comprador mediante la transacción en bolsa.
El modelo DSI funciona de manera distinta, y de una forma que resulta relevante. Para el carbón térmico, el aceite de palma crudo y las ferroaleaciones, una vez que la aplicación plena comience el 1 de enero de 2027, los productores tendrán que vender sus mercancías a DSI. La titularidad pasa a DSI en el momento de la venta nacional, y DSI se encarga después de la exportación. Esto es fundamentalmente diferente del modelo de bolsa bajo el que opera actualmente el estaño.
3. Cuestiones clave que vigilar
En primer lugar, el calendario para incorporar el estaño a la ventanilla de exportación de DSI. Futures Daily, citando a los reguladores, informa de que el níquel y el estaño se "incorporarán gradualmente a la gestión de DSI". Si esto se lleva a cabo, el régimen de titularidad del estaño pasará del modelo de bolsa a un modelo de compra centralizada de DSI. Esa única variable determinará más que cualquier otra cosa la configuración a largo plazo del comercio de estaño.
En segundo lugar, cómo se tratarán los contratos bilaterales a plazo existentes. El POJK establece el principio de negociación en bolsa, pero aún no aclara qué ocurre con los contratos de suministro a largo plazo ya firmados. Los participantes del mercado necesitarán tiempo para reestructurar sus sistemas, procesos de cumplimiento y flujos de negociación.
Nota: esto se basa en anuncios de la OJK, regulaciones de PT ICOMEX, cobertura de medios indonesios, SMM e investigaciones industriales disponibles públicamente, y refleja la información disponible al 28 de septiembre de 2026. Es solo para discusión y no constituye asesoramiento de inversión. Los detalles de la política aún están en evolución, por lo que las publicaciones oficiales de Indonesia regirán las reglas finales de negociación, el calendario de lanzamiento de productos y qué materias primas incorporará DSI.