SMM, 26 de septiembre:
Mercado de metales:
El viernes pasado por la noche, el mercado nacional de metales básicos estuvo cerrado por el festivo del Medio Otoño.
El viernes pasado por la noche, el mercado de metales ferrosos estuvo cerrado por el festivo del Medio Otoño.
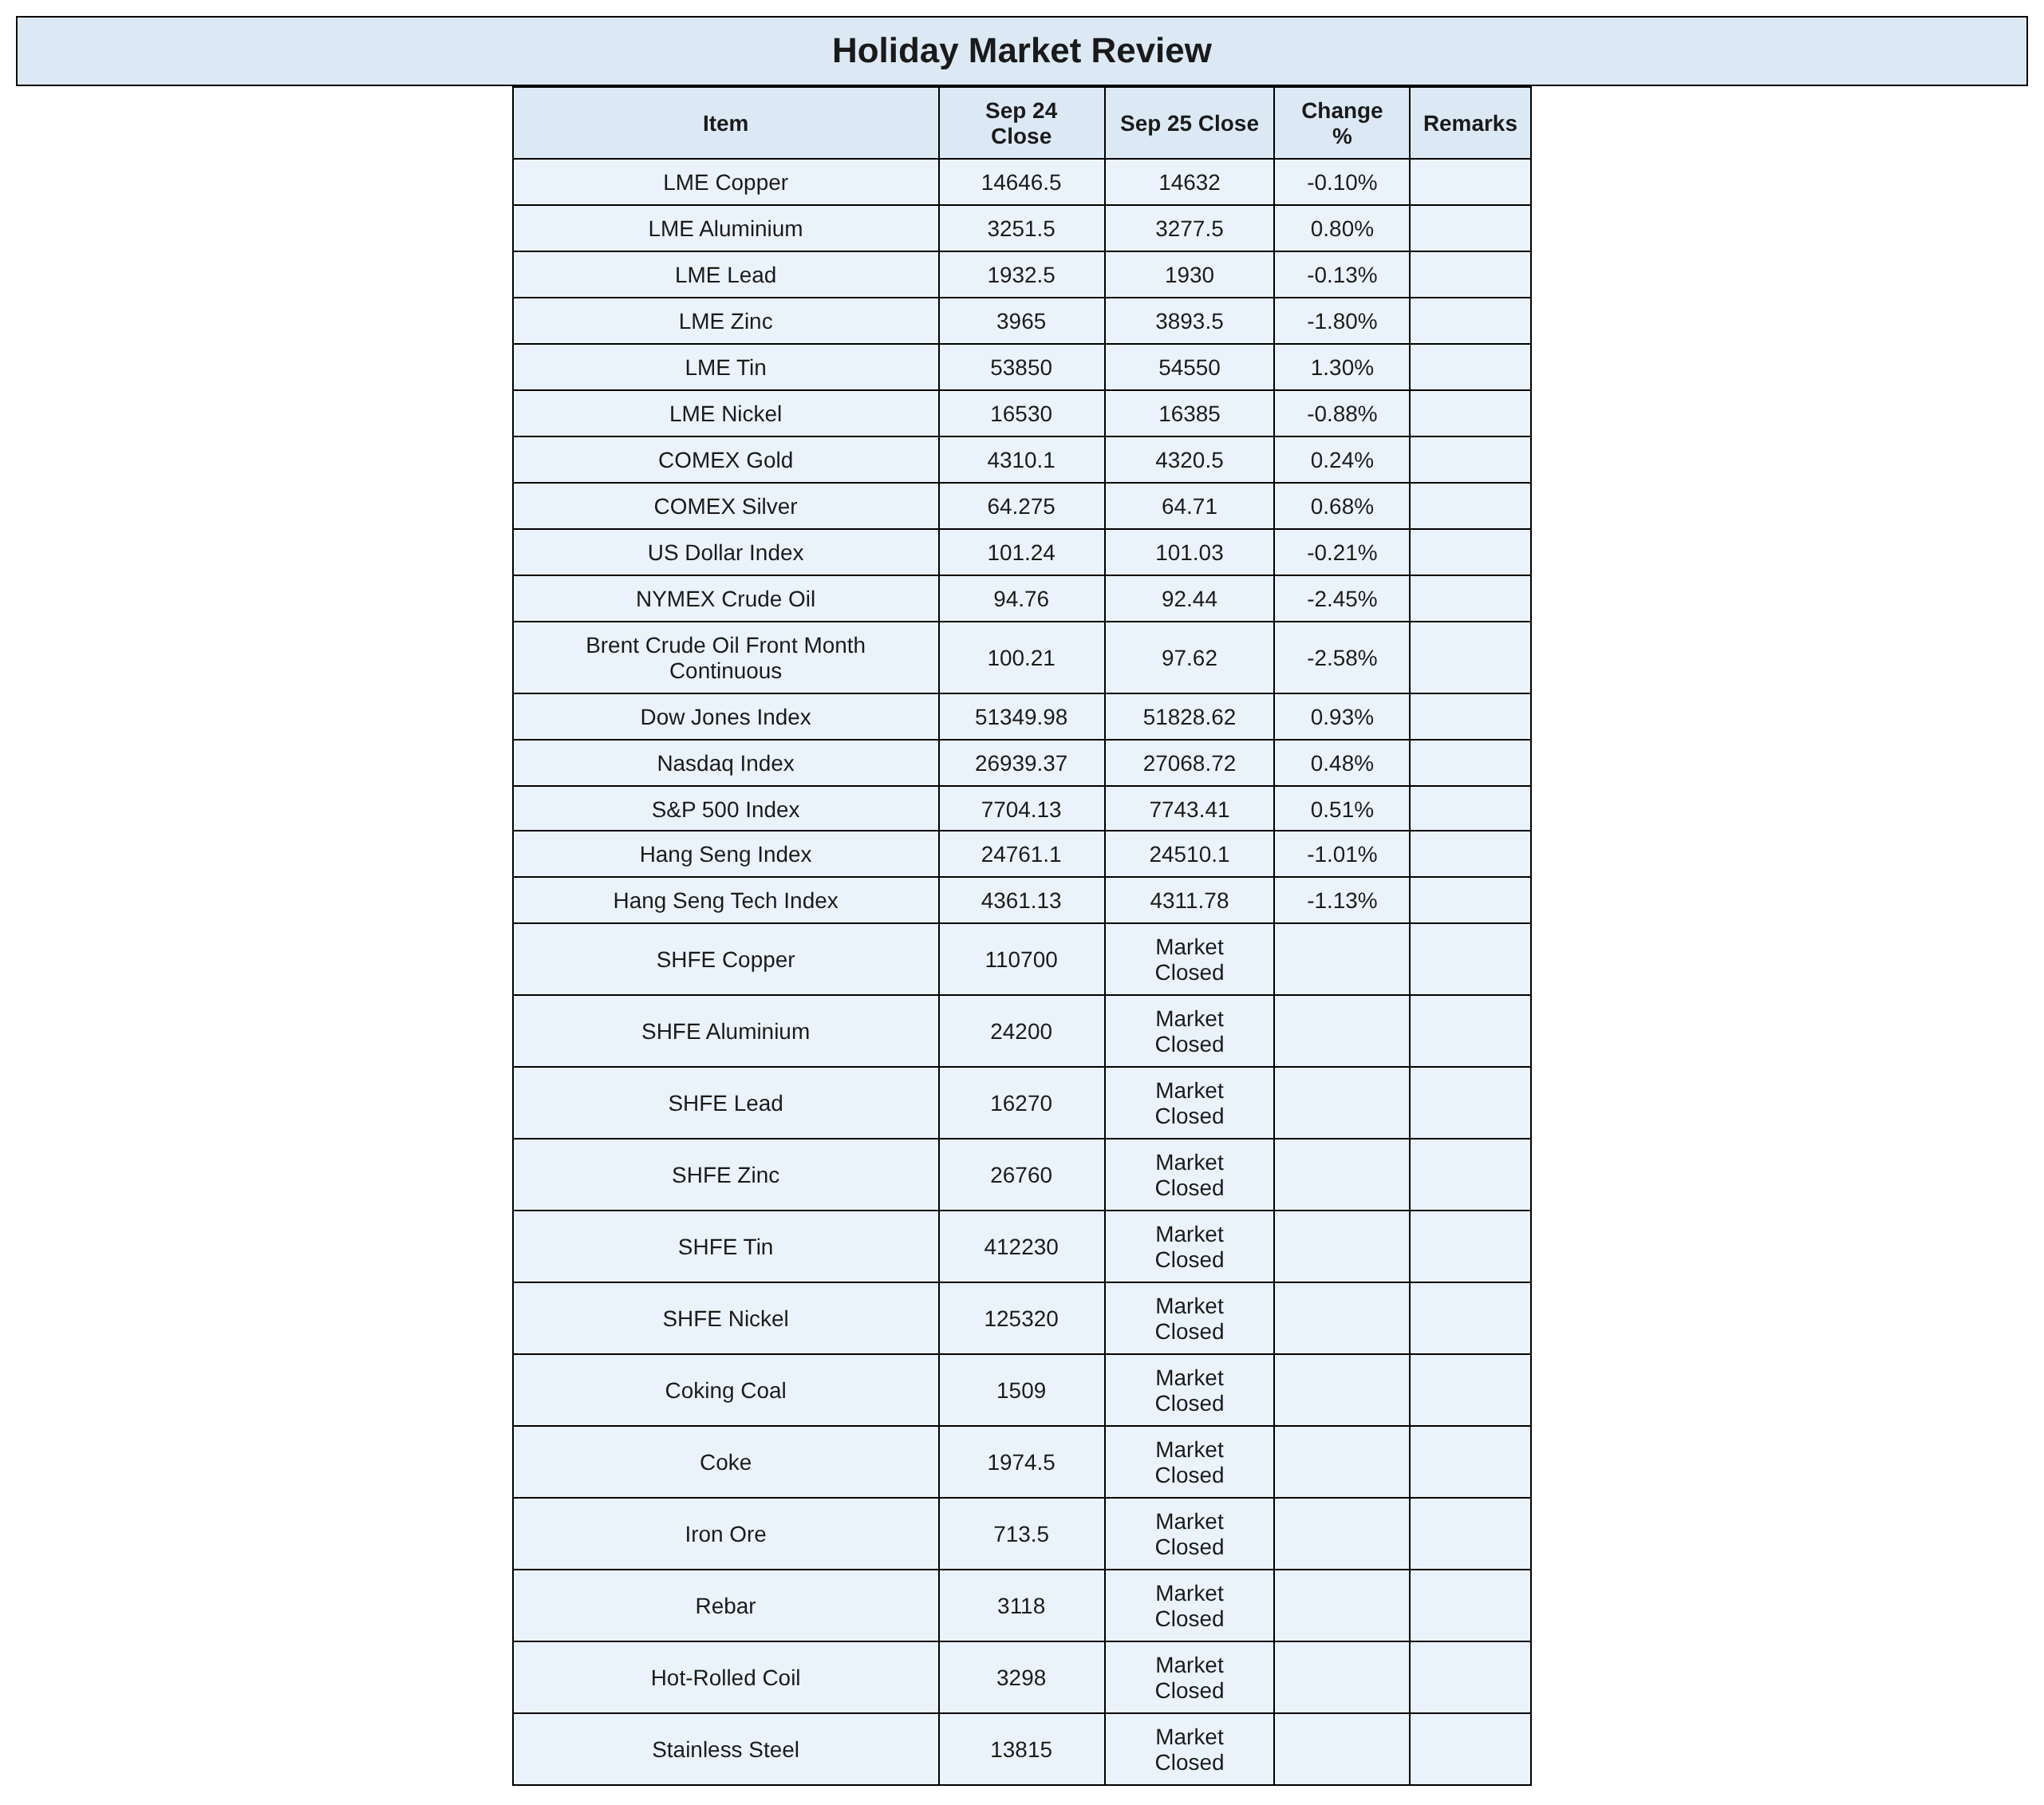
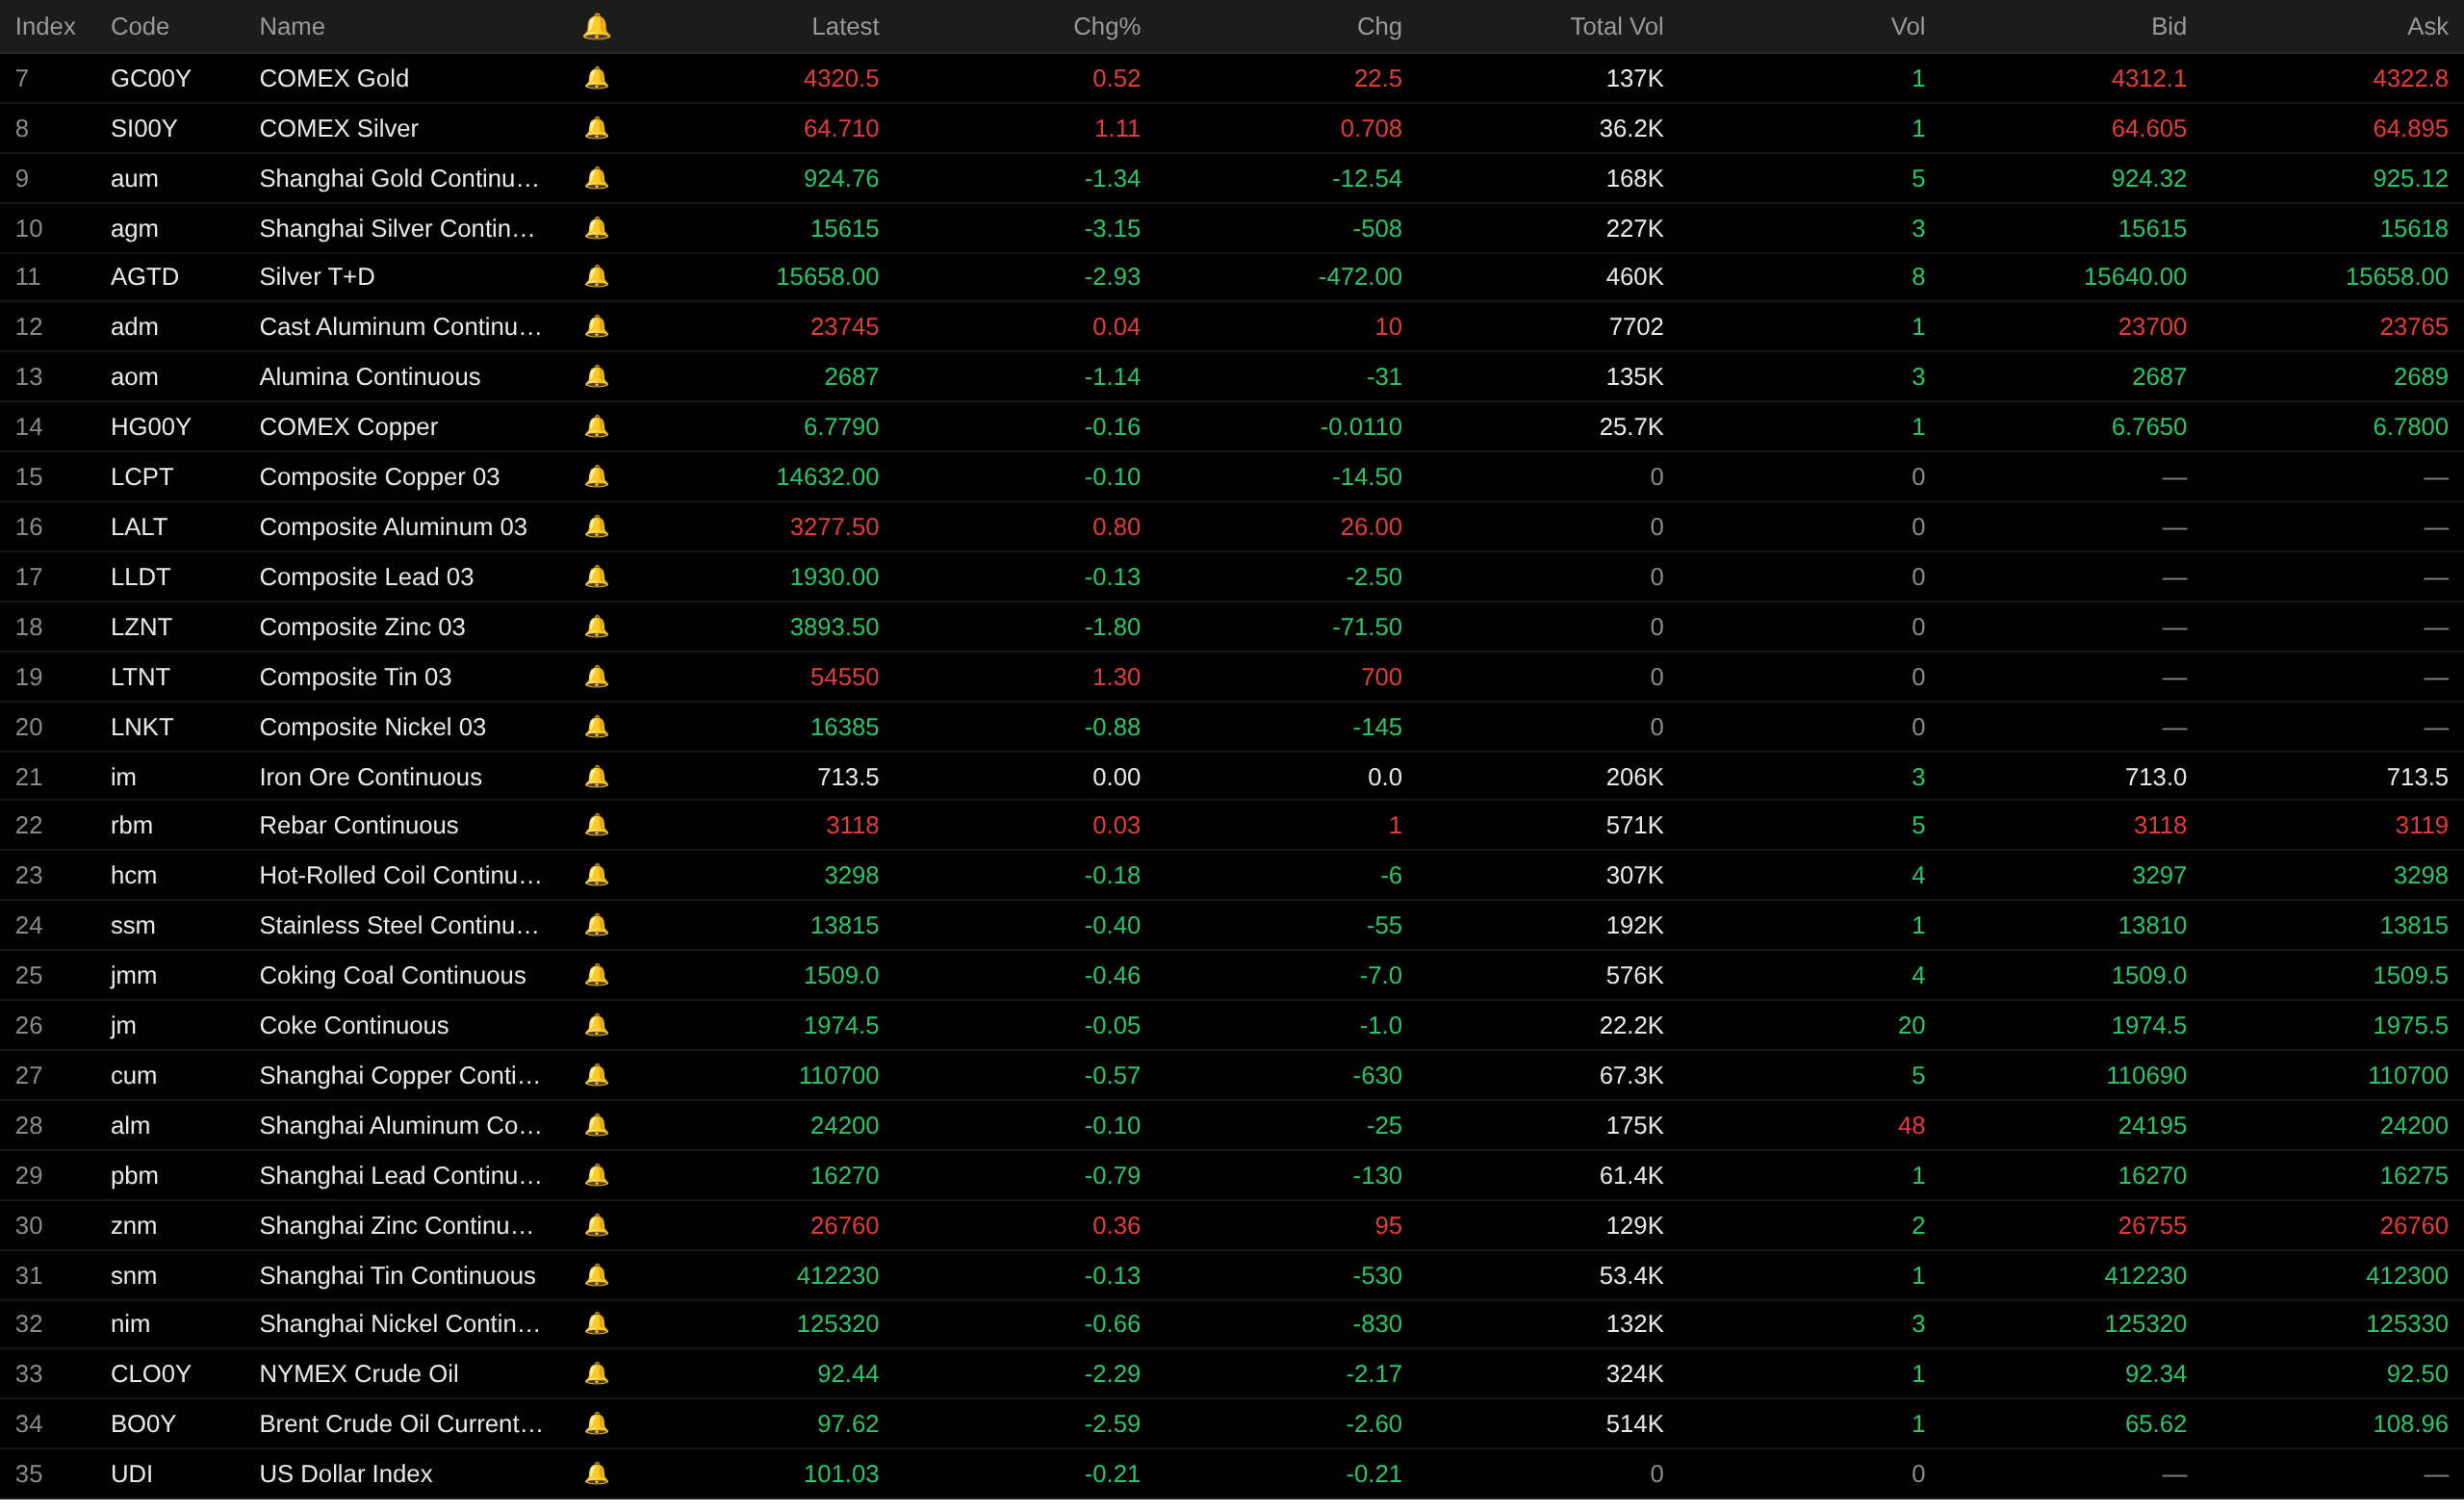
El viernes pasado por la noche en el mercado de metales en el extranjero, los metales básicos de la LME bajaron en general. El cobre de la LME cayó un 0,1%, el aluminio de la LME subió un 0,8%. El plomo de la LME cayó un 0,13%. El zinc de la LME cayó un 1,8%. El estaño de la LME subió un 1,3%. El níquel de la LME cayó un 0,88%.
El viernes pasado por la noche en el mercado de metales preciosos: El oro del COMEX subió un 0,52%, con una caída semanal del 2,36%; la plata del COMEX subió un 1,11%, con una caída semanal del 3,63%. El viernes pasado por la noche, el contrato principal de oro de la SHFE estuvo cerrado por el festivo del Medio Otoño, con una caída semanal del 1,97%; el contrato principal de plata de la SHFE estuvo cerrado por el festivo del Medio Otoño, con una caída semanal del 2,75%.
Otros mercados financieros:
Además, las bolsas de EE. UU.: El viernes 25 de septiembre, las bolsas estadounidenses subieron ligeramente. La volatilidad intradía en las primeras operaciones estuvo notablemente impulsada por los datos económicos de EE. UU. Tras la publicación de la lectura final del índice de confianza del consumidor de la Universidad de Míchigan de septiembre, el S&P 500 y el Nasdaq giraron brevemente a la baja, y el Dow cedió la mayor parte de sus ganancias. Poco después, los tres índices principales recuperaron su impulso alcista, y el Dow rompió una racha de tres días de pérdidas. Al cierre del 25 de septiembre, el Promedio Industrial Dow Jones subió un 0,93% hasta 51.828,62 puntos; el Nasdaq Composite subió un 0,48% hasta 27.068,72 puntos; el S&P 500 subió un 0,51% hasta 7.743,41 puntos.
Bolsas de Hong Kong: Al cierre del 25 de septiembre, el índice Hang Seng cayó un 1,01% hasta 24.510,09 puntos; el índice Hang Seng Tech cayó un 1,13% hasta 4.311,78 puntos.
A las 8:15 a. m. del 26 de septiembre, precios de cierre del viernes pasado por la noche:
Frente macro
China:
[El primer día del festivo del Medio Otoño, los viajes interregionales de pasajeros en todo el país superaron los 243 millones] Según los últimos datos del Ministerio de Transporte, el primer día del festivo del Medio Otoño, los viajes interregionales de pasajeros en todo el país superaron los 243 millones, un 6,4% más que el día anterior. Los flujos de pasajeros en autopistas, ferrocarriles, aviación civil y vías navegables aumentaron notablemente, y las autoridades de transporte añadieron capacidad para garantizar un viaje ordenado. (CCTV)
[Las cámaras de compensación de derivados de HKEX aceptarán bonos del gobierno chino, bonos de bancos de política y bonos del Ministerio de Finanzas como garantía no monetaria a partir de noviembre] Hong Kong Exchanges and Clearing Limited (HKEX) anunció hoy (viernes) que sus filiales de propiedad total y cámaras de compensación de derivados negociados en bolsa, HKFE Clearing Corporation Limited (HKCC) y The SEHK Options Clearing House Limited (SEOCH), aceptarán, a partir de noviembre de 2026, bonos del gobierno chino y bonos de bancos de política mantenidos a través del "Northbound Trading" de Bond Connect (colectivamente, bonos de Bond Connect), así como bonos extraterritoriales emitidos por el Ministerio de Finanzas de la República Popular China (bonos del Ministerio de Finanzas), como garantía no monetaria elegible para los requisitos de margen, sujeto a aprobación regulatoria. Bonnie Liu, directora de operaciones de HKEX, dijo que la implementación de esta mejora aumentará los casos de uso de los bonos del gobierno chino en el mercado de Hong Kong. Al aceptar estos bonos como garantía para cumplir con los requisitos de margen de la cámara de compensación, HKEX ayudará a proporcionar a los participantes del mercado opciones de gestión de garantías más flexibles, mejorará la eficiencia del capital y promoverá el desarrollo continuo del ecosistema de renta fija y RMB de Hong Kong. (Aplicación de datos Jin10)
Dólar estadounidense:
El índice del dólar estadounidense durante la noche cayó un 0,21% el viernes pasado a 101,03. Semanal: El índice del dólar estadounidense registró dos ganancias semanales consecutivas, subiendo un 0,81% en la semana.
Datos: Los datos de la encuesta de la Universidad de Michigan mostraron que las evaluaciones de los consumidores estadounidenses sobre sus finanzas personales actuales y futuras cayeron alrededor del 10%, y las preocupaciones por los altos precios continuaron intensificándose. Las condiciones de compra de bienes duraderos mejoraron ligeramente, en parte porque los consumidores creen que completar dichas compras ahora ayuda a evitar futuros aumentos de precios. Las expectativas de los consumidores sobre las condiciones comerciales a corto plazo se deterioraron bruscamente en medio de renovadas preocupaciones por los altos precios del combustible y el posible contagio de las disputas comerciales en escalada a la economía en general. En general, la encuesta mostró que los encuestados de todas las afiliaciones políticas coincidieron ampliamente en que las perspectivas económicas de Estados Unidos se han debilitado en comparación con el comienzo del año. Después de la fuerte caída de este mes en la confianza del consumidor, el sentimiento entre los republicanos cayó un 20% desde enero de 2026, mientras que el sentimiento entre los demócratas cayó un 13% en el mismo período. Las expectativas de inflación a un año subieron al 4,6 % este mes desde el 4,0 % del mes pasado, el nivel más alto desde junio. Este nivel se sitúa ahora notablemente por encima del 3,4 % registrado en febrero, antes del inicio del conflicto con Irán, y supera todas las lecturas mensuales de 2024. Las expectativas de inflación a largo plazo subieron ligeramente al 3,4 %, poniendo fin a tres meses consecutivos en el 3,3 %. Esta expectativa sigue por encima del rango del 2,8 % al 3,2 % observado en 2024. (APP de datos Jin10)
Un indicador de la volatilidad de los bonos del Tesoro de EE. UU. se encamina a su mayor subida en más de un año, después de que los rendimientos de los bonos escalaran a máximos de varias décadas, sacudiendo al mercado de su reciente calma. El índice MOVE de ICE BofA, que mide la volatilidad del mercado de bonos, ha subido alrededor de un 29,69 % esta semana, el mayor avance desde el llamado “Día de la Liberación” del pasado abril, cuando los aranceles generalizados de Trump desataron turbulencias en los mercados globales. El índice ha escalado ahora a su nivel más alto desde marzo de este año, cuando estalló por primera vez la guerra con Irán. El mercado ha oscilado con fuerza y muchos operadores han optado por mantenerse al margen. Por ejemplo, Adam Kurpiel, director de estrategia de tipos de Société Générale, dijo que su equipo mantiene actualmente una visión neutral sobre los tipos estadounidenses y espera a que “la volatilidad disminuya antes de operar”. (APP de datos Jin10)
La presidenta de la Fed de Cleveland, Beth Hammack, afirmó que la reciente y pronunciada subida de los rendimientos de los bonos del Tesoro de EE. UU. no se debió a una pérdida de confianza en el retroceso de la inflación, sino principalmente a tasas reales más altas, unas perspectivas económicas sólidas, la política fiscal y la competencia por los fondos de los inversores. Señaló que las expectativas de inflación siguen “bastante bien ancladas” en la actualidad, pero que una inflación persistentemente por encima del objetivo del 2 % de la Fed sigue imponiendo costes reales y puede afectar a la planificación económica y a las presiones salariales. Hammack dijo que el mayor riesgo para la inflación en este momento es la formación de una “mentalidad inflacionaria”, en la que el público empieza a creer que la inflación elevada persistirá a largo plazo. Señaló que la inflación ha estado por encima del objetivo durante varios años consecutivos y que la Fed debe asegurarse de que la política monetaria siga siendo restrictiva para devolver la inflación al objetivo del 2 %. Sobre el mercado de bonos, Hammack dijo que la subida de los rendimientos refleja en parte la revalorización del mercado de la política de la Fed y de la política fiscal del gobierno, mientras que la demanda de inversión en los sectores de IA y tecnología también compite con el mercado de bonos por los fondos de inversión. También afirmó que la actual trayectoria fiscal de EE. UU. es insostenible. (Aplicación de Datos Jin10)
El economista jefe de Apollo Global Management, Torsten Slok, advirtió que la amenaza inflacionaria derivada de los precios récord del diésel podría superar las expectativas actuales de la Fed, ya que los costos del combustible se están trasladando al índice subyacente de precios al consumidor. Slok señaló que los costos de transporte relacionados con el diésel difieren del impacto de los precios de la gasolina. Dado que el transporte de mercancías es fundamental para la actividad económica, desde las cadenas de suministro minoristas hasta la construcción de centros de datos, la demanda es muy inelástica y los aumentos de precios terminarán repercutiéndose en empresas y consumidores. El impacto del aumento de los precios del diésel es especialmente crítico mientras la Fed formula su política monetaria tras su primera subida de tipos desde 2023. La inflación sigue estando muy por encima del objetivo del 2% del banco central. La llamada medida de inflación subyacente excluye los factores energéticos, y Slok considera que la Fed no puede tratar simplemente el aumento de los precios del diésel como un fenómeno temporal, porque afectan a las categorías de inflación subyacente mediante efectos de contagio. (Aplicación de Datos Jin10)
En el frente macroeconómico:
Esta semana se publicarán los beneficios industriales acumulados de China de agosto interanuales por encima del tamaño designado, el índice de actividad empresarial de la Fed de Dallas de septiembre de EE. UU., la decisión de tipos del RBA de Australia hasta el 29 de septiembre, los indicadores económicos adelantados KOF de septiembre de Suiza, las aprobaciones hipotecarias de agosto del Reino Unido, el sentimiento industrial de septiembre de la eurozona, el sentimiento económico de septiembre de la eurozona, el PIB mensual de julio de Canadá, el índice de precios de la vivienda FHFA de julio de EE. UU. mensual, el índice de precios de la vivienda S&P/CS de 20 ciudades sin ajustar de julio de EE. UU. interanual, las ofertas de empleo JOLTs de agosto de EE. UU., la confianza del consumidor del Conference Board de septiembre de EE. UU., el PMI manufacturero oficial de septiembre de China, el IPC sin ajustar de agosto de Australia interanual, el PMI manufacturero RatingDog de septiembre de China, el PMI de servicios RatingDog de septiembre de China, el PIB final del segundo trimestre del Reino Unido interanual, la cuenta corriente del segundo trimestre del Reino Unido, el IPC preliminar de septiembre de Francia mensual, la variación del desempleo desestacionalizada de septiembre de Alemania, la tasa de desempleo desestacionalizada de septiembre de Alemania, la confianza del inversor ZEW de septiembre de Suiza, el IPC preliminar de septiembre de Alemania mensual, la variación del empleo ADP de septiembre de EE. UU., el índice de precios PCE subyacente de agosto de EE. UU. interanual, el gasto personal de agosto de EE. UU. mensual, el PIB real del segundo trimestre de EE. UU. anualizado trimestral final, el gasto en consumo personal real del segundo trimestre de EE. UU. trimestral final, el índice de precios PCE subyacente del segundo trimestre de EE. UU. anualizado trimestral final, el índice de precios PCE subyacente de agosto de EE. UU. mensual, el PMI de Chicago de septiembre de EE. UU., el IPC de septiembre de Suiza mensual, las ventas minoristas reales de agosto de Suiza interanuales, el PMI manufacturero final de septiembre de Francia, el PMI manufacturero final de septiembre de Alemania, el PMI manufacturero final de septiembre de la eurozona, el PMI manufacturero final de septiembre del Reino Unido, la tasa de desempleo de agosto de la eurozona, los recortes de empleo Challenger de septiembre de EE. UU., las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana que termina el 26 de septiembre, el PMI manufacturero final de S&P Global de septiembre de EE. UU., el PMI manufacturero ISM de septiembre de EE. UU., el gasto en construcción de agosto de EE. UU. mensual, la tasa de desempleo de agosto de Japón, el IPC preliminar de septiembre de la eurozona interanual, el IPC preliminar de septiembre de la eurozona mensual, la tasa de desempleo de septiembre de EE. UU., las nóminas no agrícolas desestacionalizadas de septiembre de EE. UU., los ingresos medios por hora de septiembre de EE. UU. interanuales, los ingresos medios por hora de septiembre de EE. UU. mensuales, los pedidos de fábrica de agosto de EE. UU. mensuales y otros datos.
Además, esta semana también habrá que prestar atención a: el discurso del subgobernador del Banco de Inglaterra, Ramsden, sobre el endurecimiento cuantitativo; el anuncio de la decisión de tipos del Banco de la Reserva de Australia; la conferencia de prensa sobre política monetaria de la gobernadora del RBA, Bullock; el discurso del miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Chicago, Goolsbee; el discurso del miembro con derecho a voto del FOMC en 2028 y presidente de la Fed de San Luis, Musalem, en la London School of Economics; el discurso de apertura del miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, en la Universidad de Buffalo; las palabras de bienvenida del miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Richmond, Barkin, en un evento; el discurso de la gobernadora de la Fed, Lisa Cook; el discurso del miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Chicago, Goolsbee; el discurso del miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Minneapolis, Kashkari; la publicación por parte del Banco de Japón del resumen de opiniones de la reunión de política monetaria de septiembre; el discurso del gobernador del Banco de Inglaterra, Bailey; los discursos del presidente de la Fed de Richmond, Barkin, la presidenta de la Fed de Boston, Collins, y el presidente de la Fed de Kansas City, Schmid; el discurso de la presidenta del BCE, Lagarde; la moderación por parte del miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, de un debate en un simposio de bancos centrales organizado por la Fed de Nueva York, con la participación de la gobernadora de la Fed, Lisa Cook, en el mismo debate; el discurso del miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Dallas, Logan; las palabras de bienvenida del miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Dallas, Logan, en el quinto simposio "Implicaciones macroeconómicas de la migración".
Cabe señalar que: el 30 de septiembre, la SGE, la SHFE, la Bolsa de Productos de Zhengzhou y la DCE de China no tendrán sesión nocturna debido a la víspera del feriado del Día Nacional; el 1 de octubre, la Bolsa de Hong Kong permanecerá cerrada por un día con motivo del Día Nacional, con la suspensión de las operaciones en dirección norte y sur; las bolsas de valores de Shanghái y Shenzhen, la Bolsa de Pekín y las bolsas de futuros nacionales de China permanecerán cerradas desde el jueves 1 de octubre hasta el miércoles 7 de octubre por el Día Nacional; el 2, 5, 6 y 7 de octubre, la Bolsa de Hong Kong abrirá con normalidad, con la suspensión de las operaciones en dirección norte y sur.
En cuanto al crudo:
El viernes pasado, ambos futuros del petróleo cayeron en las operaciones nocturnas, con el WTI un 2,29% a la baja y el Brent un 2,59% a la baja. En el gráfico semanal: los futuros del WTI registraron una segunda caída semanal consecutiva, con un descenso del 3,79% en la semana; el Brent registró una segunda caída semanal consecutiva, con un descenso del 1,68% en la semana.
Los precios del petróleo cayeron el viernes mientras el mercado evaluaba la posibilidad de conversaciones de alto el fuego entre EE. UU. e Irán, al tiempo que temía que la escalada de ataques hutíes contra Arabia Saudita pudiera interrumpir el suministro de este importante productor de petróleo de Oriente Medio. El mercado acababa de vivir una semana de fuertes oscilaciones. Según fuentes cercanas a las conversaciones, los negociadores estadounidenses e iraníes reunidos en Nueva York esta semana han explorado una vía gradual para poner fin al conflicto, incluida la reapertura del estrecho de Ormuz por parte de Teherán y el levantamiento del bloqueo económico de Washington a Irán. El presidente iraní, Pezeshkian, declaró el jueves que el fin de la guerra aún depende de la decisión de Estados Unidos. En cualquier caso, los datos de tráfico marítimo publicados por Reuters siguen mostrando que la situación del suministro físico sigue siendo frágil. El miércoles, solo 10 buques de mercancías atravesaron el estrecho de Ormuz, frente a los 7 del día anterior, pero aún muy por debajo del promedio diario de unos 17 de los últimos 10 días. Las noticias positivas sobre avances diplomáticos pueden ayudar a que los precios del petróleo reduzcan parte de la prima geopolítica, pero los datos de transporte marítimo siguen indicando que una verdadera normalización aún está lejos. (Aplicación de datos Jin10)
El 25 de septiembre, hora local, un funcionario estadounidense reveló que Estados Unidos mantiene conversaciones "activas y constructivas" con Irán tras el plan de Irán de reabrir el estrecho de Ormuz y reanudar las negociaciones una vez aceptada la propuesta. El funcionario afirmó que Estados Unidos no tiene prisa, ya que se encuentra en una posición favorable; señaló que en las últimas 48 horas, cerca de 40 millones de barriles de petróleo han atravesado el estrecho de Ormuz bajo escolta estadounidense. (CCTV)
Según personas familiarizadas con el asunto, la empresa estatal de comercialización de Irak está ofreciendo cargamentos de crudo de última hora a los compradores, ya que los elevados costos de flete complican las compras desde el golfo Pérsico profundo. Dada su distancia geográfica del estrecho de Ormuz, Irak enfrenta más dificultades de transporte que algunos países vecinos y, en cambio, depende de empresas comerciales para comercializar y transportar su crudo. Ha ofrecido fuertes descuentos para incentivar a los compradores, reduciendo los precios del crudo Basrah Medium y Heavy en las recientes licitaciones. (Aplicación de datos Jin10)
Además, la séptima refinería de Rusia por volumen de procesamiento de crudo, la refinería de Perm, ha detenido sus operaciones tras un ataque con drones ucranianos. Dos fuentes de la industria dijeron que el ataque provocó un incendio el viernes y causó daños en oleoductos, instalaciones de almacenamiento y unidades de proceso. La refinería está ubicada a unos 1.460 km al noreste de Moscú y procesó alrededor de 12,6 millones de toneladas de crudo en 2024, es decir, 252.000 barriles por día; produjo 2 millones de toneladas de gasolina, 5,3 millones de toneladas de diésel, 200.000 toneladas de fueloil y 700.000 toneladas de coque de petróleo. (Aplicación de datos Jin10)
Lectura recomendada: