SMM, 24 de septiembre:
A medida que septiembre llega a su fin, la «recuperación» y el «tira y afloja» se destacan como las dos palabras clave que definen el mercado chino de palanquillas de aluminio este mes. Por un lado, las interrupciones en el lado de la oferta se intensificaron por etapas y los inventarios pasaron de acumulaciones consecutivas a reducciones, una mejora marginal, con volúmenes de salida en aumento durante dos semanas consecutivas. Por otro lado, las tarifas de procesamiento, tras un repunte en forma de V, han vuelto a retroceder, y el pulso entre la oferta y la demanda no ha cesado. De cara a la ventana de los «festivales duales», la narrativa de todo el mes de septiembre sobre las interrupciones en la oferta y las variables de suministro en torno al feriado del Día Nacional se han convertido en el hilo conductor para evaluar el mercado en el futuro.
I. Los precios del aluminio retroceden desde máximos; las tarifas de procesamiento repuntan en forma de V antes de volver al tira y afloja
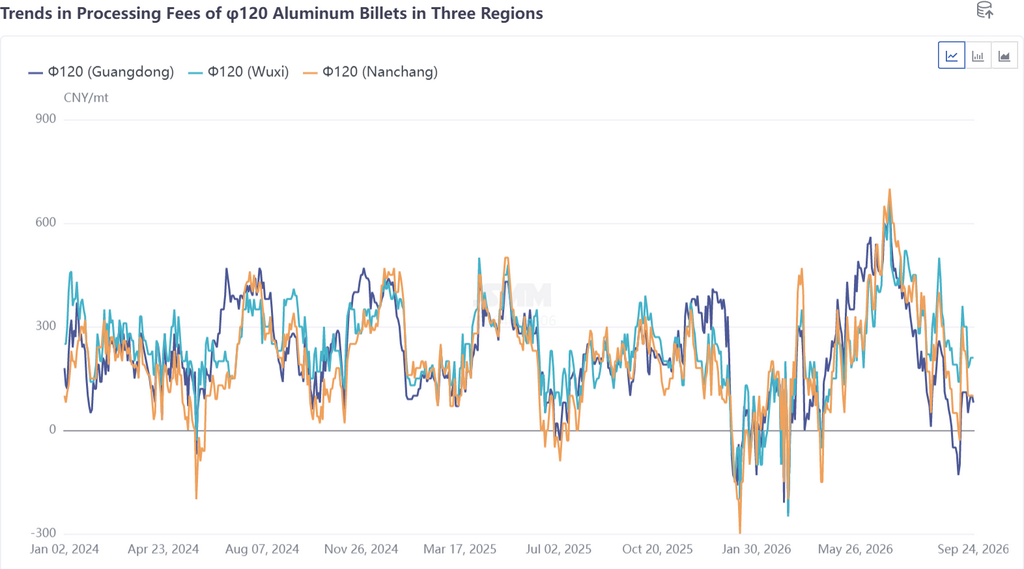
En la primera quincena de septiembre, los precios del aluminio prolongaron el impulso de finales de agosto, con el precio spot del aluminio A00 de SMM alcanzando brevemente un máximo de 24.800 RMB/t. La aceptación de los precios elevados por parte de los compradores intermedios se debilitó notablemente y, ante la inercia de una oferta en expansión, la tarifa de procesamiento de la palanquilla de aluminio de φ120 mm en Foshan llegó a caer a descuentos de más de 100 RMB/t, convirtiendo la «venta de volumen a costa del precio» en la norma del mercado. A mediados de septiembre, los precios del aluminio retrocedieron desde sus máximos, el apetito de compra de los compradores intermedios se recuperó y el aprovisionamiento previo a los feriados cobró ritmo, lo que permitió que las tarifas de procesamiento repuntaran desde niveles de sobreventa. Para el 17 de septiembre, las tarifas de procesamiento en las tres principales regiones consumidoras habían vuelto a terreno positivo en todos los casos. Sin embargo, la recuperación no logró sostenerse: esta semana, con los precios del aluminio estabilizándose en torno a los 24.200 RMB/t mientras las plantas de varillas en Guangxi y Yunnan que habían estado en mantenimiento reanudaron en gran medida la producción, la oferta aumentó ligeramente y la presión de almacenamiento reapareció. Desde entonces, las tarifas de procesamiento en las tres regiones han retrocedido al unísono, con Nanchang registrando la caída más pronunciada entre las regiones. Los comentarios diarios del mercado spot a lo largo de la semana mostraron a los compradores intermedios presionando los precios en todo momento, a los vendedores con cobertura aprovechando los repuntes y forzando cotizaciones a la baja, con transacciones concluidas solo mediante intercambios de precio por volumen: el repunte de las tarifas de procesamiento, bajo este tira y afloja entre oferta y demanda, ha seguido su curso por ahora.
II. Los inventarios pasan de acumularse a reducirse, aunque los niveles absolutos siguen siendo los más altos en tres años para el período
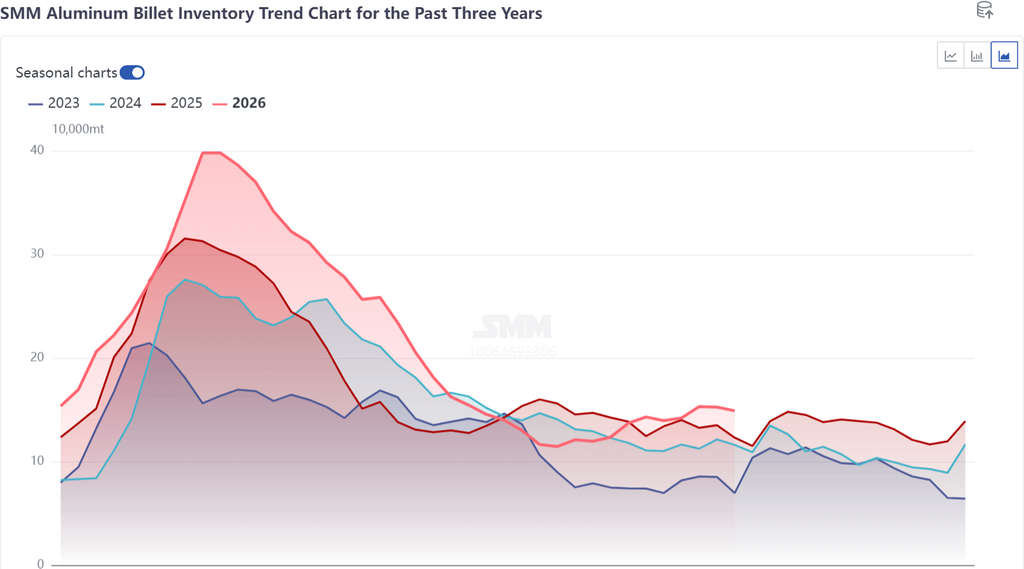
Desde la perspectiva de los inventarios, en septiembre las existencias de palanquilla de aluminio de China completaron un ciclo completo de "primero acumular, luego reducir". A principios y mediados de septiembre, la expansión inercial de la oferta se combinó con una temporada alta que no cumplió las expectativas, y los inventarios sociales de palanquilla de aluminio subieron de forma constante hasta un máximo de etapa. Foshan, donde la carga procedente del ferrocarril se concentró en los almacenes y las entregas directas por camión se almacenaron de forma pasiva, lideró todas las regiones consumidoras en acumulación de inventarios. El punto de inflexión llegó a mediados y finales de septiembre. En primer lugar, la caída de los precios del aluminio reavivó el apetito de compra de los transformadores; con la proximidad de las festividades del Medio Otoño y el Día Nacional, el aprovisionamiento previo a las vacaciones cobró ritmo, y los volúmenes de salida de palanquilla de aluminio registraron 45.100 toneladas entre el 15 y el 21 de septiembre, un aumento de 6.200 toneladas intermensual y el segundo aumento semanal consecutivo, con Foshan como principal fuente de la recuperación. En segundo lugar, el mantenimiento escalonado en las plantas de varillas del suroeste de China frenó el crecimiento de la producción, aliviando la presión de entrada en el margen. Al 24 de septiembre, los inventarios de palanquilla de aluminio en las principales regiones consumidoras nacionales se situaban en 149.000 toneladas, poniendo fin a la racha anterior de acumulaciones consecutivas, aunque las existencias seguían unas 26.000 toneladas por encima de los niveles del año anterior, el nivel más alto para el período en tres años. La demanda ha mejorado en paralelo: las tasas de operación de los principales transformadores de aluminio siguieron subiendo esta semana, con el segmento de perfiles de aluminio recuperándose notablemente gracias a los pedidos de perfiles industriales, incluso mientras los perfiles para construcción seguían débiles. El efecto de drenaje de la demanda del aprovisionamiento previo a las vacaciones no puede ignorarse, y la sostenibilidad de la tendencia de desacumulación aún debe verificarse.
III. Panorama del lado de la oferta: la inercia de una base alta frente a la contracción escalonada
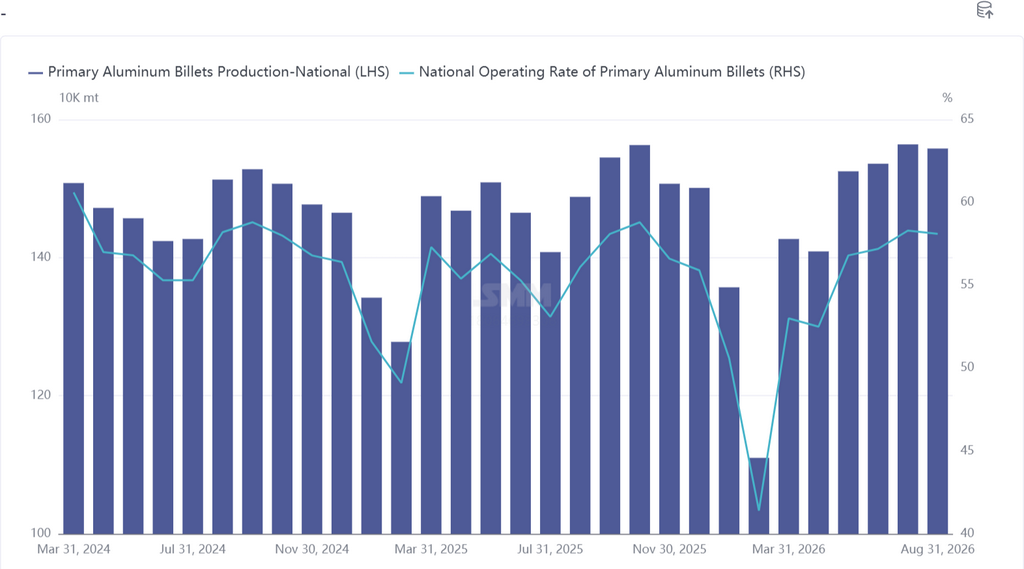
El lado de la oferta es la clave para entender el mercado de palanquilla de aluminio de septiembre, con las perturbaciones del mes definidas por el pulso entre la "inercia de una base alta" y la "contracción escalonada".
En primer lugar, la base de oferta sigue siendo alta. Según las estadísticas de SMM, la producción total de palanquilla de aluminio fundido de China alcanzó 11,487 millones de toneladas entre enero y agosto de 2026, un 0,4% más interanual. Impulsado por las sólidas tarifas de procesamiento del segundo trimestre, el impulso del lado de la oferta se mantuvo durante julio y agosto, con tasas operativas que alcanzaron un máximo en lo que va del año, el más alto para el período en tres años. El rezago en el mecanismo de ajuste del lado de la oferta significó que la producción aún se liberara desde niveles elevados a principios de septiembre y, con las proporciones de aluminio fundido en los productores de aluminio electrolítico manteniéndose altas, el lado de la oferta ha mostrado poca flexibilidad.
En segundo lugar, el mantenimiento en el suroeste de China y las interrupciones en el transporte constituyeron la principal reducción marginal del mes. A principios y mediados de septiembre, surgieron sucesivamente noticias de recortes de producción y paradas en plantas de varillas en el suroeste de China: en Guangxi, entre cinco y seis plantas de varillas se cerraron temporalmente por razones que incluyen el mantenimiento de gasoductos de gas natural y revisiones rotativas; en Yunnan, una o dos plantas redujeron la producción diaria debido al lavado de hornos. Las plantas afectadas eran principalmente unidades aguas abajo afiliadas a unos pocos grandes productores de aluminio, con otros actores también afectados marginalmente. En cuanto a la duración, la gran mayoría fueron mantenimientos a corto plazo de entre 5 y 10 días, recortes de naturaleza marginal. A finales de septiembre, solo plantas aisladas aún no habían reanudado sus operaciones, mientras que todas las demás volvieron a la programación normal, y solo un pequeño número de productores registró una producción de lingotes ligeramente mayor mientras sus plantas de varillas afiliadas estaban en mantenimiento. Además, el transporte en el suroeste de China también se vio interrumpido: el aumento de las tarifas de flete, agravado por la prioridad otorgada a los vehículos de canal verde, dificultó encontrar capacidad de camiones adecuada; algunas cargas se retrasaron en tránsito o se desviaron a almacenes, retrasando objetivamente las entregas concentradas a las regiones consumidoras. En balance, SMM espera que las tasas operativas nacionales de palanquilla de aluminio retrocedan desde sus máximos hasta alrededor del 56,9 % en septiembre, una leve flexibilización de la oferta, pero dados los cortos ciclos de mantenimiento y el mayor peso de los reinicios, la reducción de la oferta en todo el mes es relativamente limitada, y el patrón de exceso de oferta aún no se ha revertido fundamentalmente.
En tercer lugar, están surgiendo variables del lado de la oferta en torno al feriado del Día Nacional. Según la retroalimentación del mercado, durante el feriado algunas grandes plantas de varillas aguas abajo afiliadas a importantes productores de aluminio en el suroeste de China en particular podrían ampliar los recortes de producción. De concretarse, esto constituiría la mayor variable contractiva del lado de la oferta en octubre, aunque por ahora permanece en la etapa de expectativa sin impacto evidente antes del feriado. Mientras tanto, se espera que la mayoría de los productores de aluminio mantengan estables sus programas de conversión de aluminio fundido durante las vacaciones. Los sondeos indican que algunos segmentos intermedios no tienen planes de cierre vacacional y mantendrán la producción, mientras que los planes vacacionales entre los clientes directos de los tochos de aluminio —empresas de perfiles y extrusión— siguen siendo divergentes. Si las plantas de varilla mantienen su programación mientras las empresas transformadoras suspenden operaciones, el desajuste vacacional entre oferta y demanda amplificaría la presión de acumulación de existencias.
IV. Perspectivas durante las «dobles fiestas» y más allá: inercia de reposición vacacional frente a expectativas de contracción de la oferta
De cara a las fiestas y más allá, el ritmo de las perturbaciones por el lado de la oferta sigue siendo la variable central. Durante el período vacacional, la estacionalidad histórica muestra que las existencias de tochos de aluminio en China suelen acumularse durante el descanso del Día Nacional, y este año difícilmente será una excepción: los volúmenes de salida se debilitarán notablemente a medida que las empresas transformadoras suspendan operaciones o reduzcan la producción, mientras que las entradas —aunque inciertas dadas las perturbaciones del transporte en el suroeste de China y el ritmo de los traslados de carga previos a las fiestas— seguirán fluyendo. La dirección general de la acumulación de existencias es clara, y los niveles absolutos de existencias pueden seguir subiendo, presionando el mercado al contado después de las fiestas.
Tres variables determinarán la elasticidad del mercado tras las fiestas. Primero, la aplicación de los recortes de producción en el suroeste de China: si los recortes ampliados en algunas grandes plantas transformadoras de varilla se materializan durante las fiestas, combinados con la menor disposición de los productores de varilla a operar con los márgenes de transformación actuales, la contracción de la oferta daría cierto soporte a las tarifas de transformación posteriores a las fiestas. Segundo, el ritmo de absorción de las existencias acumuladas antes de las fiestas: si las compras previas a las fiestas ya han adelantado parte de la demanda de temporada alta, la pendiente de la recuperación de las salidas tras las fiestas puede aplanarse, lo que justifica la vigilancia ante una segunda prueba de «temporada alta sin pico». Tercero, el desplazamiento del centro de precios del aluminio: con los precios actualmente en torno a 24.200 RMB/t, cualquier nueva subida tras las fiestas seguiría suprimiendo el apetito comprador de los transformadores y limitaría el alza de las tarifas de transformación.
En conjunto, el mercado de tochos de aluminio de septiembre logró la reducción de existencias y una recuperación en forma de V de las tarifas de transformación gracias a la resonancia entre las perturbaciones de la oferta y la acumulación de existencias previa a las fiestas. Sin embargo, el patrón subyacente de exceso de oferta no ha cambiado, y las realidades de inventarios superiores a los del año anterior y tarifas de procesamiento nuevamente en niveles bajos siguen claramente a la vista. La acumulación de inventarios durante los "festivales duales" es prácticamente segura, y la clave del mercado tras las festividades radica en la carrera entre la implementación de los recortes de producción del suroeste de China y el ritmo de recuperación de la demanda final. Se aconseja al mercado centrarse en el grado de desajuste entre la programación de las plantas de varillas y los cierres vacacionales aguas abajo, la presión de las llegadas concentradas tras las festividades y el impacto sustancial de los recortes de producción del suroeste en el lado de la oferta.
Fuente de datos: SMM