SMM, 24 de septiembre:
A medida que septiembre llega a su fin, al mirar atrás al mercado chino de palanquilla de aluminio este mes, "recuperación" y "forcejeo" se destacan como las dos palabras clave que lo definen. Por un lado, las interrupciones del lado de la oferta se intensificaron por fases y el inventario pasó de una acumulación continua a una reducción, marcando una mejora marginal. Impulsadas por el aprovisionamiento previo a las vacaciones de los compradores intermedios, las salidas de almacén repuntaron durante dos semanas consecutivas en el mes. Por otro lado, las tarifas de procesamiento retrocedieron nuevamente tras una recuperación en forma de V, ya que el tira y afloja entre vendedores y compradores nunca cesó. Al entrar en la ventana del "doble feriado", la trayectoria de interrupción de la oferta a lo largo de septiembre y las variables de suministro en torno al feriado del Día Nacional se han convertido en los hilos centrales para evaluar las perspectivas del mercado.
1. Los precios del aluminio retroceden tras un rápido aumento; las tarifas de procesamiento vuelven al forcejeo tras una recuperación en forma de V
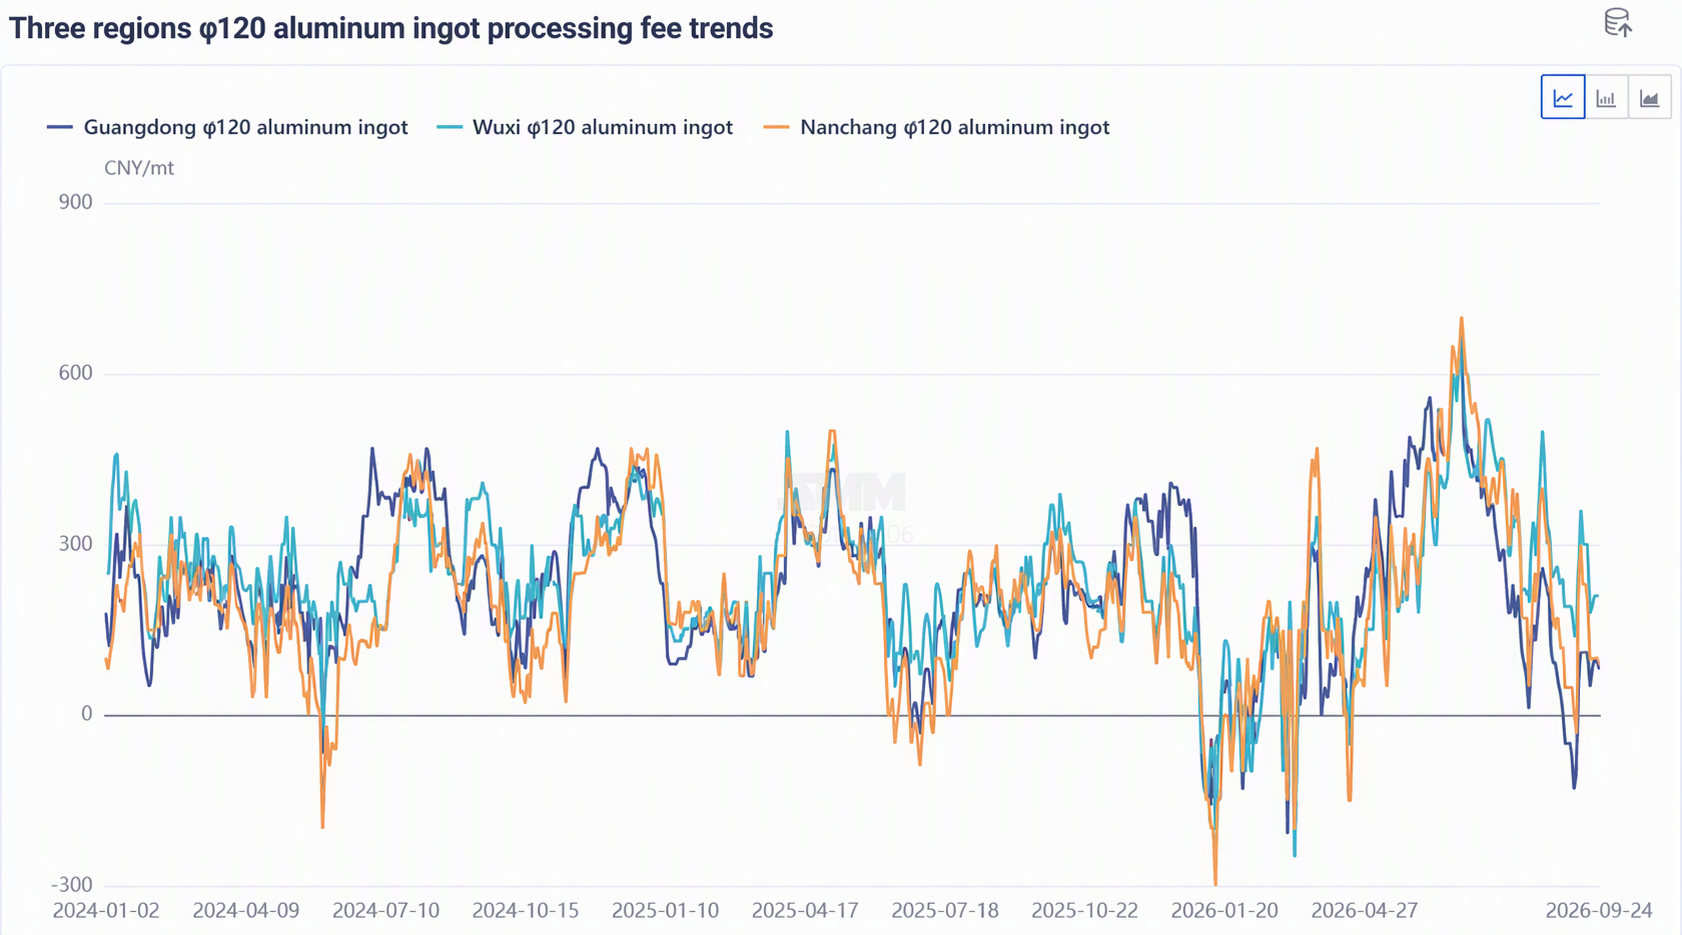
En la primera quincena de septiembre, los precios del aluminio mantuvieron un fuerte impulso, y el precio spot del aluminio A00 de SMM escaló brevemente hasta un máximo de 24.800 yuanes por tonelada. La aceptación de los altos precios del aluminio por parte de los compradores intermedios disminuyó notablemente y, combinado con la expansión inercial del lado de la oferta, las tarifas de procesamiento de palanquillas de aluminio φ120 en Foshan llegaron a caer a un descuento de más de 100 yuanes por tonelada, convirtiendo el "descuento por volumen" en la norma del mercado. A mediados de mes, los precios del aluminio retrocedieron desde los máximos, la disposición de compra de los compradores intermedios se recuperó en consecuencia y el aprovisionamiento previo a las vacaciones comenzó gradualmente. Las tarifas de procesamiento repuntaron desde niveles de sobreventa y, para el 17 de septiembre, las tarifas de procesamiento en las tres regiones volvieron a territorio positivo. Sin embargo, la recuperación no duró: esta semana, los precios del aluminio se estabilizaron en torno a los 24.200 yuanes por tonelada, mientras que las plantas de palanquilla en Guangxi y Yunnan que habían pasado por un mantenimiento breve anteriormente reanudaron la producción. La oferta repuntó marginalmente y reapareció la presión de entrada de material, lo que hizo que las tarifas de procesamiento en las tres regiones volvieran a bajar, con Nanchang registrando la mayor caída entre todas las regiones.
El retroceso de las tarifas de procesamiento en la segunda mitad del mes fue impulsado por dos factores principales: primero, el aprovisionamiento previo a las vacaciones de los compradores intermedios entró en su etapa final y estuvo dominado por la presión para bajar los precios y las compras a niveles bajos, debilitando la disposición de compra. En el sur de China, las altas primas de futuros estimularon a las posiciones de cobertura a liquidar en niveles elevados y vender a precios más bajos, dejando a los proveedores incapaces de mantener los precios firmes y obligándolos a reducir pasivamente las cotizaciones. En segundo lugar, la escala global de los recortes de producción de palanquilla de aluminio en China en septiembre fue limitada, y el rebote de sobreventa de la semana pasada en las tarifas de procesamiento experimentó una corrección racional, lo que refleja que el panorama de exceso de oferta no se ha revertido fundamentalmente. Cabe destacar que el retroceso de las tarifas de procesamiento indica una sostenibilidad insuficiente de la recuperación. Si la acumulación de inventario impulsada por los festivos se produce como de costumbre, el aprovisionamiento posterior a los festivos se agota y la demanda experimenta un retroceso, las tarifas de procesamiento seguirán bajo presión a la baja.
2. El inventario pasa de la acumulación a la reducción; los niveles absolutos se mantienen en máximos del mismo período de los últimos tres años
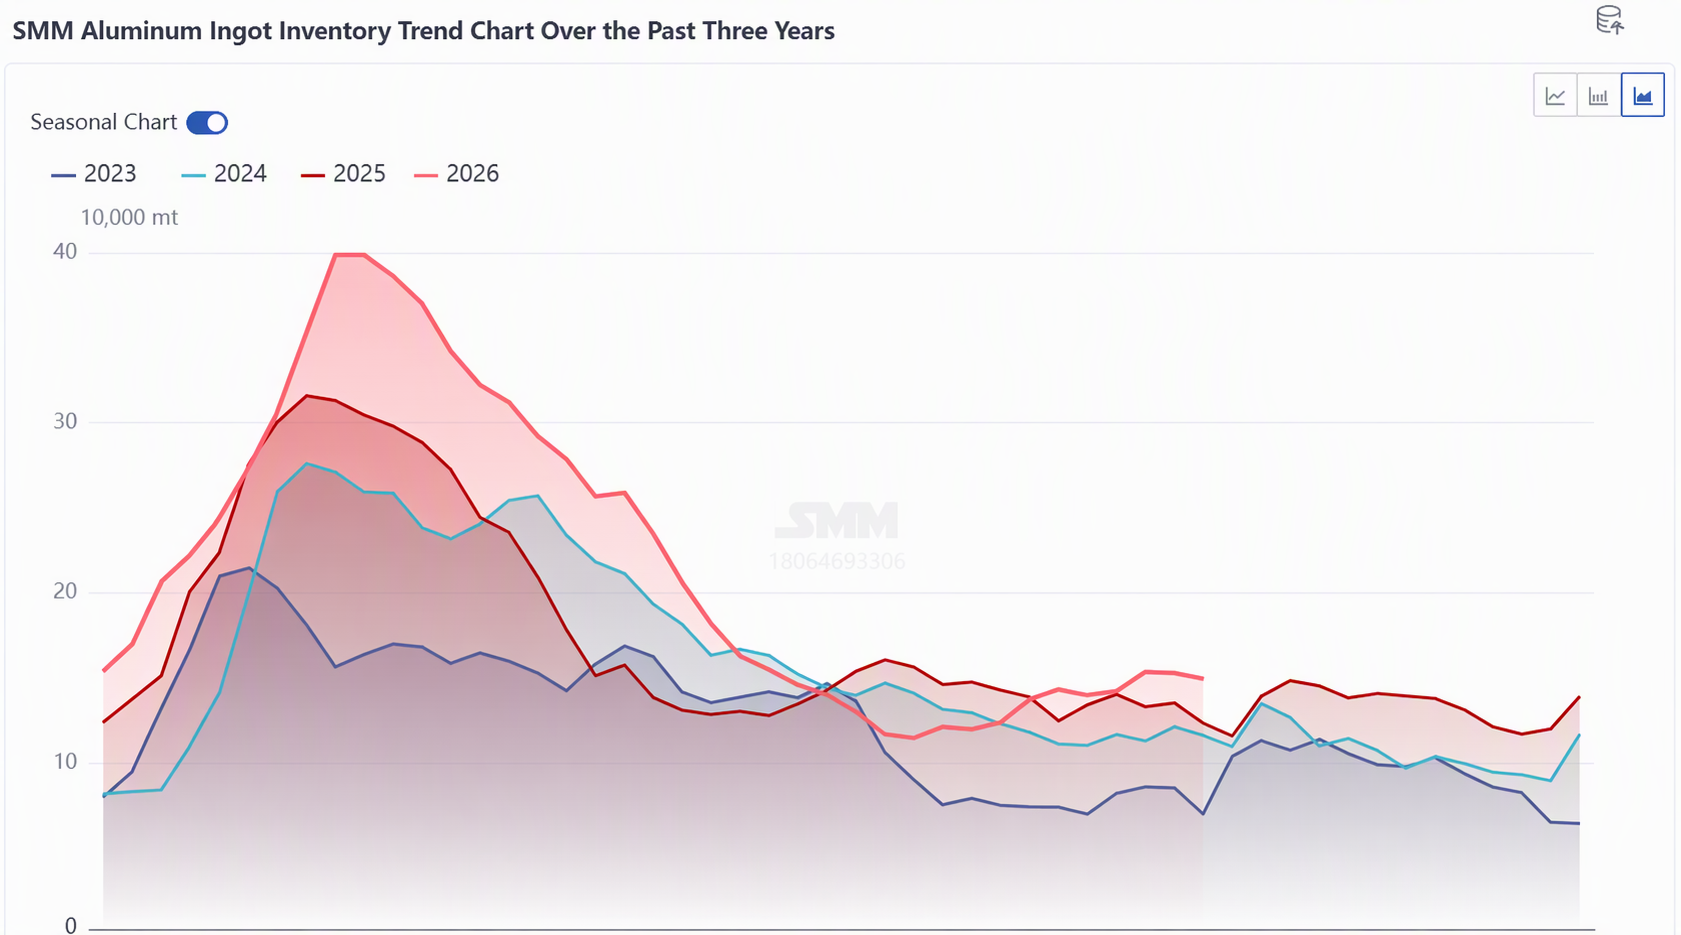
Desde la perspectiva del inventario, el inventario de palanquilla de aluminio de China en septiembre trazó un patrón completo de "primero acumulación, después reducción". En la primera quincena y hasta mediados de septiembre, la expansión inercial de la oferta, combinada con una demanda por debajo de lo esperado en temporada alta, empujó el inventario social de palanquillas de aluminio a un máximo escalonado. En Foshan, las llegadas concentradas de carga por ferrocarril y las entradas pasivas de envíos directos por camión provocaron la mayor acumulación de inventario entre todas las regiones de consumo. El punto de inflexión llegó a mediados y finales de septiembre. En primer lugar, el retroceso de los precios del aluminio estimuló la disposición de compra de los consumidores intermedios. Con la proximidad de los festivos del Medio Otoño y del Día Nacional, el aprovisionamiento previo a los festivos se puso en marcha gradualmente. Del 15 al 21 de septiembre, las salidas de almacén de palanquilla de aluminio en China alcanzaron 45.100 toneladas, un aumento de 6.200 toneladas intermensual, lo que marcó la segunda semana consecutiva de recuperación, con Foshan como principal fuente del repunte de las salidas. En segundo lugar, por el lado de la oferta, el mantenimiento escalonado en las plantas de palanquilla del suroeste de China y la desaceleración del crecimiento de la producción aliviaron marginalmente la presión de entrada.
Al 24 de septiembre, el inventario de palanquilla de aluminio en las principales zonas de consumo de China se situó en 149.000 toneladas, poniendo fin a la racha anterior de acumulación de inventario, pero aún unas 26.000 toneladas por encima del mismo período de 2025, el nivel más alto para el mismo período de los últimos tres años. El lado de la demanda también mostró mejoría. Esta semana, la tasa de operación de las principales empresas transformadoras de aluminio de China siguió repuntando. Dentro de esto, el segmento de extrusión de aluminio se recuperó de forma relativamente notable, impulsado por los pedidos de extrusión industrial, mientras que la extrusión para construcción siguió débil. El efecto de adelantamiento del aprovisionamiento previo a los festivos sobre la demanda no puede pasarse por alto, y la sostenibilidad de la reducción de inventario aún debe verificarse. En un contexto de acumulación de existencias previa a las vacaciones y de un crecimiento limitado de la oferta, se espera que los inventarios mantengan su tendencia a la baja la próxima semana antes del festivo. Habrá que prestar atención a la intensidad del aprovisionamiento de los transformadores, a la aplicación de los recortes de producción en el suroeste de China y a la presión derivada de las llegadas concentradas tras las vacaciones y de la habitual acumulación de existencias ligada a los periodos festivos.
III. Panorama de la oferta: el tira y afloja entre la inercia de una base elevada y la contracción por fases
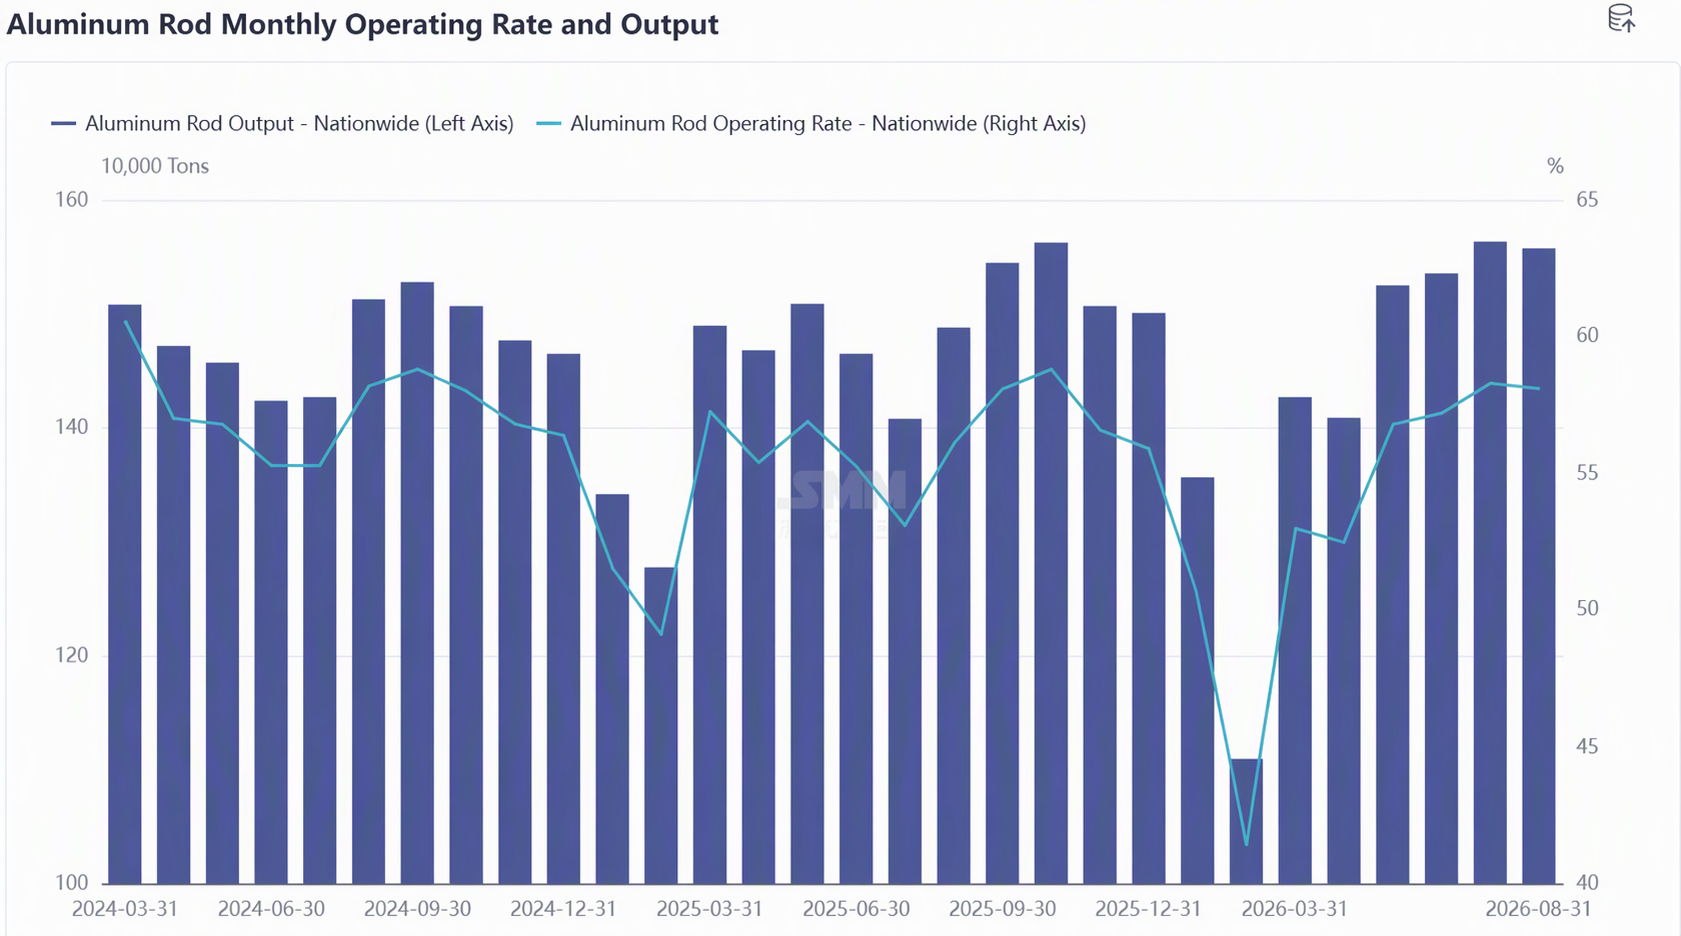
En primer lugar, la base de la oferta sigue siendo elevada. Según las estadísticas de SMM, la producción total de palanquilla de aluminio primario de China alcanzó 11,487 millones de toneladas métricas entre enero y agosto de 2026, un 0,4 % más interanual. Gracias al buen comportamiento de las tarifas de transformación en el segundo trimestre, la oferta de palanquilla de aluminio de China mantuvo su inercia alcista en julio y agosto, con una tasa de operación que marcó un nuevo máximo anual y también el nivel más alto para el mismo periodo de los últimos tres años. El carácter retardado de los ajustes de la oferta en el segmento de la palanquilla de aluminio hizo que la producción se mantuviera en una fase de alta liberación a principios de septiembre, con una proporción de aluminio líquido en las empresas de aluminio que siguió siendo alta y una rigidez de la oferta que continuó siendo fuerte.
En segundo lugar, el mantenimiento en el suroeste de China y las perturbaciones logísticas constituyeron las principales reducciones marginales del mes. Entre principios y mediados de septiembre, se sucedieron en el suroeste de China noticias sobre recortes y suspensiones de producción en plantas de palanquilla: en Guangxi, entre 5 y 6 plantas de palanquilla detuvieron temporalmente la producción debido a reparaciones de gasoductos de gas natural y a mantenimientos rotativos, mientras que en Yunnan, entre 1 y 2 plantas de palanquilla registraron reducciones de la producción diaria por limpieza de hornos y otras razones. Se trataba principalmente de plantas de palanquilla para materiales de construcción situadas aguas abajo de las operaciones de aluminio líquido de unas pocas grandes empresas de aluminio, y otros sistemas también se vieron afectados en cierta medida. A juzgar por los ciclos de mantenimiento, la inmensa mayoría fueron periodos de mantenimiento cortos de 5 a 10 días, lo que representa recortes de producción marginales. A finales de septiembre, solo unas pocas plantas de palanquilla aún no habían reanudado la producción, mientras que el resto había vuelto a sus programas de producción normales. Unas pocas empresas de aluminio registraron un ligero aumento del volumen de lingotes colados debido al mantenimiento en las plantas de palanquilla situadas aguas abajo. Además, durante el mes se produjeron perturbaciones en el segmento de logística de salida en el suroeste de China: el aumento de los costes de flete, combinado con la asignación prioritaria de vehículos de canal verde, dificultó la disponibilidad de capacidad de transporte adecuada. Algunos envíos de carga fueron bloqueados, quedaron varados de forma pasiva o fueron desviados a almacenes, lo que retrasó objetivamente la llegada concentrada de mercancías a las zonas de consumo. En general, SMM prevé que la tasa operativa de palanquilla de aluminio de China retroceda desde los máximos hasta alrededor del 56,9 % en septiembre, con una leve relajación de la oferta. Sin embargo, debido a ciclos de mantenimiento relativamente cortos y a una rápida reanudación de la producción, la reducción mensual de la oferta será relativamente limitada y el patrón de exceso de oferta no se ha revertido de forma fundamental.
En tercer lugar, están surgiendo variables del lado de la oferta en torno al feriado del Día Nacional.Según la información del mercado, durante el feriado del Día Nacional, las plantas de palanquilla aguas abajo de algunas grandes fundiciones de aluminio de China, especialmente en el suroeste del país, podrían ampliar los recortes de producción. Si se implementa, esta sería la variable de contracción de la oferta más significativa para octubre, pero todavía se encuentra en fase de expectativa y no tendrá impacto antes del feriado. Mientras tanto, se espera que el ritmo de conversión de aluminio líquido en la mayoría de las fundiciones se mantenga estable durante el feriado. Los sondeos muestran que algunos sectores aguas abajo no tienen planes de paralización durante el feriado y continuarán produciendo, mientras que los planes para el feriado de los sectores directamente aguas abajo de las palanquillas de aluminio, como la extrusión, siguen siendo divergentes. Si se mantienen los programas de producción de las plantas de palanquilla mientras aumentan las paralizaciones aguas abajo, el desajuste entre oferta y demanda durante el feriado amplificará la presión de acumulación de inventarios.
IV. Perspectivas del “doble festival” y posterior al feriado: inercia de acumulación de inventarios durante el feriado frente a expectativas de contracción de la oferta
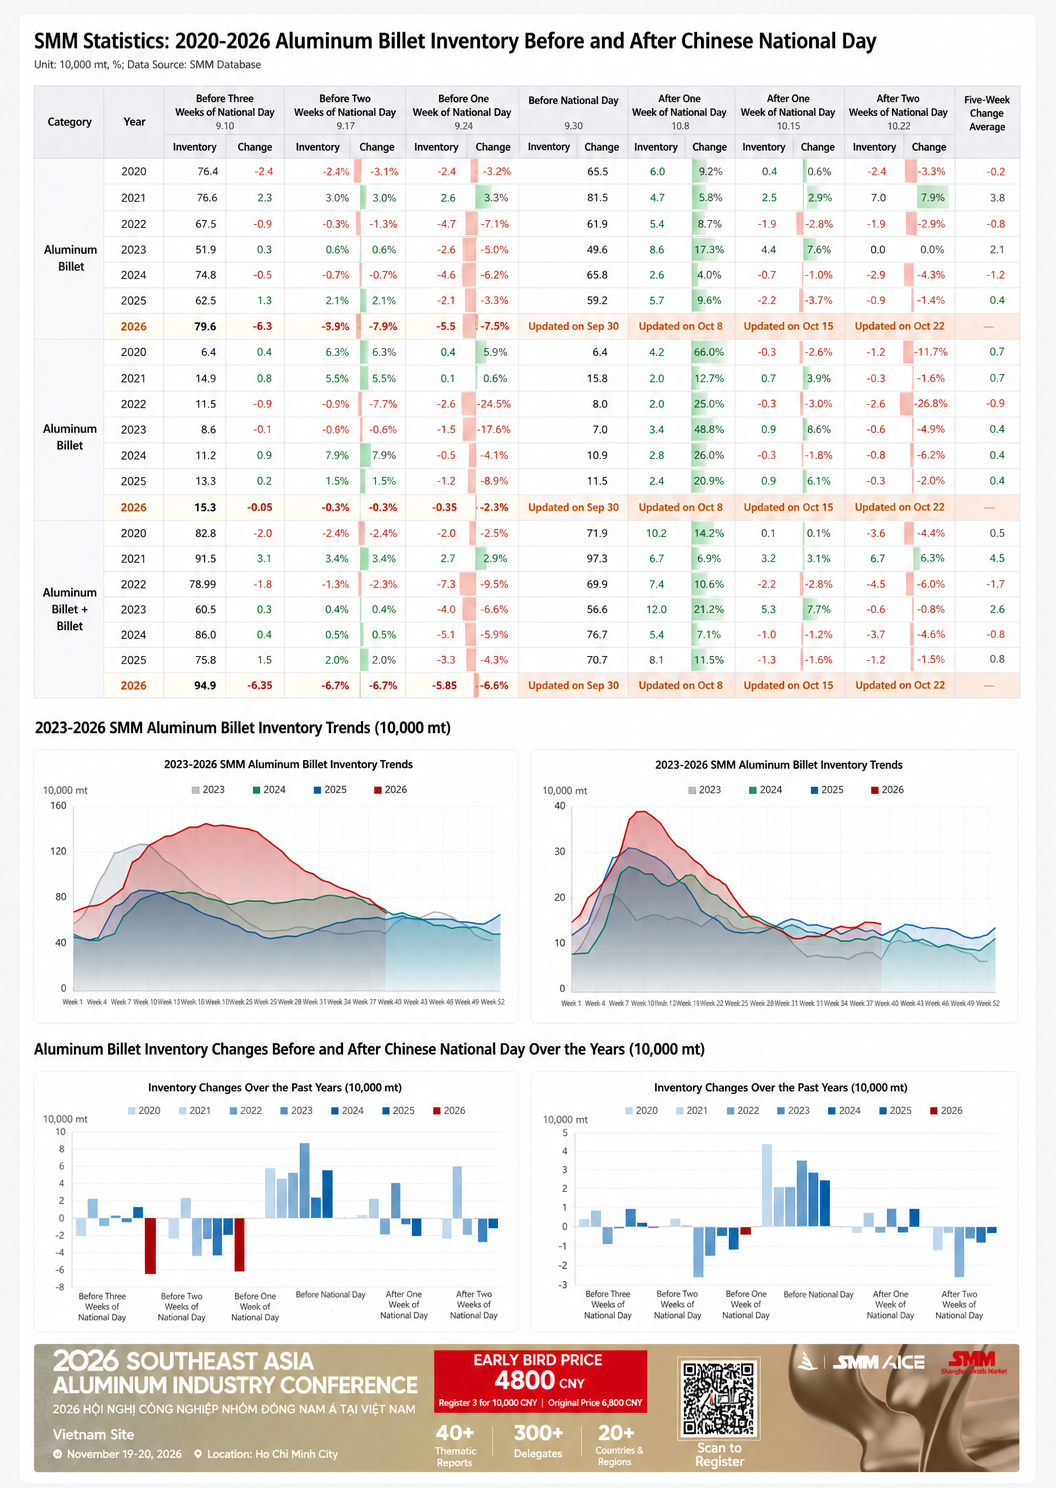
De cara al período en torno al doble festival, el ritmo de las perturbaciones del lado de la oferta sigue siendo la variable central que impulsa la dinámica del mercado. Durante el feriado, los patrones estacionales históricos muestran que el inventario de palanquilla de aluminio de China suele tender a acumularse durante el feriado del Día Nacional, y es poco probable que este año sea una excepción: las salidas de almacén se debilitarán notablemente debido a las paralizaciones o recortes de producción aguas abajo durante el feriado, mientras que las llegadas enfrentan incertidumbre por las perturbaciones en los envíos del suroeste de China y los ajustes en la asignación de carga antes del feriado. No obstante, la dirección general de la acumulación de inventarios es relativamente clara, y los niveles absolutos de inventario podrían seguir aumentando, lo que ejercería presión sobre el mercado al contado después del feriado.
Después del feriado, tres variables clave determinarán la elasticidad del mercado: en primer lugar, la implementación de los recortes de producción en el suroeste de China. Si los recortes ampliados de producción en las plantas de palanquilla aguas abajo de algunas grandes fundiciones se materializan según lo previsto durante el feriado del Día Nacional, junto con el debilitamiento de la disposición a producir en las plantas de palanquilla en un contexto de márgenes de procesamiento deprimidos, la contracción de la oferta brindará cierto soporte a las tarifas de procesamiento posteriores al feriado. En segundo lugar, el ritmo de digestión de existencias tras las vacaciones. Si el acopio previo a las vacaciones ya ha absorbido parte de la demanda de temporada alta, la pendiente de recuperación de las salidas de almacén tras las vacaciones podría ralentizarse, lo que justifica la cautela ante una segunda confirmación de un "rendimiento inferior en temporada alta". En tercer lugar, los cambios en el centro del precio del aluminio. Actualmente, los precios del aluminio cotizan en torno a 24.200 yuanes por tonelada. Si el centro del precio del aluminio vuelve a subir tras las vacaciones, la disposición de compra de los eslabones posteriores seguirá contenida y el margen de subida de las tarifas de procesamiento también se verá limitado.
En general, el mercado de palanquilla de aluminio logró en septiembre un cambio de acumulación a desacumulación de existencias y una recuperación en forma de V de las tarifas de procesamiento, impulsado por la resonancia de las interrupciones de suministro y el acopio previo a las vacaciones. Sin embargo, el patrón subyacente de exceso de oferta permanece inalterado, con existencias aún elevadas en términos interanuales y tarifas de procesamiento de nuevo en niveles bajos. La acumulación de existencias durante las vacaciones del "Doble Festival" es casi una conclusión inevitable. La clave de la evolución del mercado tras las vacaciones reside en la carrera entre la aplicación real de los recortes de producción en el suroeste de China y el ritmo de recuperación de la demanda de uso final. Recomendamos a los participantes del mercado que presten atención al grado de desajuste entre los programas de producción de las plantas de palanquilla y los arreglos vacacionales de los eslabones posteriores durante las vacaciones, a la presión de llegadas concentradas tras las vacaciones y al impacto real de los recortes de producción del suroeste de China en el lado de la oferta.
Fuente de datos: SMM