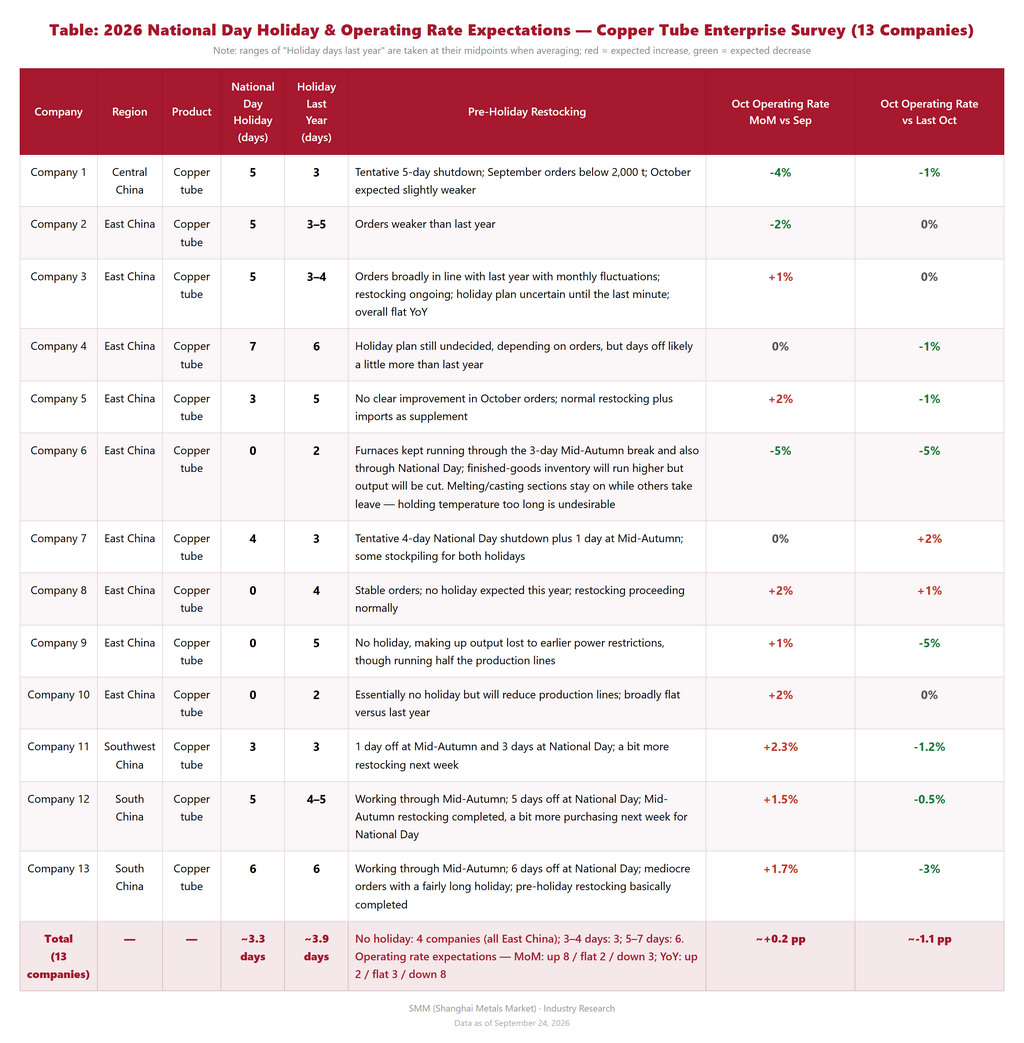
Este año, en un contexto de caídas cada vez menores en los programas de producción de tubos de cobre y de un retorno al crecimiento interanual positivo en el programa de octubre, las 13 empresas de tubos de cobre encuestadas por SMM han ajustado en general sus planes de vacaciones en comparación con el año pasado: 4 empresas del este de China mantendrán la producción durante el festivo del Día Nacional, y el promedio de días libres de la muestra es de aproximadamente 3,3 días, unos 0,6 días menos que el año pasado. Se espera que la tasa de operación de la industria de tubos de cobre se estabilice intermensualmente en octubre, con una caída interanual notablemente menor, pero los pedidos aún no han mejorado de manera sustancial, por lo que la calidad de este "octubre de plata" está por verse.
1. Días de vacaciones
SMM encuestó a 13 empresas de tubos de cobre (9 del este de China, 2 del sur de China, 1 del centro de China y 1 del suroeste de China). Los planes de vacaciones del Día Nacional de este año están claramente divididos: el promedio de días libres de la muestra es de aproximadamente 3,3 días, unos 0,5–0,6 días menos que el año pasado (alrededor de 3,9 días, estimado según el punto medio de los rangos), en contraste con el año pasado, cuando la mayoría de las empresas añadieron entre 1 y 3 días de vacaciones.
En concreto, 4 empresas del este de China (empresas 6, 8, 9 y 10) no tendrán vacaciones: la empresa 9 está recuperando la producción perdida por las restricciones eléctricas anteriores durante el descanso (operando la mitad de sus líneas de producción); la empresa 8 tiene pedidos estables y mantendrá la producción normal; las empresas 6 y 10, aunque no toman vacaciones, reducirán líneas de producción y controlarán la producción, manteniendo generalmente las secciones de fusión calientes en lugar de apagarlas. Tres empresas (empresas 5, 7 y 11) tomarán entre 3 y 4 días libres, y la empresa 5 acortará su descanso en 2 días respecto al año pasado. Seis empresas (empresas 1, 2, 3, 4, 12 y 13) tomarán entre 5 y 7 días libres; las dos plantas del sur de China tomarán 5 y 6 días respectivamente, y la empresa 4 planea provisionalmente los 7 días completos, un día más que el año pasado. La mayoría de las empresas señalaron que los planes finales de vacaciones aún dependen de los pedidos de los últimos días hábiles antes del festivo. Durante el descanso del Festival del Medio Otoño (25–27 de septiembre), la mayoría de las empresas operaron con normalidad o solo tomaron entre 1 y 3 días libres, y algunas plantas del sur de China trabajaron durante el Medio Otoño, habiendo completado ya el reabastecimiento con antelación.
2. Reabastecimiento previo a las vacaciones
Los precios del cobre siguieron marcando máximos históricos antes del festivo: el cobre LME subió por encima de los 14.000 USD/t (alcanzando un máximo intradía de 14.635 USD/t el 8 de septiembre), y el contrato de cobre más activo del SHFE cotizó en torno a los 108.000 yuanes/t; los inventarios sociales de cátodos de cobre de China cayeron a un mínimo de varios años de alrededor de 90 kt, y el cátodo de cobre al contado se mantuvo en una estructura de prima. Los precios récord de las materias primas han elevado notablemente el coste de capital del almacenamiento, y la mayoría de las empresas informaron de pedidos en septiembre en general estables o ligeramente más débiles que el año pasado, por lo que el reaprovisionamiento previo a las vacaciones ha sido prudente y en gran medida basado en la necesidad: las grandes empresas repusieron sus inventarios de materias primas mediante contratos a largo plazo y cargamentos importados (por ejemplo, Empresa 5: «reaprovisionamiento normal más importaciones como complemento»); los actores más pequeños compraron según la demanda —el reaprovisionamiento del Medio Otoño está básicamente terminado, con solo pequeños complementos previstos antes del Día Nacional en función de los pedidos (por ejemplo, Empresa 12: «el reaprovisionamiento del Medio Otoño está completado; compraremos un poco más la próxima semana para el Día Nacional»)—. Además, las empresas afectadas por las restricciones eléctricas anteriores en partes del este de China están acelerando los pedidos antes de las vacaciones, adelantando su reaprovisionamiento de materias primas.
3. Situación del mercado
En cuanto a las tasas de operación, la industria de tubos de cobre promedió un 62,87 % en agosto, una caída de 1,22 puntos porcentuales intermensual y de 2,83 puntos porcentuales interanual; las caídas siguieron reduciéndose y gradualmente surgieron características de temporada baja similares a un valle. Se proyecta que la tasa de operación promedio de septiembre sea del 63,88 %, un aumento de 1,01 puntos porcentuales intermensual pero una caída de 3,80 puntos porcentuales interanual. Los fabricantes de equipos originales de electrodomésticos continúan restringiendo la producción y reduciendo existencias, manteniendo el apetito por el almacenamiento de materias primas en un nivel bajo, pero a medida que se reduce la caída en los programas de producción de acondicionadores de aire, se espera que las compras de tubos de cobre aguas arriba se calienten gradualmente.
En cuanto a la demanda, según el último informe de programas de producción de ChinaIOL, la producción total programada de acondicionadores de aire domésticos para septiembre es de 9,75 millones de unidades, un 7,7 % menos interanual: las ventas nacionales están programadas en 5,39 millones de unidades, un 9,4 % menos interanual, con una caída que se reduce drásticamente desde el 24,1 % de agosto gracias a la baja base del mismo período de 2025; las exportaciones están programadas en 4,36 millones de unidades, un 11,7 % menos interanual en medio de la temporada baja estacional. El programa total de acondicionadores de aire domésticos de octubre se sitúa en 11,45 millones de unidades, volviendo a un crecimiento positivo del 0,7 % interanual, con las ventas nacionales programadas un 16,4 % más interanual y las exportaciones un 6,9 % más interanual, ambas de nuevo en territorio positivo. Por un lado, los distribuidores extranjeros han comenzado antes el reaprovisionamiento del Black Friday, adelantando los pedidos a octubre debido a los plazos de envío; por otro, la base del mismo período de 2025 fue baja. Dicho esto, los programas actuales siguen por debajo del pico de 2024, los mercados extranjeros aún arrastran cierto inventario y presión competitiva, y la recuperación interna se debe más a una base baja que a un cambio genuino en la demanda final.
4. Perspectivas
Entre las 13 empresas encuestadas: 8 esperan que su tasa de operación de octubre aumente ligeramente respecto a septiembre (+1 a +2,3 puntos porcentuales), 2 la esperan estable y 3 prevén una caída (-2 a -5 puntos porcentuales); el promedio simple es de aproximadamente +0,2 puntos porcentuales intermensual, lo que sugiere que la tasa de operación de la industria está a punto de dejar de caer y estabilizarse. En términos interanuales, solo 2 empresas esperan estar por encima del nivel del año pasado, 3 estables y 8 por debajo; el promedio simple es de aproximadamente -1,1 puntos porcentuales, una caída notablemente más estrecha que los -3,80 puntos porcentuales de toda la industria en septiembre, aunque el nivel absoluto sigue por debajo del año anterior.
En general, con los programas de aire acondicionado de octubre nuevamente en territorio positivo y los pedidos de reposición del Black Friday adelantados, la dirección de la mejora marginal en la demanda de tubos de cobre se está consolidando, y los arreglos vacacionales más ajustados corroboran indirectamente mejores carteras de pedidos en algunas plantas. Pero las empresas informan ampliamente que aún no hay una mejora clara en los pedidos de octubre (por ejemplo, Empresa 5: "los pedidos de octubre no han mejorado claramente"; Empresa 1: "pedidos de septiembre por debajo de 2.000 t, se espera que octubre sea un poco peor"), y los precios récord del cobre están frenando la reposición y los nuevos pedidos. Por lo tanto, es probable que la recuperación del "Octubre de Plata" sea leve, más cercana a una "estabilización débil" que a un "fuerte repunte".