Según el registro de actividades de relaciones con inversores publicado por HBIS Resources el 22 de septiembre:
P: Dado el pronóstico de condiciones climáticas severas de El Niño durante los próximos dos años, ¿podrían las operaciones de la empresa en Sudáfrica sufrir inundaciones nuevamente y cuenta la empresa con las medidas correspondientes de prevención y respuesta ante desastres? HBIS Resources respondió: El impacto de El Niño en la provincia de Limpopo, en el noreste de Sudáfrica, es una reducción de las precipitaciones, altas temperaturas, sequía e intensificación de la evaporación, lo contrario del aumento de lluvias causado por La Niña. Tras la inundación de este año, la empresa ha mejorado y perfeccionado aún más sus sistemas subterráneos de drenaje e impermeabilización.
P: El proyecto de cobre Fase II utiliza el método de hundimiento por bloques. Dado que pocas empresas nacionales emplean este método, ¿dispone la empresa de las reservas técnicas necesarias? HBIS Resources respondió: El proyecto de cobre Fase II de la empresa adoptó el método de hundimiento por bloques, determinado tras una evaluación integral de factores como las condiciones geológicas de la mina y la disposición del yacimiento. El método de hundimiento por bloques ofrece ventajas como gran capacidad de extracción, alta eficiencia de producción y bajos costos de explotación, con niveles de costos cercanos a los de la minería a cielo abierto y beneficios económicos sobresalientes. El proyecto de cobre Fase I de la empresa ya ha aplicado con éxito el método de hundimiento por bloques, acumulando una experiencia de ingeniería madura y capacidades operativas técnicas estables, y ha desarrollado las reservas técnicas y el capital humano correspondientes que pueden brindar un sólido respaldo para la producción segura, eficiente y estable del proyecto de cobre Fase II.
P: ¿En qué consiste exactamente el proceso de explotación por hundimiento de bloques utilizado en la mina de cobre Fase II de la empresa? ¿Por qué este proceso implica un período de aumento de capacidad mucho más largo que el de las minas ordinarias? HBIS Resources respondió: El método de hundimiento por bloques es una tecnología minera madura y convencional para grandes minas metálicas subterráneas profundas. Su principio fundamental es evitar la perforación y voladura a gran escala del yacimiento. En su lugar, se excava una cavidad de socavación en profundidad dentro del yacimiento, y la propia gravedad del yacimiento y la presión profunda del terreno hacen que se derrumbe gradualmente de forma natural. Luego, el mineral se extrae de manera centralizada mediante un sistema coordinado de extracción y transporte subterráneo. El método ofrece ventajas fundamentales a largo plazo de bajos costos de extracción y una sólida capacidad de producción a gran escala. El período de aumento de capacidad de este proceso es relativamente más largo que el de las minas ordinarias, principalmente porque garantizar una producción segura en la minería subterránea profunda requiere que los pasos esenciales—como la excavación de socavación, el control del hundimiento, la apertura gradual de los puntos de extracción, la puesta en marcha de grandes equipos subterráneos y el monitoreo y control en tiempo real de la presión profunda del terreno—avancen todos paso a paso y de manera constante, lo que hace imposible lograr aumentos rápidos de producción a corto plazo.
P: ¿Cuál es la estrategia comercial de la empresa? HBIS Resources respondió: La empresa siempre ha tenido como objetivo estratégico central "profundizar su presencia en el sector de recursos y lograr un desarrollo sostenible y saludable". De cara a 2026, mantendremos una perspectiva global, aprovecharemos activamente las ventanas de oportunidad del mercado de capitales y captaremos con agudeza oportunidades de fusiones y adquisiciones de alta calidad. Internamente, estamos comprometidos con profundizar las operaciones eficientes en nuestros yacimientos mineros y utilizar una gestión refinada para identificar y liberar a fondo el valor de nuestros activos de recursos. Mediante el doble impulso de "expansión externa a través de fusiones y adquisiciones + optimización operativa interna", ampliaremos de manera constante nuestra escala industrial y liberaremos un fuerte impulso para un salto en el valor de la empresa.
P: ¿Cuál es el estado actual de recuperación del proyecto de cobre Fase II tras el impacto de la inundación? ¿Hasta dónde ha avanzado la reclamación de seguro relacionada? HBIS Resources respondió: La parte principal del proyecto de cobre Fase II está básicamente terminada y actualmente se encuentra en la etapa de aumento de capacidad. A principios de 2026, afectada por lluvias extremadamente intensas e inundaciones en Sudáfrica, la producción subterránea se suspendió temporalmente. A mediados de junio, toda el agua subterránea había sido drenada, se habían completado la remoción de sedimentos y el mantenimiento y la puesta a punto de los equipos, las condiciones de trabajo se habían restablecido a los niveles anteriores al desastre y el trabajo de aumento de capacidad avanza de manera ordenada. La evaluación de pérdidas del seguro, la revisión y el proceso de reclamación por esta inundación implican un ciclo relativamente largo. La empresa está haciendo todo lo posible por coordinarse con la aseguradora y avanza activamente en el trabajo de compensación.
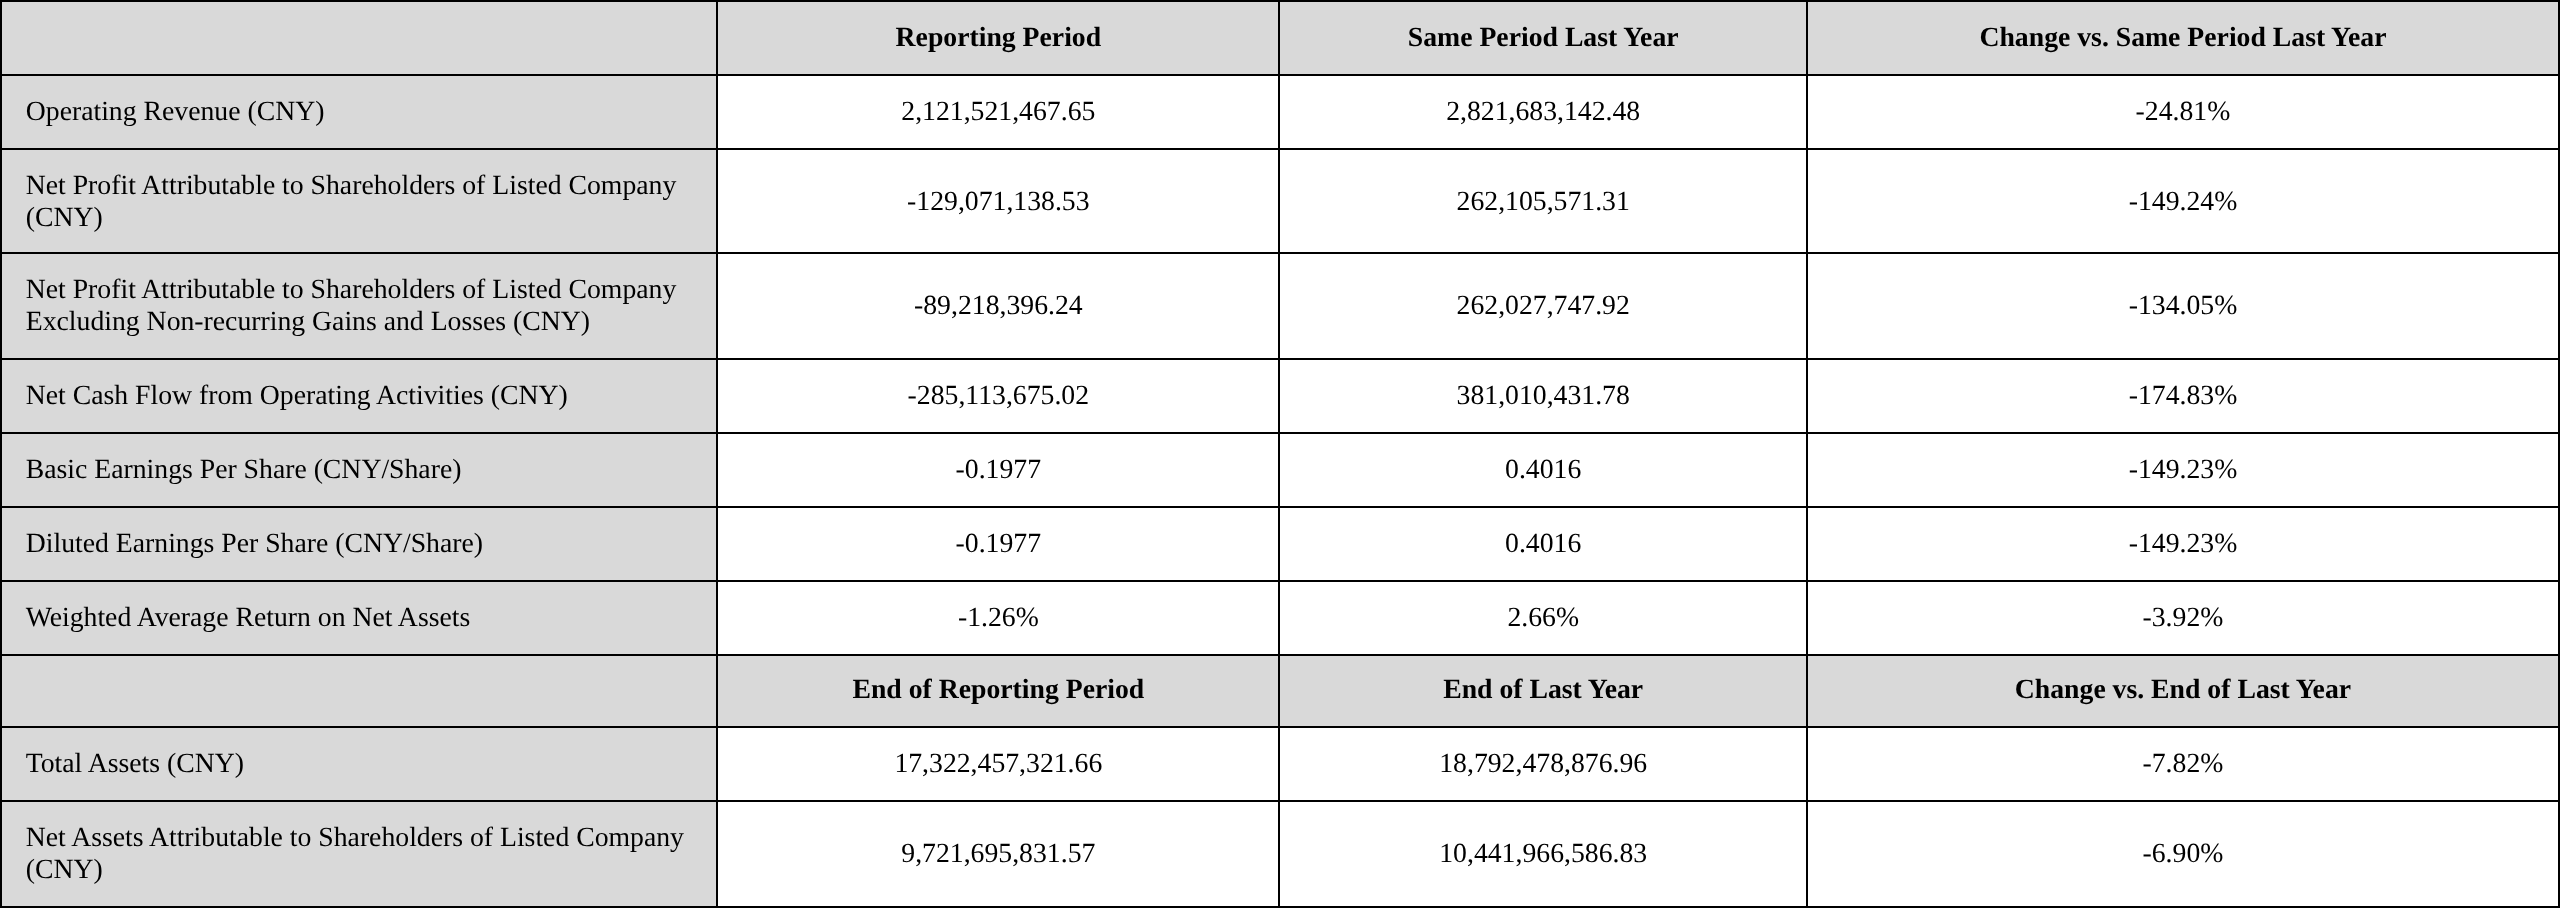
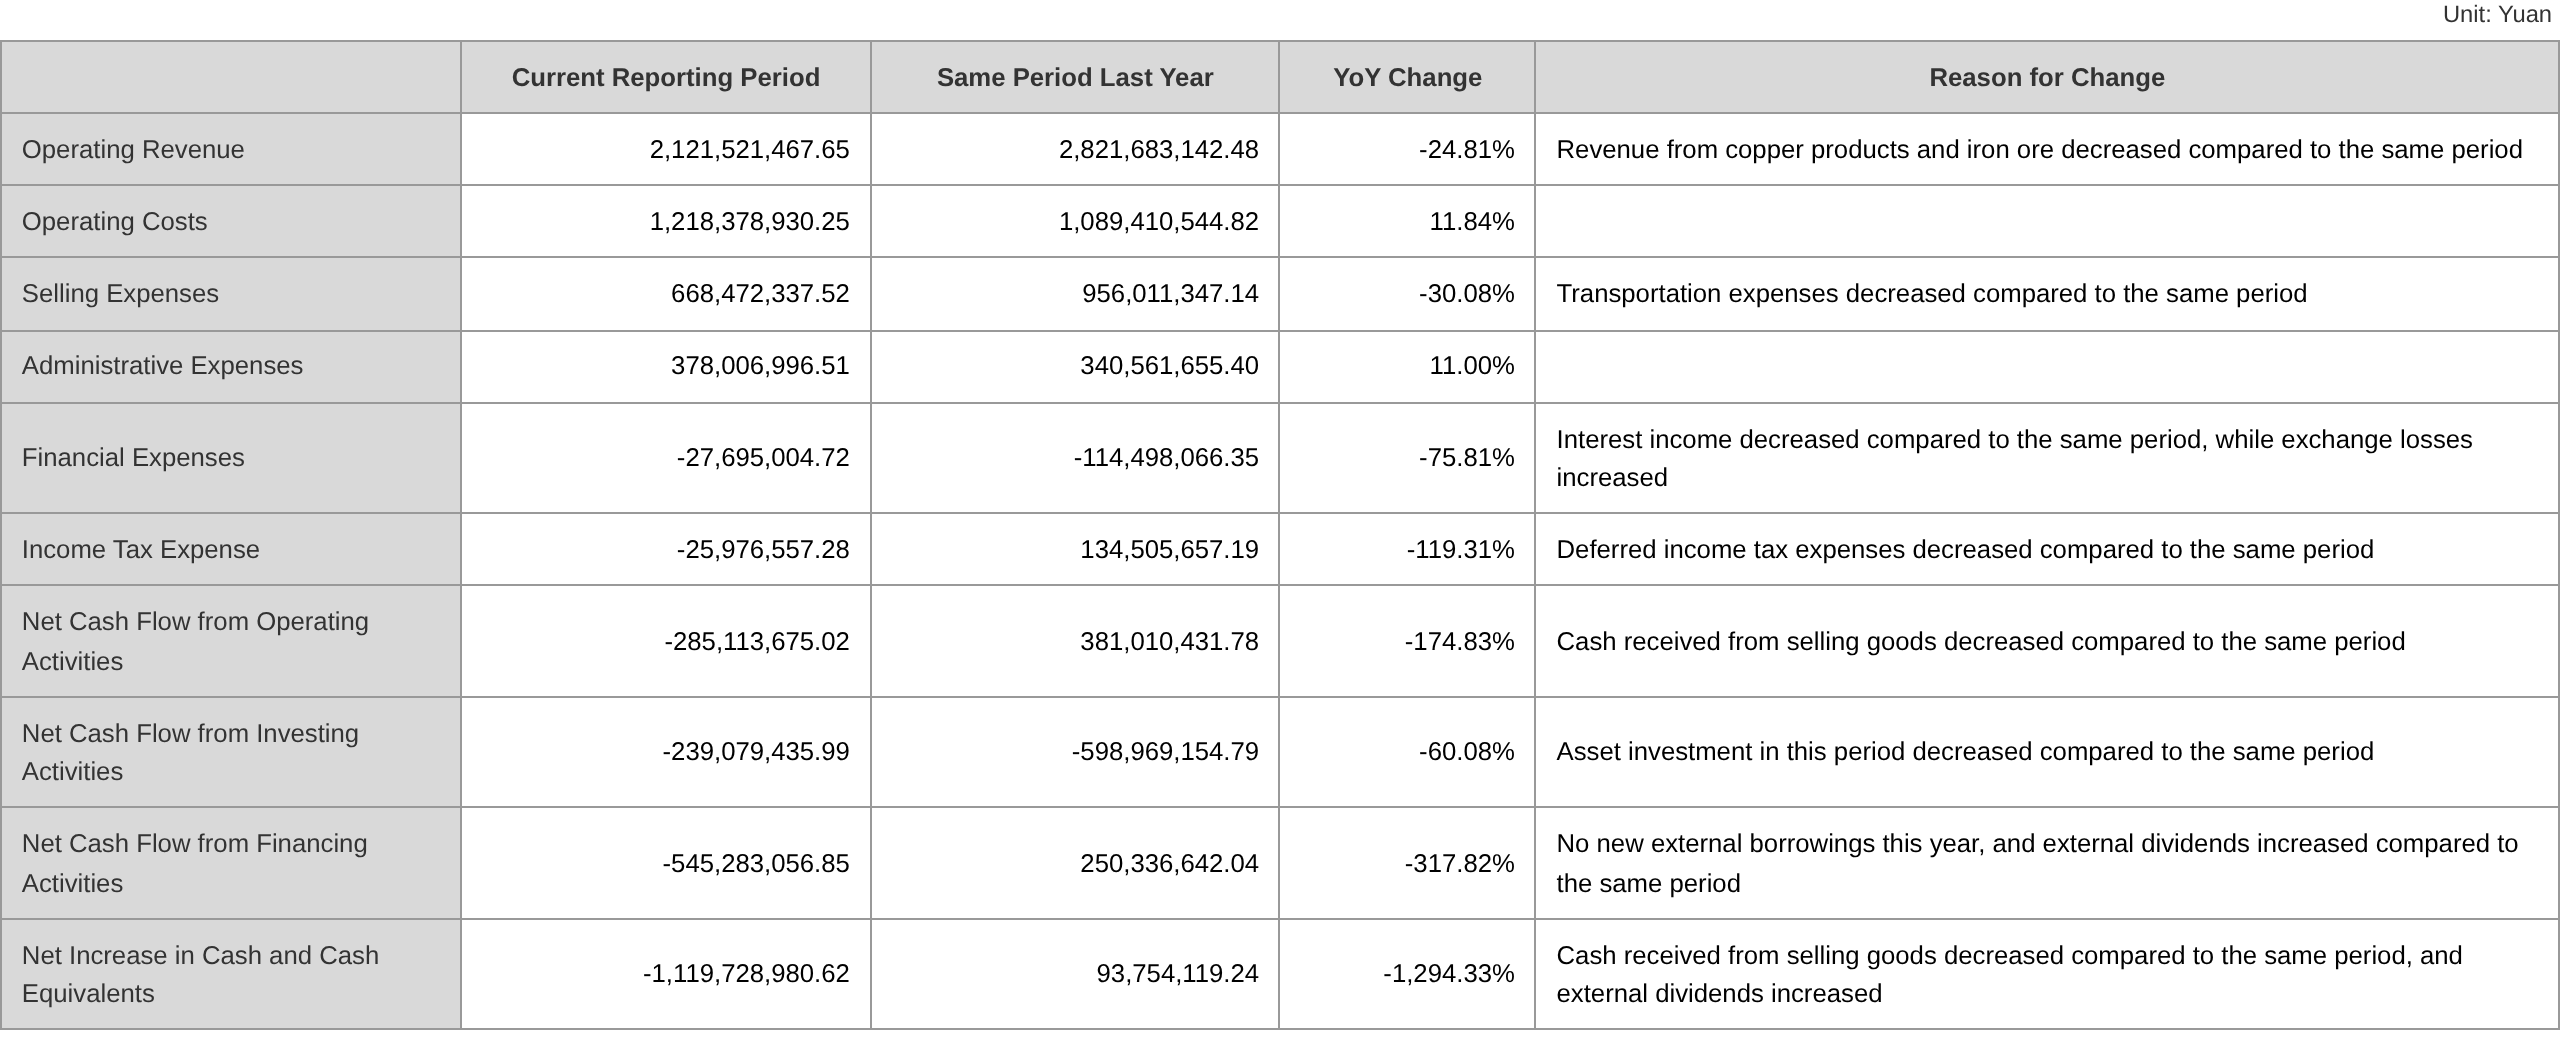
En cuanto al desempeño financiero: HBIS Resources divulgó su informe semestral de 2026 el 25 de agosto, mostrando que en el primer semestre de 2026, la empresa logró ingresos operativos totales de 2.122 millones de yuanes, una disminución interanual del 24,81%, y una pérdida neta atribuible a la empresa matriz de 129 millones de yuanes.
En cuanto a su negocio principal, HBIS Resources declaró en su informe semestral: Durante el período del informe, la empresa centró sus esfuerzos en el desarrollo de su segmento de recursos minerales, siendo su actividad principal la extracción, el procesamiento y la venta de cobre, mineral de hierro y vermiculita. La propia empresa cotizada es una sociedad holding y no realiza operaciones de producción minera.
En su análisis del negocio principal, HBIS Resources declaró: En el primer semestre de 2026, la región de Sudáfrica experimentó lluvias intensas y sostenidas. Afectadas por el desastre de las lluvias torrenciales extremas, las operaciones de producción subterránea de la empresa se suspendieron temporalmente. Tras producirse el desastre, la empresa activó de inmediato su plan de respuesta de emergencia, organizó la evacuación ordenada de todo el personal subterráneo a zonas seguras, selló y protegió adecuadamente los equipos y componentes eléctricos subterráneos clave, concentró recursos especializados en el bombeo del agua subterránea y, al mismo tiempo, inspeccionó las condiciones in situ, debatió y perfeccionó los procedimientos de reanudación y formuló científicamente los planes de reanudación de los trabajos. Al cierre del período del informe, todas las minas subterráneas habían completado las inspecciones de peligros, el drenaje y la limpieza, y la verificación de los equipos, y se habían restablecido a las condiciones anteriores al desastre. Este desastre afectó temporalmente a la liberación de capacidad en el segmento del cobre, lo que tuvo un cierto impacto en la producción de cobre metálico del primer semestre. El segmento de magnetita funcionó en general de forma estable. En el primer semestre, la producción y las ventas de productos de magnetita con ley del 65% se mantuvieron estables, los procesos logísticos y de transporte marítimo nacionales y locales fueron fluidos, y la base de producción y ventas siguió siendo sólida. Sin embargo, afectados por las fluctuaciones geopolíticas en Oriente Medio, la oferta internacional de crudo se tensó y los precios del petróleo subieron bruscamente en el primer semestre, lo que impulsó directamente al alza los costes del transporte marítimo, redujo los márgenes de beneficio de los productos y erosionó en cierta medida el nivel general de beneficios del segmento de magnetita. En el primer semestre de 2026, la producción de magnetita de la empresa fue de 5,139 millones de toneladas, prácticamente estable interanualmente; los envíos de magnetita fueron de 5,048 millones de toneladas, un 1% más interanual; y las ventas de magnetita fueron de 4,885 millones de toneladas, un 3,06% más interanual. La producción de cobre metálico fue de 3.966 toneladas y las ventas de 4.977 toneladas, significativamente inferiores a las del mismo período del año anterior, debido principalmente al impacto de las inundaciones. La producción de vermiculita fue de 60.200 toneladas, un 6% menos interanual, y las ventas fueron de 59.200 toneladas, un 4,7% menos interanual.
HBIS Resources también presentó sus reservas de recursos minerales en el informe semestral: la magnetita de la empresa es un subproducto separado durante el procesamiento del mineral de cobre. Tras décadas de explotación, al cierre del período del informe, las existencias de magnetita ascendían a aproximadamente 110 millones de toneladas, con una ley media de alrededor del 55%. Tras la molienda y la separación magnética, el contenido de hierro puede incrementarse hasta un máximo del 65%. En 2016, la empresa encargó a Shanghai Lixin Asset Appraisal Co., Ltd. la evaluación de las reservas de la mina de cobre de Fase II basándose en datos de exploración preliminares. Los principales datos de la evaluación son los siguientes: 1. A 30 de abril de 2016, dentro del área minera de la mina de cobre PC (Fase II), los recursos/reservas retenidos (111b+122b+333): volumen de mineral de 362,8856 millones de toneladas, contenido metálico de Cu de 2,7183 millones de toneladas, contenido metálico de TFe de 49,7305 millones de toneladas, ley geológica media de Cu del 0,75% y ley geológica media de TFe del 13,70%; 2. Reservas de recursos utilizadas evaluadas: volumen de mineral de 120,5195 millones de toneladas, contenido metálico de Cu de 964.800 toneladas, contenido metálico de TFe de 16,3323 millones de toneladas, ley geológica media de Cu del 0,80% y ley geológica media de TFe del 13,55%; 3. Reservas recuperables utilizadas para la evaluación a la fecha base de la evaluación: volumen de mineral de 104,8520 millones de toneladas, contenido metálico de Cu de 839.400 toneladas, contenido metálico de TFe de 14,2091 millones de toneladas, ley geológica media de Cu del 0,80% y ley geológica media de TFe del 13,55%. Durante el período del informe, la actividad principal de la empresa no cambió y no hubo nuevas actividades de exploración ni gastos relacionados.
Según un informe de investigación de Cinda Securities: basándose en una evaluación del ciclo de la industria siderúrgica, en la coyuntura actual, con el IPP en un rango mínimo cíclico, amplia liquidez en el mercado y revisiones al alza de las primas de riesgo, el sector siderúrgico posee fuertes atributos "anti-involución", una mejora a medio y largo plazo del patrón de oferta y demanda, y un margen significativo para la recuperación de beneficios. Las empresas siderúrgicas de alta calidad presentan una excelente elasticidad al alza gracias a la recuperación gradual de los beneficios, así como margen para la revalorización del sector derivada de la mejora de los patrones de oferta. El sector aún mantiene oportunidades de inversión estratégica a medio y largo plazo con un valor de asignación destacado, y se mantiene la calificación "positiva" sobre la industria. Sobre la base del juicio anterior, se recomienda un enfoque de arriba hacia abajo en: 1) Líderes industriales regionales con alto nivel de equipamiento y excelentes niveles de protección ambiental, como Valin, Shougang Group, Shandong Iron and Steel, Shagang y Sangang Minguang; 2) Empresas orientadas a la integración y reestructuración con excelente potencial de crecimiento, como Baosteel, Nanjing Iron & Steel, Maanshan Iron & Steel, Xinsteel y Angang Steel; 3) Empresas de acero especial que se benefician plenamente del ciclo de nuevas energías, como CITIC Special Steel, Jiuli Hi-Tech Metals, Fangda Special Steel, Fushun Special Steel, Changbao, Wujin Stainless Steel y Youfa Group; 4) Proveedores de materias primas de alta barrera con ventajas competitivas sobresalientes, como Shougang Resources, Jinling Mining, Dazhong Mining, Fangda Carbon y HBIS Resources.