La divergencia entre oferta y demanda en la industria del acero al silicio se intensifica; las exportaciones compensan la presión de capacidad interna
En los últimos años, la capacidad total de acero al silicio de China ha seguido expandiéndose rápidamente, con contradicciones estructurales prominentes en la industria. El exceso de capacidad en los grados ordinarios de gama baja y media de acero al silicio no orientado se ha vuelto cada vez más evidente. El crecimiento limitado de la demanda interna de electrodomésticos tradicionales y motores industriales generales, con el impulso de la demanda dependiendo únicamente de productos de alta gama como los vehículos de nueva energía, dificulta la absorción total de la nueva producción. La oferta interna sigue siendo amplia y la presión entre oferta y demanda es relativamente alta. El acero al silicio de grano orientado se encuentra en general en un equilibrio ajustado, con los productos de gama baja y media saturándose gradualmente, mientras que persisten brechas de suministro para los grados de alta gama de alta inducción magnética y pérdidas ultrabajas. Aprovechando el respaldo completo de la cadena industrial siderúrgica de China, la calidad estable del producto y las ventajas de costos a gran escala, la competitividad global en relación precio-rendimiento del acero al silicio nacional se ha fortalecido constantemente. Con el traslado de la manufactura al sudeste asiático, América Latina y el sur de Asia, junto con la demanda incremental rígida derivada de la popularización de motores de alta eficiencia y transformadores de ahorro energético fuera de China, las exportaciones se han convertido en un canal importante para que la industria absorba la capacidad excedente. El acero al silicio no orientado de gama baja y media y el acero al silicio de grano orientado ordinario se desvían habitualmente a través de las exportaciones. En el futuro, la industria eliminará aún más la capacidad ineficiente, optimizará la estructura del producto y logrará un desarrollo de alta calidad mediante la coordinación de los mercados interno e internacional.
Importaciones de acero al silicio no orientado: fuentes concentradas en Japón y Taiwán, China; mejora de la autosuficiencia interna
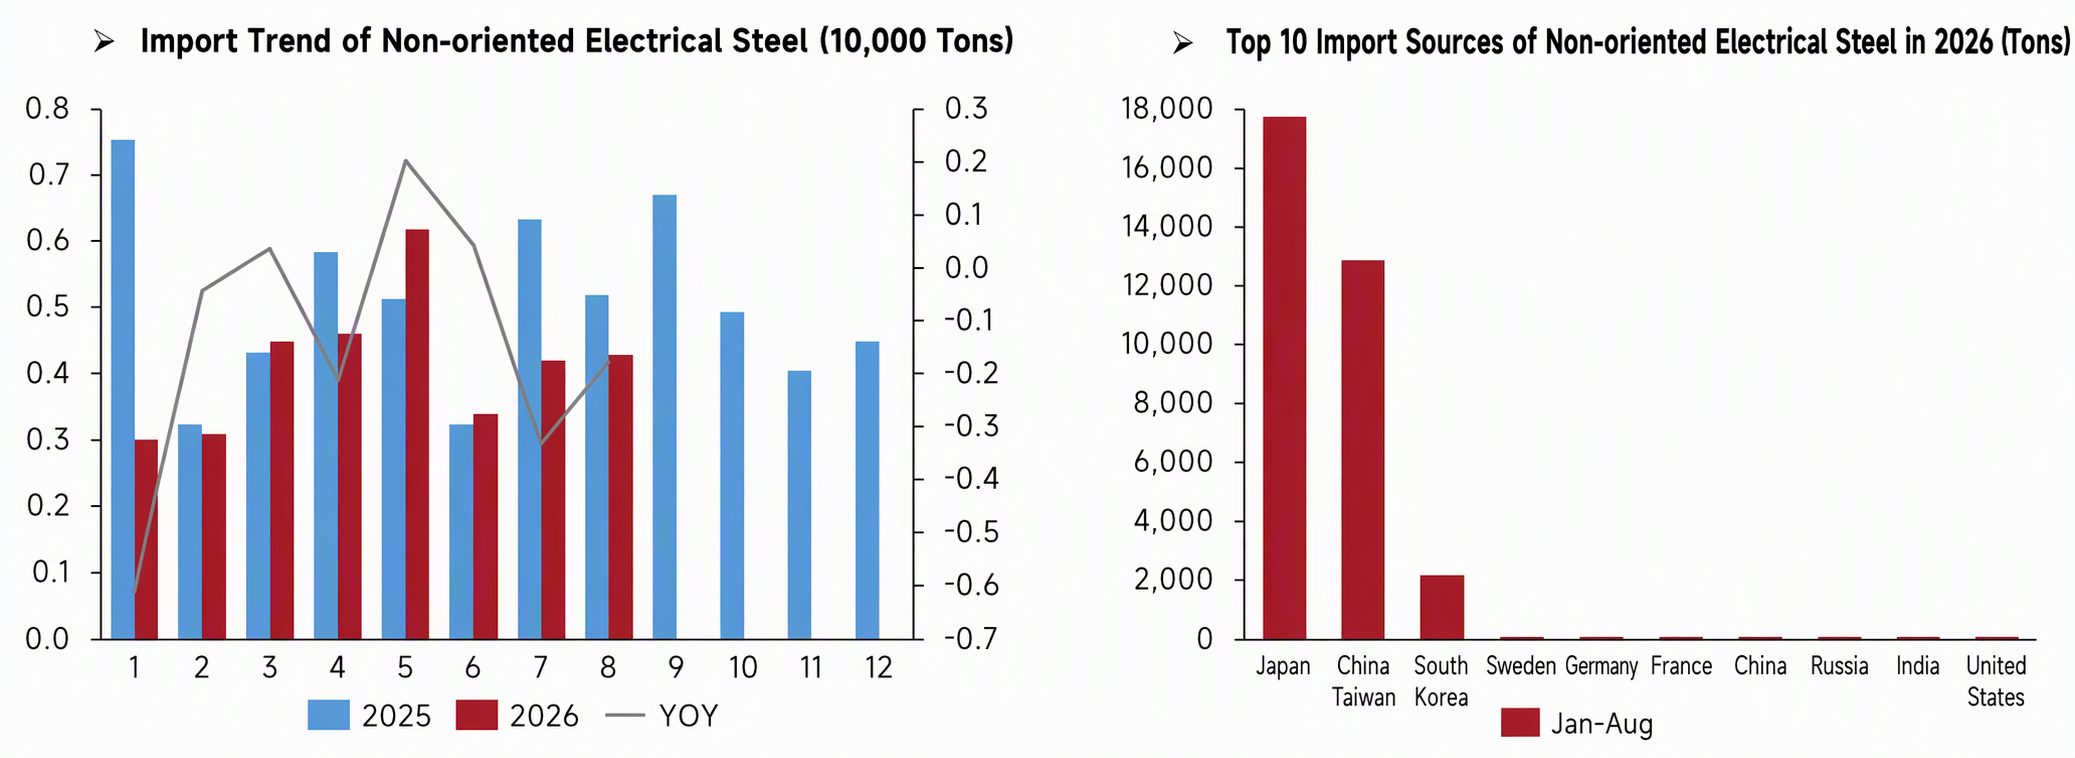
Observando la tendencia mensual de las importaciones de acero al silicio no orientado, las importaciones en agosto de 2025 fueron de aproximadamente 5.200 toneladas, cayendo a 4.300 toneladas en agosto de 2026, con un crecimiento interanual que se volvió negativo y las importaciones del mes disminuyendo significativamente en términos interanuales. Las fuentes de importación en enero-agosto de 2026 estuvieron altamente concentradas, con Japón muy por delante en volumen de importación, Taiwán, China en segundo lugar y Corea del Sur en tercero. Los volúmenes de importación de otras fuentes, incluidas Suecia, Alemania, Francia, Rusia, India y Estados Unidos, se mantuvieron en niveles bajos, con una oferta de importación altamente dependiente de Japón y Taiwán, China. La contracción de las importaciones de agosto refleja directamente el avance continuo de la sustitución nacional del acero al silicio de grano no orientado. A medida que la capacidad nacional sigue liberándose y la tecnología de productos de alta gama continúa logrando avances, la autosuficiencia nacional mejora y la dependencia de productos extranjeros se debilita gradualmente.
 Fuente: Administración General de Aduanas
Exportaciones de acero al silicio de grano no orientado: la demanda exterior fluctúa; las exportaciones caen ligeramente intermensual
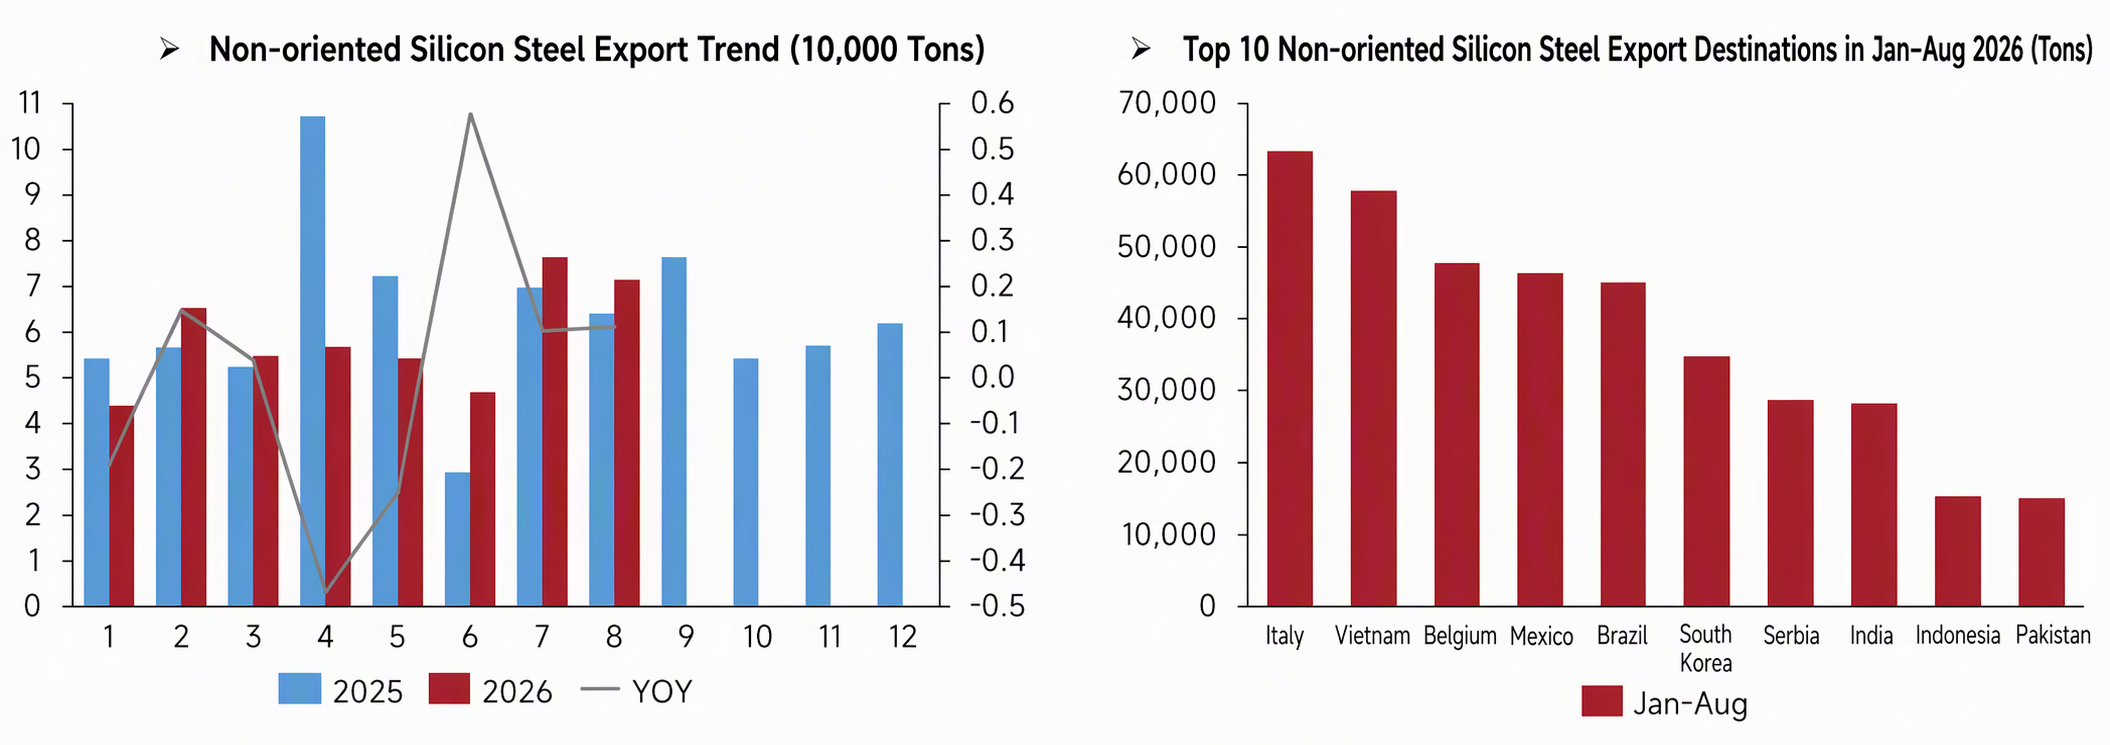
En cuanto a la tendencia mensual de las exportaciones de acero al silicio de grano no orientado, en agosto de 2026 fueron de aproximadamente 71.300 toneladas, por debajo de las 76.700 toneladas de julio de 2026, pero manteniendo un crecimiento interanual positivo. Los destinos de exportación entre enero y agosto de 2026 estuvieron relativamente dispersos: Italia ocupó el primer lugar en volumen exportado, seguida de cerca por Vietnam, y después Bélgica, México, Brasil y Corea del Sur, dirigidos principalmente a los polos manufactureros de Europa, el Sudeste Asiático y América Latina. Las exportaciones bajaron ligeramente intermensual en agosto, pero se mantuvieron en un nivel absoluto elevado, continuando el patrón de desviar el excedente de capacidad nacional hacia el exterior. La relocalización de la fabricación de motores en el extranjero impulsa una demanda rígida que sostiene las exportaciones chinas de acero al silicio de grano no orientado. Sin embargo, afectadas por las fluctuaciones de la demanda exterior, las exportaciones mensuales han registrado cierta consolidación, lo que convierte a las exportaciones en un canal importante para equilibrar la presión de una oferta nacional holgada.
 Fuente: Administración General de Aduanas
Importaciones de acero al silicio de grano orientado: fuentes concentradas en Japón y Taiwán, China, con pocos países y regiones como principales proveedores
En cuanto a la tendencia mensual de las importaciones de acero al silicio de grano orientado, en agosto de 2026 fueron de aproximadamente 5.100 toneladas, por debajo de las 6.900 toneladas de agosto de 2025, con un crecimiento interanual negativo y una escala mensual también en contracción intermensual. De enero a agosto de 2026, las fuentes de importación de acero al silicio de grano orientado se concentraron en Rusia, Tailandia y Taiwán, China, con un volumen importado significativamente mayor de estos tres, mientras que las importaciones de Filipinas, Malasia, Japón y otras regiones se mantuvieron en niveles bajos. El retroceso de las importaciones de agosto refleja el avance continuo de la localización del acero al silicio de grano orientado en China, con una capacidad de suministro de productos locales de alta permeabilidad que mejora de forma constante y una dependencia de las importaciones externas en descenso. Sin embargo, persiste una demanda rígida de importaciones para algunas calidades de gama alta de pérdidas ultrabajas, y las importaciones no se han eliminado por completo.
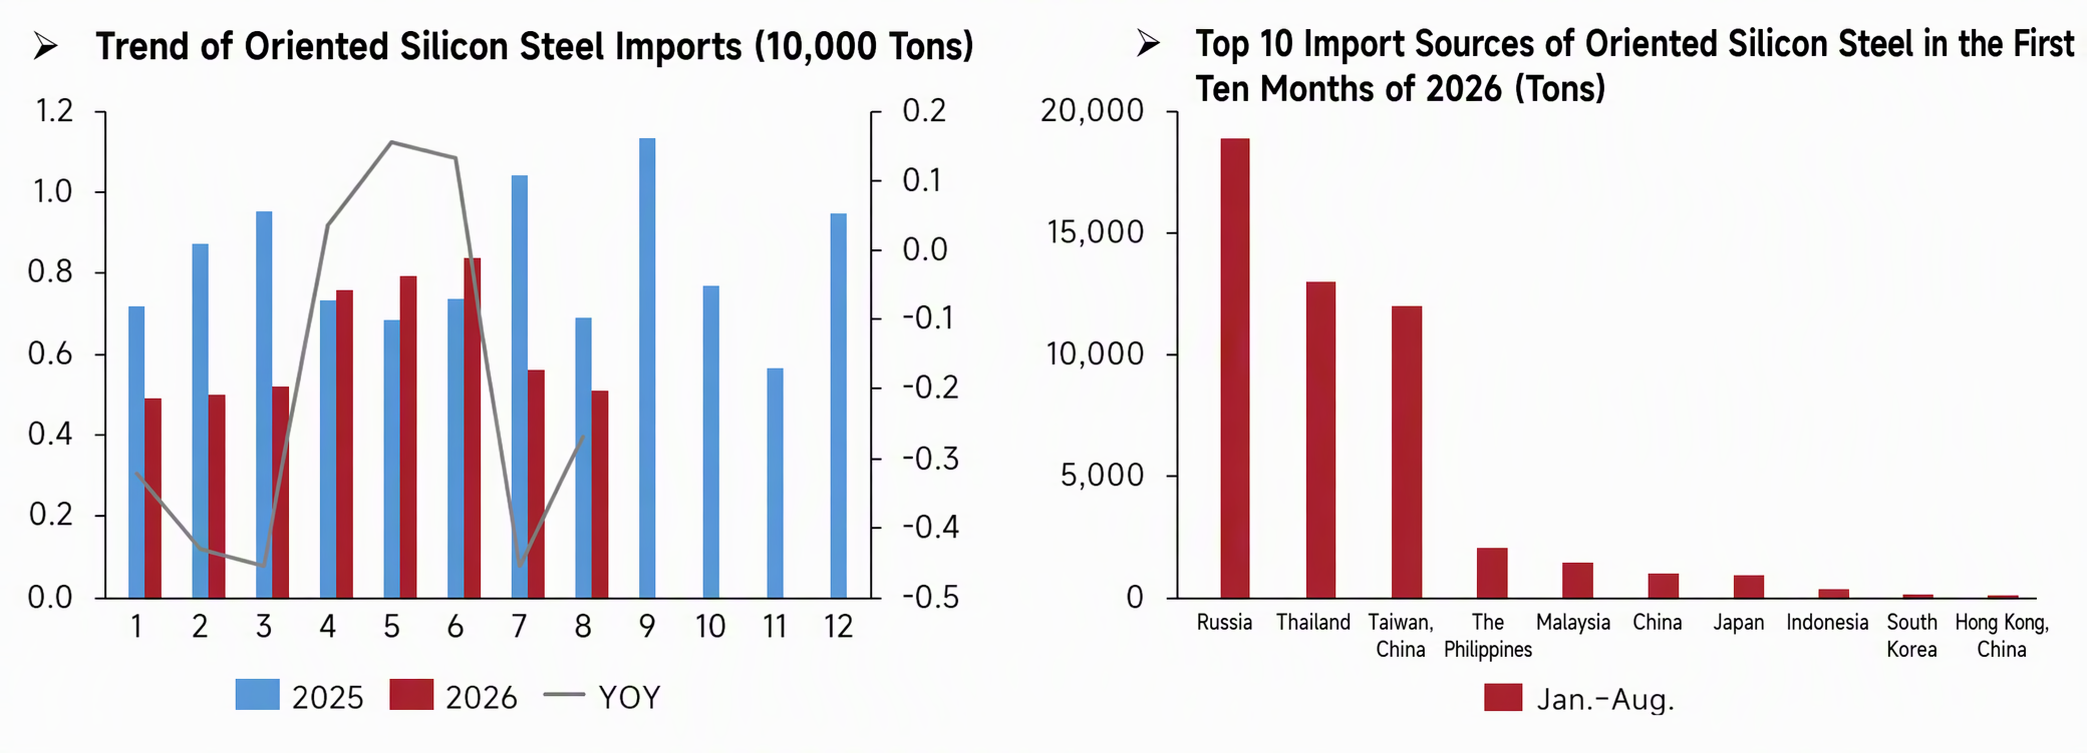 Fuente: Administración General de Aduanas
Exportaciones de acero eléctrico de grano orientado: El acero eléctrico no orientado tiene una amplia cobertura de demanda en el extranjero, con una notable diversificación regional
Al observar la tendencia mensual de las exportaciones de acero eléctrico de grano orientado, las exportaciones en agosto de 2026 fueron de aproximadamente 44.300 toneladas, inferiores a las 46.500 toneladas de agosto de 2025, con una ligera caída interanual, mientras que la escala mensual de exportación retrocedió significativamente respecto al mes anterior. De enero a agosto de 2026, los destinos de exportación del acero eléctrico de grano orientado fueron relativamente diversificados, con India muy por delante en volumen de exportación, Turquía en segundo lugar, seguida de Italia, México, Brasil y Corea del Sur, con una demanda procedente principalmente de los mercados de infraestructura eléctrica en el extranjero. Aunque las exportaciones de agosto se debilitaron tanto intermensual como interanualmente, con la liberación de la capacidad nacional de acero eléctrico de grano orientado, la ventaja en relación coste-rendimiento de los productos nacionales se ha vuelto prominente, y siguen participando en la competencia del mercado mundial de materiales para transformadores, con la inversión en redes eléctricas en el extranjero proporcionando apoyo a las exportaciones.
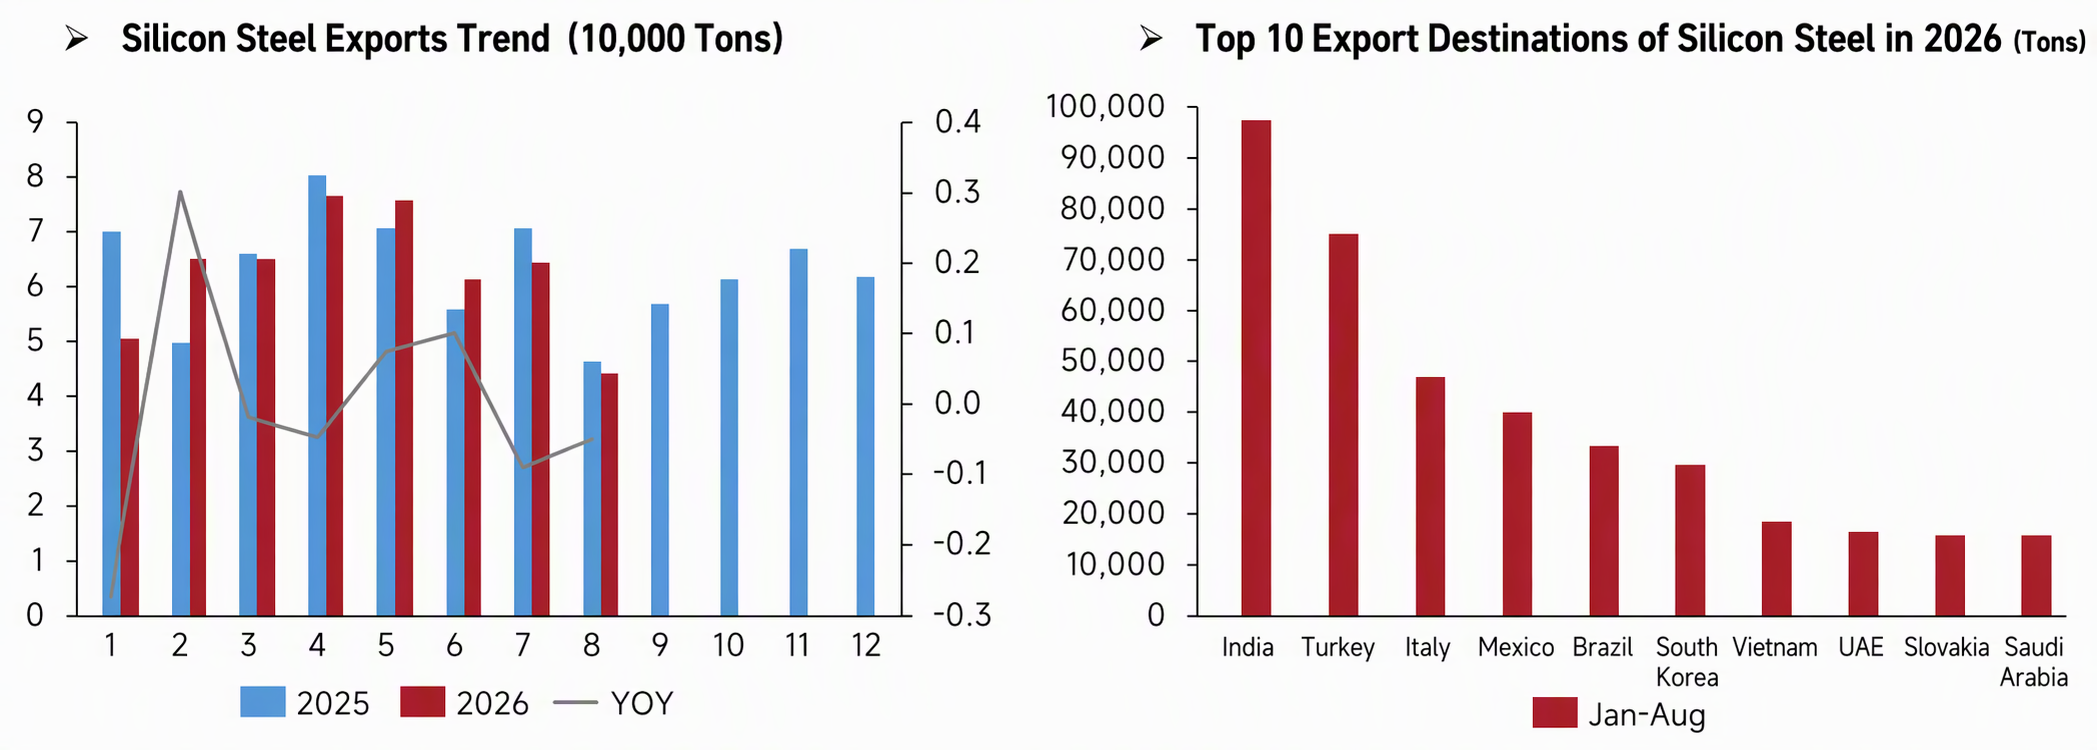 Fuente: Administración General de Aduanas
Resumen
En agosto de 2026, las importaciones y exportaciones de acero eléctrico mostraron un patrón de contracción de las importaciones y consolidación de las exportaciones, y el proceso de sustitución nacional siguió mostrando avances. En el lado de las importaciones, tanto las importaciones de acero eléctrico no orientado como de grano orientado registraron caídas interanuales en agosto; las importaciones de acero eléctrico no orientado dependieron en gran medida de Japón y Taiwán, China; el acero eléctrico de grano orientado procedió principalmente de Rusia, Tailandia y Taiwán, China, con una mejora de la autosuficiencia de los productos locales, pero algunas calidades de gama alta aún mantienen una demanda rígida de importación. En el lado de las exportaciones, las exportaciones de acero eléctrico no orientado retrocedieron intermensualmente en agosto, aunque se mantuvieron positivas interanualmente, con destinos de exportación que cubren Europa, el Sudeste Asiático y América Latina, desempeñando un papel en la desviación del excedente de capacidad nacional; las exportaciones de acero eléctrico de grano orientado se debilitaron tanto interanual como intermensualmente en agosto, con mercados de exportación diversificados, India y Turquía como principales destinos, y la infraestructura eléctrica en el extranjero proporcionando apoyo a la demanda. En general, la autosuficiencia de China en acero eléctrico ha mejorado de manera constante, y la dependencia de las importaciones continúa disminuyendo. Las exportaciones han mostrado mayores fluctuaciones mensuales debido a las perturbaciones de la demanda externa, lo que convierte a las exportaciones en un canal importante para aliviar la presión de la oferta interna.
Declaración de fuente de datos:
Salvo la información disponible públicamente, todos los demás datos de este informe proceden de fuentes públicas (incluidos, entre otros, noticias del sector, seminarios, exposiciones, informes financieros corporativos, informes de intermediarios, datos de la Oficina Nacional de Estadística (NBS), datos de importación y exportación de aduanas y diversos datos publicados por las principales asociaciones e instituciones), comunicación de mercado y los modelos de la base de datos interna de SMM. Estos han sido analizados exhaustivamente e inferidos razonablemente por el equipo de investigación y son solo de referencia, no constituyen asesoramiento para la toma de decisiones.
Shanghai Metals Market se reserva el derecho final de interpretar los términos de esta declaración y el derecho de ajustar y modificar el contenido de la declaración según las circunstancias reales.