21 de septiembre de 2026
A 18 de septiembre de 2026, por Florian Grummes
El continuó retrocediendo desde su máximo de verano de 4.697 dólares durante las últimas dos semanas y, poco después de la decisión sobre los tipos de interés de EE. UU. del miércoles por la noche, cayó brevemente a un nuevo mínimo de 4.235 dólares. Sin embargo, a esto le siguió de inmediato un fuerte rebote, que devolvió los precios a 4.400 dólares poco antes del fin de semana.
Como resultado, la media móvil de 50 días ha repelido con éxito los ataques de los bajistas cuatro veces esta semana, y nuestro escenario principal de una tendencia lateral entre las medias móviles de 50 y 200 días sigue intacto.
La subida de tipos no sorprende
La caída del precio del oro se debió no solo a las condiciones de sobrecompra, sino principalmente a la inminente subida de tipos. El miércoles por la noche, la Reserva Federal de EE. UU. decidió subir los tipos de interés en 25 puntos básicos, su primera subida de tipos bajo el nuevo presidente de la Fed, Kevin Warsh. Esta decisión ya había sido descontada gradualmente por los mercados y, por tanto, apenas sorprendió.
La atención se centró menos en el "qué" y más en el "cómo":
¿Cómo se posicionaría Warsh ante la presión política de la Casa Blanca y qué señales enviaría sobre la independencia de la política monetaria?
Al fin y al cabo, cada nueva subida de tipos no solo endurece las condiciones de financiación, sino que también agrava las tensiones con el presidente Trump, que ve con ojos críticos la postura restrictiva del banco central en vísperas de las elecciones de mitad de mandato en EE. UU.
Un cambio en la respuesta de la política monetaria
También resulta interesante comparar las decisiones de política monetaria de 2024 y 2026, que revelan una notable asimetría en la función de reacción de la Reserva Federal.
Mientras que la Reserva Federal bajo Powell, en el año electoral de 2024, relajó la política en 50 puntos básicos —una medida expansiva— dos meses antes de las elecciones presidenciales, cuando la inflación subyacente se situaba en el 3,3%, la Reserva Federal bajo el nuevo liderazgo de Warsh decidió en 2026 —con una inflación subyacente significativamente menor del 2,4%— endurecer la política en 25 puntos básicos, precisamente justo antes de las elecciones de mitad de mandato.
Esta divergencia plantea la cuestión de hasta qué punto han cambiado la presión política o la evaluación interna de riesgos de la , especialmente porque la dinámica actual de la inflación está impulsada en gran medida por choques exógenos en el sector energético (el conflicto de Irán), sobre los que los instrumentos tradicionales de tipos de interés apenas tienen influencia.
Credibilidad frente a realidad económica
El gobernador de la Fed Kevin Warsh subrayó inicialmente la independencia institucional del banco central frente a la Casa Blanca con la subida de tipos aprobada por unanimidad y su retórica intransigente en la lucha contra la inflación. Con ello, garantizó la estabilidad a corto plazo en los mercados de bonos. Tras una venta inicial, los mercados bursátiles también respondieron positivamente a esta demostración de credibilidad de la política monetaria.
No obstante, la lógica económica detrás de la subida de tipos sigue siendo cuestionable: si una parte significativa de la presión actual sobre los precios proviene del aumento de los costes de la energía, el diésel y los fertilizantes —que a su vez incrementan los costes de producción en la agricultura y la logística—, una subida de tipos probablemente resulte contraproducente. Encarece la financiación en los sectores afectados sin ampliar la oferta de energía o alimentos. Por tanto, hay muchos indicios de que la Fed busca principalmente anclar las expectativas de inflación, incluso si sus instrumentos de política solo tienen una eficacia muy limitada frente a la actual del lado de la oferta.
Volatilidad ante las elecciones de mitad de mandato
Al mismo tiempo, la perspectiva de nuevas subidas de tipos en octubre o diciembre y la proximidad de las elecciones de mitad de mandato en EE. UU. también podrían generar una mayor incertidumbre en los mercados financieros en las próximas semanas. No se espera que esta fase se calme gradualmente hasta mediados de octubre. Hasta entonces, los inversores deberían contar con una mayor volatilidad y bruscos retrocesos de precios, que podrían extenderse al sector de los metales preciosos en cualquier momento.
Dado que el sentimiento entre los inversores institucionales, los fondos de cobertura y los inversores minoristas ya está notablemente apagado, nos mantenemos cautelosamente optimistas para el cuarto trimestre. A largo plazo, sin embargo, la discrepancia entre el endurecimiento monetario y la evolución de la economía real representa un posible punto débil que pone en duda la sostenibilidad del rumbo actual de la Fed.
Oro en dólares estadounidenses: potencial de recuperación hasta la media móvil de 200 días
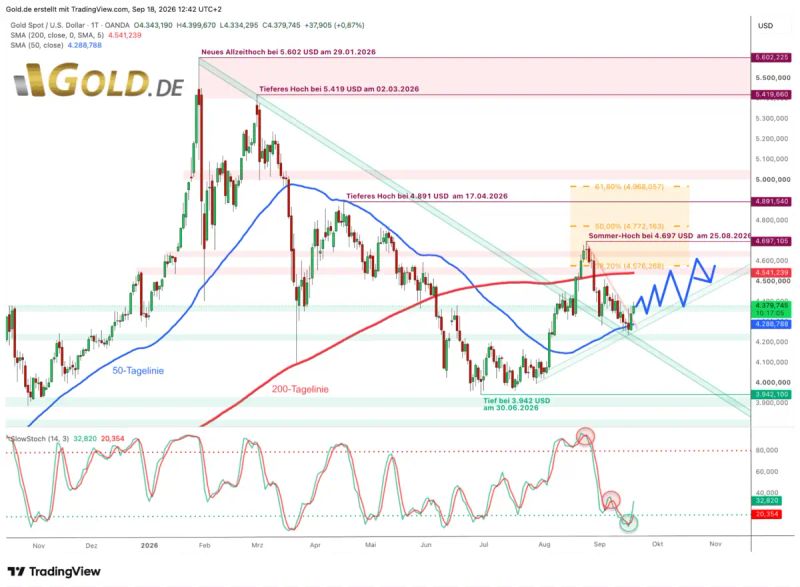
Oro en dólares estadounidenses, gráfico diario a 18 de septiembre de 2026. © GOLD.DE
Partiendo de su máximo de agosto de 4.697 dólares, el corrigió su espectacular rally de verano durante las últimas tres semanas, cayendo alrededor de un 10%. La reunión del banco central en Jackson Hole a finales de agosto ya había desencadenado dos fuertes oleadas de ventas, empujando el precio hasta los 4.282 dólares. Sin embargo, después los bajistas solo avanzaron lentamente y su impulso se debilitó. Aunque el precio del oro marcó un nuevo mínimo de corrección de 4.235 dólares inmediatamente después de la decisión sobre los tipos de la Fed, los no lograron cerrar el día de forma significativa por debajo de la media móvil de 50 días, que sube lentamente y se sitúa en 4.288 dólares, esta semana.
Como era de esperar, los alcistas han estado aprovechando las condiciones claramente sobrevendidas del gráfico diario desde el miércoles por la noche para iniciar una recuperación. El viernes por la mañana, el precio también rompió por encima de la tendencia bajista a corto plazo, lo que hizo que el panorama técnico volviera a aclararse rápidamente. Por tanto, una continuación del repunte hacia la media móvil de 200 días (actualmente en 4.541 dólares) parece realista en las próximas semanas.
Solo si reapareciera la debilidad y la media móvil de 50 días no resistiera otra prueba esta vez, el panorama técnico se oscurecería significativamente.
Un deslizamiento sostenido por debajo de 4.250 dólares podría desencadenar entonces un retroceso hacia los 4.000 dólares.
Sin embargo, nuestro escenario proyectado de movimiento lateral entre las medias móviles de 50 y 200 días sigue siendo más probable. Esta fase de consolidación podría servir de base para una nueva subida en el cuarto trimestre. Si posteriormente se produce una ruptura sostenida por encima de la media móvil de 200 días, también serían concebibles precios en torno a los 5.000 dólares o superiores en el primer trimestre de 2027.
Conclusión: el oro – el retroceso ha terminado por ahora
El se encuentra actualmente inmerso en un clásico tira y afloja: la Fed está endureciendo la política monetaria para estabilizar las expectativas de inflación, aunque una parte significativa de la presión sobre los precios está causada por choques externos energéticos y geopolíticos. A corto plazo, los tipos más altos lastran el precio del oro, pero las condiciones de sobreventa del mercado, el fuerte soporte en la media móvil de 50 días y el pronunciado posicionamiento corto apuntan a un rebote técnico.
Mientras el precio no caiga de forma sostenida por debajo de 4.250 dólares, una recuperación hacia los 4.550 dólares sigue siendo el escenario más probable.
En general, es probable que el oro se consolide por el momento entre las medias móviles de 50 y 200 días. Sin embargo, esta pausa podría resultar ser el preludio de un nuevo movimiento alcista a finales de este año, con la posibilidad de apuntar de nuevo a la marca de los 5.000 dólares por primera vez en el primer trimestre de 2027.
A fecha de: 18 de septiembre de 2026
Escrito por:
Analista técnico, experto en metales preciosos
Fuente: