Importaciones bajan, exportaciones suben: las importaciones netas de cátodos de cobre de China cayeron en agosto de 2026 [Análisis de SMM]

Publicado: Sep 22, 2026 13:46 (GMT+8)
Análisis de SMM: Según datos de la Administración General de Aduanas, China importó 210.200 toneladas de cátodos de cobre en agosto de 2026, un 14,24 % menos intermensual y un 20,48 % menos interanual...

SMM Noticias 22 de septiembre:

Según datos de la Administración General de Aduanas, China importó 210.200 toneladas de cátodos de cobre en agosto de 2026, un 14,24% menos intermensual y un 20,48% menos interanual. Las importaciones acumuladas de enero a agosto totalizaron 1,8837 millones de toneladas, un 15,22% menos interanual.
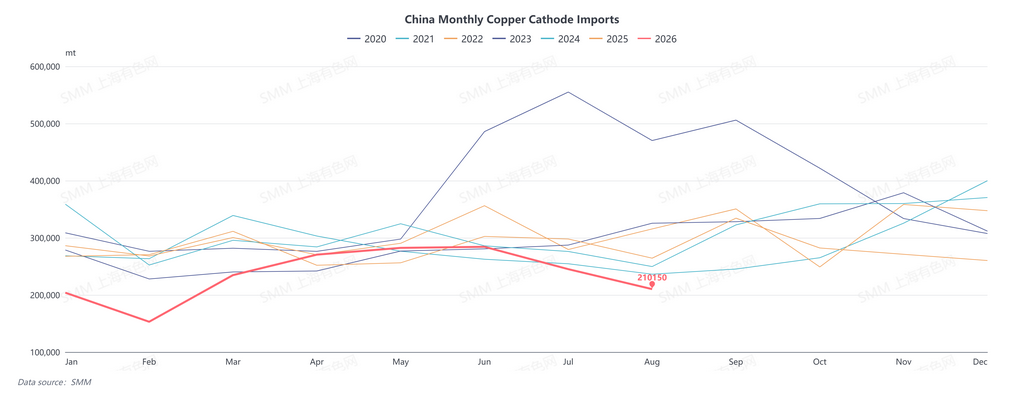
Las importaciones chinas de cátodos de cobre se mantuvieron en un nivel bajo en agosto, siendo la razón principal el efecto de absorción de Estados Unidos.

Por país de origen, en agosto China importó 69.300 toneladas de cátodos de cobre desde la República Democrática del Congo, su principal proveedor, un 27,66% menos intermensual y un 41,45% menos interanual. Las importaciones desde Chile totalizaron 10.800 toneladas, un 28,92% menos intermensual y un 30,86% menos interanual. Dado que las expectativas del mercado sobre los aranceles estadounidenses se habían ido acumulando, el diferencial de precios COMEX-LME se amplió y los recursos mundiales de cobre volvieron a concentrarse en América del Norte. En agosto, las importaciones de cátodos de cobre desde regiones asiáticas mostraron un crecimiento, con importaciones desde China por un total de 47.000 toneladas, un 309,14% más intermensual y un 2.603,96% más interanual. Esto se debió principalmente a que surgieron oportunidades de arbitraje de importación de forma intermitente a mediados de julio, lo que impulsó la importación de algunos cargamentos desde los almacenes de la LME hacia China.
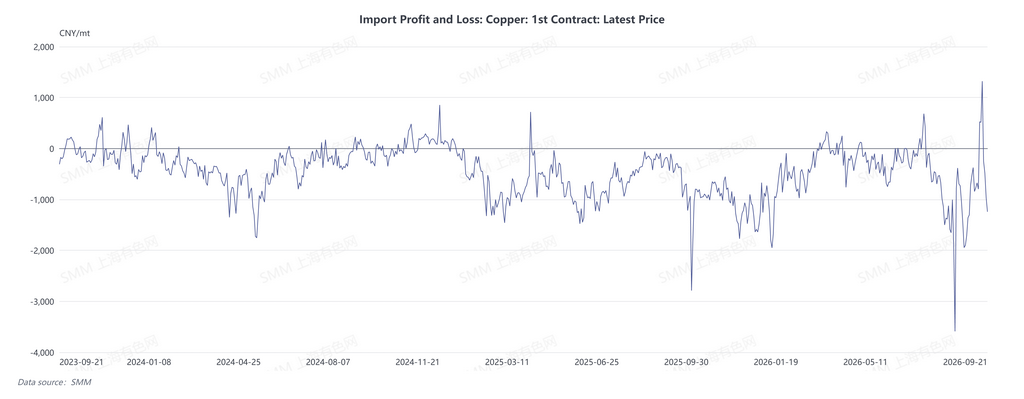
Además, el clima de tifones en agosto provocó una congestión portuaria persistente en múltiples regiones de China, lo que causó retrasos en algunas llegadas de importaciones.

En cuanto a las exportaciones, aparte de las reexportaciones a Estados Unidos, desde finales de julio hasta agosto el arbitraje de importación se mantuvo persistentemente invertido, la LME mantuvo una estructura de backwardation elevada y la ventana de exportación se abrió de forma intermitente en múltiples ocasiones, impulsando el crecimiento de las exportaciones chinas de cátodos de cobre en agosto.

En agosto de 2026, China exportó 50.400 toneladas de cátodos de cobre, un 44,67% más intermensual y un 37,02% más interanual. Las exportaciones acumuladas de enero a agosto totalizaron 409.000 toneladas, un 10,57% menos interanual.
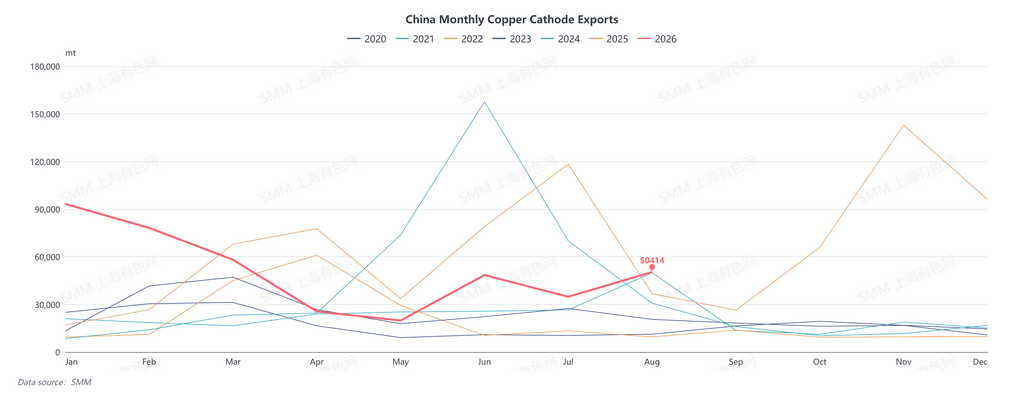
De cara al futuro, el diferencial de precios LC se redujo en septiembre, debilitando el impulso de reexportación. Con los inventarios sociales de cátodos de cobre de China en niveles bajos y la demanda rígida de los sectores intermedios durante la temporada alta de consumo, junto con la llegada de algunos cargamentos retrasados por la congestión portuaria anterior, se espera que las importaciones repunten en septiembre. Sin embargo, dado el arbitraje de importación en general desfavorable de agosto a septiembre, se espera que el margen de crecimiento de las importaciones sea limitado. En cuanto a las exportaciones, la ventana de exportación se abrió de nuevo de forma intermitente a finales de septiembre. No obstante, con las primas al contado de los cátodos de cobre en el mercado interno disparándose y los bajos inventarios de cátodos de cobre dejando a las fundiciones con una oferta ajustada, se espera que las exportaciones chinas de cátodos de cobre disminuyan intermensualmente en septiembre.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
hace 9 minutos
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
Leer más
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
De cara a mañana, se espera que la oferta disponible en la región de Shanghái siga siendo escasa y, dado que algunas empresas transformadoras aún mantienen demanda de aprovisionamiento previo a las festividades, las primas al contado continúan recibiendo un fuerte respaldo. Aunque está llegando gradualmente una pequeña cantidad de cobre importado asegurado con ratios favorables SHFE/LME tras la apertura anterior de la ventana de importación, el volumen total es limitado y se prevé que su efecto complementario sobre la oferta del mercado sea relativamente modesto a corto plazo, por lo que difícilmente aliviará de forma significativa la actual escasez de suministro. Por tanto, se espera que las primas al contado tengan mañana un mayor margen de subida. No obstante, los precios del cobre ya se encuentran en niveles elevados, el backwardation entre el mes próximo y los meses posteriores se ha ampliado simultáneamente y las primas al contado han subido con rapidez, lo que ha provocado un notable aumento de los costes de aprovisionamiento para las empresas transformadoras y los usuarios finales, lo que podría reducir gradualmente su aceptación de primas elevadas. Si las primas siguen subiendo con rapidez, algunos compradores intermedios podrían adoptar una actitud de espera, las compras justo a tiempo podrían disminuir y la actividad de negociación en el mercado podría retroceder. Se recomienda a los participantes del mercado vigilar el riesgo de una retroalimentación negativa por el lado de la demanda ante los efectos combinados de precios altos del cobre, un backwardation elevado y primas altas.
hace 9 minutos
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
hace 9 minutos
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
Leer más
La escasa oferta disponible impulsa las primas al alza; se requiere cautela ante la debilitada aceptación de la demanda ante los altos precios y el fuerte backwardation [SMM Cobre al contado de Shanghái]
[SMM Cobre spot de Shanghái] De cara a mañana, se espera que la oferta disponible en la región de Shanghái siga siendo escasa. Sumado a la persistente demanda de aprovisionamiento previa al festivo por parte de algunas empresas transformadoras downstream, esto continúa brindando un fuerte soporte a las primas spot. Aunque está llegando gradualmente parte del cobre importado asegurado con ratios de precios SHFE/LME favorables tras la apertura de la ventana de importación, el volumen total es limitado. Se espera que el efecto complementario sobre la oferta del mercado sea relativamente modesto a corto plazo, por lo que difícilmente aliviará de forma significativa la actual escasez de oferta. En consecuencia, se prevé que las primas spot tengan margen para seguir subiendo mañana. Sin embargo, los precios del cobre ya se encuentran en niveles elevados y el diferencial de backwardation entre contratos de futuros se ha ampliado simultáneamente. Junto con el rápido ascenso de las primas spot, los costes de aprovisionamiento para las empresas downstream y los usuarios finales han aumentado notablemente, y su aceptación de primas elevadas podría disminuir gradualmente. Si las primas continúan subiendo con rapidez, algunos compradores downstream podrían adoptar una postura de espera, reduciendo las compras justo a tiempo, y la actividad de negociación en el mercado podría retroceder. Se recomienda a los participantes del mercado vigilar el riesgo de una retroalimentación negativa en el lado de la demanda ante los efectos combinados de los altos precios del cobre, el profundo backwardation y las primas elevadas.
hace 9 minutos
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
hace 29 minutos
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
Leer más
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
Capstone Copper Corp. (TSX: CS; ASX: CSC) acordó el 21 de septiembre de 2026 vender su mina subterránea de cobre-plata-zinc-plomo Cozamin en Zacatecas, México, a Luca Mining Corp. (TSXV: LUCA) por una contraprestación total de hasta 385 millones de dólares estadounidenses. El paquete comprende 275 millones de dólares en efectivo por adelantado, 15 millones de dólares en acciones de Luca, 35 millones de dólares diferidos al primer aniversario y hasta 60 millones de dólares en efectivo contingente vinculado a los precios promedio anuales del cobre. Se prevé que Cozamin produzca en promedio 20.000 toneladas de cobre y 1,3 millones de onzas de plata al año entre 2023 y 2030, con costos C1 de aproximadamente 1,51 dólares estadounidenses por libra pagadera. El cierre está previsto para el cuarto trimestre de 2026, no requiere votación de accionistas y fortalece el balance de Capstone para proyectos de crecimiento en Chile y Estados Unidos.
hace 29 minutos