17 de septiembre de 2026
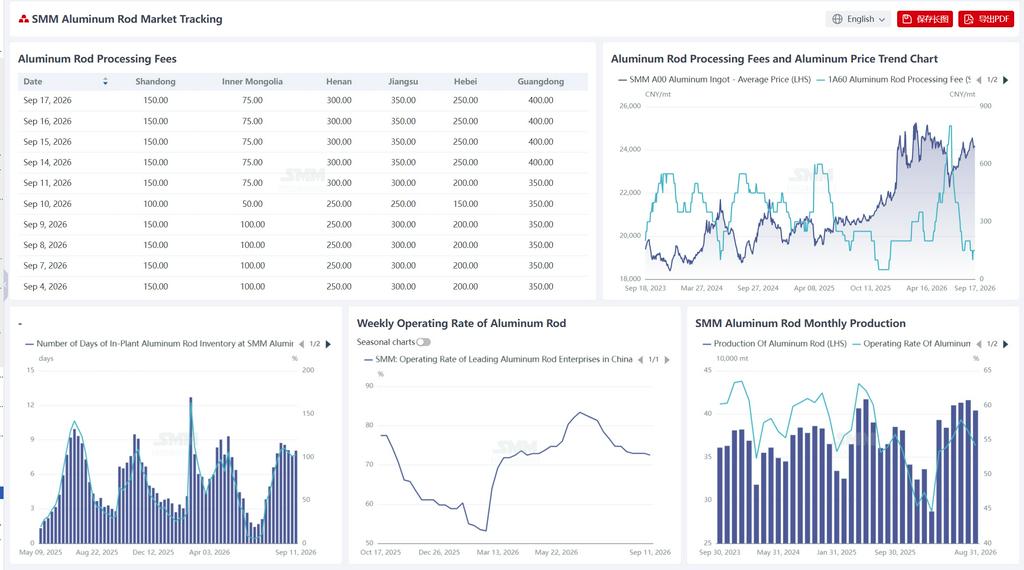
Según las estadísticas de SMM, al 11 de septiembre, los días de inventario en planta de las fábricas de varillas de aluminio en China registraron 8,06 días, un aumento de 0,43 días intermensual; la relación de inventario subió del 100,95 % al 102,86 %, un incremento de 1,91 puntos porcentuales. Observando la tendencia de las últimas cinco semanas, los inventarios continuaron consolidándose en niveles altos, con la relación de inventario manteniéndose por encima del 100 % en el rango superior del año, alternándose la reducción y la reposición de existencias sin una tendencia unidireccional clara. En el mismo período, la tasa de operación combinada de los líderes de la industria en el sector de varillas de aluminio registró un 72,50 %, una caída de 0,46 puntos porcentuales intermensual, retrocediendo ligeramente después de estabilizarse en el 72,96 % durante tres semanas consecutivas, y manteniéndose en general en niveles bajos. La combinación de inventarios consolidándose en niveles altos y un ligero retroceso en las tasas de operación refleja que el actual exceso de oferta en varillas de aluminio aún no ha cambiado, el impulso anterior de reposición de existencias aguas abajo se ha desvanecido en cierta medida, el sentimiento de compra del mercado se ha debilitado marginalmente y el entusiasmo por los programas de producción en las plantas sigue siendo moderado. Dado que el exceso de oferta aún no muestra una relajación significativa, se espera que los inventarios continúen consolidándose en niveles altos; las tasas de operación, limitadas por el desequilibrio entre oferta y demanda, probablemente se mantengan en niveles bajos en el corto plazo. Debe prestarse atención al impulso a los programas de producción derivado de la reactivación de proyectos de redes eléctricas y pedidos de exportación a finales de septiembre.
Durante la semana, los precios del aluminio retrocedieron en general después de un rápido aumento y luego se estabilizaron en niveles bajos, cayendo de 24.460 yuanes/tm el martes pasado (8 de septiembre) a 24.140 yuanes/tm este martes (15 de septiembre), una disminución acumulada de aproximadamente 320 yuanes/tm. En la segunda mitad de la semana, los precios se movieron lateralmente en un rango estrecho de 24.140–24.180 yuanes/tm, con el centro claramente más bajo intermensual. El retroceso desde los máximos en los precios del aluminio brindó cierto soporte a las tarifas de procesamiento. Al 15 de septiembre, las tarifas de procesamiento de varillas de aluminio por región mostraron un desempeño divergente en comparación con el martes pasado (8 de septiembre): Shandong reportó 150 yuanes/tm (sin cambios), Mongolia Interior reportó 75 yuanes/tm (bajó 25 yuanes/tm), Henan reportó 300 yuanes/tm (subió 50 yuanes/tm), Jiangsu reportó 350 yuanes/tm (subió 50 yuanes/tm), Hebei reportó 250 yuanes/tm (subió 50 yuanes/tm) y Guangdong reportó 400 yuanes/tm (subió 50 yuanes/tm). Las tarifas de procesamiento en la mayoría de las regiones se recuperaron y repuntaron, impulsadas por el retroceso de los precios del aluminio, la relajación de la presión de costos y el reabastecimiento de los usuarios intermedios antes de las festividades; Henan, Jiangsu, Hebei y Guangdong subieron 50 yuanes/tm al unísono. Shandong se mantuvo estable en niveles bajos, mientras que Mongolia Interior permaneció en niveles extremadamente bajos a nivel nacional debido a la amplia oferta regional y la intensa competencia entre marcas. Dado que el actual exceso de oferta de varillas de aluminio aún no ha cambiado y los inventarios se consolidan en niveles altos, el margen de subida de las tarifas de procesamiento es limitado. Sin embargo, si los precios del aluminio continúan consolidándose a la baja, se espera que el centro de las tarifas de procesamiento siga subiendo gradualmente, persistiendo la divergencia regional.
La tasa de operación de la industria china de alambres y cables de aluminio subió al 64,6% esta semana, un aumento de 0,6 puntos porcentuales intermensual. Durante la semana, la producción dentro de la industria mostró una tendencia divergente: las empresas líderes de alambres y cables registraron un sólido desempeño de pedidos, con cargas de líneas de producción repuntando nuevamente e impulsando la tasa de operación al alza; las pequeñas y medianas empresas aún enfrentaron pedidos insuficientes, con un ritmo más lento de reanudación de la producción, y la desaceleración general de la industria aún no se ha revertido por completo. En cuanto a los pedidos, los proyectos de redes eléctricas bajo State Grid y China Southern Power Grid avanzaron de manera constante, y las expectativas de realización de pedidos del cuarto trimestre se mantienen; sin embargo, el ritmo real de recogida de mercancías aún no se ha acelerado, y las compras de los usuarios intermedios siguen siendo cautelosas, lo que limita la liberación de pedidos a corto plazo. En el lado de las exportaciones, la demanda extranjera de alambre de aluminio trenzado mantiene una ventana dinámica, pero el crecimiento de nuevos pedidos es limitado y es poco probable que se convierta en un soporte importante. En general, la industria sigue lastrada por pedidos débiles a corto plazo, lo que limita el margen de subida de la tasa de operación; pero a medida que los proyectos de redes eléctricas entran en el pico de entregas del cuarto trimestre, se espera que la demanda se recupere gradualmente y que la tasa de operación siga aumentando.