Puntos clave: Las baterías sólido-líquido son la vanguardia en la industrialización de las baterías de estado sólido. Han entrado en producción en masa a gran escala, con múltiples líneas puestas en funcionamiento entre 2024 y 2026. Para 2035, la capacidad se acercará a los 2.000 GWh, aproximadamente 1,8 veces la de las baterías de estado sólido, con tasas de utilización del 50%–77% y una fuerte oferta y demanda. WeLion, Qingtao, Ganfeng, Tailan y Farasis lideran el sector. El almacenamiento de energía, la economía de baja altitud, la robótica y los vehículos comerciales son los primeros en escalar. Los riesgos incluyen confusión terminológica, costes, guerras de precios y sobrecapacidad.
Notas:
El análisis de la capacidad de baterías de estado sólido se divide en la Parte 1 y la Parte 2. La Parte 1 cubre las baterías sólido-líquido, y la Parte 2 cubre las baterías de estado sólido. Como ruta de transición hacia las baterías de estado sólido, las baterías sólido-líquido también existirán durante mucho tiempo; por ahora, se analizan dentro del sistema de baterías de estado sólido. Las baterías sólido-líquido incluyen baterías de gel, baterías híbridas sólido-líquido, baterías cuasi de estado sólido y baterías semisólidas. Para baterías con una proporción másica de electrolito líquido del 5%–20%, se añade una estructura de electrolito sólido para contener una pequeña cantidad de electrolito líquido.
Análisis de la capacidad de baterías de estado sólido (Parte 1): Las baterías sólido-líquido como vanguardia: una ruta de transición con oferta y demanda en auge
Análisis de la capacidad de baterías de estado sólido (Parte 2): Producción piloto de baterías de estado sólido desplegada intensivamente: desajuste entre planificación de capacidad y demanda
Este artículo es la Parte 1: el estado de la capacidad de las baterías sólido-líquido o baterías híbridas sólido-líquido.
Datos: Estos datos de capacidad se basan en la planificación de capacidad de las empresas y en el análisis del modelo de demanda de SMM. Los datos a medio y largo plazo, en particular, dependen del modelo de demanda de SMM.
Los datos finales estarán sujetos a los datos de capacidad publicados oficialmente por las empresas.
1. Etapa de la industria: entrada en producción en masa a gran escala; múltiples líneas se pondrán en funcionamiento en 2024–2026
Las baterías sólido-líquido (sólido-líquido / cuasi sólidas / híbridas sólido-líquido) son actualmente la rama de industrialización más rápida de la tecnología de baterías de estado sólido. La tabla muestra que ya se han puesto en funcionamiento múltiples líneas de producción de baterías sólido-líquido a escala de GWh entre 2024 y 2026:
WeLion New Energy: la línea de baterías semisólidas de 6 GWh en Zhuhai se puso en marcha en marzo de 2025; la batería semisólida de gran capacidad de 314 Ah se produjo en serie por primera vez a nivel mundial.
Qingtao Energy: la línea de producción de baterías semisólidas de 3,5 GWh en Taizhou se puso en marcha en marzo de 2026; los productos son celdas de potencia.
Ganfeng Lithium: parque industrial de baterías de estado sólido de 20 GWh en Chongqing; la línea PACK ya está en funcionamiento; más de 1.000 unidades entregadas hasta agosto de 2024.
Tianneng: la línea de producción en serie semisólida de 6 GWh en Changxing se puso en marcha en noviembre de 2023.
Degar Energy: el proyecto de baterías semisólidas de alta densidad energética de 1 GWh en Changxing, Huzhou, se puso en marcha en marzo de 2025.
Enpower: la base de celdas semisólidas de 2 GWh en Fengyang, Chuzhou, Anhui, completó el aumento de capacidad en julio de 2026, con una tasa de rendimiento del 99,8 %.
Heyuan Lithium Innovation: la primera celda semisólida salió de la línea en la planta de Xiantao en mayo de 2026; se puso en marcha la primera línea de producción de baterías semisólidas del centro de China.
Anwa New Energy: la primera línea de producción de baterías semisólidas de nuevo tipo a nivel de GWh del mundo tuvo su primer lote de muestras en julio de 2025, con una capacidad diseñada de 1,25 GWh.
Las baterías semisólidas han superado la etapa “de 0 a 1” y han entrado en la etapa “de 1 a N” de replicación a gran escala.
2. Capacidad: cerca de 2.000 GWh para 2035, aproximadamente 1,8 veces la escala de las baterías de estado sólido
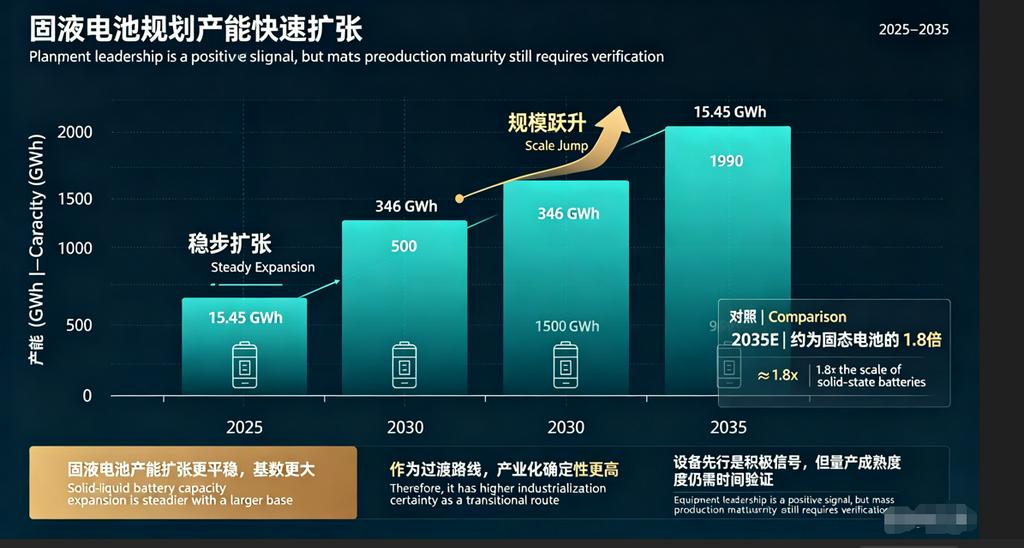
La capacidad de baterías semisólidas podría alcanzar los 2.000 GWh, y la mayor parte de la capacidad provendrá de líneas de producción de baterías líquidas reconvertidas.
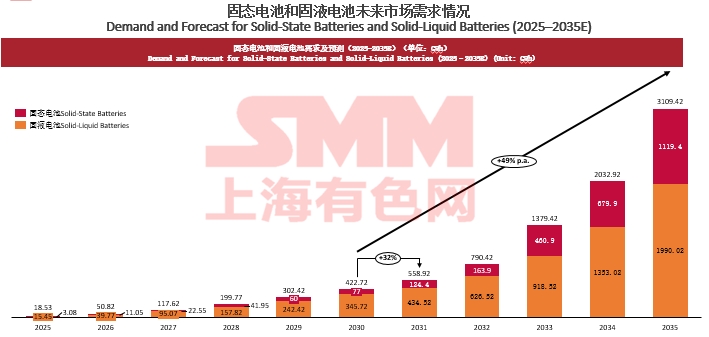
La capacidad de baterías semisólidas crecerá de 15,45 GWh en 2025 a 346 GWh y 1.990 GWh en 2030 y 2035, respectivamente, aproximadamente 1,8 veces la escala de las baterías de estado sólido. El ritmo de expansión de la capacidad de las baterías semisólidas es más constante y la base es mayor, lo que indica una mayor certeza de industrialización como ruta de transición.
3. Demanda y tasa de utilización: oferta y demanda relativamente equilibradas; tasa de utilización estable entre el 50 % y el 77 %
La liberación de la demanda de baterías semisólidas está relativamente bien alineada con la planificación de la capacidad.
La tasa de utilización alcanzará el 49% en 2026 y se estabilizará en torno al 75% después de 2031. Esto contrasta fuertemente con la tasa de utilización del 1%–15% de las baterías de estado sólido, lo que demuestra que las baterías sólido-líquido ya tienen una demanda real de mercado y capacidad de comercialización. Con una oferta y demanda sólidas, son la fuerza principal en la industrialización actual de las baterías de estado sólido.
4. Rutas tecnológicas: polímero / óxido / compuesto como rutas principales; LFP sólido-líquido favorecido en almacenamiento de energía
Las rutas tecnológicas de las baterías sólido-líquido son más diversas.
Ruta de polímero: WeLion, Shenlan Huize, Heyi New Energy, Guojiju Electric, etc. Los electrolitos de polímero son fáciles de procesar y tienen buen contacto interfacial, pero su conductividad iónica a temperatura ambiente es baja.
Ruta de óxido: Qingtao, Heyuan Lithium Innovation, Delfu, etc. Los óxidos tienen buena estabilidad pero alta impedancia interfacial.
Ruta compuesta: Anwa New Energy, Tailan New Energy, Chuangming New Energy, etc. Los electrolitos compuestos equilibran rendimiento y costo.
Sólido-líquido LFP: Chunli New Energy, Guansheng Dongchi, Shoutong New Energy, etc. Las baterías sólido-líquido basadas en LFP tienen una fuerte demanda en almacenamiento de energía.
Ruta de gel: Xiamen Xinshuneng, centrada en baterías de litio sólido-líquido de gel de alta densidad energética.
Compuesto de sulfuro + haluro: la batería sólido-líquido Blade de segunda generación de BYD, con una densidad energética de 350–400 Wh/kg.
En general, las baterías sólido-líquido no buscan el rendimiento extremo de una sola ruta, sino que se centran en el costo, la seguridad y la producibilidad en masa, priorizando escenarios como el almacenamiento de energía, los vehículos comerciales y la economía de baja altitud.
5. Panorama corporativo: WeLion, Qingtao, Ganfeng, Tailan, Farasis, etc. lideran
El campo de las baterías sólido-líquido ha formado un grupo de empresas con capacidad de producción en masa.
WeLion New Energy: Zhuhai 6 GWh, Huzhou, Zibo, Nanjing 15 GWh, Guangzhou Huadu 6 GWh, Qingyang 3 GWh, etc., con una capacidad total planificada superior a 100 GWh. Su batería sólido-líquido se ha utilizado en el paquete de baterías de 150 kWh de NIO.
Qingtao Energy: Taizhou 3,5 GWh, Chengdu 15 GWh, Mongolia Interior 20 GWh, Wuhai 10 GWh, Kunshan 10 GWh, etc., con planes de alcanzar 98,2 GWh para 2030. Su batería sólido-líquida de óxido ya se ha instalado en el IM L6.
Ganfeng Lithium: Chongqing 20 GWh, Xinyu 12 GWh, Nanchang 10 GWh; su parque industrial de baterías sólido-líquidas ha entregado más de 1.000 unidades.
Tailan New Energy: Chongqing 2 GWh, Huainan 10 GWh; sus baterías de potencia sólido-líquidas apuntan a vehículos de nueva energía de gama alta.
Farasis Energy: Zhenjiang 54 GWh de capacidad diseñada; la planta Siro en Turquía con 6 GWh ya está en producción; su batería sólido-líquida de 330 Wh/kg ha obtenido una designación eVTOL.
Enpower: Fengyang 2 GWh ya está en producción, con una capacidad total planificada de 10 GWh; la tasa de rendimiento de las celdas sólido-líquidas es del 99,8%.
Heyuan Lithium Innovation: Huai'an 10 GWh, Xiantao 20 GWh; baterías sólido-líquidas de óxido con densidad energética de 250–400 Wh/kg.
Tianneng: Changxing 6 GWh de línea de producción en masa sólido-líquida, con 15 GWh planificados.
Guansheng Dongchi: Wenzhou 4 GWh de batería LFP sólido-líquida; evaluación ambiental en enero de 2026.
Anwa New Energy: Wuhu 1,25 GWh, afiliada a Chery; la densidad energética de primera generación supera los 300 Wh/kg.
Además, Guoyi New Energy, Luochu Power, Xinshuneng, Jinyu New Energy, Chunli New Energy, Chuangming New Energy, Daoketesi y otros también se están posicionando en escenarios de nicho.
6. Escenarios de aplicación: almacenamiento de energía, baja altitud, robótica y vehículos comerciales escalan primero
Los escenarios de aplicación de las baterías sólido-líquidas son más amplios que los de las baterías de estado sólido completo, y ya existen pedidos reales.
Almacenamiento de energía: batería de almacenamiento sólido-líquida WeLion Zhuhai de 6 GWh, batería de almacenamiento sólido-líquida Ganfeng Xinyu de 12 GWh, batería de almacenamiento sólido-líquida Chunli de 1 GWh, LFP sólido-líquido Guansheng Dongchi de 4 GWh.
Economía de baja altitud: la batería sólido-líquida de 330 Wh/kg de Farasis obtuvo la designación eVTOL; la base de baterías de estado sólido para economía de baja altitud de Dianjiangjun en Foshan Nanhai de 5 GWh; batería de potencia para aviación de Saike Power de 0,5 GWh.
Robótica: Farasis muestras sólido-líquidas de 60 Ah para robots; Heyuan Lithium Innovation Xiantao apunta a robots humanoides; la batería de litio metálico de estado sólido de 2 GWh de Xinjie Energy en Hangzhou para robots corporeizados.
Vehículos comerciales: paquete de baterías de estado sólido de 3 GWh de WeLion Qingyang y camiones pesados eléctricos; validación por FAW, Dongfeng y otros fabricantes de automóviles.
Vehículos de dos ruedas / electrónica de consumo: Guoyi New Energy, Marathon Solid-State, Yaoshi Lithium Battery, etc.
Vehículos de nueva energía: Qingtao instalado en el IM L6; WeLion suministra a NIO; Tailan se centra en vehículos eléctricos de gama alta.
Con mayor seguridad y densidad energética, las baterías sólido-líquidas están formando una sustitución diferenciada frente a las baterías líquidas.
7. Riesgos y desafíos: confusión terminológica, coste, guerras de precios y planes de capacidad excesivamente grandes
Confusión terminológica: términos como sólido-líquido, cuasi-sólido, híbrido sólido-líquido y gel de estado sólido no están unificados. La norma nacional utiliza una tasa de pérdida de peso ≤0,5% y "sin fuga visible de líquido" para determinar el estado totalmente sólido, pero las baterías sólido-líquidas aún contienen electrolito, lo que puede confundir fácilmente al mercado.
El coste sigue siendo alto: aunque el coste sólido-líquido ya puede alcanzar 0,85 RMB/Wh, todavía existe una brecha en comparación con las baterías líquidas; la reducción de costes depende del desarrollo interno de materiales y de las economías de escala.
Riesgo de guerra de precios: a medida que se libere la capacidad, las baterías sólido-líquidas podrían ser las primeras en experimentar competencia de precios en almacenamiento de energía, economía de baja altitud y otros campos.
Planes de capacidad demasiado grandes: se planifican casi 2.000 GWh para 2035; si la demanda no cumple las expectativas, las tasas de utilización podrían disminuir.
Validación de grado automotriz: las baterías sólido-líquidas aún necesitan pasar la validación de seguridad, ciclado y carga rápida de grado automotriz, lo que lleva mucho tiempo.
8. Conclusión
Las baterías sólido-líquidas son la "vanguardia" de la industrialización actual de las baterías de estado sólido. Tienen mayor madurez tecnológica, un progreso de producción en masa más rápido y una mejor correspondencia entre oferta y demanda, y mantendrán un rápido crecimiento de 2026 a 2030. WeLion, Qingtao, Ganfeng, Tailan, Farasis, Enpower y otros han formado el primer escalón; el almacenamiento de energía, la economía de baja altitud, la robótica y los vehículos comerciales son escenarios de aplicación centrales. Las baterías sólido-líquidas no son solo una ruta de transición hacia el estado totalmente sólido, sino que también pueden coexistir con las baterías líquidas en el mercado de gama media-alta durante mucho tiempo. Las empresas deberían aprovechar el período de ventana actual para acelerar el aumento de capacidad, la reducción de costes y la vinculación con clientes, al tiempo que se protegen contra la especulación conceptual y los riesgos de sobrecapacidad.
Resumen: las baterías de estado sólido son el futuro, mientras que las baterías sólido-líquidas son el presente. Los planes de capacidad de baterías de estado sólido son agresivos, pero la demanda a corto plazo es insuficiente y las tasas de utilización son bajas; debemos esperar pacientemente el crecimiento del volumen después de 2030. Las baterías sólido-líquidas han entrado en producción en masa a gran escala, con una oferta y demanda sólidas, y son la fuerza principal en la industrialización actual. Las dos líneas avanzan en paralelo, impulsando conjuntamente la tecnología de baterías hacia una mayor seguridad y mayor densidad energética.
**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido, por favor contacte:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!