Los principales mercados internacionales de módulos fotovoltaicos siguen moviéndose en direcciones distintas. Los fabricantes de módulos están elevando sus precios orientativos para reparar márgenes, pero los promotores de proyectos siguen centrados en la rentabilidad, los inventarios y los costes de financiación, dejando al mercado en un patrón conocido: los costes sostienen las ofertas, mientras que la demanda determina los precios de transacción.
La demanda de exportación aún se estaba recuperando a principios de semana, y la mayoría de los fabricantes de módulos mantuvieron una postura prudente. Posteriormente, algunos proveedores hicieron concesiones moderadas para asegurar pedidos y acelerar los envíos.
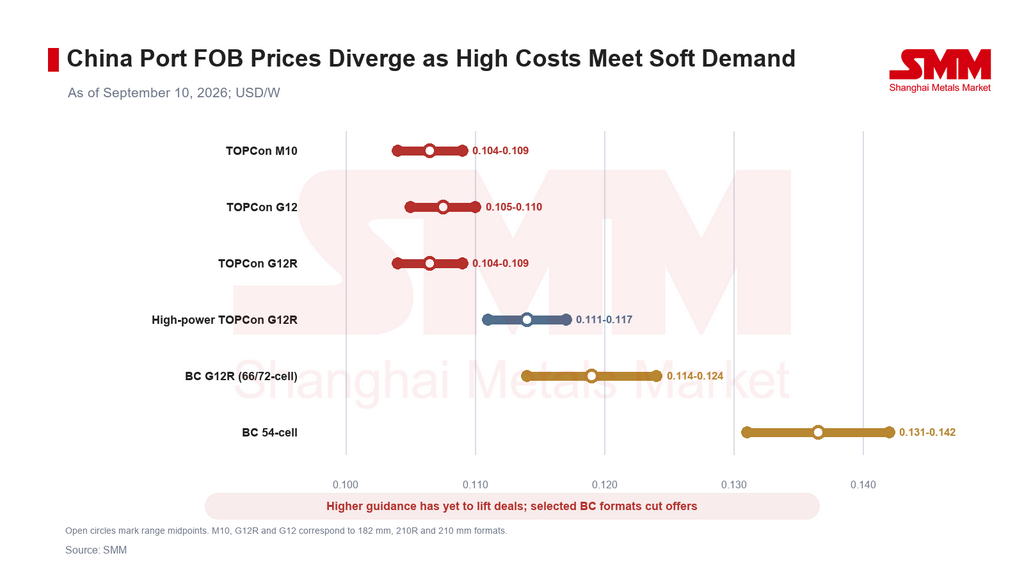
Con los costes de producción aún elevados, la presión sobre los márgenes se intensificó y varios fabricantes volvieron a subir sus precios orientativos de exportación. Sin embargo, los compradores internacionales mostraron poca disposición a aceptar precios más altos, y los ajustes no se reflejaron plenamente en las transacciones reales FOB en puerto chino.
Los precios de los módulos TOPCon convencionales se mantuvieron estables o ligeramente más firmes, mientras que los productos de alta potencia permanecieron sin cambios. Las diferencias de precio entre los principales formatos de oblea siguieron siendo reducidas.
Los módulos TOPCon G12R de alta potencia mantuvieron una prima de aproximadamente el 7,0 % sobre los productos G12R convencionales, lo que refleja ventajas en eficiencia, clase de potencia e idoneidad para proyectos específicos. Sin embargo, dado que la demanda del mercado final aún no se recupera de forma generalizada, hay poco margen para que esa prima se amplíe más.
La fijación de precios de los módulos BC se volvió más diferenciada. Algunos fabricantes redujeron las ofertas de exportación para los formatos G12R con el fin de respaldar los envíos. Los módulos BC G12R en formatos de 66 y 72 células, y los módulos BC de 54 células, mantuvieron primas de aproximadamente el 11,7 % y el 28,2 %, respectivamente, sobre los productos TOPCon G12R convencionales. La prima tecnológica sigue siendo visible, pero la demanda y el poder de negociación varían cada vez más según el formato.
Sudeste Asiático: los precios se mantienen estables mientras la demanda malasia mejora ligeramente
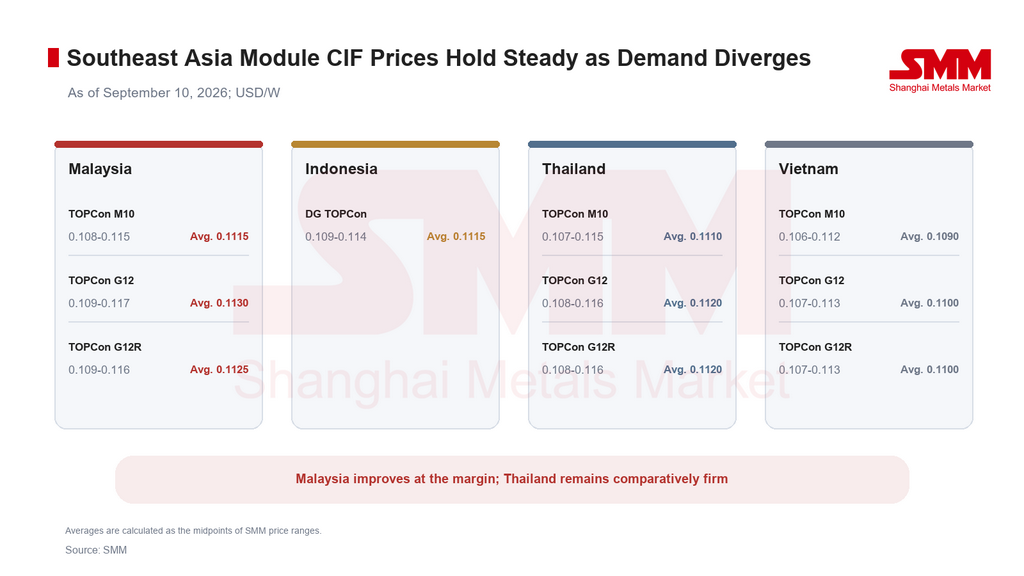
Los rangos de precios de los módulos en todo el Sudeste Asiático se mantuvieron prácticamente sin cambios esta semana. La actividad del mercado mejoró ligeramente en algunos países, pero las compras siguieron dominadas por necesidades inmediatas de proyectos y pedidos de pequeño volumen, con compradores y vendedores negociando de forma intensa.
Malasia está experimentando una recuperación gradual de la demanda a medida que se acerca la ventana de instalación de fin de año. Han surgido algunas transacciones a bajo precio, aunque la escala de los proyectos y los volúmenes de adquisición siguen siendo demasiado limitados para impulsar un aumento regional más amplio.
Los compradores tailandeses parecen relativamente más dispuestos a aceptar los precios actuales. Tras ajustar por flete, los precios de los módulos en Tailandia se mantienen comparativamente firmes entre los principales mercados de la región. Indonesia sigue a la espera de la publicación de las cuotas de proyectos gubernamentales, mientras que Filipinas continúa funcionando principalmente como centro regional de transbordo.
Europa: se reanudan las entregas diferidas, pero la nueva contratación sigue siendo limitada
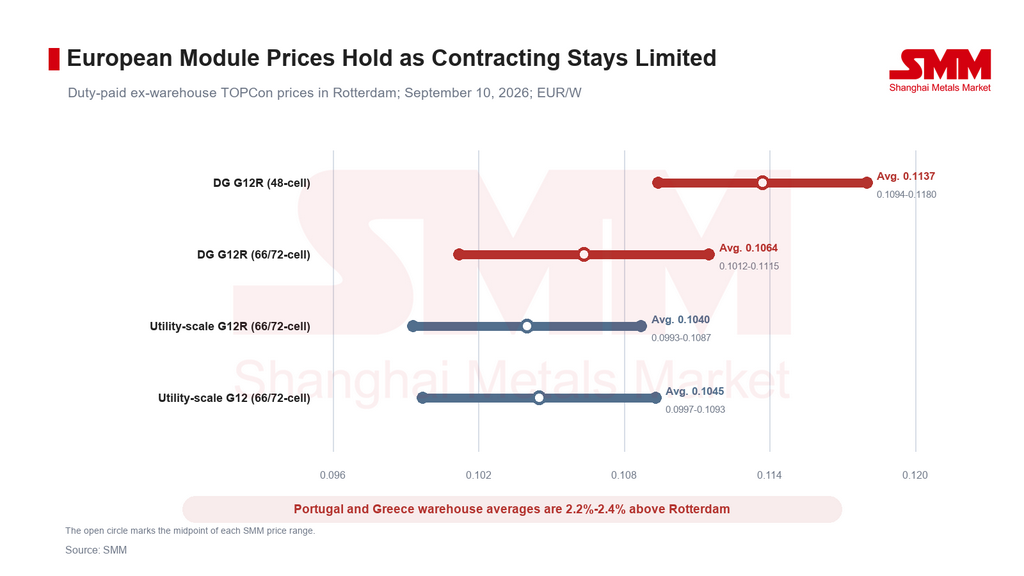
La demanda europea se mantuvo moderada, con transacciones vinculadas principalmente a envíos contratados previamente y a proyectos retrasados por el período de vacaciones de verano. Los envíos previstos para entrega antes de Navidad ya están en marcha, pero la mayor parte de este volumen corresponde a contratos existentes y no a pedidos incrementales. La nueva contratación a escala de servicios públicos siguió siendo limitada, mientras que los precios se mantuvieron en general estables.
La demanda sigue enfrentando varias limitaciones. En primer lugar, algunos proyectos adjudicados están vinculados a precios de acuerdos de compra de energía (PPA) relativamente bajos. Sus márgenes de retorno ya son reducidos, y unos costes de módulo más altos elevarían el gasto de capital inicial y comprimirían aún más las tasas internas de retorno. Por tanto, los promotores que no han completado la adquisición son más propensos a negociar, comprar en lotes más pequeños o retrasar la fijación de precios que a aceptar ofertas más altas de inmediato.
En segundo lugar, los repetidos períodos de precios eléctricos negativos en toda Europa han debilitado la confianza de los inversores en los precios de captación solar y en la estabilidad de los ingresos a largo plazo. Incluso donde los precios medios anuales de la electricidad siguen siendo favorables, los descuentos al mediodía, los riesgos de recorte y la mayor volatilidad de los ingresos están llevando a los promotores a exigir mayores retornos y a mantenerse cautelosos ante nuevos proyectos y compras de equipos.
El despliegue del almacenamiento avanza, pero no con la rapidez suficiente para ofrecer una solución inmediata al exceso de oferta solar durante las horas de máxima generación. Las aprobaciones de conexión a la red, los modelos de ingresos, la financiación y los plazos de construcción siguen limitando los proyectos de almacenamiento. Como resultado, las mejoras en la economía de los proyectos aún no son suficientes para compensar los mayores costes de los módulos.
Estos factores mantienen al mercado de generación distribuida en un claro punto muerto entre compradores y vendedores. Los usuarios finales tienen una tolerancia limitada a las subidas de precios, y los módulos de generación distribuida de formato más pequeño bajaron ligeramente esta semana.
La logística y los costes de entrega local siguen generando primas de almacén en toda Europa. Sobre una base media por formato, los precios de almacén en Portugal y Grecia se situaron aproximadamente entre un 2,2 % y un 2,4 % por encima de Róterdam. Al terminar el periodo de vacaciones de verano, las consultas, la reposición de existencias y las entregas del cuarto trimestre podrían recuperarse, pero el ritmo al que el interés se convierta en pedidos en firme determinará si los precios de los módulos reciben un respaldo significativo.
India: los precios DCR y no DCR se mantienen estables mientras los inventarios limitan la recuperación
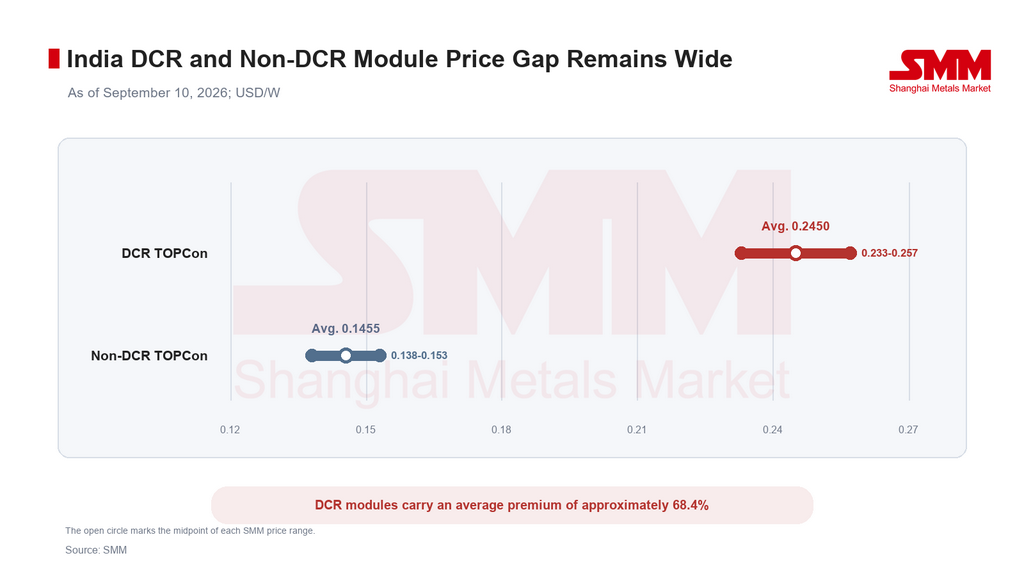
Los precios de los módulos con Requisito de Contenido Nacional (DCR) y no DCR se mantuvieron estables esta semana. Los módulos DCR mantuvieron una prima media de aproximadamente el 68,4 % sobre los productos no DCR, respaldada por la elegibilidad normativa y los requisitos de fabricación nacional.
El mercado indio de módulos no DCR experimentó anteriormente un acopio concentrado vinculado a la ventana de la política de la Sección 232 de EE. UU. Esto mantuvo los precios en niveles relativamente elevados, pero los compradores se mostraron reacios a aceptar ofertas más altas y el mercado ha entrado desde entonces en una fase de consolidación en niveles altos.
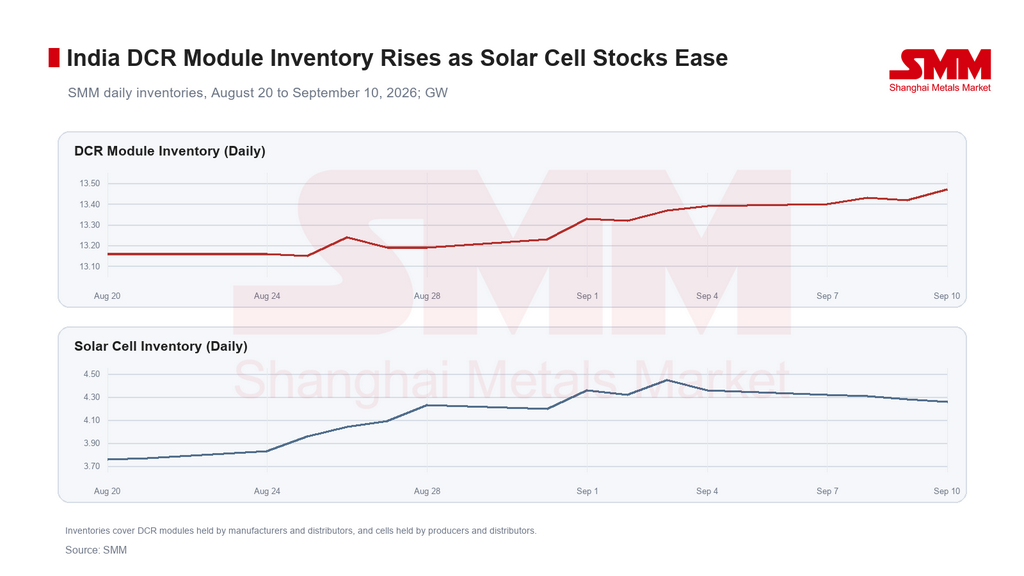
Los envíos de módulos DCR siguieron siendo flojos. La demanda del mercado final mejoró ligeramente, pero la actividad general del mercado aún no se ha fortalecido de forma sustancial. La solidez del soporte de precios dependerá de la contratación de proyectos, la reducción de inventarios y la liberación de pedidos impulsados por las políticas.
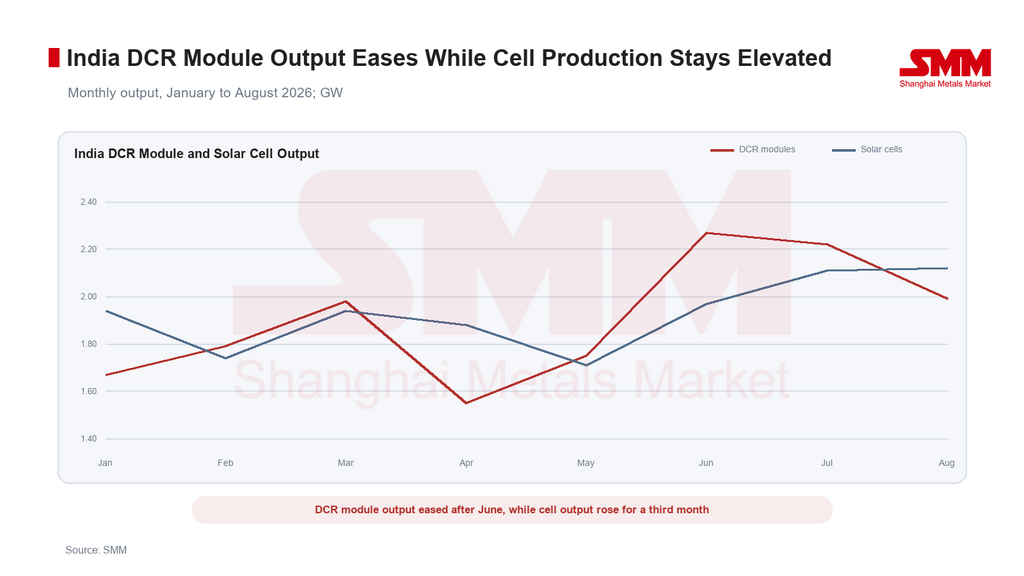
Los datos de producción muestran que la producción india de módulos DCR se recuperó tras caer a 1,55 GW en abril. La producción subió a 1,75 GW en mayo y a 2,27 GW en junio, un aumento de aproximadamente el 46,5 % desde el mínimo de abril. La producción se mantuvo relativamente alta en 2,22 GW en julio antes de moderarse un 10,4 % intermensual hasta 1,99 GW en agosto, aún un 28,4 % por encima de abril.
La producción de células solares se recuperó durante tres meses consecutivos tras descender a 1,71 GW en mayo. La producción alcanzó 1,97 GW en junio, 2,11 GW en julio y 2,12 GW en agosto, lo que representa un crecimiento acumulado de aproximadamente el 24,0 % desde mayo y deja la producción de agosto cerca de su nivel más alto de 2026.
Perspectivas: el soporte de costes se mantiene, pero la demanda regional marcará la dirección de las transacciones
A corto plazo, los elevados costes de producción en China seguirán animando a los fabricantes a subir sus indicaciones de precios y a reducir la exposición a pedidos de bajo precio. Sin embargo, la demanda internacional no se ha recuperado de forma generalizada, y que las ofertas más altas se traduzcan en transacciones dependerá de la rentabilidad de los proyectos y de los calendarios de entrega. Es probable que los precios convencionales TOPCon sigan dentro de un rango, mientras que los productos de alta potencia y BC podrían seguir divergiendo según formato y marca.
En el sudeste asiático, la cuestión clave es si la demanda de instalaciones de fin de año se materializará según lo previsto. La recuperación marginal de Malasia puede respaldar las transacciones regionales, y la aceptación de precios en Tailandia es relativamente saludable. Sin embargo, Indonesia y varios otros mercados aún carecen de una demanda incremental clara, y la oferta de bajo precio puede seguir limitando los aumentos si las compras no alcanzan la escala necesaria.
En Europa, el mercado estará atento a si las consultas posteriores a las vacaciones se convierten en nuevos contratos. Las entregas diferidas, la reposición de inventarios y la demanda de proyectos del cuarto trimestre podrían ofrecer un respaldo temporal. Si la demanda real no cumple las expectativas, los fabricantes y distribuidores podrían volver a la competencia de precios por un número limitado de pedidos.
Es probable que los precios de los módulos indios se mantengan estables a corto plazo, aunque los elevados inventarios de DCR seguirán limitando la recuperación. Los precios no DCR dependerán de si las compras subyacentes pueden reemplazar la demanda previa de acumulación de existencias. En general, es probable que los mercados internacionales de módulos fotovoltaicos sigan definidos por el soporte de costos, la divergencia regional y la formación de precios basada en transacciones.
Escrito por:
Ryan Tey Tze Yang | Analista fotovoltaico de SMM
+60 127179370 | ryan.tey@metal.com