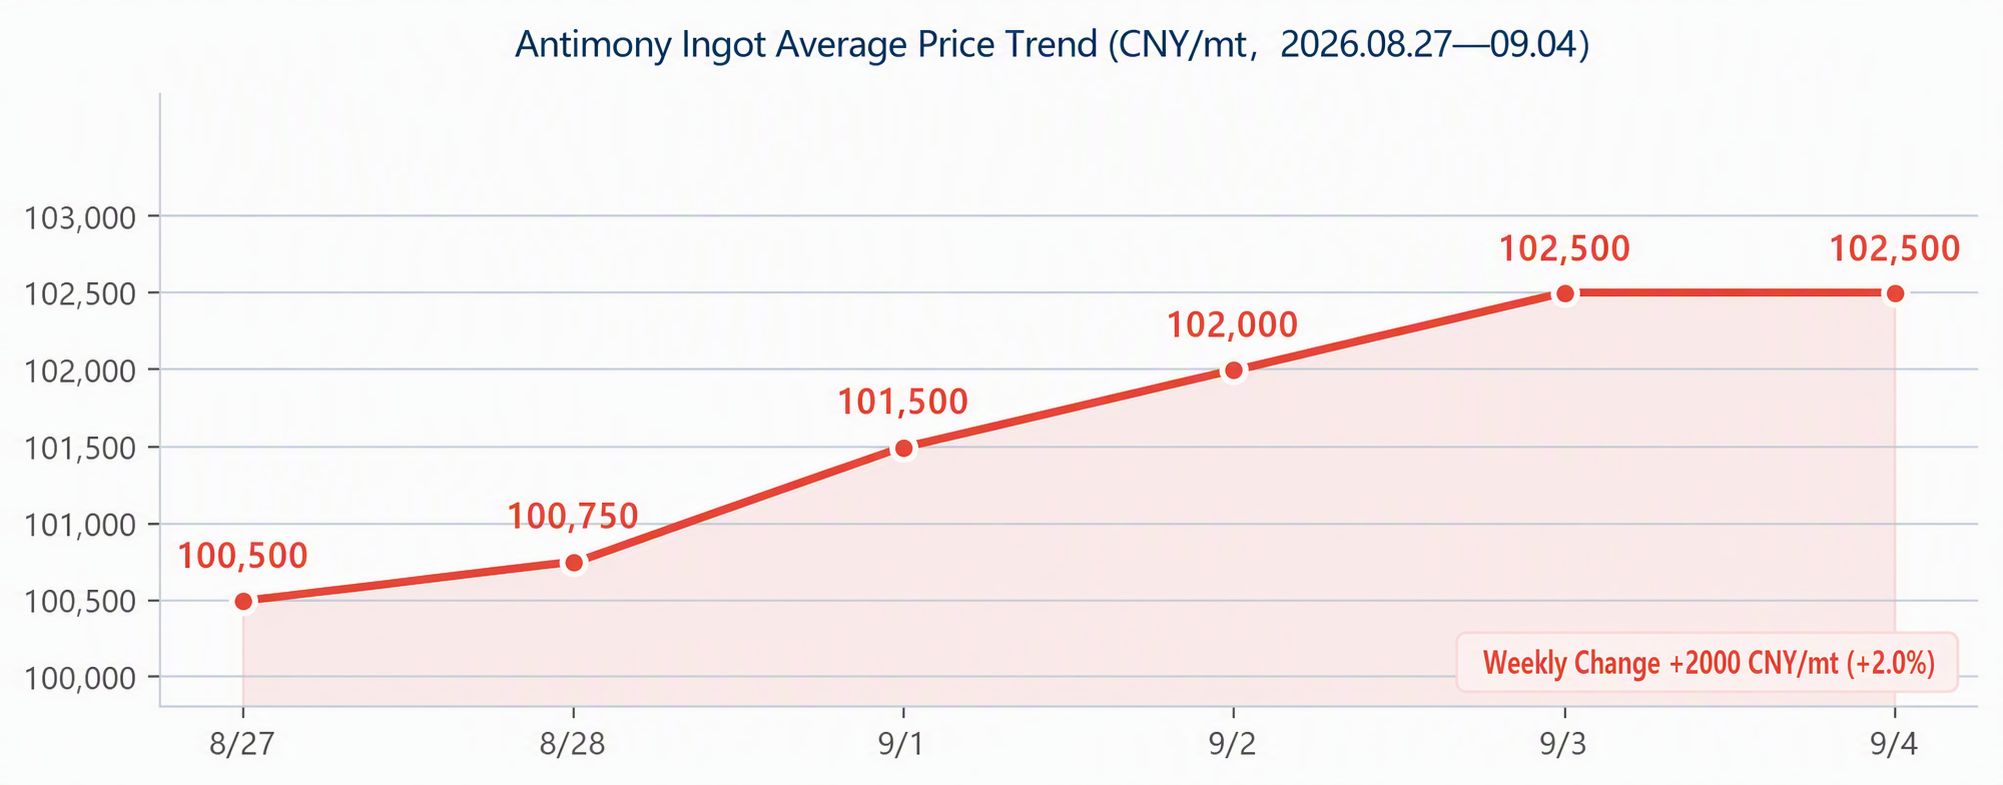
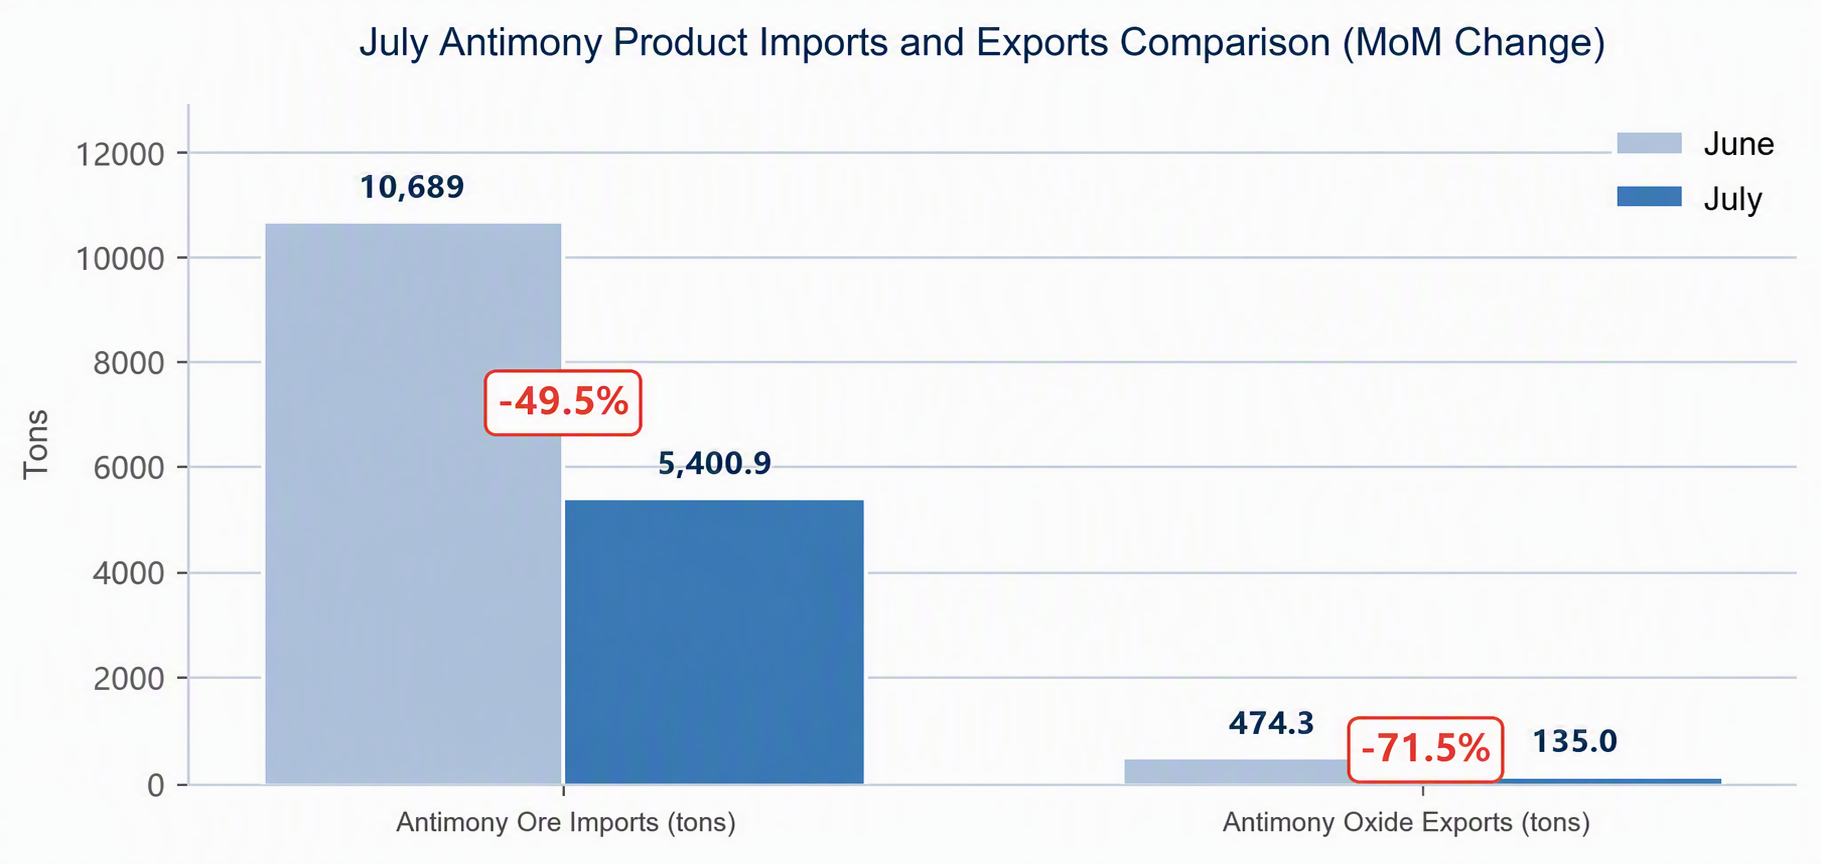
Esta semana, el lingote de antimonio n.º 1 se consolidó por encima de la marca de 100.000 antes de subir gradualmente, cerrando el viernes en 102.500 yuanes/tm, un aumento de 2.000 (+2,0 %) intermensual; el trióxido de antimonio al 99,8 % cerró el viernes en 92.000 yuanes/tm; las paralizaciones de producción y rectificaciones en algunas grandes minas de antimonio en Hunan + la producción de lingotes de antimonio de agosto -9 %, nuevos factores alcistas del lado de la oferta publicados; las importaciones de mineral de antimonio de julio se situaron en 5.400,89 tm (-49,5 % intermensual) y se mantuvieron bajas, las exportaciones de trióxido de antimonio fueron de solo 135 tm (-71,5 %), y los controles a la exportación continúan.
I. Revisión de precios de esta semana
Esta semana (28 de agosto–4 de septiembre), el mercado de productos de antimonio continuó su patrón de "estabilización en niveles altos y aumento lento". Después de que el lingote de antimonio n.º 1 se consolidara por encima de la marca entera de 100.000 yuanes/tm, el centro de precios siguió subiendo: el lunes (1/9), subió de 100.750 yuanes/tm el 28 de agosto a 101.500 yuanes/tm, alcanzó 102.500 yuanes/tm el miércoles (3/9) y se mantuvo estable el jueves (4/9); las señales de endurecimiento de la circulación al contado se fortalecieron.
Factores impulsores: ① Paralizaciones de producción y rectificaciones en minas de antimonio de Hunan, con múltiples grandes minas de antimonio que producen más de 100 tm al mes paralizadas durante al menos un mes, añadiendo nuevas variables al suministro de materias primas de China; ② Producción de lingotes de antimonio de agosto -9 % (evaluación de SMM a principios de septiembre), con la fuerte caída de las importaciones de mineral de antimonio de julio repercutiendo en la producción de agosto; ③ Expectativas de almacenamiento de la "temporada alta de septiembre-octubre" brindando soporte; ④ Sin embargo, los compradores intermedios de retardantes de llama y piroantimoniato de sodio se mantuvieron cautelosos ante los cargamentos de alto precio, manteniendo moderado el ritmo alcista.
II. Oferta del mercado (lado de la producción)
Esta semana, el foco del lado de la oferta pasó de las "importaciones" a la "producción". La última evaluación de SMM a principios de septiembre mostró que la producción china de lingotes de antimonio de agosto (incluidos lingotes de antimonio, antimonio crudo convertido, cátodo de antimonio, etc.) cayó alrededor del 9 % intermensual, mostrando un retroceso. Los participantes del mercado generalmente creen que la caída de la producción de agosto fue normal: la fuerte caída de las importaciones de mineral de antimonio en el extranjero en julio (-49,5 %) estaba destinada a traducirse en una menor producción de lingotes de antimonio en agosto.
Más digna de mención fue la noticia de SMM publicada el 28 de agosto sobre "paralizaciones de producción y rectificaciones en algunas grandes minas de antimonio en Hunan": el informe mostró que múltiples grandes minas de antimonio en Hunan con una producción mensual superior a 100 tm han paralizado la producción, y se espera que la paralización dure al menos un mes, lo que tendrá un cierto impacto en el suministro de antimonio de Hunan a corto plazo. Combinado con los controles mineros a largo plazo, los requisitos de protección ambiental y el mantenimiento periódico de las empresas en las principales áreas productoras como Hunan y Guangxi, la producción de concentrado de antimonio de las minas sigue siendo limitada.
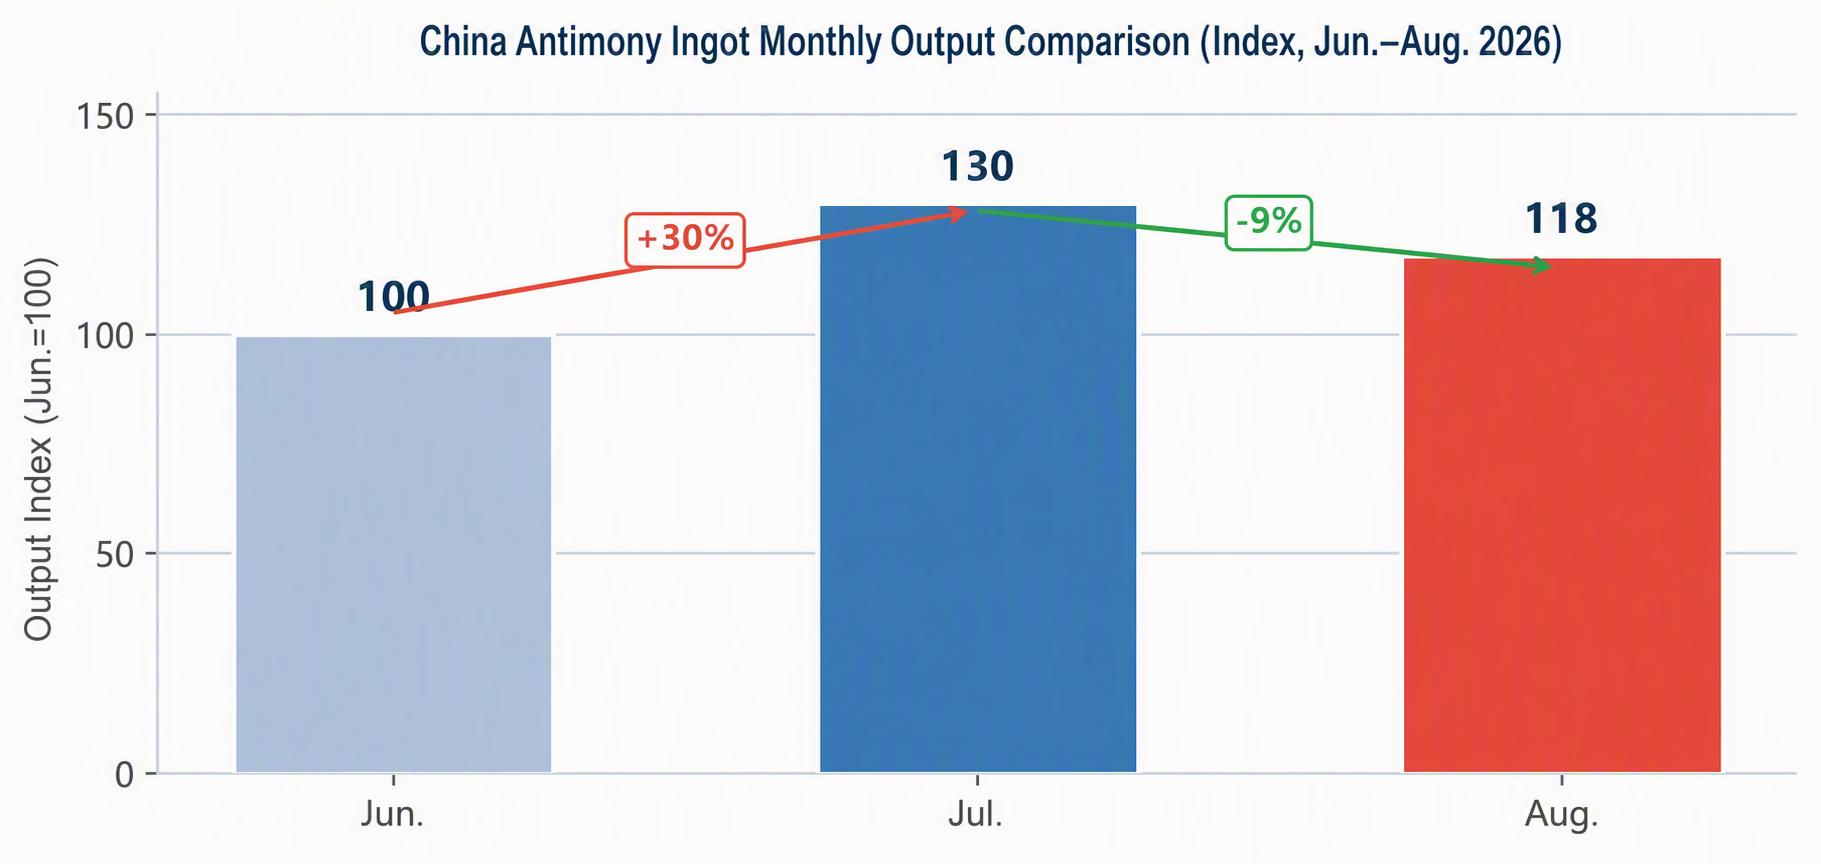
En cuanto al ritmo, utilizando la producción de junio como referencia de aproximadamente 100, julio se disparó un +30% (correspondiente a la conversión de las importaciones acumuladas de mineral de antimonio del primer semestre de 59.347,5 toneladas métricas en contenido físico, superando las importaciones de todo el año 2025), y agosto retrocedió un -9%; el aumento de julio y el retroceso de agosto son en general consistentes con el desfase temporal respecto a la fuerte caída de las importaciones de mineral de antimonio en julio. El proyecto propuesto de fundición de lingotes de antimonio n.º 1 de 10.000 toneladas métricas al año en Xiaoerkule, Xinjiang, sigue siendo una variable de oferta a largo plazo y no representa un impacto para los precios a corto plazo.
III. Cambios en importaciones y exportaciones
Los datos aduaneros de julio (publicados el 20 de agosto) mostraron un patrón de doble descenso de "importaciones en picada + exportaciones en contracción". Las evaluaciones de SMM confirman que la fuerte caída en las importaciones de materias primas ha reforzado el soporte de costos de fundición, sirviendo como el impulso central detrás del continuo aumento del lingote de antimonio esta semana.
IV. Demanda de uso final
La demanda de uso final mostró un patrón divergente esta semana. Los retardantes de llama mejoraron levemente, con los precios del bromo subiendo a un máximo de 36.500 yuanes por tonelada métrica y consolidándose en niveles altos en medio de la escasez de oferta, proporcionando soporte de costos para los precios del antimonio. Sin embargo, la aceptación por parte de los compradores intermedios de la oferta tras el aumento de precios sigue siendo cautelosa, creando resistencia en la transmisión hacia el segmento de fundición aguas arriba. Piroantimoniato de sodio: se espera que la producción de piroantimoniato de sodio de primera calidad de China en agosto de 2026 aumente considerablemente alrededor de un 58% intermensual. El notable aumento de la producción en agosto ha llevado a muchos participantes del mercado a especular si ha llegado la temporada alta de septiembre-octubre, y es probable que el almacenamiento de piroantimoniato de sodio por parte de la industria del vidrio fotovoltaico aumente gradualmente.
V. Perspectivas del mercado
Combinando datos de producción, importaciones y exportaciones, y demanda, los factores positivos del lado de la oferta (parada de producción en Hunan + producción de agosto -9% + importaciones bajas) continúan acumulándose, mientras que la verificación del lado de la demanda (ritmo real de reposición durante la temporada alta de septiembre-octubre) aún requiere tiempo. En los próximos 1 a 2 meses, se espera que el mercado del antimonio mantenga un patrón relativamente fuerte a medida que se materialice la demanda de la temporada alta. Desde finales del tercer trimestre hasta principios del cuarto es la temporada alta tradicional de consumo de productos de antimonio, con la industria de retardantes de llama entrando en su pico de producción, lo que impulsará el consumo de trióxido de antimonio y lingotes de antimonio. Aunque el vidrio fotovoltaico está recortando la producción, es poco probable que altere la estructura general de la demanda. Por el lado de la oferta, el mineral de antimonio nacional está limitado por restricciones de recursos y es poco probable que registre aumentos significativos de volumen, los controles a la exportación continúan profundizándose y el papel de Tailandia como centro de transbordo se fortalece, por lo que no se puede descartar que los precios muestren gradualmente fortaleza.
Puntos clave de observación
- Aceptación real por parte de los compradores intermedios de los precios de los lingotes de antimonio tras el aumento y sostenibilidad del crecimiento del volumen de transacciones
- Ritmo de reanudación de la producción en las minas de antimonio paralizadas en Hunan y si otras regiones productoras importantes de China siguen el ejemplo
- Verificación real de la demanda de la temporada alta de septiembre-octubre (tasas de operación de retardantes de llama, programas de producción de módulos fotovoltaicos)
- Cambios en las importaciones de mineral de antimonio en agosto (si tocan fondo después de haber caído ya un 49,5 %)
- Cambios en la capacidad de trióxido de antimonio en el extranjero y ritmo de recuperación de las exportaciones nacionales
- Avance del proyecto de fundición de 10.000 toneladas de lingotes de antimonio en Xiaoerkule, Xinjiang
- Tendencias del precio del bromo y soporte de costos
- Aplicación de las políticas de control de exportación de minerales estratégicos