En un contexto de exceso de capacidad y desaceleración del crecimiento de la demanda interna, China ha intensificado las exportaciones de acero al silicio no orientado.
China ha registrado una acelerada expansión de la capacidad de acero al silicio no orientado en los últimos años, con un marcado exceso de capacidad en productos de gama media a baja. La demanda interna tradicional de electrodomésticos y motores industriales ha mostrado un crecimiento limitado, mientras que la demanda de gama alta impulsada por los vehículos de nueva energía no puede absorber por sí sola la nueva capacidad incorporada. Esto ha generado una creciente presión para absorber la capacidad adicional y una oferta interna persistentemente holgada. Gracias a una cadena industrial completa, una calidad de producto estable y ventajas de costos, el acero al silicio no orientado de fabricación china es cada vez más competitivo a nivel internacional. Impulsada por la reubicación de manufacturas hacia el Sudeste Asiático, América Latina y Asia meridional, así como por la nueva demanda generada por el despliegue mundial de motores de alta eficiencia, la industria ha dependido durante mucho tiempo de las exportaciones para absorber el excedente de capacidad, manteniendo envíos al exterior regulares y constantes.
Importaciones de acero al silicio no orientado: el volumen importado en julio aumentó ligeramente; el suministro sigue dominado por Japón y Taiwán chino
1. Volumen total de importación
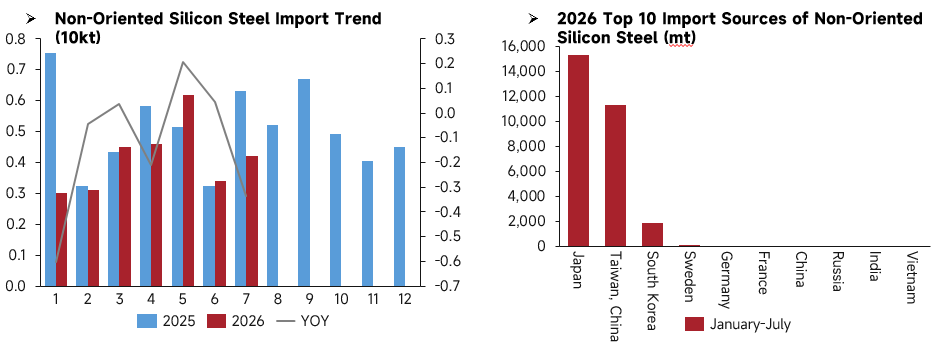
Las importaciones de acero al silicio no orientado de julio registraron un notable descenso interanual y se situaron por debajo del nivel del mismo mes de 2025. La tasa de crecimiento interanual pasó de positiva a negativa y la contracción de las importaciones se profundizó. Los datos acumulados de origen de las importaciones de enero a julio de 2026 revelan una estructura de suministro importado muy concentrada. Japón y Taiwán chino siguen siendo, con amplio margen, las dos principales fuentes, seguidos de Corea del Sur en tercer lugar. Los volúmenes importados desde Suecia, Alemania, Francia, Rusia y otros países se mantuvieron en niveles bajos.
Fuente de datos: Administración General de Aduanas de China
2. Desglose por ancho de producto
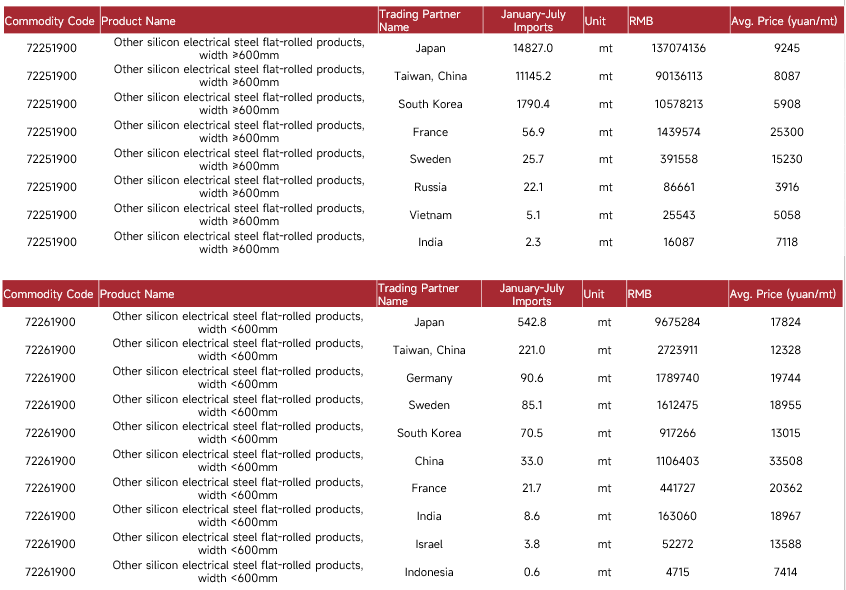
En el acero al silicio no orientado de gran ancho (ancho ≥ 600 mm) importado de enero a julio de 2026, los principales proveedores fueron Japón, Taiwán chino y Corea del Sur, muy por delante de otros países. Japón ocupó el primer lugar con 14.827 toneladas. Los precios de importación mostraron una gran dispersión: los precios medios de importación desde Francia y Suecia fueron notablemente altos, mientras que los envíos procedentes de Rusia registraron el precio medio más bajo.
El acero al silicio no orientado de ancho reducido (ancho < 600 mm) registró un volumen de importación total moderado, y Japón siguió siendo el principal proveedor. Los productos de anchura reducida generalmente registraron precios medios de importación más altos que los de gran anchura. Los envíos procedentes de China mostraron precios medios elevados, mientras que las importaciones de Alemania, Francia y Suecia también se situaron en el rango alto, lo que indica que estas entradas fueron en su mayoría calidades especiales de alto valor añadido.
Fuente de datos: Administración General de Aduanas de China
Exportaciones de acero al silicio no orientado: las exportaciones mensuales alcanzaron su máximo anual gracias a la sólida demanda exterior
1. Volumen total de exportación
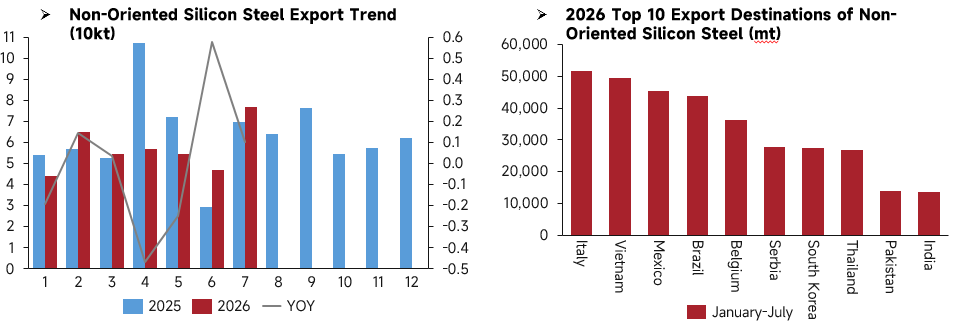
En julio de 2026, las exportaciones de acero al silicio no orientado superaron el nivel de julio de 2025, manteniendo un crecimiento interanual positivo y continuando una tendencia exportadora al alza. Los datos acumulados de destinos de exportación de enero a julio de 2026 muestran mercados de exportación diversificados. Italia, Vietnam, México y Brasil fueron los cuatro principales destinos, seguidos de Bélgica, Serbia, Corea del Sur, Tailandia y otros mercados. Los envíos se dirigieron principalmente a Europa, el Sudeste Asiático y América Latina, lo que convierte a los mercados exteriores en una salida clave para el exceso de capacidad nacional de China.
Fuente de datos: Administración General de Aduanas de China
2. Desglose por anchura del producto
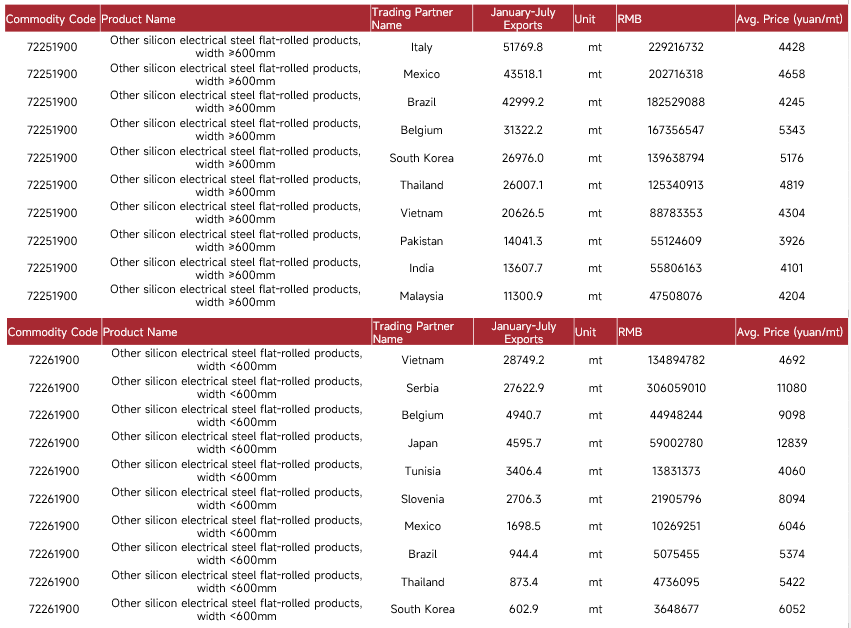
El acero al silicio no orientado de gran anchura (ancho ≥ 600 mm) representó la mayor parte de las exportaciones entre enero y julio de 2026, enviado principalmente a Italia, México, Brasil, Bélgica y a otros mercados de Europa, América y el Sudeste Asiático. Los precios medios de exportación se situaron mayoritariamente entre 3.900 y 5.400 RMB por tonelada, lo que refleja la exportación de grandes volúmenes de capacidad excedentaria de gama media y baja.
Las exportaciones de acero al silicio no orientado de anchura reducida (ancho < 600 mm) se contrajeron notablemente. Vietnam y Serbia fueron los dos principales mercados receptores, y los precios medios de exportación presentaron una dispersión elevada. Los envíos a Japón, Serbia, Bélgica y otros destinos alcanzaron precios relativamente altos, lo que indica exportaciones de alto valor añadido para estos flujos comerciales.
Fuente de datos: Administración General de Aduanas de China
Resumen
Las importaciones chinas de acero al silicio no orientado cayeron interanualmente en julio de 2026 con un crecimiento negativo, y las fuentes de importación durante enero-julio permanecieron muy concentradas en Japón y Taiwán de China. Por especificación, las importaciones de gran anchura fueron suministradas principalmente por Japón, Taiwán de China y Corea del Sur, con una notable dispersión de precios. Las importaciones de grados de ancho reducido registraron un bajo volumen y precios altos, y consistieron principalmente en grados especiales premium.
En cuanto a las exportaciones, los embarques de julio crecieron interanualmente. Las exportaciones se canalizaron hacia mercados exteriores diversificados, principalmente Europa, el sudeste asiático y América Latina. Los productos de gran ancho constituyeron la columna vertebral de las exportaciones a precios relativamente bajos y fueron el principal canal para absorber el excedente de capacidad de gama media-baja. Los volúmenes de exportación de ancho reducido fueron limitados, con precios muy variados; los envíos a determinados mercados japoneses y europeos mostraron características de alto valor añadido.