SMM, 29 de agosto:
Mercado de metales:
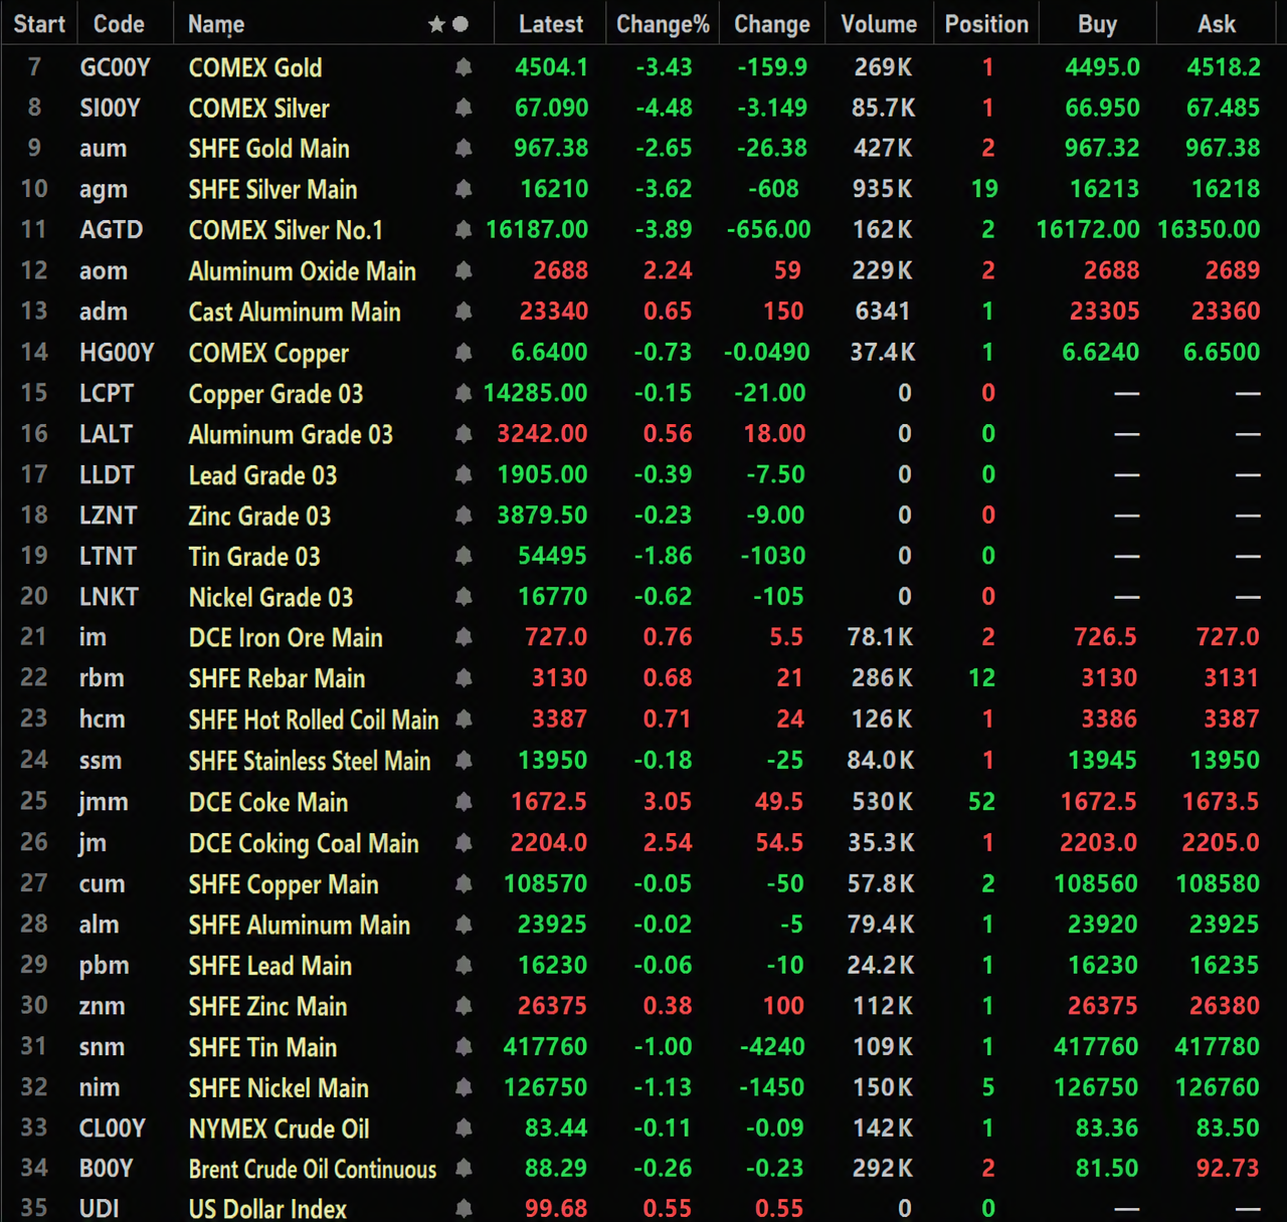
Durante la sesión nocturna del viernes pasado, los metales básicos del mercado nacional subieron en su mayoría. El cobre, el aluminio y el plomo del SHFE bajaron ligeramente, todos dentro del 0,1%. El zinc del SHFE subió un 0,38%, mientras que el estaño del SHFE cayó un 1%. El níquel del SHFE cayó un 1,13%. Además, los futuros de alúmina más negociados subieron un 2,24% y el contrato principal de aluminio fundido subió un 0,65%.
Durante la sesión nocturna del viernes pasado, los metales ferrosos subieron en su mayoría. El acero inoxidable cayó un 0,18%. El mineral de hierro subió un 0,76% y el acero de refuerzo subió un 0,68%. La bobina laminada en caliente subió un 0,71%. En cuanto al carbón de coque y al coque: el contrato de carbón de coque más negociado subió un 3,05% y el contrato de coque más negociado subió un 2,54%.
Durante la sesión nocturna del viernes pasado, en el mercado internacional de metales, los metales básicos del LME bajaron en su mayoría. El cobre del LME cayó un 0,15%, mientras que el aluminio del LME subió un 0,56%. El plomo del LME cayó un 0,39%. El zinc del LME cayó un 0,23%. El estaño del LME cayó un 1,86%. El níquel del LME cayó un 0,62%.
Durante la sesión nocturna del viernes pasado, en el mercado de metales preciosos: el oro del COMEX cayó un 3,43% y el gráfico semanal cerró a la baja, con una caída del 3,77% en la semana; la plata del COMEX cayó un 4,48% y el gráfico semanal cerró a la baja, con una caída del 3,51% en la semana. Durante la sesión nocturna del viernes pasado, el contrato principal de oro del SHFE cayó un 2,65%, mientras que el oro del SHFE registró su sexta ganancia semanal consecutiva, con un avance del 2,09% en la semana; el contrato principal de plata del SHFE cayó un 3,62%, mientras que la plata del SHFE subió por sexta semana consecutiva, con un avance del 3,64% en la semana.
A las 7:17 del 29 de agosto, precios de cierre de la sesión nocturna del viernes pasado:
Panorama macro
China:
[Dos departamentos: amplían de 30 a 40 años el plazo máximo de los préstamos individuales para vivienda] El Banco Popular de China y la Administración Nacional de Regulación Financiera emitieron un aviso relativo a las Opiniones sobre la reforma y mejora de la gestión del crédito inmobiliario y la aceleración de la construcción de un nuevo modelo de desarrollo inmobiliario. El aviso señaló que el plazo máximo de los préstamos individuales para vivienda no excederá de 40 años y que el importe del préstamo no superará el valor de tasación de la vivienda que se vaya a adquirir. En los préstamos con un plazo de un año o menos (incluido un año), el principal y los intereses se reembolsarán en un pago único al vencimiento o en cuotas mensuales; en los préstamos con un plazo superior a un año, el principal y los intereses se reembolsarán mensualmente.
[Tres ministerios: Promover de manera ordenada la venta de viviendas comerciales terminadas, garantizar «lo que ves es lo que obtienes» y promover el «certificado de entrega»] El Ministerio de Vivienda y Desarrollo Urbano-Rural, el Ministerio de Recursos Naturales y la Administración Nacional de Regulación Financiera emitieron un aviso sobre la mejora del sistema de venta de viviendas comerciales. El aviso indicó que todas las regiones deben promover de manera vigorosa y ordenada la venta de viviendas comerciales terminadas, garantizar que lo que ven los compradores es lo que obtienen, reducir las disputas sobre la entrega de viviendas comerciales, prevenir fundamentalmente los riesgos de entrega, salvaguardar los derechos e intereses legítimos de los compradores de vivienda y acelerar la construcción de un nuevo modelo para el desarrollo inmobiliario.
[Reforma y mejora del sistema de financiación inmobiliaria: La Administración Nacional de Regulación Financiera emite cinco medidas administrativas] La Administración Nacional de Regulación Financiera, junto con los departamentos pertinentes, reformó y mejoró el sistema de financiación inmobiliaria y emitió las Medidas Provisionales para la Administración de Préstamos para el Desarrollo de Viviendas Comerciales (Prueba), las Medidas Provisionales para la Administración de Préstamos para Vivienda Personal (Prueba), las Medidas Provisionales para la Administración de Préstamos para Bienes Raíces Comerciales (Prueba), las Medidas Provisionales para la Administración de Préstamos para Proyectos de Renovación Urbana (Prueba) y las Medidas Provisionales para la Administración del Negocio Fiduciario de las Empresas de Fideicomiso en el Sector Inmobiliario (Prueba). Las Medidas Provisionales para la Administración de Préstamos para el Desarrollo de Viviendas Comerciales (Prueba) se basan plenamente en la experiencia y las prácticas del mecanismo de «lista blanca», tratan por igual a los proyectos de todos los tipos de propiedad y satisfacen las necesidades razonables de financiación de los proyectos de desarrollo de viviendas comerciales. Las Medidas Provisionales para la Administración de Préstamos para Vivienda Personal (Prueba) ajustan razonablemente el momento del desembolso del préstamo, optimizan adecuadamente el límite superior de la relación ingresos-deuda y extienden el plazo máximo del préstamo, salvaguardando tanto los derechos e intereses legítimos de los compradores de vivienda como satisfaciendo mejor la demanda de vivienda esencial y de mejora de los residentes. Las Medidas Provisionales para la Administración de Préstamos para Bienes Raíces Comerciales (Prueba) especifican los requisitos de préstamo en las etapas de desarrollo, compra y operación de los bienes raíces comerciales y apoyan el desarrollo estable y sólido del mercado de bienes raíces comerciales. Las medidas provisionales para la administración de los préstamos para proyectos de renovación urbana (en fase de prueba) orientan a las instituciones financieras bancarias a mejorar la precisión, la idoneidad y la eficacia de los servicios financieros para la renovación urbana y contribuyen a impulsar una renovación urbana de alta calidad. Las medidas provisionales para la administración de los negocios fiduciarios de las sociedades fiduciarias en el sector inmobiliario (en fase de prueba) se adhieren a los principios de servir a la economía real, controlar los riesgos y aplicar la gestión de la idoneidad de los inversores. Al aclarar las normas de funcionamiento empresarial, reforzar el desarrollo de las capacidades profesionales y mejorar la protección de los inversores, alientan a las sociedades fiduciarias a aprovechar mejor sus ventajas distintivas en el desarrollo de negocios fiduciarios en el sector inmobiliario. (CCTV)
[La Comisión Reguladora de Valores de China publica las Opiniones sobre el apoyo del mercado de capitales a la construcción de un nuevo modelo de desarrollo del sector inmobiliario] Con el fin de implementar las importantes decisiones y disposiciones del Comité Central del Partido Comunista de China y del Consejo de Estado sobre acelerar la construcción de un nuevo modelo de desarrollo del sector inmobiliario y promover el desarrollo de alta calidad de dicho sector, acelerar el establecimiento de un sistema de servicios del mercado de capitales compatible con el nuevo modelo de desarrollo del sector inmobiliario, apoyar la mejora de la calidad de la vivienda y la transformación y el desarrollo de las empresas, y promover un ciclo virtuoso entre las finanzas y el sector inmobiliario, la Comisión Reguladora de Valores de China formuló las Opiniones sobre el apoyo del mercado de capitales a la construcción de un nuevo modelo de desarrollo del sector inmobiliario (en lo sucesivo, las “Opiniones”). Las Opiniones constan de 12 artículos estructurados en cuatro partes e incluyen principalmente lo siguiente: Primero, los requisitos generales. Reformar los métodos de financiación para el desarrollo inmobiliario, promover un cambio de la dependencia del crédito de la entidad a condiciones basadas en el proyecto y satisfacer sin discriminación las necesidades razonables de financiación de las empresas de desarrollo inmobiliario de todo tipo de propiedad. Primero, reforzar el acceso al mercado, la divulgación de información y la supervisión del capital en el sector inmobiliario, prevenir, neutralizar y gestionar con prudencia los riesgos relacionados con el sector inmobiliario y promover el desarrollo de alta calidad del sector inmobiliario. Segundo, apoyar una financiación razonable. Apoyar a las empresas cotizadas de desarrollo inmobiliario en la refinanciación y en el uso de una combinación de instrumentos como la emisión de acciones, los bonos convertibles dirigidos y el efectivo para adquirir activos relacionados con el sector inmobiliario. Aumentar el apoyo a la financiación mediante bonos, apoyar a las empresas de desarrollo inmobiliario en la emisión de bonos corporativos para proyectos inmobiliarios que cumplan los requisitos normativos y fomentar la emisión de valores respaldados por hipotecas comerciales (CMBS) y valores respaldados por activos inmobiliarios (ABS). Apoyar la emisión de fondos de inversión inmobiliaria (REIT) respaldados por proyectos elegibles de vivienda en alquiler, renovación urbana y otros, o su utilización como activos para la expansión de los REIT, y avanzar de manera constante y prudente en el desarrollo de REIT de inmuebles comerciales. Apoyar a los gestores cualificados de fondos privados para que creen fondos privados de inversión inmobiliaria. En tercer lugar, optimizar la regulación. Optimizar la regulación del acceso a la emisión de valores por parte de las empresas promotoras inmobiliarias, destacando el carácter de financiación «basada en proyectos»; optimizar la regulación de la divulgación de información, centrándose en la aplicación de las normas contables; aplicar estrictamente una supervisión continua y pormenorizada de los fondos captados; prevenir y combatir estrictamente las actividades ilegales e irregulares, como la emisión fraudulenta por parte de los emisores, la divulgación de información falsa y la apropiación indebida de los fondos captados, y aumentar las sanciones por fraude sistémico y organizado. En cuarto lugar, prevenir y desactivar los riesgos. Aplicar los requisitos de las «cuatro medidas tempranas», establecer y mejorar los mecanismos de investigación previa y evaluación temprana de los riesgos relacionados con los mercados de capitales en el sector inmobiliario, y reforzar la supervisión coordinada de las acciones, los bonos y los fondos. Garantizar una supervisión fluida y ordenada de la exclusión de cotización de las empresas promotoras inmobiliarias cotizadas y mantener abiertos canales diversificados de exclusión de cotización. Cooperar con los gobiernos locales para promover la liquidación y compensación de los bonos inmobiliarios en situación de impago y enriquecer los mecanismos diversificados de resolución de riesgos de los bonos inmobiliarios.
Dólar estadounidense:
En las operaciones nocturnas del viernes pasado, el índice del dólar estadounidense subió un 0,55 % hasta 99,68. En el gráfico semanal: el índice del dólar estadounidense subió durante la semana, con un avance del 0,84 %.
El presidente de la Fed, Warsh, dijo el viernes que, si las autoridades no pueden confiar en que la inflación esté retrocediendo hacia el 2 % «a un ritmo claro y suficientemente rápido», la Fed «aún tiene trabajo por hacer». Ello sugirió que, si las presiones sobre los precios no mejoraban, el siguiente paso de la Fed podría ser subir los tipos de interés. Warsh dejó claro que sigue fiel al enfoque de política tradicional de la Fed de gestionar la inflación ajustando los tipos de interés. Esto elevó considerablemente la probabilidad de que la próxima medida de la Fed fuera una subida de los tipos de interés, lo que podría situarlo en desacuerdo con el presidente Trump, quien ha buscado durante mucho tiempo recortes de los tipos de interés. Estas declaraciones eliminaron en gran medida la ambigüedad que había quedado anteriormente. En una conferencia de prensa a finales de julio, Warsh se negó a decir mucho sobre si eran necesarias subidas de tipos de interés para abordar la inflación, que había aumentado bruscamente este año y se mantuvo por encima del objetivo de la Reserva Federal durante más de cinco años consecutivos. Después de que el presidente de la Reserva Federal, Warsh, hablara sobre frenar las presiones inflacionarias, las apuestas del mercado sobre subidas de tipos de la Reserva Federal de EE. UU. se intensificaron significativamente, y el dólar estadounidense se fortaleció. El analista independiente Tai Wong dijo: «El presidente Warsh dejó claro que la inflación aún no ha mostrado una desaceleración significativa y subrayó que la Reserva Federal de EE. UU. ‘aún tiene trabajo por hacer’, una señal que desencadenó una fuerte venta masiva en el mercado del oro. Aunque esto pueda seguir siendo una estrategia de comunicación de ‘más trueno que lluvia’, fue suficiente para que el mercado viera la reunión de septiembre como una incertidumbre entre una subida de tipos y una pausa». Los comentarios de Warsh fueron su reconocimiento público más directo hasta la fecha de que puedan ser necesarias nuevas subidas de tipos para aliviar las presiones sobre los precios. En su discurso, señaló que si los responsables políticos no pueden estar seguros de que la inflación subyacente está regresando de manera constante al objetivo del 2%, la Reserva Federal de EE. UU. «aún tiene trabajo por hacer». Como resultado, los operadores aumentaron rápidamente sus apuestas sobre una subida de tipos en septiembre. (Jin10 Data App)
Eugene Epstein, jefe de negociación y productos estructurados de Moneycorp en Stamford, Connecticut, comentó sobre las declaraciones del presidente de la Reserva Federal, Warsh: «Veremos qué impacto tiene esto en la reunión del próximo mes. Pero siento que esta es ahora la cuarta, quizás incluso la quinta, vez que lo veo dar el mismo discurso. Porque, francamente, en efecto está diciendo que se centrarán en la inflación. Pero no proporcionará orientación futura, y la inflación no va en la dirección que desean». (Jin10 Data App)
Además, el crecimiento del empleo en EE. UU. en el año hasta marzo fue más suave de lo reportado anteriormente, destacando la tendencia a la baja en el mercado laboral y ayudando a explicar por qué la Reserva Federal de EE. UU. recortó los tipos de interés en 2025 a pesar de la inflación persistente. Según datos preliminares de revisión de referencia publicados el viernes por la Oficina de Estadísticas Laborales de EE. UU., las nóminas no agrícolas podrían revisarse a la baja en 79.000, un descenso del 0,1%. Los datos finales se publicarán a principios del próximo año. (Jin10 Data App)
Economistas de Deutsche Bank esperan que la Reserva Federal de EE. UU. realice subidas de tipos de 25 puntos básicos en septiembre y diciembre. El presidente de la Reserva Federal, Warsh, subrayó en su discurso de Jackson Hole la necesidad de devolver la inflación al objetivo del 2% y envió una señal claramente restrictiva. Deutsche Bank considera que el umbral para evitar una subida de tipos de 25 puntos básicos en septiembre ya es alto, a menos que los próximos datos económicos sean «claramente más débiles de lo esperado». El mercado también aumentó rápidamente sus apuestas por subidas de tipos: los datos de CME muestran que la probabilidad de que las subidas acumuladas de tipos alcancen 50 puntos básicos o más para diciembre subió al 51%, frente a solo el 29% un día antes; la probabilidad de subidas acumuladas de 25 puntos básicos fue del 38%, y la probabilidad de mantener los tipos sin cambios fue solo del 11%. Tras el discurso de Warsh, las apuestas del mercado por una subida de tipos en septiembre también se calentaron notablemente. (Jin10 Data App)
En el frente macro:
Esta semana se publicarán los datos del PMI manufacturero oficial de China de agosto, el IPC de Alemania de agosto intermensual preliminar, el índice de actividad empresarial de la Fed de Dallas de agosto de EE. UU., el PMI manufacturero RatingDog de China de agosto, el índice de precios de la vivienda Nationwide del Reino Unido de agosto intermensual, las ventas minoristas reales de Suiza de julio interanual, el PMI manufacturero final de Francia de agosto, el PMI manufacturero final de Alemania de agosto, el PMI manufacturero final de Francia de agosto, el PMI manufacturero final de Alemania de agosto, el PMI manufacturero final de la zona euro de agosto, el PMI manufacturero final del Reino Unido de agosto, las aprobaciones de hipotecas del Reino Unido de julio, el IPC de la zona euro de agosto interanual preliminar, el IPC de la zona euro de agosto intermensual preliminar, la tasa de desempleo de la zona euro de julio, el PMI manufacturero final S&P Global de EE. UU. de agosto, el PMI manufacturero ISM de EE. UU. de agosto, las ofertas de empleo JOLTS de EE. UU. de julio, el gasto en construcción de EE. UU. de julio intermensual, el PIB de Australia del segundo trimestre interanual, la decisión de tipos de interés de Nueva Zelanda prevista para el 2 de septiembre, el cambio de empleo ADP de EE. UU. de agosto, la decisión de tipos de interés de Canadá prevista para el 2 de septiembre, los pedidos a fábricas de EE. UU. de julio intermensual, el PMI de servicios RatingDog de China de agosto, el IPC de Suiza de agosto intermensual, el PMI de servicios final de Francia de agosto, el PMI de servicios final de Alemania de agosto, el PMI de servicios final de la zona euro de agosto, el PMI de servicios final del Reino Unido de agosto, el IPP de la zona euro de julio intermensual, los recortes de empleo Challenger de EE. UU. de agosto, las solicitudes iniciales de desempleo de EE. UU. para la semana que finalizó el 29 de agosto, la balanza comercial de EE. UU. de julio, el PMI de servicios final S&P Global de EE. UU. de agosto, el PMI no manufacturero ISM de EE. UU. de agosto, las ventas minoristas de la zona euro de julio intermensual, el cambio de empleo de Canadá de agosto, la tasa de desempleo de EE. UU. de agosto, las nóminas no agrícolas ajustadas estacionalmente de EE. UU. de agosto, los ingresos medios por hora de EE. UU. de agosto interanual, los ingresos medios por hora de EE. UU. de agosto intermensual, y el índice de presión de la cadena de suministro global de EE. UU. de agosto, entre otros datos.
Además, otros eventos a seguir esta semana incluirán: la reunión de ministros de finanzas y gobernadores de bancos centrales del Grupo de los Veinte (G20), que se extenderá hasta el 1 de septiembre; la reunión del Consejo de Jefes de Estado de la OCS de 2026; la decisión de tipos de interés y la declaración de política monetaria del Banco de la Reserva de Nueva Zelanda; la decisión de tipos de interés del Banco de Canadá; una conferencia de prensa sobre política monetaria por el gobernador del Banco de Canadá, Macklem, y el vicegobernador principal, Rogers; el Libro Beige de la Reserva Federal de EE.UU.; una entrevista con el gobernador de la Reserva Federal de EE.UU., Waller; discurso de apertura por el votante del FOMC 2026 y presidente de la Reserva Federal de Cleveland, Hammack, en el evento "Comunidades de la Fed"; y un discurso del gobernador del Banco de Inglaterra, Bailey.
Cabe destacar que, debido al festivo bancario de verano del Reino Unido, el LME y la Bolsa de Valores de Londres estarán cerrados el próximo lunes.
Petróleo crudo:
En la negociación nocturna del viernes pasado, ambos futuros de petróleo cayeron, con el crudo estadounidense bajando un 0,11% y el crudo Brent un 0,26%. En el gráfico semanal, los futuros de crudo estadounidense cayeron un 4,16%, mientras que los futuros de Brent cayeron un 4,73%. El mercado evaluó las orientaciones de los comentarios de Jackson Hole sobre la trayectoria de tipos de la Fed y las perspectivas de navegación por el Estrecho de Ormuz.
El 28 de agosto, hora local, la Armada del Cuerpo de la Guardia Revolucionaria Islámica de Irán declaró en un comunicado que las afirmaciones de los funcionarios estadounidenses sobre la apertura del Estrecho de Ormuz eran mentiras, destinadas únicamente a controlar los precios del petróleo y ocultar su fracaso. El comunicado destacó que el control de la Guardia Revolucionaria sobre esta vía navegable estratégica era absoluto. Irán ha ordenado que no se permita el paso a ningún buque que intente transitar el Estrecho de Ormuz sin coordinarse con Irán. La Armada de la Guardia Revolucionaria indicó que esta acción continuará hasta que EE.UU. ponga fin por completo a sus operaciones militares contra Irán y cumpla con sus obligaciones correspondientes. (CCTV)(Aplicación de Datos Jin10)
El 28 de agosto, hora local, el presidente iraní Pezeshkian declaró en relación con las negociaciones actuales con Omán sobre el Estrecho de Ormuz que Omán inicialmente apoyó a Irán y posteriormente adoptó una postura más reservada, pero en reuniones recientes ambas partes alcanzaron de nuevo un consenso y acordaron reabrir la ruta marítima del estrecho bajo un plan coordinado. Destacó que Irán está trabajando ahora para garantizar que, si la ruta marítima se reabre bajo un marco específico, EE.UU. también debe cumplir con sus obligaciones. Estas obligaciones incluyen levantar el bloqueo y las sanciones, descongelar los fondos iraníes y poner fin a las acciones hostiles de Israel en Líbano. También mencionó que Irán abrirá el Estrecho de Ormuz según su propia política nacional. «La apertura del Estrecho de Ormuz es coherente con el marco establecido en el Memorando de Entendimiento de Islamabad, ha sido aceptada por todas las partes y debe implementarse». Además, Pezeshkian dijo que Irán está alcanzando un consenso sobre cómo interactuar con sus vecinos y formar una visión común. (CCTV)
Además, según informes de medios turcos, los ministros de Asuntos Exteriores del Reino Unido, Alemania, Francia, Egipto, Arabia Saudí, Pakistán y Turquía celebrarán una reunión en Estambul el domingo. La reunión fue iniciada por Alemania y Turquía, con temas que incluyen formas de garantizar la libertad de navegación en el Estrecho de Ormuz y la situación de seguridad regional. Los países participantes esperan que la reunión envíe una señal a EE. UU. enfatizando la necesidad de continuar las negociaciones con Irán. (Jin10 Data APP)
La Administración de Información Energética de EE. UU. (EIA): se espera que la producción petrolera de EE. UU. promedie 13,83 millones de barriles por día en agosto, un ligero aumento respecto a los 13,82 millones de barriles por día de julio; se espera que promedie 13,77 millones de barriles por día en septiembre.(Jin10 Data APP)
El gobierno de EE. UU. busca adquirir una participación mayoritaria en las reservas petroleras de Venezuela, según personas familiarizadas con el asunto. El Pentágono está en conversaciones con el inversor energético Alejandro Betancourt sobre una posible asociación que involucra hasta 17 campos petrolíferos en las principales regiones productoras de petróleo de Venezuela, incluida la región de Junín de la Faja Petrolífera del Orinoco y campos alrededor del Lago de Maracaibo. Las opciones en discusión incluyen que la inversión sea supervisada por la Oficina de Capital Estratégico del Pentágono (OSC), y posiblemente incluso que EE. UU. obtenga un arrendamiento de hasta 100 años. Washington actualmente controla efectivamente las ventas de petróleo venezolano y ya ha relajado las sanciones para permitir la entrada de empresas estadounidenses. Dado que la guerra entre EE. UU. e Irán interrumpe el suministro de Oriente Medio y eleva los precios globales de la energía, EE. UU. espera acelerar la restauración de la producción petrolera venezolana. Sin embargo, la OSC no tiene autoridad clara para poseer directamente capital del proyecto, y se espera que los planes relacionados desencadenen disputas legales y políticas tanto en EE. UU. como en Venezuela.(Jin10 Data APP)
El presidente de EE. UU., Trump, anunció el día 28 en una publicación en redes sociales que EE. UU. ha alcanzado un acuerdo con Venezuela para obtener el «control mayoritario» sobre más de 65 mil millones de barriles de las reservas probadas de petróleo de Venezuela. Trump dijo que EE. UU. y Venezuela trabajaron juntos, mediante la cooperación con empresas privadas, para obtener el "control mayoritario" de más de 65 mil millones de barriles de las reservas probadas de petróleo de Venezuela, y que los contribuyentes estadounidenses no asumirían ningún costo por ello. Trump afirmó que el acuerdo "más que duplicará las reservas de petróleo de EE. UU., impulsará significativamente el suministro de petróleo y reducirá significativamente los precios de la gasolina en EE. UU. durante mucho tiempo". Sin embargo, Trump no reveló los detalles específicos del acuerdo, y la Casa Blanca aún no ha emitido ningún anuncio formal al respecto.(Jin10 Data APP)
Lectura recomendada: