SMM, 10 de octubre:
En el mercado de metales:
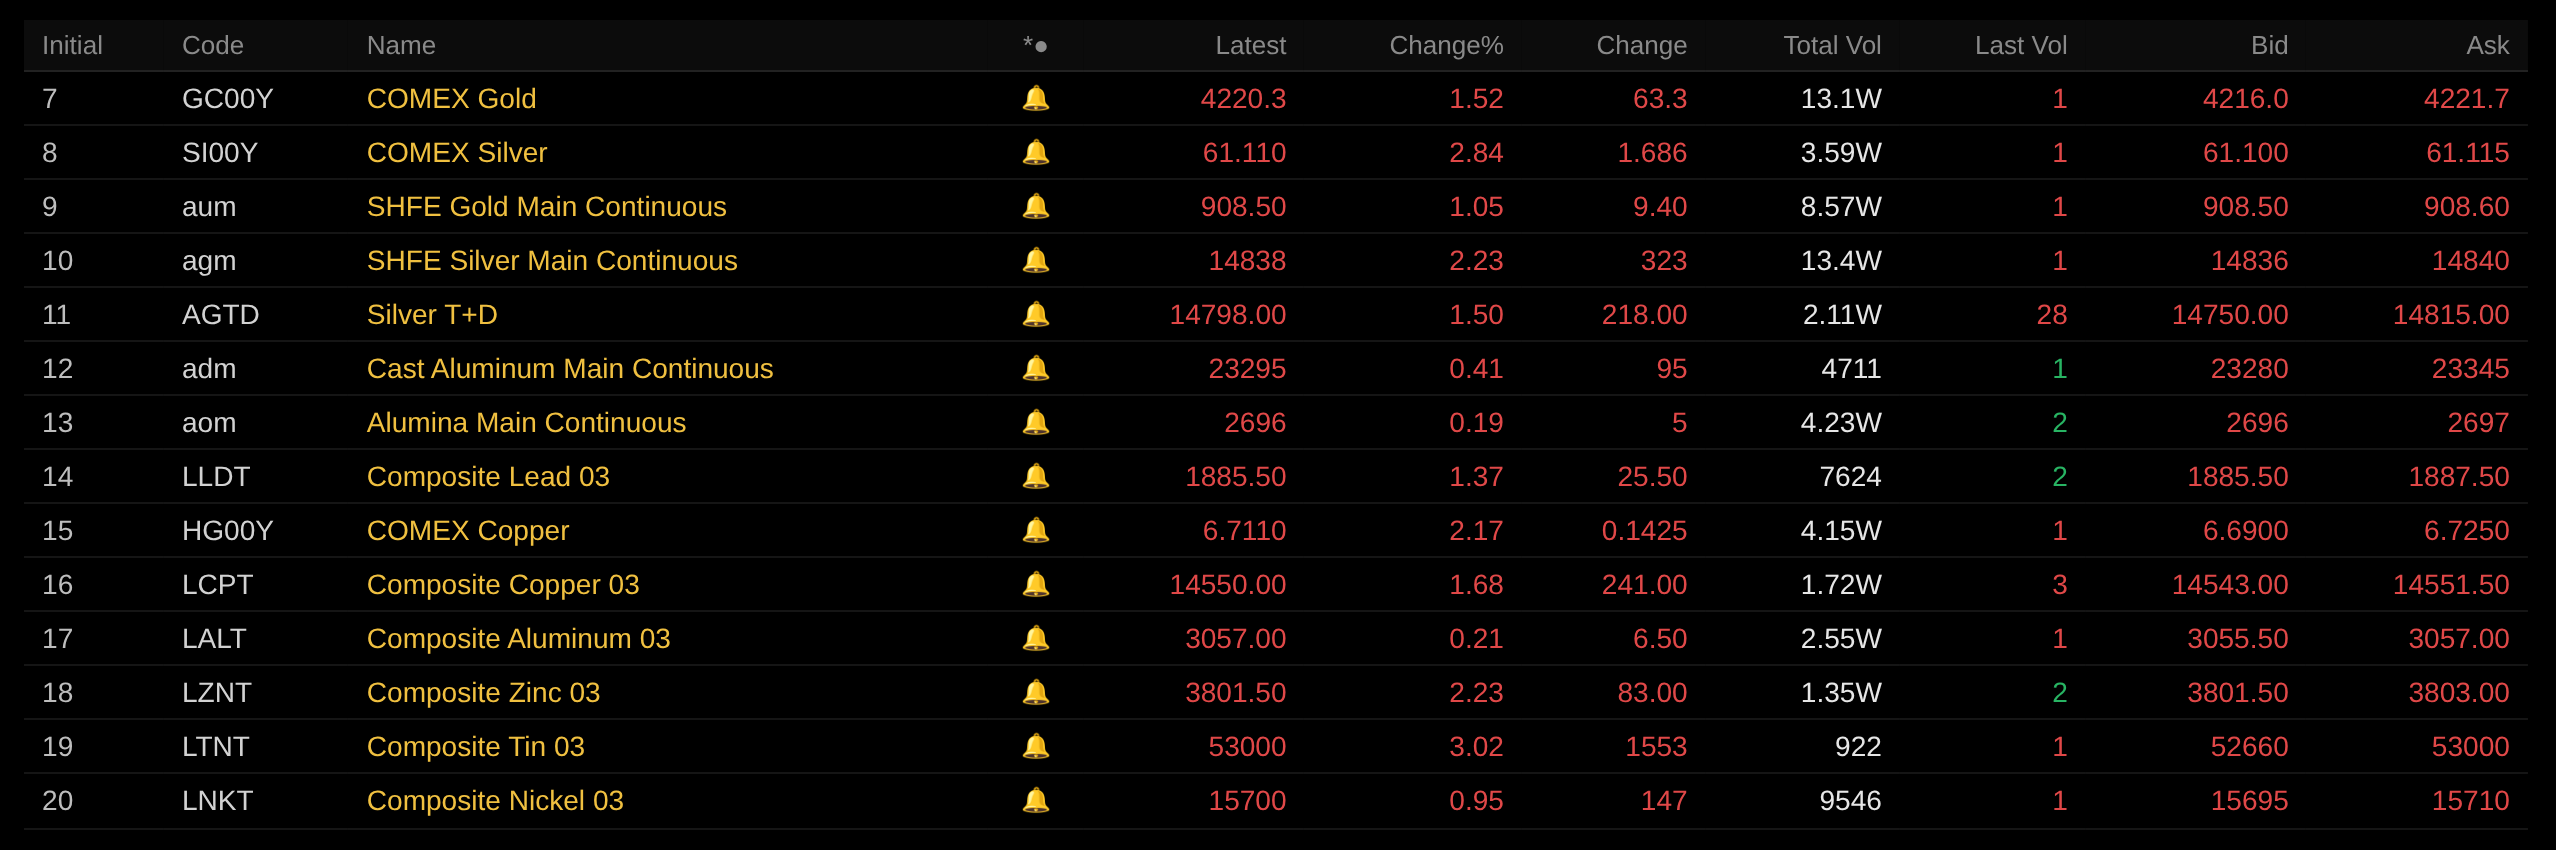
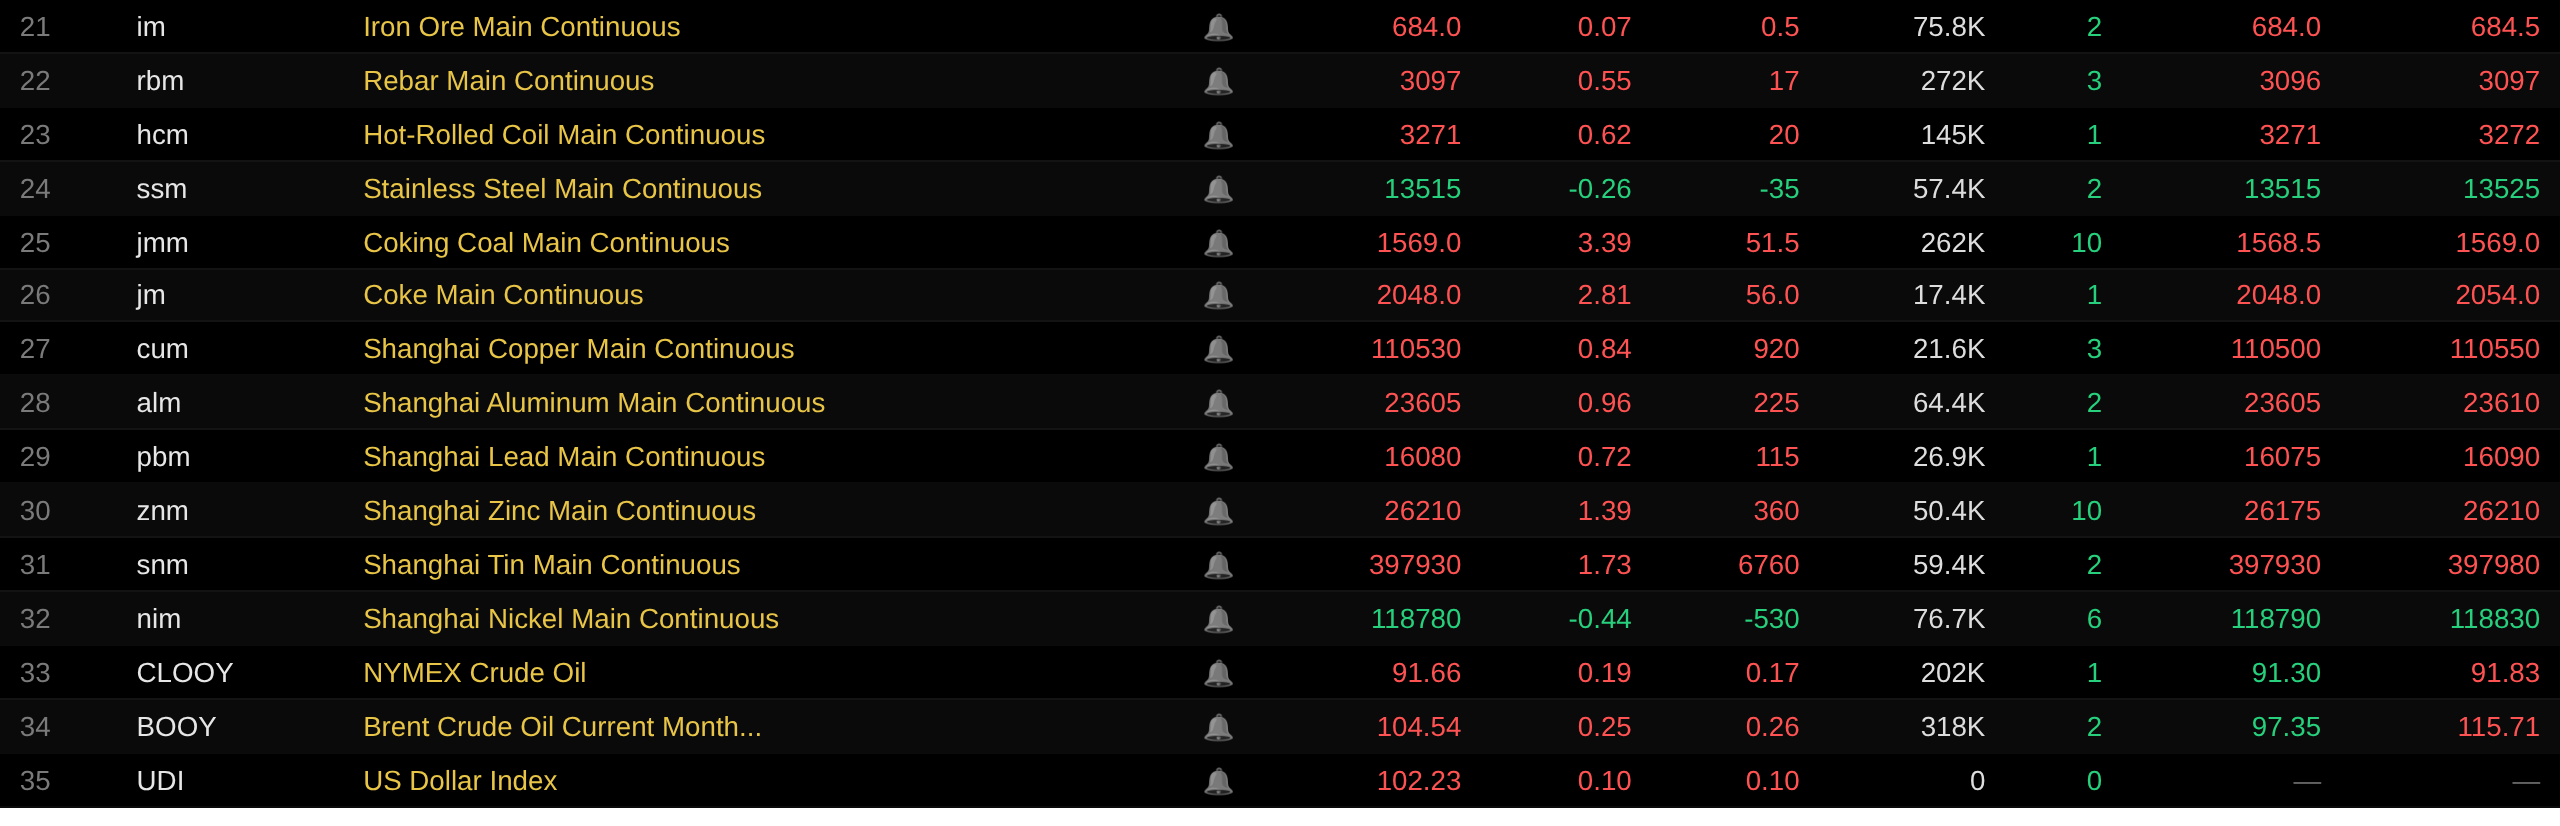
Durante la noche, los metales básicos en el mercado nacional subieron casi todos. El cobre SHFE ganó un 0,84%, el aluminio SHFE y el plomo SHFE subieron un 0,96% y un 0,72%, respectivamente. El zinc SHFE subió un 1,39% y el estaño SHFE ganó un 1,73%. El níquel SHFE cayó un 0,44%. Además, el contrato de futuros de alúmina más negociado subió ligeramente un 0,19%, y el contrato de aluminio fundido más negociado subió un 0,41%.
Durante la noche, los metales ferrosos subieron en su mayoría. El acero inoxidable cayó un 0,26%. El mineral de hierro subió ligeramente un 0,07% y la barra de refuerzo subió un 0,55%. La bobina laminada en caliente ganó un 0,62%. En carbón de coque y coque: el contrato de carbón de coque más negociado subió un 3,39% y el contrato de coque más negociado ganó un 2,81%.
Durante la noche en el mercado de metales en el extranjero, los metales básicos LME subieron todos. El cobre LME ganó un 1,68% y el aluminio LME subió un 0,21%. El plomo LME ganó un 1,37%. El zinc LME subió un 2,32%. El estaño LME ganó un 3,02%. El níquel LME subió un 0,95%.
Durante la noche en metales preciosos: El oro COMEX subió un 1,52%, con una ganancia semanal del 1,39% intermensual; la plata COMEX ganó un 2,84%, cerrando la semana al alza, un 1,15% intermensual. Durante la noche, el contrato de oro SHFE más negociado subió un 1,05%, con una ganancia semanal del 0,4% intermensual; el contrato de plata SHFE más negociado ganó un 2,23%, mientras que la plata SHFE cayó por tercera semana consecutiva, un 1,41% intermensual.
A las 8:07 del 10 de octubre, precios de cierre nocturno:
Frente macro
Nacional:
[¡Acelerar el desarrollo de nuevas fuerzas productivas de calidad! ¡El Comité Central del PCCh y el Consejo de Estado emiten un documento importante!] Para acelerar el desarrollo de nuevas fuerzas productivas de calidad, el Comité Central del PCCh y el Consejo de Estado emitieron las Opiniones sobre el Desarrollo de Nuevas Fuerzas Productivas de Calidad. Las Opiniones establecen 19 medidas clave en cinco áreas: impulsar vigorosamente la innovación científica y tecnológica, promover la integración profunda de la innovación tecnológica y la innovación industrial, centrarse en avanzar en la innovación de los modelos de desarrollo, avanzar sólidamente en la innovación institucional y de mecanismos, y profundizar la innovación en los mecanismos de trabajo de talentos. Las Opiniones dejan claro que China se adherirá al liderazgo impulsado por la innovación, a la reforma como prioridad, a medidas adaptadas a las condiciones locales y a establecer lo nuevo antes de abolir lo viejo; se adherirá a la alta tecnología, la alta eficiencia y la alta calidad; coordinará las relaciones entre gobierno y mercado, calidad y formas de negocio, reforma y desarrollo, y autosuficiencia y apertura; coordinará el desarrollo y la seguridad; tomará la innovación tecnológica como guía y un aumento sustancial de la productividad total de los factores como indicador central; promoverá avances tecnológicos revolucionarios, la asignación innovadora de los factores de producción y la profunda transformación y mejora industrial; promoverá la combinación optimizada y la mejora de los trabajadores, los medios de trabajo y los objetos de trabajo; avanzará en la innovación tecnológica, la innovación industrial, la innovación del modelo de desarrollo, la innovación institucional y de mecanismos, y la innovación de los mecanismos de trabajo de talentos en todos los aspectos; acelerará la formación de relaciones de producción más adecuadas a las nuevas fuerzas productivas de calidad; fomentará un ecosistema de desarrollo favorable propicio para la integración profunda de la innovación tecnológica y la innovación industrial; y apoyará mejor el desarrollo de alta calidad.
[La CNDR: La IA es el soporte central para desarrollar nuevas fuerzas productivas de calidad y construir un sistema industrial moderno] Un funcionario responsable de la Comisión Nacional de Desarrollo y Reforma (CNDR) respondió a las preguntas de los periodistas sobre las Opiniones para el Desarrollo de Nuevas Fuerzas Productivas de Calidad. La IA es el soporte central para desarrollar nuevas fuerzas productivas de calidad y construir un sistema industrial moderno. La IA está pasando del laboratorio a la producción y a la vida cotidiana, dando lugar a nuevos campos y nuevas vías como la conducción autónoma, los robots humanoides, los drones autónomos, las interfaces cerebro-computadora, los teléfonos inteligentes, los televisores inteligentes, los ordenadores inteligentes y los dispositivos portátiles inteligentes, al tiempo que desempeña un papel importante en el impulso de la modernización de las industrias tradicionales. Las Opiniones destacan de manera prominente la plena aplicación de la iniciativa «IA+», con el objetivo de promover la integración profunda de la IA con la economía real, ayudar a transformar y modernizar las industrias tradicionales, cultivar y fortalecer las industrias emergentes y realizar disposiciones prospectivas para las industrias del futuro; aplicar con prontitud los logros de la innovación inteligente a industrias específicas y cadenas industriales específicas; impulsar a las industrias hacia un desarrollo de gama alta y ecológico mediante la inteligencia; y potenciar la transformación y modernización de todas las industrias. (Aplicación de datos Jin10)
[Declaración conjunta de la consulta sobre comercio e inversión China-UE: Se alcanza un entendimiento sobre el comercio de vehículos híbridos, se refuerza aún más el diálogo sobre control de exportaciones y se está dispuesto a facilitar la aprobación de exportaciones de imanes permanentes de tierras raras] Los días 8 y 9 de octubre de 2026, el ministro de Comercio chino, Wang Wentao, y el comisario europeo de Comercio y Seguridad Económica, Maros Sefcovic, celebraron en Pekín la segunda reunión ordinaria del Mecanismo de consulta sobre comercio e inversión China-UE (en adelante, el Mecanismo). Ambas partes alcanzaron múltiples consensos sobre temas como el equilibrio comercial y de inversión, los controles de exportación, la protección de la propiedad intelectual y la reforma de la OMC. Ambas partes alcanzaron un entendimiento sobre el comercio de vehículos híbridos y seguirán avanzando en los procedimientos relacionados con los compromisos de precios de las empresas y la revisión del caso antisubvenciones de vehículos eléctricos. En cuanto a los dispositivos médicos, la parte de la UE acogió con satisfacción las medidas de China para ampliar las importaciones de dispositivos médicos de la UE, incluida la celebración de sesiones de emparejamiento de adquisiciones durante la novena Exposición Internacional de Importaciones de China; China facilitará la aprobación de licencias de exportación de tierras raras e imanes permanentes a la UE mediante un mecanismo de «canal verde».
[Avance: La Oficina de Información del Consejo de Estado celebrará una conferencia de prensa el próximo miércoles a las 10:00 a. m.; la Administración General de Aduanas informará sobre los datos de importación y exportación de los tres primeros trimestres de 2026] La Oficina de Información del Consejo de Estado celebrará una conferencia de prensa a las 10:00 a. m. del miércoles 14 de octubre de 2026, con la participación de Wang Jun, portavoz y subcomisionado de la Administración General de Aduanas (GACC), para informar sobre los datos de importación y exportación de los tres primeros trimestres de 2026 y responder a las preguntas de los periodistas.
[SHFE: Ajuste de los límites de fluctuación de precios y los porcentajes de margen de negociación de los contratos de futuros de fueloil y asfalto de petróleo] Según la SHFE, tras estudio y decisión, a partir del cierre de la negociación y la liquidación del lunes 12 de octubre de 2026, los límites de fluctuación de precios y los porcentajes de margen de negociación se ajustarán de la siguiente manera: para los contratos de futuros de fueloil FU2612 y FU2701, el límite de fluctuación de precios será del 16 %, el porcentaje de margen de negociación para posiciones de cobertura será del 17 % y el porcentaje de margen de negociación para posiciones generales será del 18 %. Para los contratos de futuros de asfalto de petróleo BU2610, BU2611, BU2612 y BU2701, el límite de fluctuación de precios será del 12 %, el porcentaje de margen de negociación para posiciones de cobertura será del 13 % y el porcentaje de margen de negociación para posiciones generales será del 14 %.
[Consolidación de la base técnica: China acelera la normalización internacional en la economía de baja altitud] China participa activamente en los trabajos de normalización de la economía de baja altitud en la Organización Internacional de Normalización (ISO) y la Comisión Electrotécnica Internacional (IEC), impulsando la iniciación, el desarrollo y la publicación de normas internacionales. Entre ellas, la norma sobre el sistema de percepción y evitación de obstáculos para vehículos aéreos no tripulados, que China colideró en su elaboración, llenó un vacío en las normas internacionales del ámbito correspondiente. La norma Tarjetas y dispositivos de seguridad para la identificación personal — Licencia de sistema de aeronave no tripulada (UAS) y módulo de seguridad para drones/UAS — Parte 5: Métodos de ensayo para el módulo de seguridad de drones/UAS, propuesta bajo el liderazgo de China, se inició con éxito como la primera propuesta de norma internacional en el campo de la identificación de UAS. (CCTV News)
[Bolsa Internacional de Energía de Shanghái: Ajuste de los límites de negociación de los contratos de futuros de crudo y fueloil bajo en azufre] Bolsa Internacional de Energía de Shanghái: Tras estudio y decisión, a partir de la sesión de negociación del 13 de octubre de 2026 (es decir, la sesión nocturna del 12 de octubre), los límites de negociación para miembros no sociedades de futuros, participantes especiales extranjeros no intermediarios y clientes en los contratos de futuros de crudo y fueloil bajo en azufre se ajustarán de la siguiente manera: el número máximo de aperturas intradía para los contratos de futuros de crudo SC2612 y SC2701 será de 800 lotes. El número máximo de operaciones intradía de apertura para los contratos de futuros de fueloil bajo en azufre LU2611, LU2612 y LU2701 será de 1.500 lotes.
Dólar estadounidense:
Durante la noche, el índice del dólar subió un 0,1% hasta 102,23. Semanalmente: el índice del dólar subió por cuarta semana consecutiva, un 0,29% intermensual. Los participantes del mercado sopesan las persistentes preocupaciones por la inflación y la futura dirección de la política de tipos de interés de la Reserva Federal de EE. UU.
La confianza del consumidor estadounidense cayó aún más a principios de octubre, y la evaluación de los consumidores sobre las condiciones económicas actuales descendió a un mínimo histórico, ya que la inflación persistentemente alta pesa sobre las finanzas de los hogares estadounidenses. La encuesta preliminar publicada el viernes por la Universidad de Míchigan mostró que el índice de sentimiento del consumidor de octubre cayó a 46,3, el nivel más bajo desde mayo. El índice de condiciones económicas actuales se desplomó de 50,9 en septiembre a 44,7, el mínimo registrado. Mientras tanto, el índice de expectativas del consumidor subió de 46,3 a 47,3, el primer aumento desde julio. Con los precios de la gasolina manteniéndose altos, los costes de endeudamiento en aumento y la contratación desacelerándose, la confianza del consumidor estadounidense continúa deteriorándose. La encuesta mostró que los consumidores esperan que los precios suban un 4,7% durante el próximo año, frente al 4,6% de septiembre. Las expectativas de inflación a largo plazo para los próximos 5 a 10 años subieron a un 3,5% anualizado, ligeramente por encima del nivel de septiembre. Joanne Hsu, directora de la encuesta de consumidores de la Universidad de Míchigan, dijo en un comunicado que este mes se observó un notable descenso de la confianza entre los consumidores de bajos ingresos y aquellos con carteras de acciones más pequeñas. (Aplicación de datos Jin10)
La última Encuesta de Finanzas del Consumidor de la Reserva Federal de EE. UU. muestra que el estrés de la deuda de los hogares estadounidenses se está intensificando, con más prestatarios retrasándose en los pagos de préstamos o necesitando destinar una mayor proporción de ingresos al pago de deudas. La encuesta mostró que la ratio mediana de servicio de la deuda sobre ingresos de los hogares subió al 15,4%, un aumento de 2 puntos porcentuales respecto a 2022. La Reserva Federal señaló que esto puede estar relacionado con el aumento de los tipos hipotecarios y de los préstamos al consumo durante el mismo período. Mientras tanto, la proporción de hogares con cargas pesadas de servicio de la deuda subió del 6,5% en 2022 al 8,6% en 2025, el nivel más alto desde que comenzó la encuesta en 2013. Los pagos de deuda de estos hogares representan el 40% o más de sus ingresos. Más notablemente, de 2022 a 2025, la proporción de hogares que informaron morosidad en préstamos aumentó considerablemente de aproximadamente el 12% a casi el 20%. Estos datos indican que, a medida que aumentan los costos de endeudamiento, los hogares estadounidenses no solo necesitan destinar más ingresos al pago de deudas, sino que la morosidad en los préstamos también ha aumentado notablemente, lo que refleja el deterioro de las condiciones financieras de algunos hogares. (Aplicación de datos Jin10)
Además, según un aviso publicado en el sitio web de la Casa Blanca el viernes, el presidente de Estados Unidos, Trump, anunció la creación de un comité especial para investigar las acusaciones contra la gobernadora de la Reserva Federal, Lisa Cook. Según el aviso fechado el 7 de octubre, Trump dijo: "Para ayudarme a cumplir con esta responsabilidad, el comité investigará las acusaciones contra la gobernadora Cook y me informará si existe una 'causa justa' para su destitución". La investigación se centrará en evaluar si Cook cumple las condiciones legales para su destitución, y aún no significa que haya sido destituida. (Aplicación de datos Jin10)
Otras divisas:
El economista de Capital Economics, Thomas Ryan, dijo que tras dos meses consecutivos de fuertes caídas del empleo en Canadá y un ligero aumento de la tasa de desempleo, solo una lectura de inflación de septiembre significativamente por encima de las expectativas podría volver a poner sobre la mesa la opción de una subida de tipos por parte del Banco de Canadá a finales de este mes. El empleo de septiembre en Canadá cayó en 68.300 puestos, notablemente peor que el consenso del mercado de un ligero aumento y también por debajo del pronóstico anterior de Capital Economics de un empleo estable. Sin embargo, Ryan cree que la situación real del empleo no es tan mala como sugieren los datos principales. Señaló que parte de la caída refleja un retroceso entre los trabajadores jóvenes tras una contratación estival inusualmente fuerte, mientras que la debilidad se concentró principalmente en el sector público. Ryan sigue esperando que el Banco de Canadá espere hasta 2027 antes de comenzar a normalizar su tipo de interés de referencia. (Aplicación de datos Jin10)
Los precios al consumo de Rusia subieron un 6,35% interanual en septiembre, por encima de la expectativa del mercado del 6,3%, y un 0,35% intermensual, con la inflación manteniéndose por encima del objetivo del 4% del banco central. Aunque las caídas estacionales de los precios de frutas y verduras contuvieron parte del aumento, las subidas semanales de precios saltaron del 0,12% al 0,96% después de que se elevaran este mes los precios regulados, como los servicios públicos. El economista jefe de CentroCredit Bank dijo que anteriormente esperaba que el banco central ruso mantuviera su tipo de referencia en el 14% hasta finales de año, pero otra subida de tipos se ha convertido ahora en una posibilidad realista. El banco central ruso celebrará su reunión de fijación de tipos el 23 de octubre. El mes pasado, pausó los recortes de tipos por primera vez desde junio de 2025 debido a los riesgos inflacionarios derivados de las interrupciones en el suministro de combustible y el aumento del gasto público. El banco central ya había elevado su previsión de inflación para finales de 2026 al 6%-7%, lo que implica que la inflación superará el objetivo por séptimo año consecutivo. Además, los continuos ataques de Ucrania contra las refinerías rusas han perturbado el mercado de combustibles, y se espera que el déficit fiscal alcance el doble del plan original, intensificando aún más las presiones sobre los precios. (APP de datos Jin10)
Datos:
La próxima semana se publicarán el IPC mensual final de Alemania de septiembre, el índice de optimismo de las pequeñas empresas de la NFIB de EE. UU. de septiembre, la variación del empleo ADP de EE. UU. de la semana finalizada el 26 de septiembre, las ventas anualizadas de viviendas de segunda mano de EE. UU. de septiembre, el IPC interanual de China de septiembre, el IPC interanual no ajustado de EE. UU. de septiembre y el IPC mensual ajustado estacionalmente de EE. UU. de septiembre
, el IPC subyacente mensual ajustado estacionalmente de EE. UU. de septiembre, el IPC subyacente interanual no ajustado de EE. UU. de septiembre, la balanza comercial de China de septiembre, la tasa de desempleo ajustada estacionalmente de Australia de septiembre, el PIB mensual de tres meses del Reino Unido de agosto, la producción manufacturera mensual del Reino Unido de agosto, la balanza comercial de bienes ajustada estacionalmente del Reino Unido de agosto, la producción industrial mensual del Reino Unido de agosto, el IPC mensual final de Francia de septiembre, la producción industrial mensual de la eurozona de agosto, las ventas mayoristas mensuales de Canadá de agosto, las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana finalizada el 10 de octubre, las ventas minoristas mensuales de EE. UU. de septiembre, el IPP interanual de EE. UU. de septiembre, el IPP mensual de EE. UU. de septiembre, el índice manufacturero de la Fed de Nueva York de octubre de EE. UU., el índice manufacturero de la Fed de Filadelfia de octubre de EE. UU., los inventarios empresariales mensuales de EE. UU. de agosto, el consumo total de electricidad interanual de China de septiembre, el consumo total de electricidad de China de septiembre, el IPC interanual final de la eurozona de septiembre, el IPC mensual final de la eurozona de septiembre, la balanza comercial ajustada estacionalmente de la eurozona de agosto, el índice de precios de importación mensual de EE. UU. de septiembre y la producción industrial mensual de EE. UU. de septiembre, entre otros datos.
Además, la próxima semana también se celebrarán: las Reuniones Anuales del Fondo Monetario Internacional (FMI) y el Banco Mundial en Bangkok, hasta el día 18; la intervención de Hammack, miembro con derecho a voto del FOMC en 2026 y presidenta de la Fed de Cleveland; la publicación por parte del Banco de la Reserva de Australia de las actas de su reunión de política monetaria de septiembre; la intervención del gobernador de la Fed, Waller, en el Foro de Nueva Economía de Bloomberg en la India; la celebración por parte de Apple de un evento de lanzamiento de productos para el hogar inteligente en Nueva York; la intervención de Collins, miembro con derecho a voto del FOMC en 2028 y presidenta de la Fed de Boston; la participación del gobernador del Banco de Canadá, Macklem, en una charla informal en la Reunión Anual de Miembros del Instituto de Finanzas Internacionales (IIF) en Bangkok; la intervención de la presidenta del BCE, Lagarde, sobre el futuro digital de Europa; la intervención de la gobernadora de la Fed, Bowman; la publicación por parte de la Fed del Libro Beige sobre las condiciones económicas; la apertura de una nueva ronda de ajustes de precios de los productos refinados del petróleo nacionales; la publicación por parte de la Administración Nacional de Energía de los datos de consumo total de electricidad en torno al día 15 de cada mes; la Reunión de Ministros de Finanzas y Gobernadores de Bancos Centrales del G20; la intervención de Hammack, miembro con derecho a voto del FOMC en 2026 y presidenta de la Fed de Cleveland; la participación del gobernador del Banco de Inglaterra, Bailey, en una charla informal; la asistencia del presidente de la Fed, Warsh, a las Reuniones Anuales del FMI en Bangkok y la celebración de una charla informal con la directora gerente del FMI, Georgieva; la asistencia del gobernador del Banco de Canadá, Macklem, a las Reuniones Anuales del FMI y su participación en un panel; y la intervención del gobernador del Banco de Inglaterra, Bailey.
En el frente del crudo:
Durante la noche, ambos futuros de petróleo subieron ligeramente, con el WTI avanzando un 0,19% y el Brent un 0,25%. En el gráfico semanal, los futuros del WTI subieron, ganando un 0,6% en la semana; los futuros del Brent subieron por segunda semana consecutiva, con un alza del 2,24% semanal. La preocupación por el conflicto continuo en Oriente Medio y un huracán que se acerca al norte del Golfo de México, lo que llevó a EE. UU. a cerrar más capacidad de crudo, respaldaron los precios del petróleo. Sin embargo, el anuncio de Trump de que Rusia liberaría suministros de diésel al mercado mundial limitó las ganancias.
El presidente estadounidense Trump ha emitido nuevas señales contradictorias sobre el calendario de una acción militar contra Irán. En una rueda de prensa en la Casa Blanca el viernes, al preguntársele por qué había pospuesto la acción contra Irán hasta después de las elecciones de mitad de mandato en lugar de actuar de inmediato, Trump dijo que era “posible” que EE. UU. actuara de inmediato. Justo el día anterior, el jueves, Trump había declarado explícitamente que EE. UU. “no atacará a Irán antes de las elecciones de mitad de mandato” y describió las negociaciones actuales con Irán como “productivas”. Este giro abrupto ha hecho cada vez más difícil para los observadores externos comprender la dirección de la política de la Casa Blanca, mientras mantiene a los inversores en alerta máxima ante la incertidumbre en Oriente Medio. (Wall Street CN)
Trump dijo en las redes sociales que su llamada con Putin fue muy exitosa y que Rusia suministraría de inmediato más de 300.000 toneladas de diésel, otras 500.000 toneladas en noviembre, seguidas de 1 millón de toneladas adicionales y 3 millones más según las condiciones de las refinerías. Elon Gu, analista senior de Ultima Markets, cree que si los ataques de Irán continúan escalando y la Casa Blanca reconsidera una acción militar, los precios del petróleo podrían dispararse rápidamente, especialmente dado que el tráfico de petroleros por el estrecho de Ormuz ya está muy por debajo de los niveles anteriores a la guerra. Como mejor indicador de la tensión entre oferta y demanda de crudo físico, el precio del Brent con fecha subió esta semana, acercándose nuevamente al máximo histórico posterior a la guerra. (Wall Street CN)
Además, según The Washington Post, el bloqueo estadounidense de los puertos iraníes ha llevado las exportaciones de petróleo iraní a niveles extremadamente bajos, costándole a Teherán miles de millones de dólares en ingresos mensuales. Aunque la presión económica aún no ha obligado a Irán a hacer concesiones en las negociaciones, un alto funcionario de la administración Trump dijo que la Casa Blanca sigue creyendo que el tiempo está del lado de Estados Unidos. El funcionario explicó que, en rondas anteriores de presión económica, Irán pudo aliviar la tensión apoyándose en los ingresos petroleros, pero el bloqueo portuario que ahora impone Estados Unidos está eliminando ese margen de maniobra y fortaleciendo de manera constante el impacto de las sanciones. Según la administración Trump, bloquear las exportaciones de petróleo iraní seguirá erosionando la capacidad de Teherán para resistir la presión económica. Sin embargo, hasta ahora las pérdidas económicas no se han traducido en concesiones iraníes en los términos clave de la negociación, y el estancamiento entre Estados Unidos e Irán sigue sin romperse. (Aplicación de datos Jin10)
La Oficina de Control de Activos Extranjeros (OFAC) del Departamento del Tesoro de Estados Unidos emitió la Licencia General N.º 135 el 9 de octubre, hora local, autorizando transacciones con diésel de origen ruso que anteriormente estaban prohibidas en virtud de las sanciones contra Rusia, incluidas la venta, la entrega, la descarga y la importación, y permitiendo explícitamente su importación a Estados Unidos. La licencia es válida hasta las 12:01 a. m., hora de verano del este, del 7 de abril de 2027 (12:01 p. m., hora de Pekín, del 7 de abril de 2027). No obstante, la licencia sigue prohibiendo la transferencia de fondos desde cuentas abiertas por el Banco Central de Rusia, el Fondo Nacional de Riqueza de Rusia o el Ministerio de Finanzas de Rusia en instituciones financieras estadounidenses. (Aplicación de datos Jin10)
El viceprimer ministro ruso, Novak, declaró que Rusia comenzará de inmediato a levantar las restricciones a la exportación de diésel, antes del plan original. Según él, Rusia está dispuesta a suministrar diésel adicional a Estados Unidos y a todos los socios en octubre, con 300.000 toneladas métricas en octubre, que aumentarán a 500.000 toneladas métricas en noviembre y a 1 millón de toneladas métricas en diciembre. Novak también señaló que el mercado ruso estará plenamente abastecido de diésel. El gobierno ruso había decidido previamente prorrogar la prohibición de exportación de productos de los productores de diésel, combustible marino y gasóleo hasta el 31 de octubre. (CCTV)
A medida que el huracán Isaías, de categoría 3, se acerca a la costa estadounidense del Golfo, los productores locales de petróleo han suspendido aproximadamente 1,46 millones de barriles diarios de producción de crudo, lo que representa el 72 % de la producción total de la región. La Oficina de Gestión de Energía Oceánica de Estados Unidos informó que, hasta las 12:00 del mediodía, hora del este, del viernes (00:00, hora de Pekín, del 10 de octubre), se había evacuado al personal de 129 plataformas marinas y se habían retirado dos plataformas de perforación móviles de la trayectoria de la tormenta. BP ha detenido la producción en sus plataformas Thunder Horse y Na Kika y ha evacuado al personal no esencial de otras tres plataformas. Las interrupciones en el suministro han elevado los precios del crudo en el Golfo de México, con el crudo Mars cotizando con una prima de unos 3 dólares por barril frente al crudo WTI, y el crudo Thunder Horse manteniendo una prima de más de 4 dólares por barril durante dos jornadas consecutivas. (Aplicación de datos Jin10)
Lectura recomendada: