La batería de estado sólido acelera y la cadena de suministro se bifurca con fuerza: revisión del desempeño del 1S de 2026 de las empresas cotizadas

Publicado: Aug 17, 2026 15:16 (GMT+8)
En el 1S de 2026, el desempeño de las empresas cotizadas en la cadena de suministro de baterías de estado sólido mostró una marcada divergencia. Los proveedores tradicionales de materiales para baterías de litio registraron un fuerte crecimiento de beneficios (Tinci Materials +>900%) gracias al repunte de precios, mientras que las start-ups extranjeras siguieron en números rojos (pérdida neta de QuantumScape: 199 millones de dólares)

Aspectos clave: En el primer semestre de 2026, los resultados de las empresas cotizadas de la cadena de suministro de baterías de estado sólido mostraron una marcada divergencia. Los proveedores tradicionales de materiales para baterías de litio registraron un enorme crecimiento de beneficios (Tinci Materials +>900%) gracias a la recuperación de los precios, mientras que las empresas emergentes extranjeras siguieron en números rojos (QuantumScape: pérdida neta de 199 millones de dólares). El gigante chino de baterías CATL avanzó de manera constante en I+D de baterías de estado sólido, mientras que actores de materiales como Daoshi Technology y Sinocera lograron envíos en pequeños volúmenes de electrolitos de estado sólido. Samsung SDI volvió a beneficios, impulsado por la demanda de ESS y de centros de datos de IA. En general, la comercialización de baterías de estado sólido se acelera, pero la rentabilidad aún está lejos.
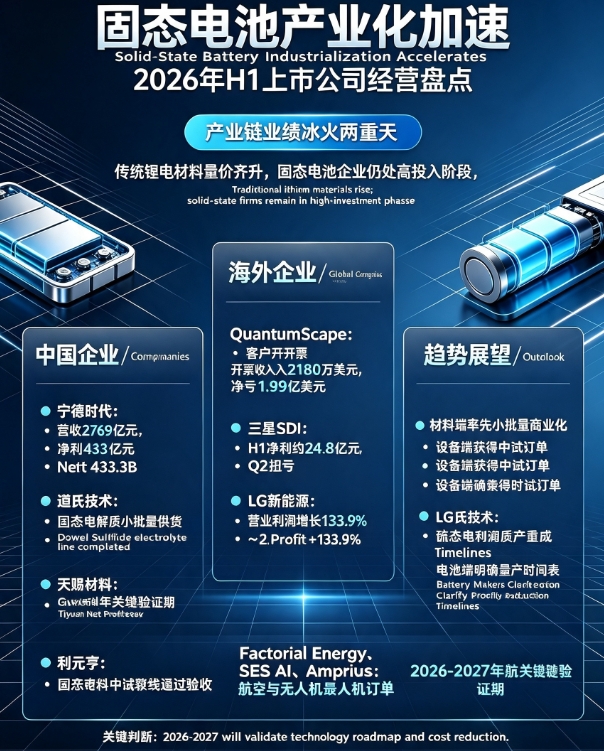


Observamos que en el primer semestre de 2026, el desempeño operativo de las empresas cotizadas vinculadas a baterías de estado sólido presentó una divergencia de «fuego y hielo». Por un lado, los productores tradicionales de materiales para baterías de litio obtuvieron un crecimiento sustancial de beneficios impulsado por la subida de los precios y la recuperación de la demanda; por otro, las empresas emergentes centradas exclusivamente en tecnología de estado sólido siguieron en fases de fuertes inversiones y pérdidas, aunque sus colaboraciones con clientes y los avances de industrialización se aceleraron notablemente.


1. Empresas chinas: auge del segmento de materiales y avance de los fabricantes de baterías
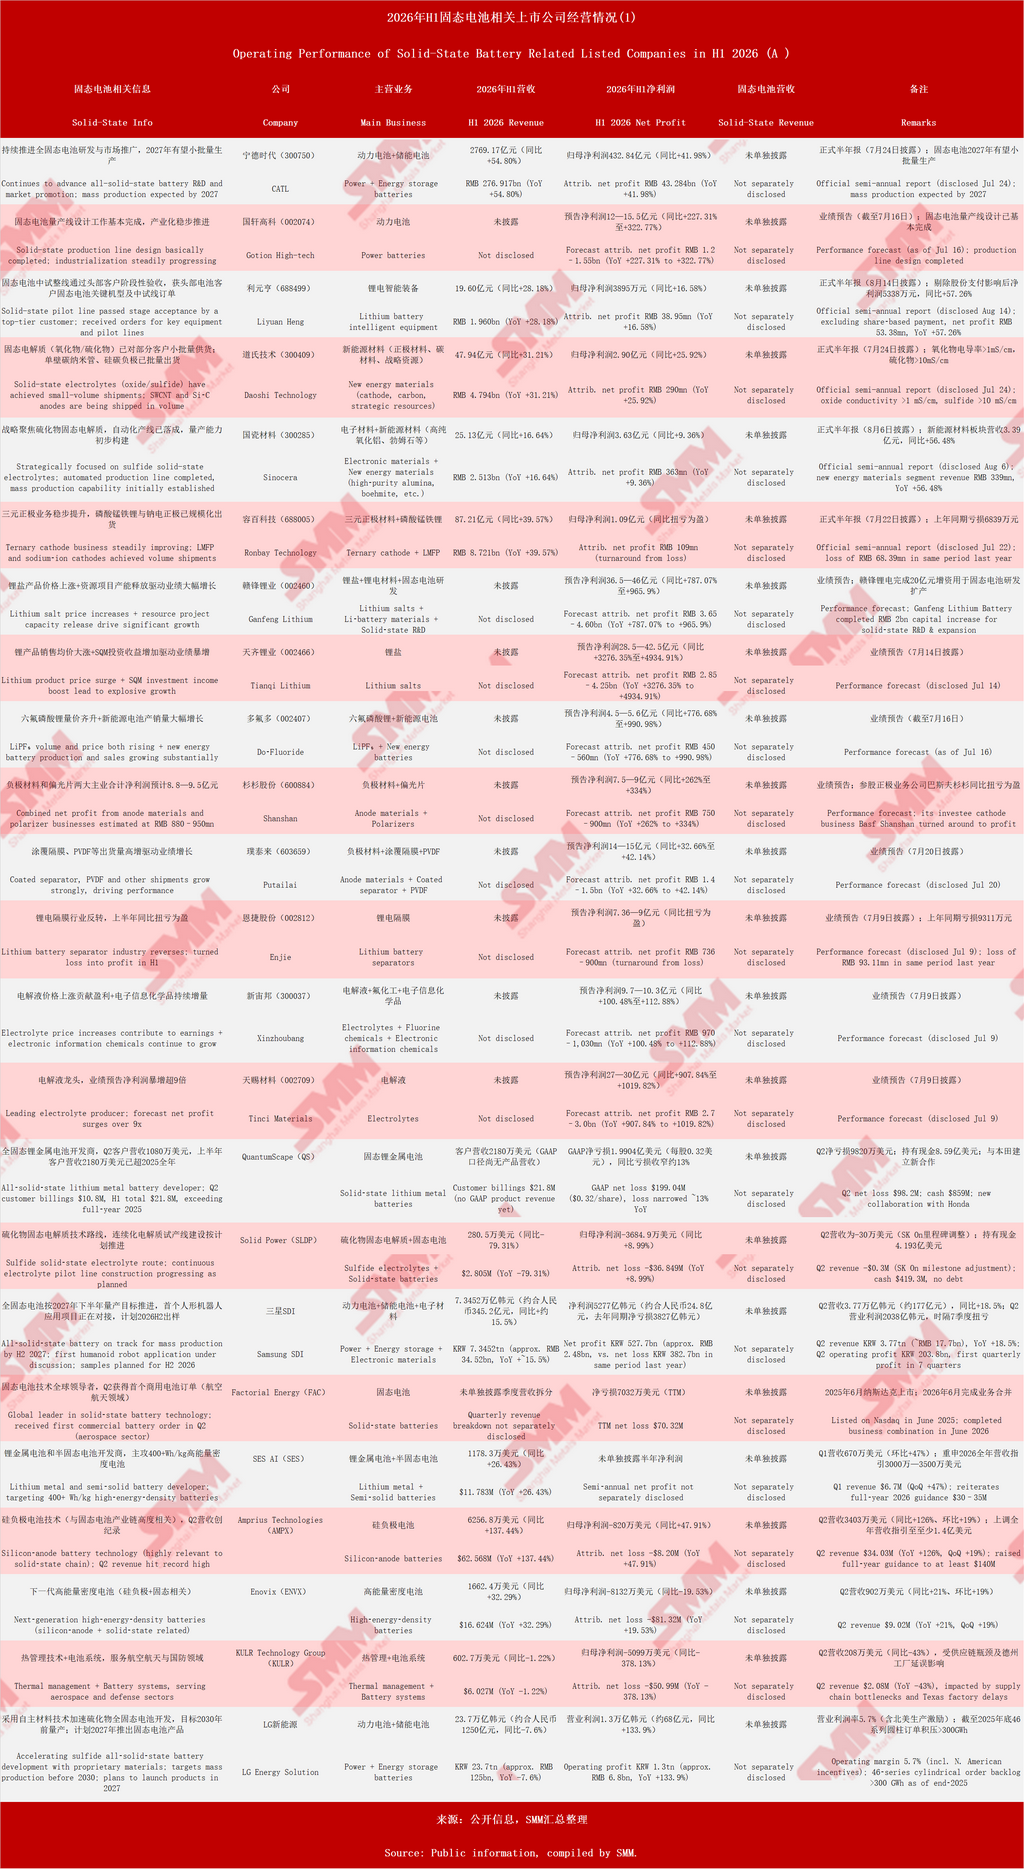
Entre las empresas chinas que han publicado informes semestrales oficiales o previsiones de resultados, CATL mantuvo su dominio con unos ingresos de 276.900 millones de RMB (+54,8%) y un beneficio neto atribuible de 43.300 millones de RMB (+42,0%), mientras avanzaba con firmeza en I+D de baterías de estado sólido, con producción en masa prevista para 2027. Gotion High-tech y Ronbay Technology también pasaron de pérdidas a beneficios o lograron un alto crecimiento. En particular, el segmento de materiales fue el más destacado: Daoshi Technology registró unos ingresos de 4.790 millones de RMB (+31,2%), con electrolitos de estado sólido (óxido >1 mS/cm, sulfuro >10 mS/cm) ya suministrados en pequeños volúmenes, y con envíos en volumen de nanotubos de carbono de pared simple y ánodos de silicio‑carbono. Los ingresos por materiales de nueva energía de Sinocera se dispararon un 56,5% y se completó su línea automatizada de electrolitos de sulfuro. Los actores tradicionales de la química del litio, como Tinci Materials y Do‑Fluoride, vieron cómo su beneficio neto se multiplicó por varias veces (incluso por diez) gracias al aumento de los precios del hexafluorofosfato de litio y de los electrolitos. El fabricante de equipos Liyuan Heng consiguió pedidos de líneas piloto de baterías de estado sólido de clientes de primer nivel y superó las pruebas de aceptación, lo que indica que los proveedores de equipos ya se benefician de la ola de industrialización del estado sólido.
2. Empresas extranjeras: pérdidas y beneficios entrelazados, fase precomercial
La estadounidense QuantumScape, aunque todavía sin ingresos por producto, logró una facturación a clientes de 21,8 millones de dólares en el primer semestre, superando todo el año 2025, con una pérdida neta reducida a 199 millones de dólares y una sólida posición de caja (859 millones de dólares), además de una nueva colaboración con Honda; su línea piloto Eagle Line alcanzó una utilización de los equipos superior al 90%. Los ingresos de Solid Power disminuyeron, pero sus colaboraciones avanzaron de manera constante. Samsung SDI protagonizó una recuperación con un beneficio neto en el primer semestre de 527.700 millones de KRW (~2.480 millones de RMB), registrando su primer beneficio operativo trimestral en siete trimestres en el segundo trimestre, impulsado por la creciente demanda de baterías de alta potencia (ESS/UPS/BBU) para centros de datos de IA; aún tiene como objetivo la producción en masa de baterías de estado sólido para el segundo semestre de 2027. El beneficio operativo de LG Energy Solution se disparó un 133,9%, con una cartera de pedidos de baterías cilíndricas de la serie 46 superior a 300 GWh. Factorial Energy, SES AI y Amprius, aunque no rentables, obtuvieron pedidos en los sectores de drones y aviación, con avances continuos en tecnologías de ánodos de silicio y de litio metálico.
3. Tendencias y perspectivas
En general, la industria de las baterías de estado sólido ha pasado del «bombo conceptual» al «progreso sustantivo». Los proveedores de materiales han tomado la delantera en la comercialización parcial (electrolitos, ánodos de silicio, nanotubos de carbono), los fabricantes de equipos han recibido pedidos piloto y los grandes fabricantes de baterías han fijado plazos claros de producción en masa. Sin embargo, hay que reconocer que los ingresos a gran escala por baterías de estado sólido aún no se materializan, y la mayoría de las empresas siguen dependiendo de sus negocios tradicionales para obtener beneficios. Creemos que 2026‑2027 será un periodo crítico de validación para las baterías de estado sólido: la certeza tecnológica y la velocidad de reducción de costes determinarán los ganadores finales. Los inversores deberían centrarse en empresas con patentes de materiales clave, capacidades de equipos y relaciones profundas con clientes, manteniéndose prudentes ante los riesgos de sobrevaloración.

**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido, póngase en contacto con:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!


 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Revisión de la industria de baterías de estado sólido durante el feriado del Día Nacional: fuerte impulso político, pero avance industrial lento [Análisis de SMM]
hace 17 horas
Revisión de la industria de baterías de estado sólido durante el feriado del Día Nacional: fuerte impulso político, pero avance industrial lento [Análisis de SMM]
Leer más
Revisión de la industria de baterías de estado sólido durante el feriado del Día Nacional: fuerte impulso político, pero avance industrial lento [Análisis de SMM]
[SMM Análisis: Revisión de la industria de baterías de estado sólido durante el feriado del Día Nacional: Fuerte impulso político, pero lento avance industrial] Durante el feriado del Día Nacional, el sector de baterías de estado sólido mostró un patrón de "políticas calientes, industria lenta". El 15.º Plan Quinquenal de siete ministerios apunta a la producción a gran escala de baterías totalmente de estado sólido para 2030; se completó la línea de producción de sulfuro de Guoci, la línea de polímeros a escala GWh de Chunli comenzó a producir, se firmó un proyecto de 100 GWh y, fuera de China, avanzaron la cooperación entre Samsung SDI y EcoPro y la validación en vehículos reales de BMW. Sin embargo, los materiales están experimentando "volúmenes en aumento y precios en caída", y pasar de la producción piloto a la producción en masa aún requiere de 2 a 3 años, con la reducción de costos, el rendimiento y la validación de clientes como los tres grandes obstáculos que aún deben superarse.
hace 17 horas
EcoPro BM y Samsung SDI firman un memorando de entendimiento para desarrollar materiales de baterías de estado sólido
06 Oct 2026 12:30 (GMT+8)
EcoPro BM y Samsung SDI firman un memorando de entendimiento para desarrollar materiales de baterías de estado sólido
Leer más
EcoPro BM y Samsung SDI firman un memorando de entendimiento para desarrollar materiales de baterías de estado sólido
EcoPro BM anunció el 6 de octubre la firma de un memorando de entendimiento con Samsung SDI para desarrollar materiales para baterías de estado sólido. La colaboración abarca materiales de cátodo, electrolitos de cátodo y electrolitos de separador. Samsung SDI se centrará en el desarrollo de celdas de batería y la tecnología de producción en masa, mientras que EcoPro BM desarrollará los materiales principales. Las empresas cooperarán en desarrollo, evaluación de calidad y preparación para la producción, con el objetivo de comercializar baterías de estado sólido basadas en sulfuro en 2027.
06 Oct 2026 12:30 (GMT+8)
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
05 Oct 2026 08:59 (GMT+8)
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
Leer más
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
[SMM Analysis: Solid-State Battery Next Decade Series, 7 of 9: Global Competitive Landscape—The "Patent Shadow War" and Industrialisation Race Among China, Japan, and South Korea] ¿Se mide el desarrollo de las baterías de estado sólido a nivel mundial por patentes, determinando el punto final de la ruta tecnológica de cada país? Actualmente, la competencia global presenta a China liderando en cantidad, mientras que Japón y Corea del Sur ocupan posiciones clave en patentes. China está siguiendo un enfoque de doble vía, con baterías sólido-líquido ya en producción en masa y baterías totalmente de estado sólido alcanzando terreno; Japón está apostando por el sulfuro, Corea del Sur apunta a mercados duales, y Europa y Estados Unidos están adoptando importación de tecnología más fabricación local. 2027-2028 es una ventana crítica, con patentes, velocidad de industrialización y capacidad de sulfuro de litio decidiendo el resultado.
05 Oct 2026 08:59 (GMT+8)

