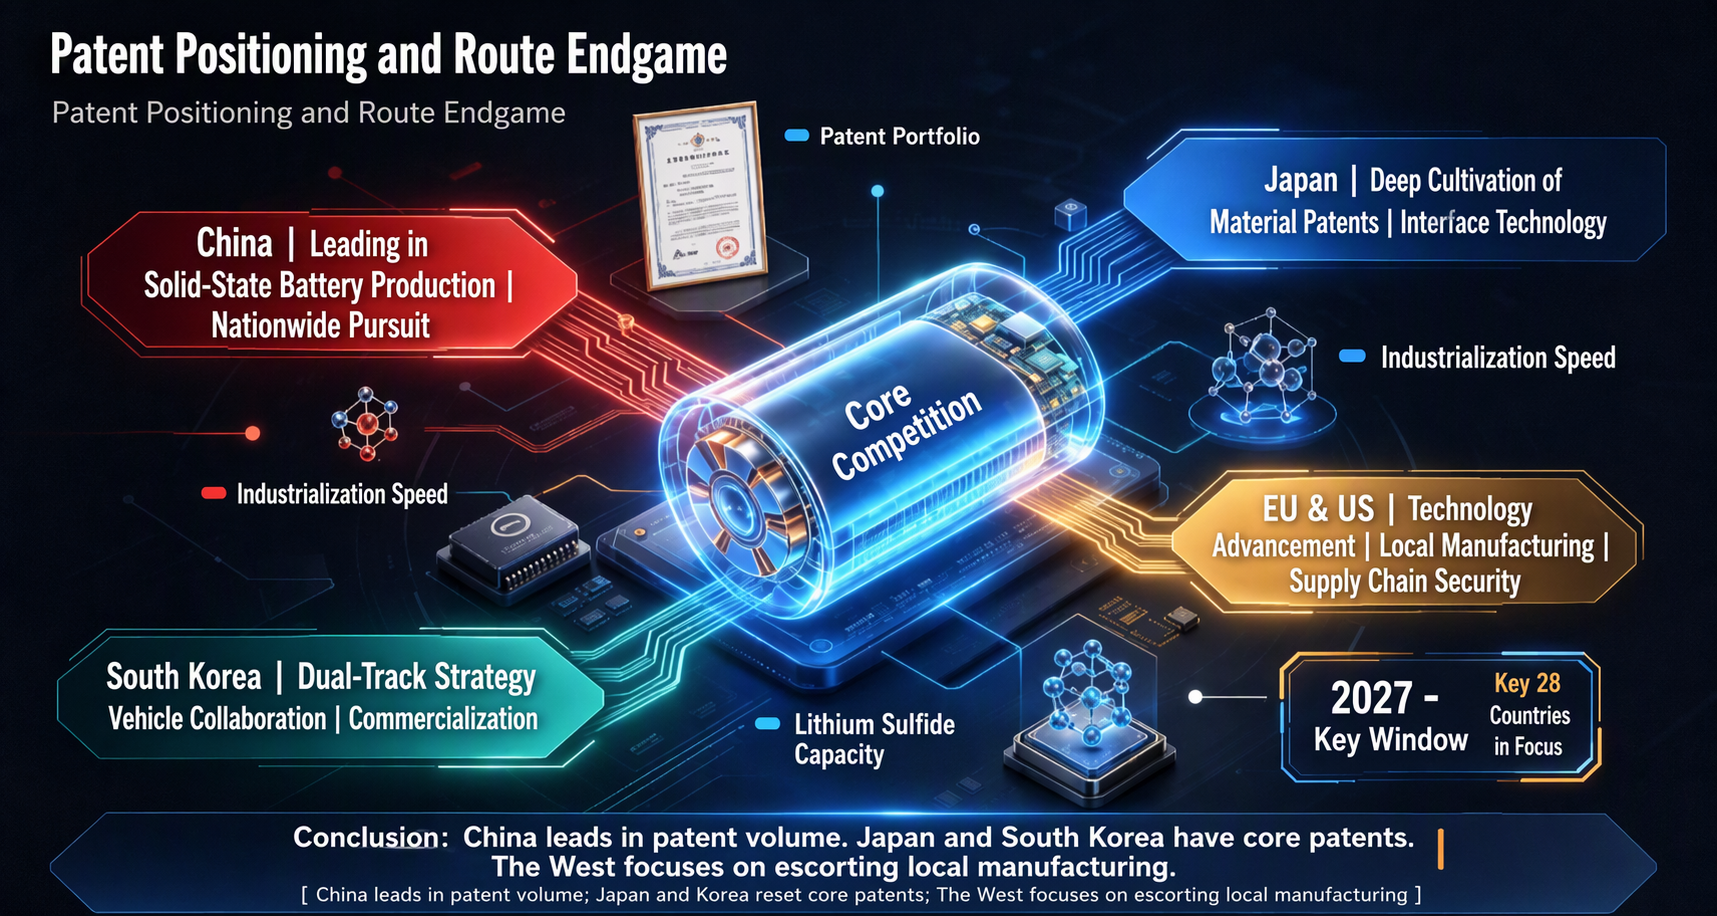
Puntos clave: ¿El desarrollo de las baterías de estado sólido a nivel mundial utilizará las patentes como criterio para determinar el punto final de la hoja de ruta tecnológica de cada país? Actualmente, la competencia global se caracteriza por el liderazgo de China en cantidad, mientras que Japón y Corea del Sur ocupan posiciones clave en patentes. China sigue un enfoque de doble vía, con baterías semisólidas ya en producción en masa y baterías totalmente de estado sólido en fase de recuperación; Japón está redoblando su apuesta por los sulfuros, Corea del Sur apunta a mercados duales, y Europa y Estados Unidos adoptan la introducción de tecnología más la fabricación local. 2027-2028 es una ventana crítica, con las patentes, la velocidad de industrialización y la capacidad de sulfuro de litio decidiendo el resultado.
SMM ha revisado recientemente el futuro de las baterías de estado sólido y ha recopilado una serie de perspectivas a diez años. Utilizando el desarrollo actual de la industria de baterías de litio como referencia, especialmente la rivalidad entrelazada entre las rutas LFP y ternaria, que ha escrito un capítulo épico a lo largo de los años. En la larga historia de las baterías de litio líquidas convencionales, las baterías semisólidas y de estado sólido subirán al escenario, delineando una nueva generación de baterías de alta energía específica.
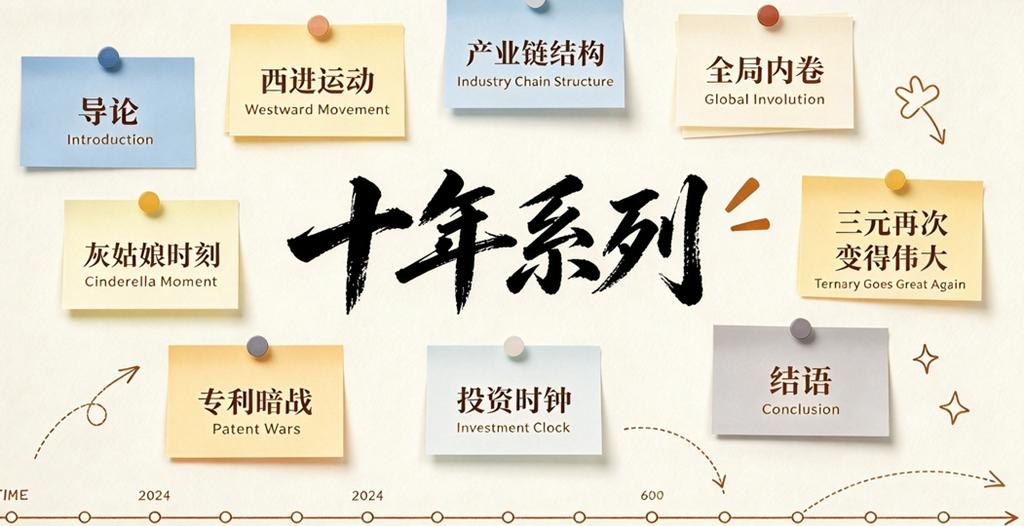
La serie a diez años se dividirá en nueve partes: introducción, movimiento hacia el oeste, estructura de la cadena industrial, involución en toda la industria, momento Cenicienta, el resurgimiento de las ternarias, guerra de patentes en la sombra, reloj de inversión y conclusión.
Introducción: Los sueños seguramente brillarán en la realidad: por qué necesitamos volver a comprender la lógica industrial de las baterías de estado sólido: la brecha entre el ideal y la realidad, y el resultado es que los sueños brillan en la realidad
Parte 1: ¿Replicará el movimiento hacia el oeste de las baterías líquidas?: la lógica de la concentración occidental: ¿replicarán las baterías de estado sólido el "movimiento hacia el oeste" de las baterías de litio líquidas?
Parte 2: Una buena oportunidad para corregir la estructura de poder distorsionada de la cadena industrial: estructura de poder de la cadena industrial: ¿beneficios extraordinarios aguas arriba, compresión en el medio, pagos retrasados aguas abajo?
Parte 3: Advertencia de involución en toda la industria al estilo fotovoltaico: ¿entrarán las baterías de estado sólido en una involución en toda la industria al estilo fotovoltaico?
Parte 4: El regreso de Cenicienta en las rutas tecnológicas: el "momento Cenicienta" de las baterías de estado sólido: ¿qué ruta tecnológica seguirá el camino de regreso de LFP?
Parte 5: Las ternarias pueden volver a ser grandes: ¿pueden las baterías ternarias "volver a ser grandes" con la ayuda de las baterías de estado sólido?
Parte 6: Panorama competitivo global: la "guerra de patentes en la sombra" y la carrera de industrialización entre China, Japón y Corea del Sur
Parte 7: Entrar temprano al mercado te mostrará a ti mismo diez años después: reloj de inversión: el "modelo de cinco etapas" de la industrialización de las baterías de estado sólido
Conclusión: Una pista completamente nueva: las baterías de estado sólido no son una "secuela simple" de las baterías de litio líquidas
Este artículo es la Parte 6 de la serie sobre el panorama competitivo global de las baterías de estado sólido: la "guerra de patentes en la sombra" y la carrera de industrialización entre China, Japón y Corea del Sur, revisando las patentes de LFP, un proceso lleno de giros y vueltas . China rompió las barreras de patentes extranjeras de LFP con un paquete de políticas: primero, inició la invalidación de patentes a nivel nacional, y en 2011 declaró inválida la patente central de Hydro-Québec, despejando los obstáculos locales; en el extranjero, rompió el estancamiento mediante acuerdos, licencias y adquisiciones, como Dynanonic y Wanrun New Energy obteniendo licencias de la alianza LiFePO4+C, y Wanxiang adquiriendo A123 para obtener directamente patentes centrales; al mismo tiempo, insistió en la tecnología original, con el equipo de Chen Liquan de la Academia China de Ciencias utilizando dopaje con sodio y otros enfoques para eludir las patentes originales. Finalmente, esperó a que las patentes básicas expiraran en 2017 y las patentes de recubrimiento de carbono expiraran en 2022, y luego se globalizó de manera integral con ventajas de costo y escala, dominando finalmente el mercado global de LFP.
Revisión del artículo anterior, el sexto de nueve artículos de la serie de diez años sobre baterías de estado sólido: ¿pueden las baterías ternarias "volver a ser grandes" con la ayuda de las baterías de estado sólido? Las ternarias han sido estructuralmente comprimidas por LFP en la etapa de baterías de litio líquidas, y es poco probable que su participación vuelva a ser dominante. Las baterías de estado sólido catalizan su "segundo posicionamiento": las ternarias de alto níquel y los materiales basados en manganeso ricos en litio son naturalmente compatibles con los sistemas de estado sólido, y las baterías semisólidas proporcionan un crecimiento transitorio. Escenarios como eVTOL, robots humanoides y vehículos eléctricos de gama alta que tienen una demanda rígida de densidad energética y son insensibles al precio se convertirán en una base sólida para la ruta especializada de gama alta de las ternarias.
Parte 6: Panorama competitivo global: la "guerra de patentes en la sombra" y la carrera de industrialización entre China, Japón y Corea del Sur
I. Panorama de patentes: la brecha de calidad detrás del liderazgo en cantidad
La competencia global en baterías de estado sólido es ante todo una guerra de patentes en la sombra. La característica más contraintuitiva de esta guerra en la sombra es que China ya ha ganado en cantidad, pero sigue rodeada en calidad.
En marzo de 2026, Ouyang Minggao, académico de la Academia China de Ciencias, reveló en una reunión de intercambio con expertos y medios de China EV100 que las patentes recién publicadas de China para baterías totalmente de estado sólido representaban el 44% del total mundial, superando a Japón para ocupar el primer lugar a nivel mundial. Las solicitudes de patentes de China en el campo de las baterías de litio de estado sólido alcanzaron 3.341, situándose junto a Japón (3.225) como los dos principales a nivel mundial, cada uno representando casi el 20%.
Pero la guerra de patentes nunca ha tratado de quién tiene la pila de documentos más gruesa. En los indicadores que representan mejor la calidad de la innovación tecnológica, el panorama se invierte. Un análisis sistemático del equipo de investigación de Chen Wei en la Biblioteca de Wuhan de la Academia China de Ciencias muestra que Japón ocupa el primer lugar con 4.373 patentes de alto valor (puntuación de valor de patente de 9-10), seguido de Estados Unidos (3.860) y Corea del Sur (2.185), mientras que China (1.471) ocupa solo el cuarto lugar. En las solicitudes de patentes prioritarias, que reflejan originalidad, Estados Unidos (5.823) y Japón (4.328) están muy por delante, mientras que China (480) muestra una brecha significativa.
Este patrón de ser "grande pero no fuerte" tiene sus raíces en las diferencias en las estrategias de cartera de patentes. Las empresas japonesas (como Toyota y Panasonic) demuestran una profunda acumulación y una visión global, habiendo realizado amplios despliegues de patentes fundamentales desde antes de 2006 y construyendo activamente barreras de propiedad intelectual en múltiples regiones, incluidas China, Estados Unidos y Europa. Los gigantes surcoreanos (Samsung y LG) se centran en los mercados centrales duales de su país y Estados Unidos. En contraste, aunque China tiene seis instituciones entre las 20 principales a nivel mundial (como la Academia China de Ciencias, CATL y BYD), sus carteras de patentes están altamente concentradas en el mercado chino, con más del 97% de las patentes de la Academia China de Ciencias presentadas solo en China, lo que indica una clara falta de protección global.
El foso de patentes de Toyota es el ancla clave para comprender esta batalla encubierta. Solo Toyota posee más de 1.300 patentes de baterías de estado sólido, y casi el 70% al 80% de las patentes centrales de sulfuro del mundo están firmemente en manos de empresas japonesas como Toyota, Panasonic e Idemitsu Kosan. Estas patentes cubren cada período crítico, desde las formulaciones de materiales electrolíticos hasta los procesos de apilamiento, desde las estructuras de embalaje hasta los equipos de producción, y en su mayoría son patentes centrales de sulfuro fundamentales e indispensables. Cualquier empresa que quiera seguir la ruta de sulfuro para fabricar baterías totalmente de estado sólido debe pagar tarifas de licencia (las estimaciones de la industria sitúan la regalía de patentes en al menos el 5% por celda de batería) o gastar tiempo y recursos considerables para tomar un desvío por rutas periféricas.
Según los datos del panorama de patentes, Toyota lidera con un amplio margen con 2.077 familias de patentes, seguido de Panasonic con 1.579, mientras que LG Energy Solution (804), Samsung SDI (759) y Samsung Electronics (501) forman el segundo nivel. Los cinco principales solicitantes juntos representan el 73% del total de patentes en manos de los solicitantes líderes, una concentración extremadamente alta, lo que significa que es difícil para los nuevos participantes sacudir el panorama existente solo mediante el volumen. Cabe destacar que las empresas surcoreanas están acelerando su recuperación: la tasa de solicitudes de Samsung SDI en los últimos tres años es 3,4 veces su tasa anterior, y la de LG Energy Solution es 3,1 veces.
El riesgo directo de este panorama de patentes para las empresas chinas de baterías de estado sólido es: la producción en masa y las ventas enfrentan el cerco de patentes de las empresas japonesas y surcoreanas, y las opciones de ruta tecnológica están limitadas. El resumen de un experto de la industria es bastante preciso: China ha ganado la apariencia en términos de cantidad de patentes, mientras que Japón se ha apoderado de la sustancia mediante patentes centrales.
China puede utilizar su experiencia en la industria LFP para romper las barreras de patentes, de una manera exclusivamente china.
II. La carrera de industrialización: el "enfoque de doble vía" de China y el "enfoque de ruta" de Japón y Corea del Sur
Si el panorama de patentes representa una distribución estática del stock existente, entonces la carrera de industrialización es una contienda dinámica por el crecimiento incremental. En esta carrera, China, Japón y Corea del Sur han tomado caminos claramente diferentes.
Los productores chinos han adoptado un «enfoque de doble vía»: las baterías semisólidas ya han logrado la producción en masa y su instalación en vehículos mediante un adelantamiento en la curva, mientras que las baterías de estado sólido aceleran para alcanzarlas. La lógica de esta estrategia es que el 90 % de los pasos del proceso de las baterías semisólidas puede reutilizar las líneas de producción existentes de electrolito líquido, con costes solo un 20-30 % superiores a los de las baterías líquidas de gama alta, lo que las convierte en un mercado en crecimiento «en presente progresivo»; las baterías de estado sólido, en cambio, son una «opción a largo plazo» que determinará el posicionamiento competitivo futuro.
En el ámbito de estado sólido, la construcción de líneas piloto por parte de los principales actores chinos avanza de forma intensiva. La línea piloto de estado sólido de sulfuro de 5 GWh de CATL se encuentra en puesta en marcha continua, con muestras de laboratorio de clase 500 Wh/kg ya validadas y un rendimiento de la línea piloto de aproximadamente el 60 %-70 %; la empresa tiene como objetivo superar el 90 % de rendimiento en el cuarto trimestre de 2026. La línea piloto de estado sólido de sulfuro de 2 GWh de BYD en Shenzhen Pingshan comenzó oficialmente la producción en febrero de 2026, convirtiéndose en la primera línea de producción piloto de baterías de estado sólido de sulfuro de grado automotriz de China, con un rendimiento reportado que ya supera el 90 % y un vehículo prototipo que alcanza una autonomía CLTC de 1.218 km. Se espera que la primera fase de la línea de producción en masa de 20 GWh en Bishan, Chongqing, comience su construcción en el tercer trimestre de 2026.
El científico jefe de BYD, Lian Yubo, ofreció una evaluación pragmática del ritmo de industrialización: «La industrialización de las baterías de estado sólido ha entrado en la etapa crítica. Lograr una aplicación generalizada en tres años es relativamente difícil; cinco años es más realista. Hemos entrado en la fase de asalto a gran escala, con instalación en vehículos en pequeños lotes en 2027 y popularización a gran escala impulsada para 2030».
La estrategia de Japón consiste en concentrar recursos en la ruta del sulfuro. Toyota e Idemitsu Kosan han realizado I+D conjunta durante más de una década, formando una cadena de patentes completa desde los materiales base del electrolito de sulfuro hasta los procesos de producción en masa. En enero de 2026, la batería de estado sólido de Toyota obtuvo oficialmente un permiso de producción en masa emitido conjuntamente por el Ministerio de Economía, Comercio e Industria y el Ministerio de Territorio, Infraestructura, Transporte y Turismo de Japón, con una densidad energética de 480-500 Wh/kg, carga del 80 % en 10 minutos y una retención de capacidad que aún supera el 90 % tras 2.000 ciclos. Toyota planea aplicar baterías de estado sólido a los modelos insignia de Lexus en 2027-2028 y alcanzar una capacidad de 10 GWh para 2030. En el lado de los materiales, Toyota y Sumitomo Metal Mining están desarrollando conjuntamente materiales de cátodo de alta durabilidad para baterías de estado sólido, con producción en masa a gran escala prevista a partir del año fiscal 2028; el sulfuro de litio será suministrado de forma estable por Idemitsu Kosan.
Corea del Sur ha adoptado una estrategia de «doble mercado». Samsung SDI se centra en la ruta del sulfuro y ha planificado explícitamente lograr la producción en masa de baterías de estado sólido en 2027, con un aumento del 21,8 % en sus gastos de I+D del primer trimestre de 2026, la mayor tasa de crecimiento entre las tres empresas surcoreanas de baterías. LG Energy Solution, mientras avanza en la I+D de estado sólido, está destinando más recursos al mercado de ESS de América del Norte, con planes de asegurar más de 50 GWh de capacidad de ESS en América del Norte para finales de 2026. Ambas empresas apuntan simultáneamente a los mercados nacional y estadounidense, buscando un equilibrio entre liderazgo tecnológico e implementación comercial.
Europa y Estados Unidos avanzan mediante una combinación de «plantas de baterías estadounidenses + fabricantes de automóviles europeos». La gigafactoría de 48 GWh de ProLogium Technology en Dunkerque ha recibido aproximadamente 1.400 millones de yuanes en subvenciones del gobierno francés, lo que representa la vía típica de Europa para entrar en el mercado de baterías de estado sólido mediante «introducción de tecnología + fabricación local».
III. Perspectivas del panorama competitivo: divergencia y convergencia de tres vías
Teniendo en cuenta las tres dimensiones del panorama de patentes, la estrategia de industrialización y las limitaciones de materiales, el panorama competitivo mundial de las baterías de estado sólido en la próxima década podría desarrollarse de la siguiente manera:
China dominará la producción en masa de baterías semisólidas y la ruta del óxido. La ventaja de China reside en la velocidad de industrialización y la ventaja de ser pionera en baterías semisólidas. Las baterías semisólidas ya han logrado la producción en masa y la instalación en vehículos, generando envíos reales en escenarios como la economía de baja altitud y los vehículos de pasajeros de gama alta. La ruta del óxido, debido a su dificultad de ingeniería relativamente baja y sus costes controlables, es también una dirección en la que se concentran las empresas chinas. Sin embargo, la ventana de esta ventaja es limitada: China necesita establecer barreras suficientes de coste y escala antes de que madure la tecnología de estado sólido de sulfuro.
Japón y Corea del Sur dominarán las patentes de tecnología central en la ruta del sulfuro. Los diseños de patentes fundamentales de Toyota, Panasonic e Idemitsu Kosan en áreas centrales como electrolitos de sulfuro, materiales de ánodo y cátodo, y tecnologías de interfaz constituyen barreras de propiedad intelectual difíciles de eludir. Incluso si las empresas chinas pueden desarrollar de forma independiente procesos de fabricación para baterías de estado sólido de sulfuro, podrían enfrentarse a negociaciones de licencias de patentes durante la comercialización. Samsung SDI y LG Energy Solution, aunque van por detrás de Toyota en cantidad de patentes, han mostrado una aceleración significativa en las tasas de solicitud durante los últimos tres años, lo que indica que se están poniendo al día rápidamente.
Europa y Estados Unidos entrarán en el mercado mediante «introducción de tecnología + fabricación local». La recepción por parte de ProLogium Technology de subvenciones del gobierno francés para construir una gigafactoría en Dunkerque es un caso típico de este modelo. Europa y Estados Unidos tienen reservas relativamente débiles de patentes fundamentales en baterías de estado sólido, pero poseen ventajas en marcas automotrices, canales de mercado y herramientas políticas, lo que les permite participar en la competencia introduciendo tecnología asiática y localizando la fabricación.
Desde una perspectiva temporal, 2027-2028 será la primera ventana crítica para la industrialización mundial de baterías de estado sólido. Los calendarios de producción en masa de los principales actores como Toyota, Samsung SDI, CATL y BYD se concentran en este período. Pero como señaló Zeng Yuqun en el Foro de Davos de Dalian de 2026, toda la industria se encuentra actualmente solo en el nivel 4 de madurez tecnológica, y «pasar del 4 al 9» no es una cuestión de volumen de ingeniería, sino de rendimiento, coste y cadena industrial. En esta escalada del nivel 4 al nivel 9, la guerra de sombras de patentes determina quién está cualificado para competir, la velocidad de industrialización determina quién llega primero a la meta, y la capacidad de sulfuro de litio determina cuántos competidores pueden comenzar la carrera simultáneamente.
El próximo artículo tratará: Entrar pronto en el campo significa verse a uno mismo diez años después: El reloj de inversión: el «modelo de cinco etapas» de la industrialización de baterías de estado sólido
Por último, me gustaría recomendar la conferencia premium de SMM. Progreso actual y algunas empresas y representantes participantes:
Tel.: 021-20707860 (o añada WeChat 13585549799) Yang Chaoxing, ¡gracias!
Información relacionada