[Análisis SMM] Revisión y Perspectivas 2025 del Mercado de Importación de Materias Primas de Cobre Reciclado

Publicado: Dec 26, 2025 14:48 (GMT+8)
Fuente: SMM
Según datos de la Administración General de Aduanas, el volumen acumulado de importaciones de materias primas de cobre reciclado en China alcanzó 1,9 millones de toneladas físicas de enero a octubre de 2025, lo que representa un aumento interanual del 1,97% y mantiene una escala general relativamente estable. En octubre de 2025, las importaciones experimentaron un aumento significativo, pasando de 179.000 toneladas físicas en septiembre a 196.000 toneladas físicas. Mientras que los volúmenes de importación habían disminuido previamente entre mayo y julio debido a fricciones comerciales, afectando especialmente el suministro desde Estados Unidos. El mercado se recuperó de manera constante de agosto a octubre. Esta recuperación fue impulsada principalmente por interrupciones en el suministro de concentrado de cobre y los altos precios del cobre primario, lo que aumentó la demanda de chatarra como sustituto, junto con un aumento de las exportaciones de proveedores importantes no estadounidenses como Japón, Tailandia y Corea del Sur. Además, una ligera mejora en las relaciones comerciales entre China y Estados Unidos y un sentimiento alcista entre las empresas que llevó a un acopio agresivo contribuyeron al pico en el volumen.

I. Análisis de la Escala de Importación: Crecimiento del Volumen Total y Cambios Estructurales

Según datos de la Administración General de Aduanas, el volumen acumulado de importación de materias primas de cobre reciclado en China de enero a octubre de 2025 alcanzó 1,9 millones de toneladas físicas, lo que representa un aumento interanual del 1,97% y mantiene una escala general relativamente estable. En octubre de 2025, las importaciones experimentaron un aumento significativo, pasando de 179.000 toneladas físicas en septiembre a 196.000 toneladas físicas. Si bien los volúmenes de importación habían disminuido previamente entre mayo y julio debido a fricciones comerciales, afectando particularmente el suministro desde Estados Unidos, el mercado se recuperó de manera constante de agosto a octubre. Esta recuperación fue impulsada principalmente por interrupciones en el suministro de concentrado de cobre y los altos precios del cobre primario, lo que incrementó la demanda de chatarra como sustituto, junto con un aumento de las exportaciones de proveedores principales no estadounidenses como Japón, Tailandia y Corea del Sur. Además, una ligera mejora en las relaciones comerciales entre China y Estados Unidos y un sentimiento alcista entre las empresas que llevó a un acopio agresivo contribuyeron al pico en el volumen. Aunque los precios domésticos no reflejaron completamente las ganancias internacionales, la incapacidad de los consumidores extranjeros para absorber el alto volumen de oferta obligó a los patios internacionales a continuar exportando a China. Sin embargo, SMM prevé una corrección en noviembre a medida que los inventarios de los consumidores finales alcancen la saturación y los procesadores se resistan a los precios más altos en un entorno de oferta generalmente holgada.

II. Tendencias de Precios Anuales de la Chatarra de Cobre Importada
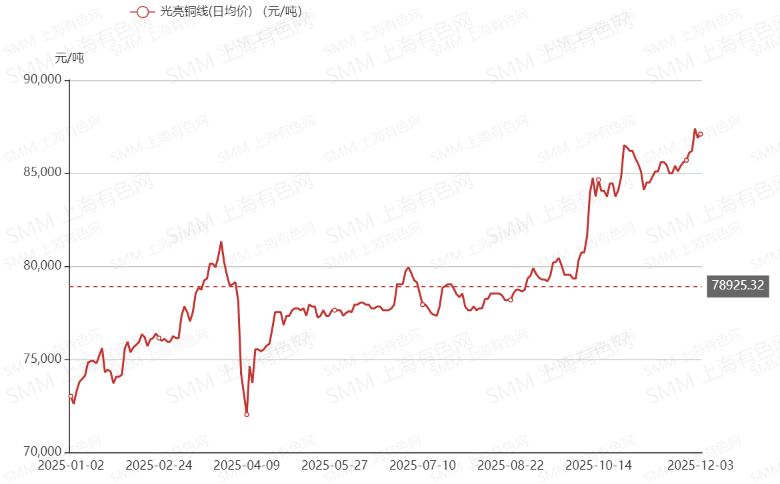
A lo largo de 2025, el precio de la chatarra de cobre importada se mantuvo estrechamente vinculado a los precios del cobre en la LME, caracterizado por una intensa volatilidad seguida de una potente trayectoria alcista. Durante el primer trimestre, los precios experimentaron un repunte significativo en febrero y marzo impulsado por expectativas macroeconómicas globales optimistas y liquidez laxa, solo para desplomarse en abril cuando la escalada de tensiones comerciales entre China y Estados Unidos desencadenó pánico en el mercado de materias primas. Para el segundo y tercer trimestre, el mercado tocó fondo y comenzó un ascenso oscilante, con los precios de Zhejiang Millberry estabilizándose entre 77.000 y 79.000 RMB por tonelada. Esta recuperación fue reforzada por un sentimiento macro positivo y las expectativas de recortes de tasas de la Reserva Federal, lo que mejoró la liquidez del mercado y la demanda especulativa.

La tendencia culminó en un aumento durante el cuarto trimestre, donde los precios de Zhejiang Millberry se dispararon desde aproximadamente 79.400 RMB por tonelada en septiembre hasta un pico histórico de 87.400 RMB por tonelada. Este incremento acumulado de 8.000 RMB por tonelada fue impulsado por una combinación de frecuentes accidentes mineros que restringieron la oferta de materias primas, las continuas expectativas macroeconómicas de bajadas de tipos de interés y los anticipados recortes de producción por parte de las fundiciones chinas, factores que llevaron el cobre en la LME a nuevos máximos y arrastraron al alza los precios del material reciclado.

III. Perspectivas Futuras: Riesgos Políticos y Proteccionismo de Recursos

De cara al futuro, el panorama del mercado del cobre reciclado está siendo remodelado por cambios significativos en la política comercial internacional que introducen incertidumbre a largo plazo. Estados Unidos no solo ha impuesto aranceles a los productos semielaborados de cobre, sino que también ha anunciado un mandato que, a partir de 2027, exigirá que al menos el 25% del cobre reciclado de alta calidad permanezca en su mercado interno. Simultáneamente, la Unión Europea ha comenzado a restringir la exportación de metales reciclados sin tratar o "problemáticos" a países no miembros de la OCDE, requiriendo un pretratamiento riguroso antes de cualquier movimiento transfronterizo. Estas acciones señalan una creciente ola de proteccionismo de recursos, a medida que las principales economías actúan para asegurar sus cadenas de suministro internas, lo que se espera que acelere la regionalización del comercio global de cobre reciclado y potencialmente limite el volumen de circulación transoceánica. Bajo estas condiciones complejas y en evolución, muchos comerciantes se preparan para un mercado volátil y fragmentado en 2026, anticipando un período caracterizado por una mayor confusión e incertidumbre estructural.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
La diferencia de precios entre contratos de futuros se reduce, la reticencia a vender se intensifica y las primas al contado podrían dejar de caer y estabilizarse [Acta de la reunión matutina sobre cobre de SMM]
hace 32 minutos
La diferencia de precios entre contratos de futuros se reduce, la reticencia a vender se intensifica y las primas al contado podrían dejar de caer y estabilizarse [Acta de la reunión matutina sobre cobre de SMM]
Leer más
La diferencia de precios entre contratos de futuros se reduce, la reticencia a vender se intensifica y las primas al contado podrían dejar de caer y estabilizarse [Acta de la reunión matutina sobre cobre de SMM]
Resumen de la reunión matutina de SMM: Cobre LME: Abrió en 14.645,5 $/t, alcanzó un máximo de 14.657 $/t, tocó un mínimo de 14.549 $/t y cerró en 14.555,5 $/t, con una caída del 0,45 %. El volumen de negociación fue de 11.400 lotes, con un interés abierto de 264.000 lotes, un aumento de 2.818 lotes respecto a la sesión anterior, impulsado por la acumulación de posiciones bajistas. El contrato de cobre SHFE 2611 más negociado: Abrió en 110.950 yuanes/t, alcanzó un máximo de 111.020 yuanes/t, tocó un mínimo de 110.610 yuanes/t y cerró en 110.730 yuanes/t, con una caída del 0,15 %. El volumen de negociación fue de 16.300 lotes, con un interés abierto de 195.000 lotes, una disminución de 922 lotes respecto a la sesión anterior, impulsado por la reducción de posiciones alcistas.
hace 32 minutos
Los futuros del cobre registran una ligera corrección en un contexto de entrelazamiento de factores macro y fundamentales [Comentario matutino sobre el cobre de SMM]
hace 47 minutos
Los futuros del cobre registran una ligera corrección en un contexto de entrelazamiento de factores macro y fundamentales [Comentario matutino sobre el cobre de SMM]
Leer más
Los futuros del cobre registran una ligera corrección en un contexto de entrelazamiento de factores macro y fundamentales [Comentario matutino sobre el cobre de SMM]
hace 47 minutos
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
hace 11 horas
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Leer más
Huelga en Centinela podría reducir a la mitad la producción de cobre de noviembre, dicen los sindicatos
Una huelga de trabajadores en la mina de cobre Centinela de Antofagasta, en Chile, podría reducir la producción de cobre de la operación en noviembre en alrededor del 50% si el paro continúa, según representantes sindicales. La huelga comenzó el 7 de octubre después de que dos sindicatos rechazaran nuevas negociaciones con Antofagasta Minerals tras el fracaso de las conversaciones con mediación gubernamental para alcanzar un acuerdo. Los grupos laborales representan a más de la mitad de los operadores críticos de la mina Centinela y a más del 60% de los trabajadores de mantenimiento de equipos. Los sindicatos señalaron que se espera que el impacto operativo inicial empeore gradualmente porque las actividades de minería y desarrollo de la mina se han visto afectadas, mientras que aún queda un gran volumen de roca estéril por retirar. Prevén que el efecto total de la huelga sea más visible en noviembre, cuando la producción podría caer hasta la mitad. Antofagasta ha dicho que mantiene su guía de producción a pesar de la huelga y declinó comentar sobre la estimación de los sindicatos acerca del posible impacto en la producción de noviembre. La disputa se centra en las diferencias salariales y de beneficios entre los grupos sindicales. Los representantes laborales buscan beneficios equivalentes para los empleados independientemente de su afiliación sindical, mientras que Antofagasta ha señalado que los calendarios de negociación están separados desde 2020 y que los ajustes salariales se han negociado en momentos distintos. La estimación sindical de una posible caída del 50% en la producción de noviembre aumenta de manera significativa la relevancia de la huelga de Centinela para el suministro en comparación con el paro inicial. Sin embargo, la estimación no ha sido confirmada por Antofagasta, que sigue manteniendo su guía de producción. La magnitud de cualquier pérdida real de cobre dependerá, por tanto, de la duración de la huelga, del alcance de la interrupción de las actividades de minería y mantenimiento, y de si las negociaciones se reanudan antes de noviembre.
hace 11 horas

