Perusahaan tambang Australia, Mineral Resources (MinRes), baru-baru ini mencatat rekor secara bersamaan di tiga lini bisnis pada FY2026, dengan kinerja menonjol berasal dari operasi bijih besi Onslow. Onslow Iron mencapai kapasitas terpasangnya sebesar 35 juta metrik ton per tahun pada Agustus 2025 dan sejak itu secara bertahap beralih ke operasi yang stabil dan ditingkatkan; pengapalan Q4 FY26 sebesar 9,6 juta metrik ton basah setara dengan laju tahunan sekitar 38,4 juta metrik ton per tahun. Meskipun MinRes masih jauh dari skala yang sebanding dengan penambang lapis atas Australia, ini adalah satu-satunya model baru di Australia Barat selama dekade terakhir yang dibangun sepenuhnya secara internal dari tambang hingga pemuatan kapal dan benar-benar berhasil dioperasikan.
Pasar bijih besi Australia telah lama menumbuhkan ilusi tertentu: bahwa setiap pembahasan pasokan laut harus berkisar pada Rio Tinto, BHP, Fortescue, dan Roy Hill. Perusahaan-perusahaan besar ini memiliki tambang, jalur kereta api, pelabuhan, dan hubungan pelanggan jangka panjang yang membentuk tulang punggung paling stabil dari ekspor bijih besi Australia Barat. Namun pada tahun 2026, MinRes membuka sudut pandang baru dalam narasi tersebut.
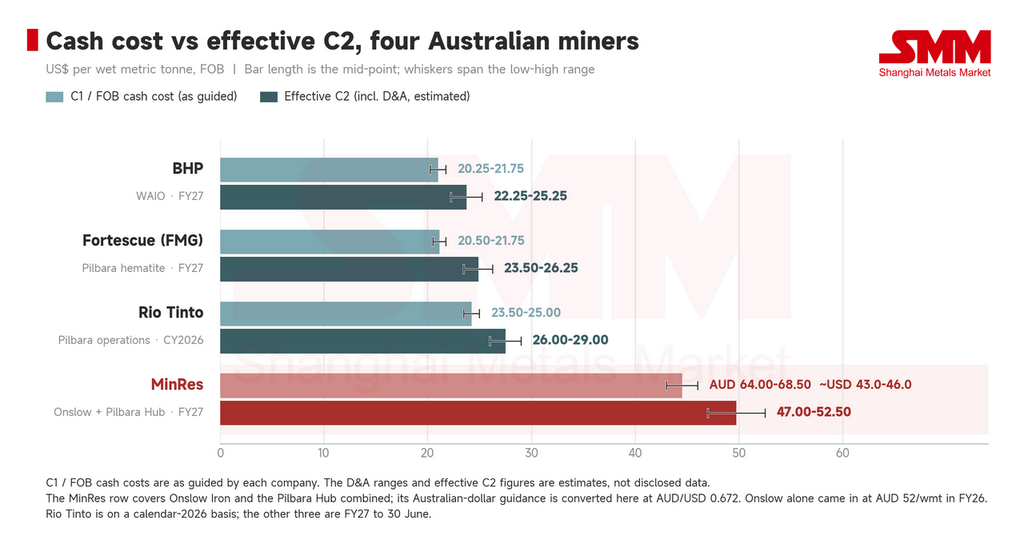
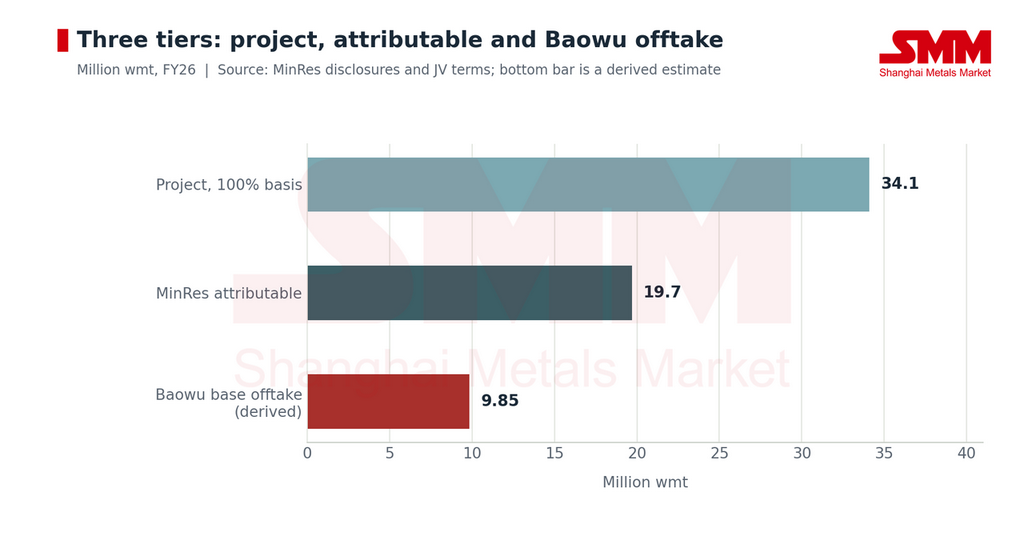
Hal yang paling patut dicatat tentang MinRes bukanlah bahwa mereka menghasilkan 34,1 juta metrik ton bijih besi pada FY26, melainkan bahwa mereka akhirnya berhasil menjalankan Onslow Iron dengan baik. Pada FY2026, Onslow Iron mengapalkan 34,1 juta metrik ton basah berdasarkan 100% proyek dan 19,7 juta metrik ton basah yang diatribusikan kepada MinRes, keduanya di atas panduan perusahaan yang sebelumnya dinaikkan. Biaya FOB proyek FY26 hanya sebesar AUD 52 per metrik ton basah, di bawah kisaran panduan AUD 54-59 per metrik ton basah. Ini menandai titik di mana Onslow tidak lagi sekadar proyek baru dalam tahap peningkatan, tetapi mulai berfungsi sebagai simpul stabil pasokan bijih besi laut.
I. Dari Peningkatan ke Pengapalan Stabil: Onslow Telah Membuktikan Diri
Pengembangan Onslow berlangsung cepat. Pada Juni 2025, pengapalan proyek bulanan telah mencapai 2,7 juta metrik ton basah, setara dengan laju 32,4 juta metrik ton per tahun; pada Agustus 2025, proyek secara resmi mencapai kapasitas terpasang 35 juta metrik ton per tahun. MinRes kemudian mempertahankan laju sekitar 35 juta metrik ton per tahun selama tiga bulan berturut-turut dari Agustus hingga Oktober 2025, memicu pembayaran kontinjensi sebesar AUD 200 juta yang terkait dengan transaksi infrastruktur. Namun, ujian sesungguhnya terhadap stabilitas proyek ini terjadi pada kuartal-kuartal berikutnya.
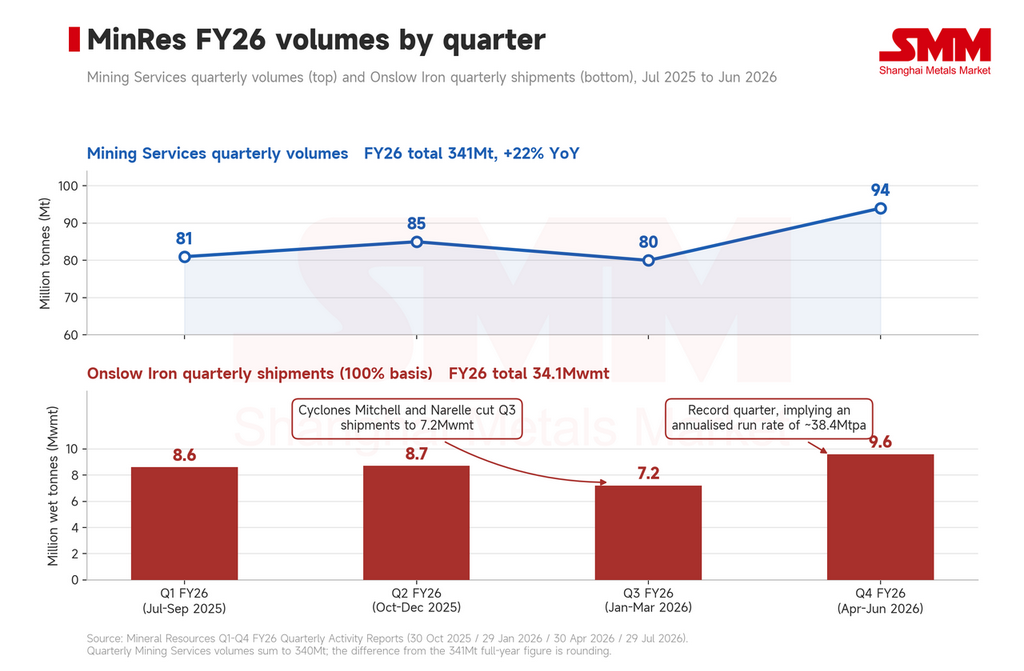
Dari Juli hingga September 2025, Onslow mengirimkan 8,6 juta metrik ton basah; dari Oktober hingga Desember, angka ini meningkat lebih lanjut menjadi 8,7 juta metrik ton basah. Pada kuartal Januari-Maret 2026, siklon tropis Mitchell dan Narelle berturut-turut melanda bagian utara Australia Barat, mengganggu operasi pengangkutan jalan raya dan transhipment masing-masing selama tiga hari dan lima hari, sehingga pengiriman kuartalan turun kembali menjadi 7,2 juta metrik ton basah. Yang patut dicatat, kedua peristiwa cuaca tersebut tidak menyebabkan kerusakan pada infrastruktur penting, dan proyek dengan cepat kembali ke tingkat desain setelah gangguan tersebut.
Dari April hingga Juni, Onslow mengirimkan 9,6 juta metrik ton basah dalam satu kuartal, yang merupakan rekor proyek setara dengan laju tahunan sekitar 38 juta metrik ton per tahun, jauh di atas kapasitas desain 35 juta metrik ton per tahun. Pengiriman sepanjang tahun akhirnya mencapai 34,1 juta metrik ton basah.
Dengan kata lain, Onslow telah bergerak dari mencapai kapasitas desain menjadi membuktikan bahwa kapasitas desain tersebut dapat dipertahankan dalam operasi.
Bagi tambang yang baru diresmikan, mencapai 35 juta metrik ton tidak dengan sendirinya berarti rantai pasok telah matang. Penambangan dan pengupasan lapisan penutup, penghancuran dan penyaringan, transportasi jalan raya jarak jauh, lapangan penimbunan pelabuhan, kapal transhipment, dan pemuatan lepas pantai. Kemacetan pada satu mata rantai saja dapat membuka kesenjangan lebar antara kapasitas terpasang dan pengiriman aktual. Pencapaian terpenting Onslow hingga saat ini adalah menunjukkan bahwa rantai tersebut dapat berjalan secara keseluruhan.
II. Dahulu Menambang untuk Pihak Lain, Kini Berproduksi untuk Diri Sendiri
MinRes tidak bermula sebagai perusahaan bijih besi besar. Pada tahun 1992, Chris Ellison mendirikan bisnis yang berpusat pada infrastruktur dan jasa pertambangan, awalnya menyediakan jasa penghancuran, rekayasa, dan kontrak penambangan kepada operator tambang. Perusahaan ini tercatat di ASX pada tahun 2006. Pada saat itu, MinRes masih merupakan perusahaan jasa pertambangan Australia Barat berukuran sedang yang kemampuan intinya terletak pada membangun dan mengoperasikan tahap-tahap produksi tambang, bukan pada kepemilikan aset sumber daya berskala besar. Model bisnis tersebut berangsur-angsur berubah.
MinRes bertransisi dari kontraktor menjadi penambang konvensional, secara progresif memperluas kemampuan rekayasa, penghancuran, pengangkutan, dan operasi tambang yang terakumulasi selama puluhan tahun ke hulu hingga ke sumber daya itu sendiri. Ini adalah realisasi terpusat dari model bisnis yang dibangun selama lebih dari tiga puluh tahun: setelah dahulu menggali bijih dari dalam tanah untuk pihak lain, kini perusahaan memutuskan sendiri di mana menambang, bagaimana mengangkut, bagaimana memuat, dan bagaimana mengubah seluruh rantai pasok menjadi satu proyek tunggal. Ini adalah salah satu perbedaan terbesar antara Onslow dan proyek bijih besi Australia konvensional.
III. Pengubah Permainan Sebenarnya Bukan Bijihnya, Melainkan Cara Mengeluarkannya
Wilayah Pilbara Barat tempat Onslow berada kaya akan sumber daya bijih besi, tetapi pertanyaannya selalu bagaimana memindahkan bijih itu ke pantai dengan biaya rendah. Ini telah lama menjadi hambatan utama untuk membuka tambang baru di Pilbara Barat. Sumber daya inti Onslow termasuk dalam Endapan Besi Saluran di Provinsi Hamersley bagian barat. Basis sumber daya tambang itu sebelumnya telah ditingkatkan menjadi 744 juta ton dengan kadar sekitar 56,3% Fe, dengan cadangan sekitar 359 juta ton pada kadar sekitar 57,5% Fe. Umur proyek yang direncanakan melebihi 30 tahun.
Sumber dayanya sendiri jauh dari miskin, tetapi yang kurang dari lokasi itu adalah kondisi infrastruktur yang paling penting bagi proyek bijih besi Australia tradisional. Karena itu, MinRes memilih untuk tidak meniru sepenuhnya pola Empat Besar:
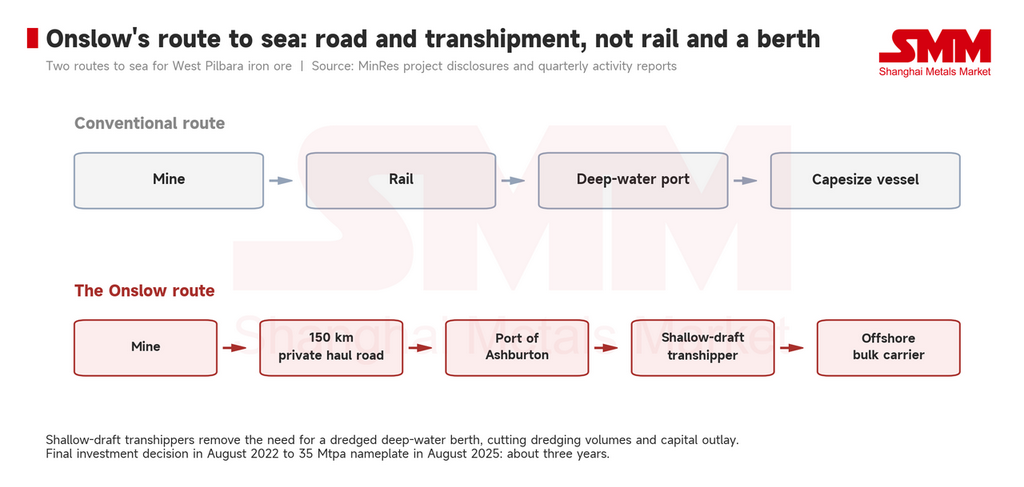
Bijih dihancurkan, disaring, dan ditimbun di Ken's Bore, lalu diangkut sekitar 150 km melalui jalan angkut khusus ke Pelabuhan Ashburton. Di pelabuhan, kapal transhipment yang dibuat khusus membawa bijih itu ke tempat berlabuh sekitar 40 km di lepas pantai untuk dimuat ke kapal curah samudra. Kapal transhipment itu menggunakan desain sarat dangkal, sehingga tidak memerlukan dermaga air dalam konvensional dan mengurangi pengerukan serta investasi infrastruktur yang dibutuhkan untuk alur pelayaran dalam.
Nilai terbesar dari sistem ini adalah mengubah sumber daya yang sebelumnya membutuhkan jalur kereta api dan pelabuhan air dalam yang besar menjadi rantai pasok yang dibangun di sekitar angkutan jalan raya dan transhipment lepas pantai.
Onslow mencapai pengiriman pertamanya pada Mei 2024, hanya sekitar 11 bulan setelah pekerjaan dimulai di Ken's Bore. MinRes hanya membutuhkan sekitar tiga tahun dari keputusan investasi akhir hingga mencapai kapasitas terpasang 35 juta ton per tahun. Bagi pasar pertambangan Australia Barat secara keseluruhan, hal ini mungkin lebih signifikan daripada keberadaan tambang 35 juta ton itu sendiri, karena membuktikan bahwa sumber daya Pilbara Barat yang terisolasi tidak harus mengikuti model infrastruktur padat modal milik perusahaan besar untuk mencapai pasar laut.
IV. Onslow Tidak Hanya Menghadirkan Tonase Baru, tetapi Profil Pasokan yang Berbeda
Dari perspektif pasokan bijih besi global, 35 juta ton bukanlah angka yang mampu mengubah keseimbangan keseluruhan. Namun bagi pasokan Australia, hal ini penting: selama beberapa dekade, tambahan pasokan bijih besi Australia sangat terkonsentrasi di antara segelintir penambang super-besar, yang tidak hanya menguasai sumber daya yang luas tetapi juga jalur kereta api, pelabuhan, pengapalan, dan saluran penjualan jangka panjang yang ekstensif. Onslow menawarkan kemungkinan lain, di luar Empat Besar, sebuah titik pasokan baru yang beroperasi pada laju tahunan 35 juta mt, dengan tambangnya sendiri dan rantai logistik yang lengkap, dapat secara berkelanjutan mengirimkan produk ke pasar laut.
Skala tersebut belum cukup untuk menantang posisi pasar para pemain utama, tetapi cukup untuk muncul dalam daftar pasokan para pedagang dan tim pengadaan pabrik.
Mengenai struktur produk: kadar sumber daya Onslow berada pada kisaran Fe 56% hingga 58%, dan keluaran komersial saat ini sebagian besar berupa denda. Laporan H1 FY26 proyek tersebut menunjukkan kadar Fe rata-rata sekitar 58,2% untuk produk yang benar-benar dikirim. Ini berarti Onslow tidak hanya menambah satu blok pasokan bijih besi Australia, tetapi satu blok bijih Australia kadar menengah hingga rendah yang dapat dipasok pada skala stabil. Bagi pabrik dan pedagang Tiongkok, itu adalah satu opsi lagi.
Dengan sumber daya kadar tinggi di tambang-tambang utama Australia yang telah lama terkunci dalam sistem pasokan yang mapan, pertumbuhan pasokan di masa depan akan semakin banyak berasal dari proyek-proyek baru — dan proyek baru biasanya berarti kadar, ukuran, pengotor, dan struktur harga yang berbeda. Yang disediakan Onslow adalah kombinasi yang relatif langka di antaranya: cukup besar dalam skala, stabil dalam pasokan, berasal dari Australia, tetapi lebih rendah kadarnya daripada material kadar tinggi arus utama tradisional.
Harga realisasi Onslow pada Q3 adalah USD 95/mt kering, setara dengan 91% dari indeks Platts 61% CFR. Dengan latar belakang kadar yang umumnya menurun di seluruh denda arus utama, sumber kadar 58% yang dipasok secara andal lebih penting bagi strategi pencampuran daripada yang ditunjukkan oleh posisinya dalam tabel volume. Mengenai aliran, MinRes menjual 50% dari bijih yang diatribusikan kepada Baowu berdasarkan kontrak jangka panjang, dengan Baowu memegang opsi untuk 25% lebih lanjut, dan sisanya dipasarkan bersama oleh MinRes dan AMCI.
Fase tersulit dari proyek ini kini telah terlewati. Jika Onslow dapat bertahan di atas 35 juta mt dalam jangka panjang, beberapa juta ton di atas kapasitas desain tersebut akan mewakili peningkatan marjinal yang persisten dalam pasokan laut Australia.
Pada saat yang sama, Pilbara Hub milik MinRes juga mengalami perubahan. Lamb Creek mencapai pengiriman bijih pertamanya pada Maret 2026 dan secara bertahap menggantikan Wonmunna, memperpanjang umur tambang hub produksi ini. Pengiriman Pilbara Hub mencapai total 9,9 juta metrik ton basah pada FY26, berada di batas atas panduan.
Hal ini mengubah peran MinRes. Perusahaan ini tidak lagi sekadar kontraktor yang mengoperasikan tambang atas nama pihak lain, juga bukan sekadar penambang menengah yang memiliki beberapa tambang, tetapi menjadi pemasok yang mampu mengembangkan sumber daya, mengatur penambangan, merancang logistik sesuai keinginannya sendiri, dan pada akhirnya mengirimkan produk secara andal ke pasar laut internasional. Itulah yang mungkin benar-benar layak menjadi perhatian pasar tentang Onslow.
Empat Besar akan terus mendominasi ekspor bijih besi Australia untuk waktu yang lama, dan kehadiran Onslow tidak mengubah hal itu. Namun di samping mereka, Australia melihat munculnya semakin banyak kekuatan pasokan baru yang mampu secara independen menyumbang tonase yang stabil. Yang dibuktikan Onslow bukanlah bahwa Australia Barat memperoleh tambang 35 juta ton lagi, melainkan bahwa sumber daya yang terlantar selama bertahun-tahun tidak harus menunggu perusahaan tambang besar tradisional untuk mengembangkannya. Selama ada yang dapat menyusun kembali rantai tambang, pengangkutan, pelabuhan, dan transhipment, itu pun dapat menjadi rantai pasokan bijih besi laut yang benar-benar menghasilkan uang, mengirim secara konsisten, dan pada akhirnya membentuk ulang struktur pasokan.