Giá quặng sắt giảm nhẹ trong tuần này. Về mặt vĩ mô, lạm phát Mỹ cao hơn dự kiến làm dấy lên kỳ vọng Fed tăng lãi suất và đồng USD mạnh lên, khiến các quỹ bán khống kim loại đen. Tâm lý cũng chịu áp lực từ bế tắc trong đàm phán hợp đồng dài hạn Trung Quốc-Úc và kỳ vọng tăng trưởng nguồn cung ngoài Trung Quốc vào năm tới. Các yếu tố cơ bản cũng tiêu cực không kém, khi các biện pháp hạn chế sản xuất vì bảo vệ môi trường trong mùa thu đông và bảo trì định kỳ hằng năm dẫn đến nhiều lò cao phải bảo trì hơn. Theo thống kê của SMM, sản lượng gang nóng trung bình hằng ngày tiếp tục giảm trong tuần này, giảm 12.000 tấn, trong khi tồn kho tại cảng tiếp tục tăng, gây áp lực lên giá quặng. Trong khi đó, nhu cầu sử dụng cuối bị ảnh hưởng bởi thời tiết suy yếu, khiến giá thép chịu áp lực. Lợi nhuận của các nhà máy thép thu hẹp và tâm lý trở nên bi quan, dẫn đến việc thu mua thận trọng, với cả định giá giao ngay và kỳ hạn đều giảm xuống mức tương đối thấp.
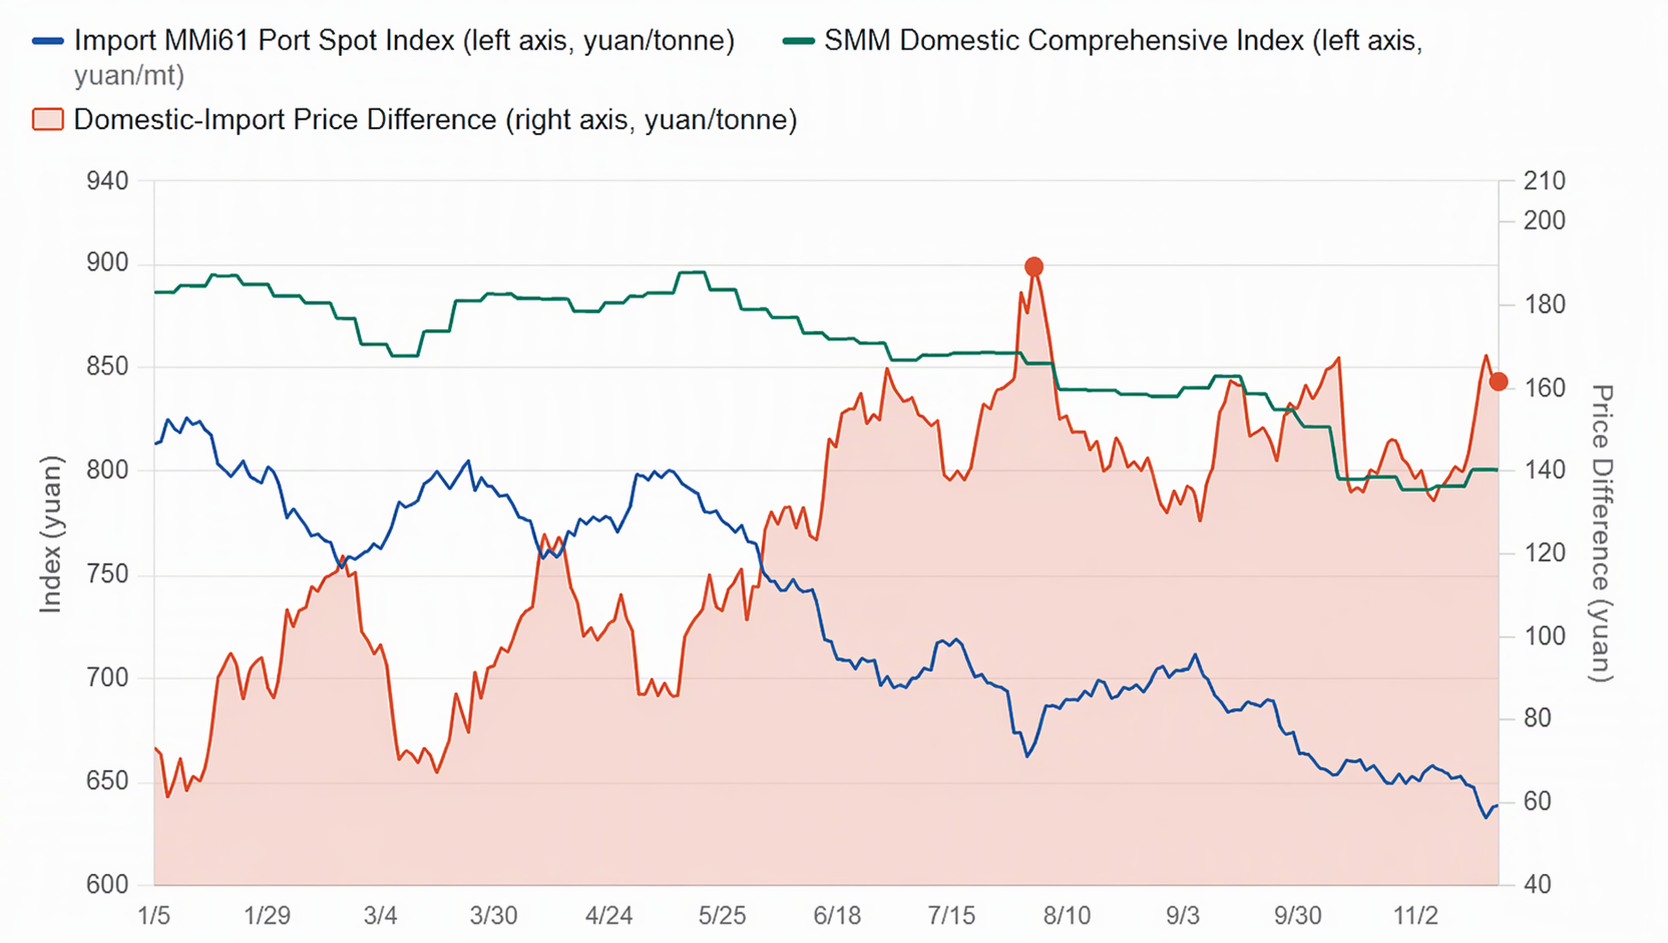
Biểu đồ: Chênh lệch giá quặng nội địa và nhập khẩu tiếp tục nới rộng trong tuần này, dự kiến thu hẹp nhẹ vào tuần tới
Triển vọng tuần tới
Tuần tới, đà giảm của giá quặng dự kiến sẽ chậm lại, với giá củng cố và chuyển sang tăng nhẹ. Khi tâm lý bi quan được giải tỏa, mức chiết khấu của giá kỳ hạn so với giá giao ngay sẽ hạn chế đà giảm. Việc giảm giá than cốc sẽ giúp khôi phục lợi nhuận của các nhà máy thép, và với tồn kho của các nhà máy thép ở mức tương đối thấp, hoạt động tích trữ mùa đông và bổ sung tồn kho thiết yếu dự kiến sẽ dần được triển khai, tạo thành hỗ trợ đáy. Ngoài ra, lượng quặng về cảng thấp hơn có thể giảm bớt áp lực tích tụ tồn kho. Tuy nhiên, sự sụt giảm theo mùa của sản lượng gang nóng và tồn kho tuyệt đối tại cảng vẫn ở mức cao sẽ tiếp tục hạn chế đà phục hồi, và cần thận trọng trước những biến động vĩ mô từ kỳ vọng thay đổi về việc Fed tăng lãi suất.