SMM, ngày 22 tháng 10:
1. Đà tăng tháng 10 chững lại
Nhờ các đợt cắt giảm sản lượng tự nguyện trước đó trong ngành và một số doanh nghiệp giữ giá ổn định, giá kính quang điện đã chấm dứt chuỗi trượt dài ở mức thấp và bắt đầu phục hồi. Dữ liệu của SMM cho thấy giá trung bình kính phủ hai lớp 3,2 mm chủ lưu tăng dần từ 16,6 nhân dân tệ/m² vào đầu tháng 8, ổn định ở mức 17,3 nhân dân tệ/m² trong tháng 9 và tiếp tục leo lên 17,5 nhân dân tệ/m² vào giữa tháng 10, tăng lũy kế khoảng 5,4%, tương đương khoảng 0,9 nhân dân tệ/m² so với đầu tháng 8. Cùng kỳ, giá trung bình kính phủ hai lớp 2,0 mm tăng từ 10,15 nhân dân tệ/m² lên 11,4 nhân dân tệ/m², tăng lũy kế khoảng 12,3%, tương đương khoảng 1,25 nhân dân tệ/m². Tuy nhiên, bước sang tháng 10, đà tăng của cả hai loại đều chậm lại, mức tăng trong tháng thu hẹp chỉ còn hơn 1% và giá dần bước vào giai đoạn tích lũy ở vùng cao.
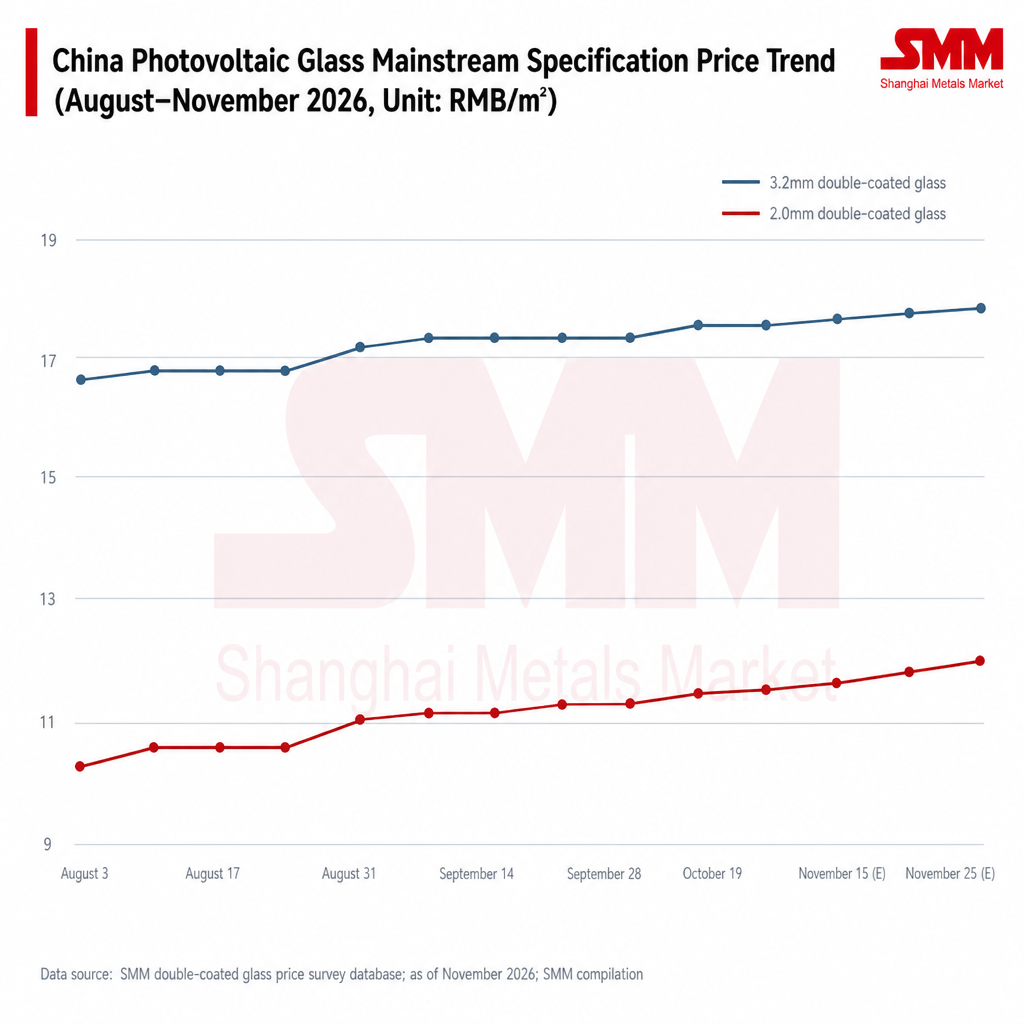
Đáng chú ý, dù giá kính đã phục hồi đáng kể, hầu hết doanh nghiệp vẫn chưa hoàn toàn chạm tới đường chi phí tổng hợp của chính mình và dư địa giảm cũng hạn chế tương đương. Giá đang thể hiện trạng thái dao động hẹp với đặc điểm "cung tạo sàn, cầu định trần."
2. Tồn kho giảm nhiều tháng liên tiếp, nhưng mức tồn kho vẫn cao
Tính bền vững của đợt tăng giá gắn trực tiếp với diễn biến phía tồn kho.
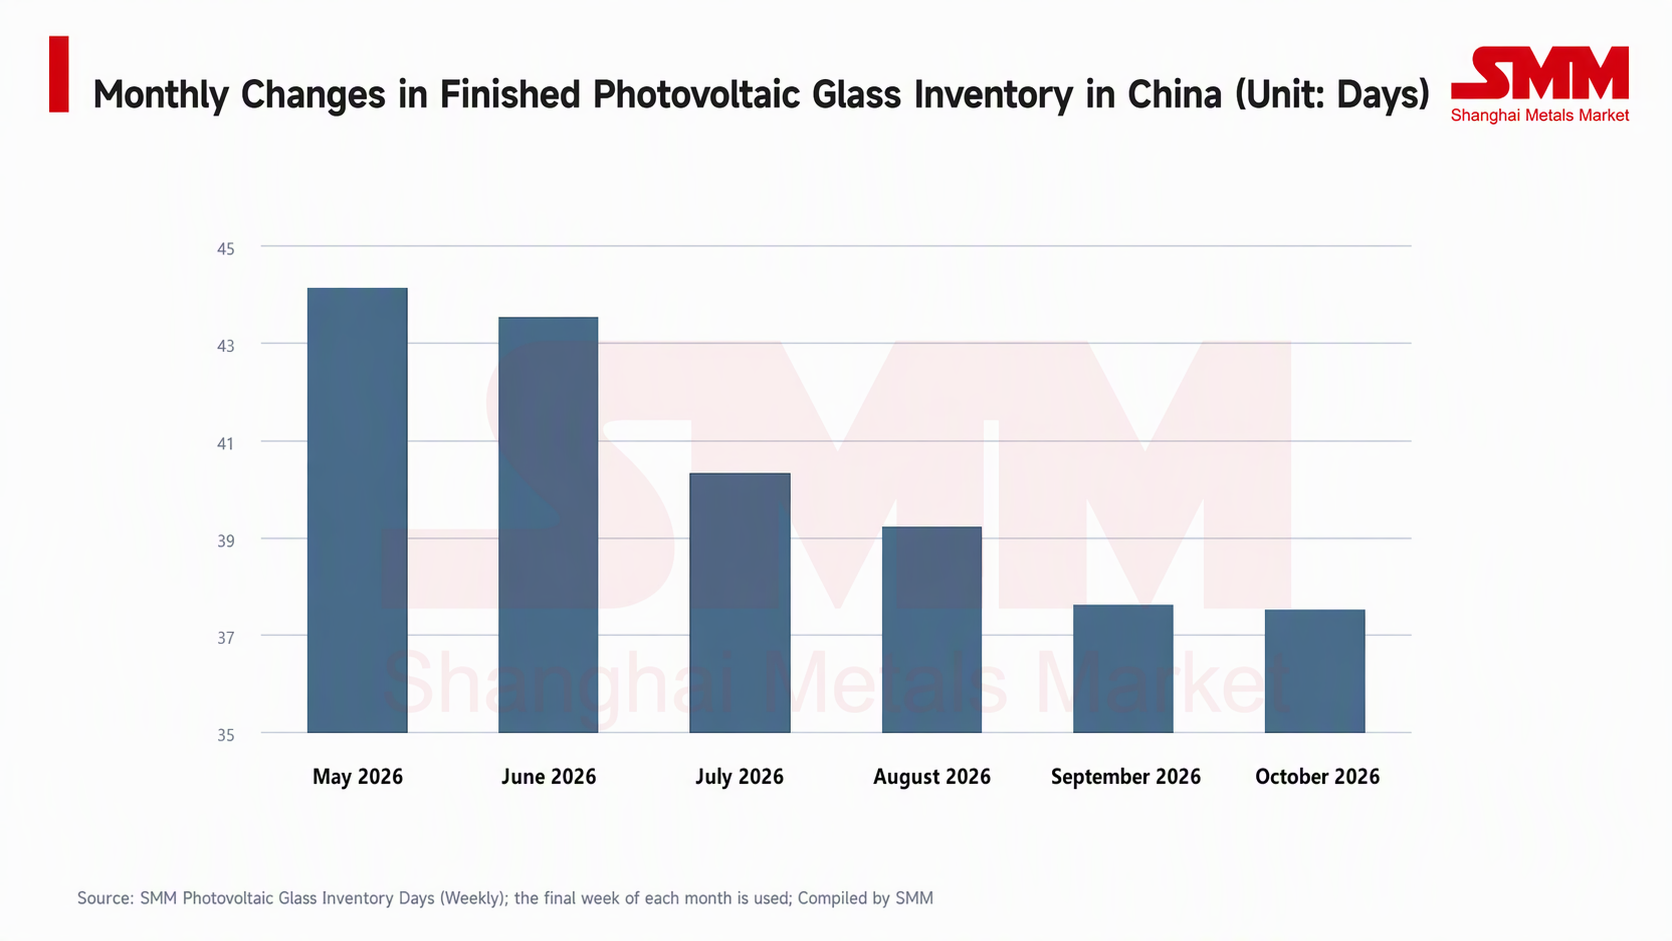
Kể từ mức đỉnh giữa năm, tồn kho thành phẩm kính quang điện nhìn chung đi xuống với xu hướng giảm tồn kho rõ rệt. Tuy nhiên, quá trình giảm tồn kho không hề suôn sẻ: tồn kho gần đây từng có thời điểm tăng trở lại theo tuần, cho thấy mức độ khớp giữa khả năng hấp thụ ở hạ nguồn và nhịp độ kế hoạch sản xuất vẫn còn biến động. Đồng thời, dù mức tồn kho tuyệt đối đã giảm rõ rệt so với đỉnh năm, nó vẫn cao hơn đáng kể so với vùng thấp lịch sử và hiệu ứng hồ chứa vẫn chưa được loại bỏ. Điều này có nghĩa là một khi nhu cầu suy yếu ở biên, áp lực tồn kho lên giá sẽ tái xuất hiện, hạn chế độ dốc tăng của giá.
3. Nguồn cung: cắt giảm sản lượng tiến triển thêm, phía cung chủ động thu hẹp
Nền tảng cơ bản cho đợt phục hồi giá lần này nằm ở sự co hẹp đáng kể của phía cung.
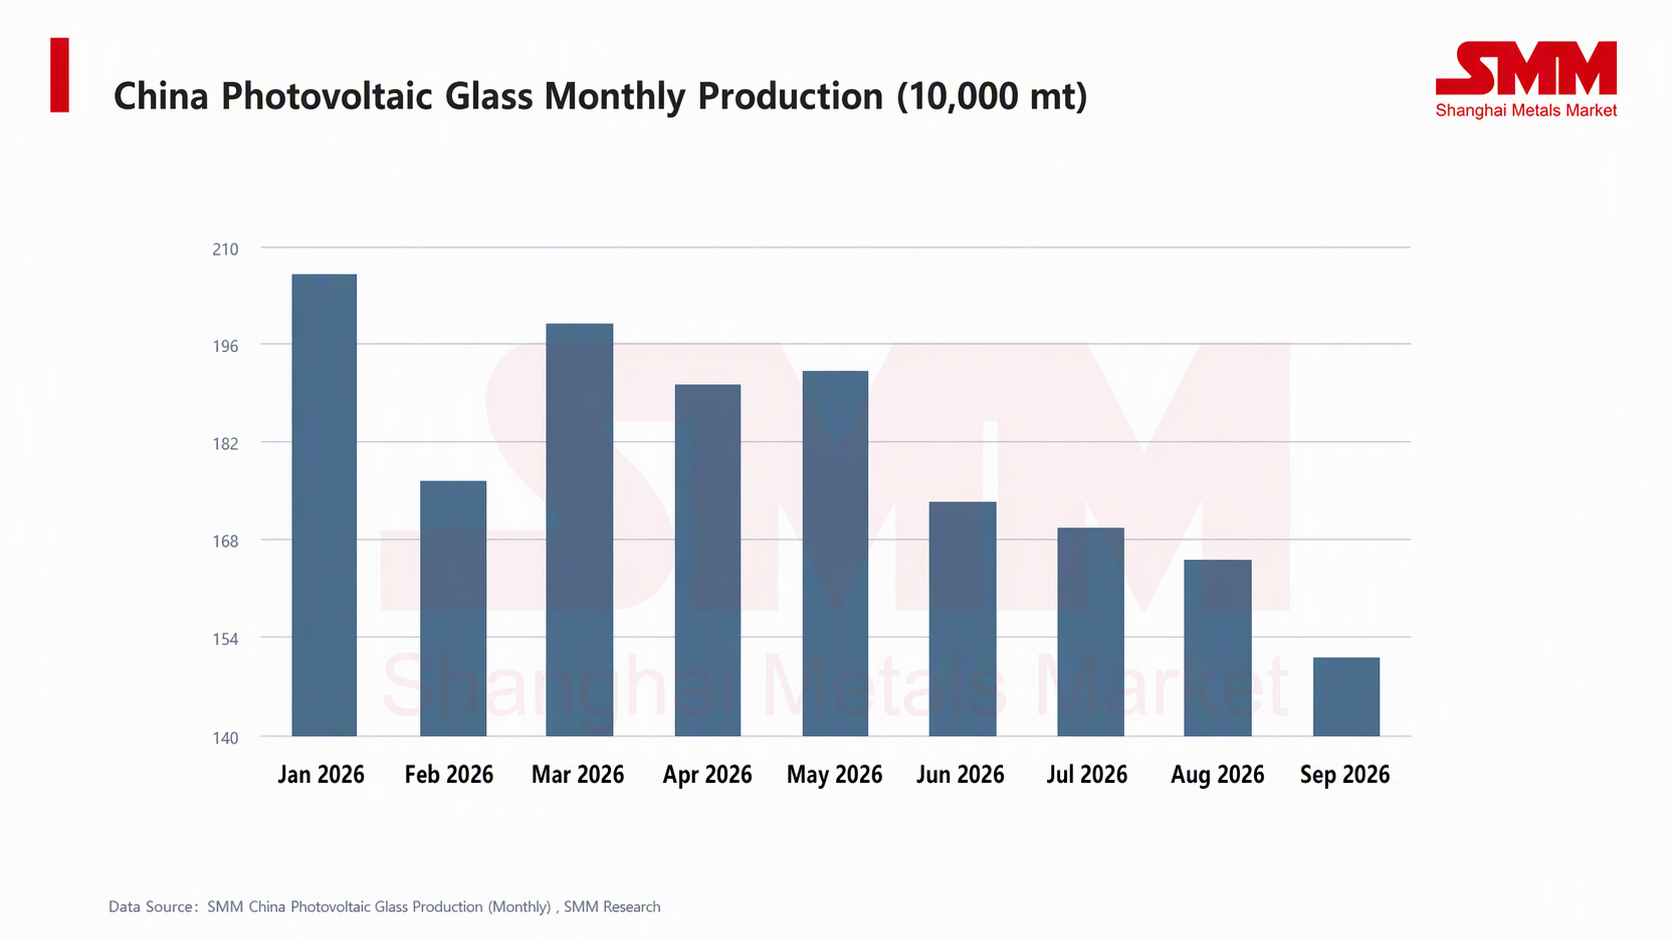
Dưới áp lực kết hợp từ tự kỷ luật ngành và thua lỗ, công suất vận hành và sản lượng hàng tháng của kính quang điện đã liên tục giảm kể từ mức đỉnh mùa xuân, với một số dây chuyền sản xuất chủ động cắt giảm nguồn cung thông qua sửa chữa nguội và chặn lò. Sản lượng hàng tháng đã giảm so với tháng trước trong nhiều tháng liên tiếp, rơi xuống mức thấp nhất từ đầu năm đến nay vào tháng 9, trong khi công suất vận hành cũng thu hẹp theo. Tình trạng dư cung đã cải thiện rõ rệt so với nửa đầu năm. Trong bối cảnh không có sự bùng nổ bất ngờ về nhu cầu, khoảng trống cung ứng do cắt giảm sản lượng chủ động tạo ra là yếu tố then chốt giúp giá hiện tại duy trì trong phạm vi phục hồi. Vào tháng 10, các doanh nghiệp hàng đầu tại Trung Quốc lại chủ động thu hẹp công suất vận hành, sản lượng dự kiến sẽ tiếp tục giảm, và SMM được biết vẫn còn kỳ vọng về việc tiếp tục cắt giảm sản lượng trong thời gian tới.
4. Hỗ trợ chi phí: tro soda ổn định ở mức cao, khí tự nhiên tăng mạnh rõ rệt, sàn chi phí kính nâng lên
Cơ cấu chi phí của kính quang điện tập trung vào nguyên liệu thô (tro soda) và nhiên liệu (khí tự nhiên/dầu nhiên liệu), hai khoản này chiếm phần lớn tổng chi phí. Sự phân hóa gần đây trong xu hướng giá nguyên liệu thô và nhiên liệu đã mang lại hỗ trợ chi phí khác biệt cho giá kính.
Về phía tro soda, là nguyên liệu kiềm chính để nấu chảy kính, giá của nó nhìn chung đã vận hành ổn định ở mức tương đối cao kể từ tháng 8. Dữ liệu của SMM cho thấy giá trung bình tro soda nhẹ tại miền Đông Trung Quốc vào đầu tháng 8 khoảng 1.170 nhân dân tệ/tấn, có lúc tăng lên 1.190 nhân dân tệ/tấn vào đầu tháng 9, sau đó điều chỉnh giảm và ổn định quanh mức 1.175 nhân dân tệ/tấn (cuối tháng 10), với biên độ dao động hạn chế và trung tâm ổn định. Tro soda nặng thực tế sử dụng trong lò nấu kính có mối tương quan cao với tro soda nhẹ, do đó chi phí tiêu thụ kiềm nhìn chung vẫn ổn định, không kéo giảm chi phí kính cũng như tạo ra sàn chi phí tương đối ổn định.
Về phía khí tự nhiên, giá đã duy trì xu hướng tăng liên tục kể từ tháng 8, với độ dốc tăng rõ rệt sau khi bước sang tháng 10, trở thành động lực tăng nổi bật nhất đối với chi phí kính trong thời gian gần đây. Lấy giá trung bình thị trường LNG Hà Bắc làm ví dụ, vào đầu tháng 8 khoảng 5.605 nhân dân tệ/tấn, tăng lên 6.418 nhân dân tệ/tấn vào cuối tháng 9, và tiếp tục leo lên trên 7.200 nhân dân tệ/tấn vào cuối tháng 10 (7.217,5 nhân dân tệ/tấn vào ngày 21 tháng 10), mức tăng lũy kế khoảng 28,8% so với đầu tháng 8, riêng mức tăng trong tháng 10 đã gần 12%. Mặc dù giá khí LNG tại Hà Bắc phần lớn phản ánh giá khí điều tiết đỉnh theo giá giao ngay và khác với khí đường ống theo hợp đồng dài hạn mà các doanh nghiệp kính ký kết, quỹ đạo của nó vẫn cho thấy rõ nguồn cung khí thắt chặt và trung tâm chi phí nhiên liệu tăng cao khi mùa sưởi ấm đến gần.
Tổng hợp lại, sự ổn định của tro soda và sức mạnh của khí tự nhiên đã đẩy trung tâm chi phí tiền mặt của kính PV tăng đáng kể so với tháng 8: do giá nhiên liệu tăng mạnh, một số doanh nghiệp đã chứng kiến độ co giãn lợi nhuận đơn vị bị chi phí nhiên liệu bào mòn ngay cả khi việc cắt giảm sản lượng giúp phục hồi giá. Điều này cũng giải thích từ phía chi phí vì sao giá kính có "mức giảm hạn chế tương đương" sau khi phục hồi lên trên đường chi phí tiền mặt—một khi giá chào tiến gần đường chi phí, ý chí tiến hành sửa chữa nguội lò và giữ giá vững sẽ lại mạnh lên, với sàn chi phí từ đó nâng đỡ đáy giá.
5. Triển vọng: Giá tháng 11 vẫn được kỳ vọng đẩy lên, nhưng các hạn chế từ phía cầu cần thận trọng
Xét cả cung và cầu, SMM cho rằng giá kính PV trong tháng 11 chưa có nền tảng cho một đợt tăng theo xu hướng, nhưng vẫn còn dư địa tăng nhẹ hoặc ổn định ở mức cao. Các đánh giá cốt lõi như sau:
Các yếu tố hỗ trợ:Thứ nhất, việc cắt giảm sản lượng tiếp tục. Công suất vận hành và sản lượng vẫn đang trên quỹ đạo giảm, và sự thu hẹp nguồn cung tiếp tục nâng đỡ giá. Thứ hai, tồn kho giảm. Dù tốc độ không đồng đều, hướng tồn kho tổng thể vẫn đi xuống, và nếu quá trình giảm tồn kho tiếp tục, nó sẽ nới lỏng hạn chế trần đối với giá. Thứ ba, hỗ trợ chi phí. Chi phí nguyên liệu và nhiên liệu tạo thành sàn rõ ràng cho giá kính.
Dự báo giá tháng 11 (ước tính của SMM):Giá trung bình kính phủ hai lớp 3,2mm chủ đạo dự kiến đạt 17,5–18,0 nhân dân tệ/m², và giá trung bình kính phủ hai lớp 2,0mm dự kiến đạt 11,5–12,0 nhân dân tệ/m², với giá chào của doanh nghiệp dự kiến tiến gần 12,5 nhân dân tệ/m².
Các yếu tố nhiễu cần theo dõi:Một mặt, khi giá phục hồi lên trên đường chi phí tiền mặt, ý chí nối lại sản xuất của các dây chuyền đã sửa chữa nguội trước đó sẽ mạnh lên. Nếu việc thực hiện cắt giảm sản lượng nới lỏng và công suất vận hành phục hồi, động lực tăng sẽ bị suy yếu trực tiếp. Mặt khác, nếu sản lượng theo kế hoạch của các mô-đun không đạt kỳ vọng hoặc tồn kho tăng trở lại, mức tăng giá sẽ bị hạn chế hoặc thậm chí giảm từ mức cao. Ngoài ra, những thay đổi về lợi nhuận và lịch trình sản xuất của phân khúc mô-đun hạ nguồn cũng sẽ phản hồi đến giá kính thông qua phía cầu.