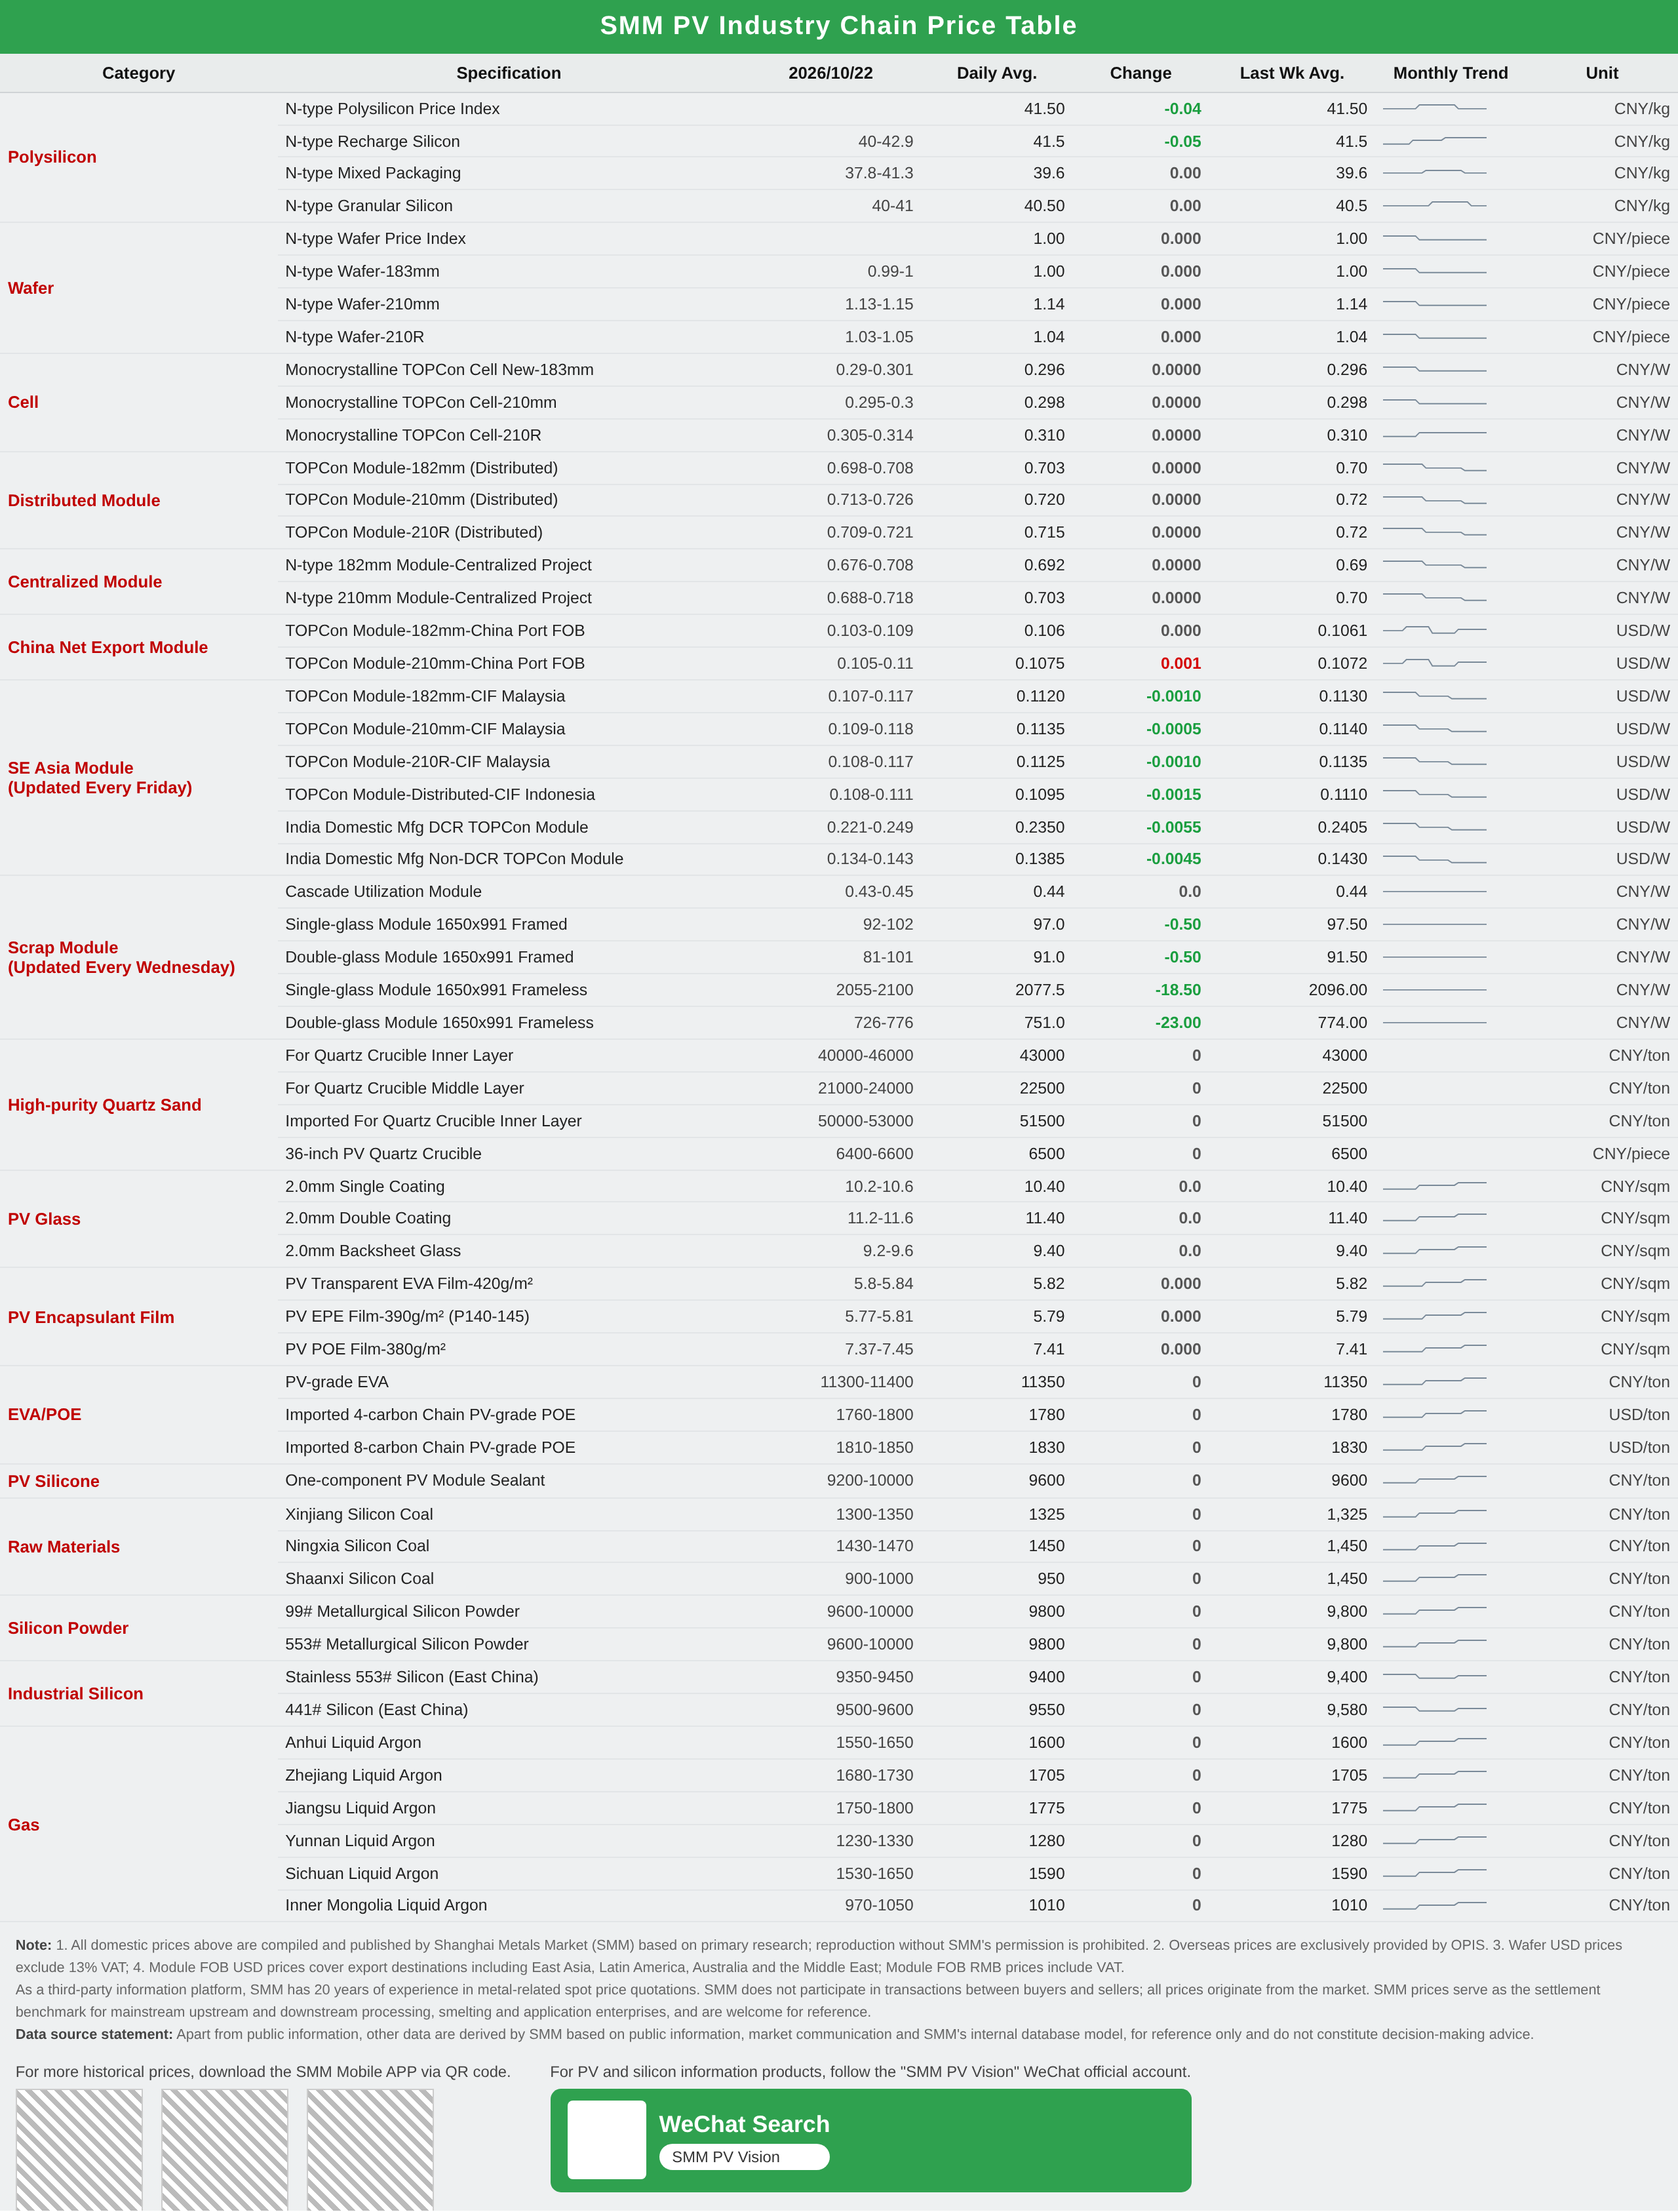
Polysilicon: Tuần này, chỉ số giá polysilicon ở mức 41,5 nhân dân tệ/kg, với polysilicon loại nạp lại N-type được chào giá 40-42,9 nhân dân tệ/kg và polysilicon dạng hạt ở mức 40-41 nhân dân tệ/kg. Báo giá thị trường tuần này tương đối ổn định, ít biến động. Cuộc họp có tác động hạn chế đến thị trường. Một số giao dịch lẻ tẻ của các nhà sản xuất nhỏ diễn ra trong tuần này, với giá quy đổi cơ bản quanh mức 40 nhân dân tệ. Một số doanh nghiệp cho biết có kế hoạch giám sát công suất trong tương lai.
Wafer: Giá wafer tuần này nhìn chung ổn định. Wafer N-type 183 có giá 0,994-1,002 nhân dân tệ/miếng, wafer 210R ở mức 1,031-1,05 nhân dân tệ/miếng, và wafer 210mm ở mức 1,125-1,146 nhân dân tệ/miếng. Giá polysilicon thượng nguồn vẫn hỗ trợ phần nào chi phí cho wafer, và các doanh nghiệp wafer cho thấy ít muốn giảm giá để bán hàng, giữ báo giá thị trường tổng thể ổn định. Hoạt động mua pin mặt trời hạ nguồn vẫn chủ yếu theo nhu cầu, với sự hỗ trợ thêm từ nhu cầu dự trữ ở nước ngoài, nhưng động lực tăng chưa đủ. Giá wafer dự kiến sẽ duy trì ổn định trong ngắn hạn. Sắp tới, cần tiếp tục chú ý đến tiến độ cắt giảm sản xuất polysilicon và xu hướng giá, cũng như thay đổi trong tốc độ mua pin mặt trời và nhu cầu nước ngoài.
Pin mặt trời: Giá thị trường pin mặt trời tuần này nhìn chung ổn định, với báo giá ở mọi kích cỡ không đổi so với tuần trước. Nguồn cung vẫn ở mức thấp và tồn kho tiếp tục giảm. Thị trường duy trì sự cân bằng giữa hỗ trợ chi phí và phân hóa nhu cầu, với sự giằng co giữa thượng nguồn và hạ nguồn vẫn tiếp diễn. Giá dự kiến sẽ duy trì ổn định trong ngắn hạn. Giá giữ ổn định ở mọi kích cỡ. Khoảng giá 183 duy trì ở mức 0,290-0,301 nhân dân tệ/W. Khoảng giá 210R duy trì ở mức 0,305-0,314 nhân dân tệ/W, vẫn chủ yếu dành cho xuất khẩu, với cửa sổ xuất khẩu dự kiến kéo dài đến đầu tháng 11. Nguồn cung ưu tiên đơn hàng xuất khẩu, khiến lượng hàng nội địa sẵn có hạn chế và không có cơ sở để điều chỉnh giá. Khoảng giá 210N duy trì ở mức 0,295-0,300 nhân dân tệ/W, ổn định sau mức tăng tuần trước. Mặc dù các nhà sản xuất wafer cho thấy mong muốn giữ giá, nhưng sự giảm liên tục gần đây của giá bạc đã bù đắp hỗ trợ từ phía chi phí, hạn chế động lực tăng. Ở giai đoạn này, hoạt động mua hạ nguồn theo nhu cầu, và đàm phán đơn hàng thực tế vẫn trong tình trạng bế tắc. Cuộc giằng co ngắn hạn giữa thượng nguồn và hạ nguồn có thể kéo dài đến đầu tháng 11, với giá ở mọi kích cỡ dự kiến duy trì ổn định hoặc đi ngang. Nguồn cung tháng 10 vẫn ở mức thấp, xu hướng cắt giảm sản xuất tiếp tục. Quá trình cải tạo công nghệ liên tục của các dây chuyền sản xuất, việc tạm dừng sản xuất theo giai đoạn tại một số công suất và bảo trì trong kỳ nghỉ lễ đã góp phần khiến sản lượng ngành tiếp tục giảm so với tháng trước. Mức độ cắt giảm sản xuất sẽ được xác nhận sau khi kế hoạch nối lại sản xuất sau cải tạo công nghệ được hoàn tất. Tồn kho ngành tiếp tục giảm trong tuần này. Nguồn cung giao ngay 210N khan hiếm do nhu cầu dự án tập trung, xuất khẩu 210R diễn ra suôn sẻ với tồn kho thấp, trong khi nhu cầu 183 trì trệ với tốc độ giảm tồn kho chậm hơn. Sự kết hợp giữa giảm tồn kho và thu hẹp nguồn cung đã tạo thành hỗ trợ đáy cho giá. Trong thời gian tới, cần tập trung vào biến động giá của 210R sau khi cửa sổ xuất khẩu kết thúc và tính liên tục của các đơn hàng mới.
Module Trung Quốc: Tuần này, giá module Trung Quốc tiếp tục xu hướng giảm, thị trường hiện đang trong giai đoạn phân hóa, khi các doanh nghiệp chịu áp lực giao hàng lớn hơn đã tăng cường nhượng bộ giá để thúc đẩy doanh số. Ở mảng phân tán, giá hướng dẫn của nhà sản xuất không đổi, nhưng trung tâm giao dịch nhìn chung giảm, với 182mm và 210mm lần lượt giảm 0,002 nhân dân tệ/W và 0,0018 nhân dân tệ/W. 210R, 210R công suất cao và module BC giữ nguyên giá trước đó, trong khi module HJT giảm nhẹ 0,001 nhân dân tệ/W. Hỗ trợ chi phí vẫn còn, nhưng khả năng hấp thụ nhu cầu đã suy yếu, khiến việc ổn định giá khó xảy ra trong ngắn hạn. Ở mảng tập trung, mức giảm tương đối nhẹ, với cả ba quy cách đều giảm 0,001 nhân dân tệ/W. Tiến độ giao hàng ổn định và việc hiện thực hóa cải thiện nhu cầu vẫn cần thời gian. Về triển vọng giá ngắn hạn, SMM cho rằng thị trường vẫn trong xu hướng giảm, với yếu tố chính là bối cảnh cạnh tranh giá do các module hiệu suất thấp thúc đẩy, tiếp theo là nhu cầu trong và ngoài Trung Quốc vẫn chưa đạt kỳ vọng trước đó. Các doanh nghiệp module, với chiến lược bán hàng khác nhau, tiếp tục cho thấy giá giảm. Tính đến hiện tại, giá trung bình của module Topcon Trung Quốc-182mm (phân tán) là 0,703 nhân dân tệ/W; module Topcon-210mm (phân tán) trung bình 0,7195 nhân dân tệ/W; module Topcon-210R (phân tán) trung bình 0,715 nhân dân tệ/W; module Topcon công suất cao-210R (phân tán) trung bình 0,755 nhân dân tệ/W; module BC-210R (phân tán) trung bình 0,7635 nhân dân tệ/W; module HJT-210mm (phân tán) trung bình 0,7235 nhân dân tệ/W. Về phía tập trung, giá module 182mm là 0,692 nhân dân tệ/W, giá module 210mm là 0,703 nhân dân tệ/W, giá module 210R là 0,698 nhân dân tệ/W. Về phía tồn kho, lượng tồn đọng sau kỳ nghỉ đang được hấp thụ, dự kiến tồn kho sẽ tiếp tục giảm trong tuần này, tuy nhiên tốc độ giảm dự kiến sẽ chậm lại đôi chút. Với việc cắt giảm sản lượng nhẹ ở phía cung, mức tồn kho của doanh nghiệp dự kiến sẽ giảm xuống khoảng 25GW.
Giá xuất khẩu FOB module:
Tuần này, giá xuất khẩu FOB module tiếp tục phân hóa, với giá TOPCon thông thường nhìn chung đi ngang, trong khi trung tâm giá của TOPCon công suất cao và module BC khổ lớn dịch chuyển xuống thấp hơn. Trong tuần, một số nhà sản xuất đã thu hẹp vừa phải phạm vi giá thấp trước đó, với giá giao dịch chính của TOPCon thông thường giữ gần mức 0,107 USD/W. Tuy nhiên, cạnh tranh giá tại các thị trường như châu Á - Thái Bình Dương, châu Phi và Mỹ Latinh vẫn gay gắt, với một số nhà sản xuất hạng hai tiếp tục đưa ra báo giá thấp hơn để giành đơn hàng. Theo lộ trình công nghệ, giá giao dịch của module TOPCon thông thường 630-640W chủ yếu tập trung trong phạm vi 0,104-0,107 USD/W, thu hẹp mức chênh lệch giá của sản phẩm công suất cao. Một số báo giá module TOPCon công suất cao đã giảm xuống khoảng 0,11 USD/W, dần trùng với phạm vi giá của sản phẩm thông thường. Mức chênh lệch giá của module BC cũng thu hẹp, với một số sản phẩm 670W giảm về 0,113-0,115 USD/W, trong khi các sản phẩm thông thường và hàng thanh lý có báo giá ở mức 0,11 USD/W trở xuống. Trong ngắn hạn, biến động tỷ giá và chi phí vận chuyển tăng sẽ hỗ trợ phần nào cho giá, nhưng nhu cầu sử dụng cuối yếu sẽ tiếp tục hạn chế khả năng chuyển chi phí, và thị trường xuất khẩu dự kiến sẽ tiếp tục phân hóa. Tính đến hôm nay, giá FOB xuất khẩu module PV như sau: module TOPCon 182mm ở mức 0,103–0,109 USD/W, module 210mm ở mức 0,105–0,110 USD/W, module 210R ở mức 0,104–0,110 USD/W; module TOPCon công suất cao 210R ở mức 0,109–0,114 USD/W; module BC 210R (66/72 cell) ở mức 0,111–0,122 USD/W, module BC 54 cell ở mức 0,129–0,140 USD/W.
Giá CIF module Đông Nam Á:
Tuần này, giá module tại các thị trường Đông Nam Á nhìn chung giảm trở lại, với mức giảm dần lan rộng từ các sản phẩm tồn kho công suất thấp trước đó sang các quy cách 630W chủ đạo. Diễn biến nhu cầu khu vực trái chiều: hoạt động hỏi hàng và mua sắm dự án tại Malaysia và Việt Nam dần cải thiện, nhưng giá giao dịch vẫn chưa tìm được hỗ trợ hiệu quả trong bối cảnh tiêu hóa tồn kho và cạnh tranh nguồn cung; nhu cầu tại Indonesia và Thái Lan tương đối ổn định. Tính đến hôm nay, giá CIF của module TOPCon tại các thị trường Đông Nam Á như sau:
Tại Malaysia, giá CIF module 182mm là 0,107–0,117 USD/W, module 210mm ở mức 0,109–0,118 USD/W và module 210R ở mức 0,108–0,117 USD/W;
Tại Indonesia, giá CIF module TOPCon phân tán là 0,108–0,111 USD/W;
Tại Thái Lan, giá CIF module 182mm là 0,107–0,115 USD/W, module 210mm ở mức 0,108–0,116 USD/W và module 210R ở mức 0,107–0,116 USD/W;
Tại Việt Nam, giá CIF module 182mm là 0,105–0,113 USD/W, module 210mm ở mức 0,106–0,114 USD/W và module 210R ở mức 0,105–0,114 USD/W.
Theo thị trường, xuất khẩu module của Trung Quốc sang Việt Nam và Malaysia trong tháng 9 đều tăng trưởng rõ rệt so với tháng 8, trong đó Malaysia ghi nhận mức tăng nổi bật hơn. Bước vào cuối tháng 10, cả hai thị trường dự kiến tiếp tục cải thiện, với hoạt động hỏi hàng và mua sắm phục hồi thêm. Các dự án liên quan đến CRESS của Malaysia mang lại một số hỗ trợ cho nhu cầu PV+ESS trung hạn, nhưng chi phí kết nối lưới hiệu quả tăng có thể vẫn ảnh hưởng đến tính toán lợi nhuận của một số dự án; nhu cầu dự án PV phân tán thương mại và công nghiệp cũng như PV+ESS của Việt Nam tiếp tục tăng, nhưng cạnh tranh nguồn cung vẫn gây áp lực lên giá. Kế hoạch PV quy mô lớn đầu tiên của Indonesia vẫn chưa chuyển hóa đáng kể thành đơn hàng module, thị trường tiếp tục chờ đợi các thỏa thuận đấu thầu và giao hàng; tại Thái Lan, sau khi các yêu cầu chứng nhận TISI dần được triển khai, cơ cấu nguồn cung tuân thủ đã có một số điều chỉnh, nhưng nhu cầu sử dụng cuối vẫn chưa cho thấy tăng trưởng khối lượng đáng kể. Trong ngắn hạn, khi giá cước vận tải biển tăng dần từ cuối tháng 10 đến đầu tháng 11, chi phí hạ cánh của module Đông Nam Á sẽ nhận được một số hỗ trợ. Nếu xu hướng tăng giá cước tiếp tục, các báo giá cực thấp trước đó có thể giảm dần và giá CIF tại một số thị trường có thể ngừng giảm và phục hồi nhẹ, mặc dù mức tăng thực tế vẫn phụ thuộc vào mức độ chấp nhận của người dùng cuối đối với việc chuyển chi phí.
Thị trường module Ấn Độ: Tuần này, giá module DCR và non-DCR tại Ấn Độ đều giảm. Tính đến hôm nay, giá module TOPCon DCR sản xuất tại Ấn Độ ở mức 0,221–0,249 USD/W, còn giá module TOPCon non-DCR ở mức 0,134–0,143 USD/W. Đối với module DCR, dù nhu cầu bàn giao dự án nội địa cuối năm vẫn hỗ trợ phần nào, tồn kho thị trường duy trì ở mức cao trong thời gian dài, áp lực giảm tồn kho của doanh nghiệp dần lan truyền sang giá, đẩy trung tâm giao dịch tiếp tục đi xuống. Tính đến hôm nay, tồn kho module DCR tại Ấn Độ khoảng 13,49 GW, tồn kho cell DCR khoảng 3,81 GW. Đối với module non-DCR, do ảnh hưởng từ các hạn chế dự trữ tập trung chặt chẽ hơn theo "Mục 232" của Mỹ, nhu cầu dự trữ cho thị trường Mỹ tiếp tục hạ nhiệt, đơn hàng nhu cầu bên ngoài suy yếu rõ rệt. Khi hỗ trợ nhu cầu giảm dần, giá module non-DCR cũng bắt đầu điều chỉnh giảm và vẫn còn một số áp lực giảm trong ngắn hạn.
Thị trường module châu Âu:
Tuần này, hoạt động giao dịch trên thị trường module châu Âu duy trì ở mức thấp, tốc độ mua sắm của người dùng cuối vẫn chậm và chưa xuất hiện nhu cầu quy mô lớn hỗ trợ giá. Trước khi các yêu cầu xếp hạng hiệu suất năng lượng module chính thức có hiệu lực, một số nhà phân phối đẩy nhanh việc thanh lý tồn kho công suất thấp, nguồn cung giá thấp gia nhập thị trường một cách tập trung, tạo hiệu ứng thay thế và gây áp lực giảm giá lên các module thông thường chủ đạo. Cùng với việc gia tăng giao dịch giá thấp đối với module TOPCon thông thường 630–640W ở phía xuất khẩu, cũng như mức chênh lệch giá thu hẹp của module TOPCon và BC công suất cao, giá tất cả các dạng module tại kho châu Âu đều giảm ở các mức độ khác nhau, trung tâm giao dịch thị trường tiếp tục đi xuống. Trong ngắn hạn, mức chấp nhận của người dùng cuối đối với module giá cao vẫn hạn chế, việc tiêu hóa tồn kho cùng cạnh tranh giá thấp sẽ tiếp tục gây áp lực lên giá thị trường. Tuy nhiên, khi chi phí vận tải biển tăng dần từ cuối tháng 10 đến đầu tháng 11 và biến động tỷ giá đẩy chi phí nhập khẩu, tái dự trữ tăng lên, mức giảm của giá module có thể bị hạn chế phần nào. Thị trường châu Âu dự kiến duy trì trạng thái giằng co ở mức thấp với đặc điểm nhu cầu yếu song hành cùng hỗ trợ chi phí. Tính đến hiện tại, giá module TOPCon đã nộp thuế giao tại kho Rotterdam như sau: module phân tán 210R (48 cell) ở mức 0,1061–0,1149 EUR/W, module phân tán 210R (66/72 cell) ở mức 0,1009–0,1113 EUR/W; module tập trung 210R (66/72 cell) ở mức 0,0983–0,1085 EUR/W, và module tập trung 210mm (66/72 cell) ở mức 0,0985–0,1089 EUR/W. Dựa trên giá trung bình theo loại module, giá kho tại Bồ Đào Nha và Hy Lạp đều cao hơn khoảng 2,3%–2,4% so với Rotterdam.
Người dùng cuối: Tuần này, giá module PV giảm trong khi khối lượng tăng. Theo thống kê của SMM, từ ngày 12 tháng 10 đến ngày 18 tháng 10 năm 2026, các doanh nghiệp Trung Quốc đã trúng thầu 34 dự án module PV, với giá trung bình gia quyền trong một tuần là 0,7 nhân dân tệ/W, giảm 0,06 nhân dân tệ/W so với kỳ thống kê trước. Tổng công suất mua sắm được trao là 3.622,34 MW, tăng 3.464,63 MW so với kỳ thống kê trước.
Theo phân tích của SMM, công suất trúng thầu chính trong kỳ thống kê hiện tại nằm trong khoảng 2.000 MW–5.000 MW, chiếm 75,42% tổng công suất trúng thầu được công bố. Chi tiết theo khoảng công suất như sau:
Đối với khoảng 0 MW–1 MW, có 5 dự án, chiếm 0,04% công suất, với giá trung bình 0,815 nhân dân tệ/W.
Đối với khoảng 1 MW–6 MW, có 5 dự án, chiếm 0,29% công suất, giá trung bình không được công bố.
Đối với khoảng 6 MW–50 MW, có 4 dự án, chiếm 2,82% công suất, với giá trung bình 0,745 nhân dân tệ/W.
Đối với khoảng 50 MW–100 MW, có 2 dự án, chiếm 4,31% công suất, với giá trung bình 0,691 nhân dân tệ/W.
Đối với khoảng 200 MW–500 MW, có 2 dự án, chiếm 17,13% công suất, giá trung bình không được công bố.
Đối với khoảng 2.000 MW–5.000 MW, có 1 dự án, chiếm 75,42% công suất, giá trung bình không được công bố.
Theo phân tích của SMM, giá trung bình gia quyền trong kỳ thống kê hiện tại là 0,7 nhân dân tệ/W, giảm 0,06 nhân dân tệ/W so với tuần trước. Sự thay đổi này là do số lượng và công suất dự án trúng thầu trong kỳ thống kê trước thấp, không phản ánh đầy đủ điều kiện chung của thị trường.
Về tổng công suất mua sắm được trao, con số của tuần này là 3.622,34 MW, tăng 3.464,63 MW so với kỳ thống kê trước.
Về phân bố khu vực, tỉnh có công suất trúng thầu cao nhất tuần này là Liêu Ninh, chiếm 75,42% tổng công suất, tiếp theo là Sơn Tây và Giang Tô, lần lượt chiếm 12,45% và 7,20% tổng công suất.
Thông tin dự án trúng thầu chính trong kỳ thống kê (12/10 đến 18/10):
Trong dự án “Mô-đun PV Nhà máy điện mặt trời 2.732 MW Hải Thành Diêu Phong, Công ty Hoa Đông, Cục Thủy điện 6, Tập đoàn Điện lực Trung Quốc”, Công ty TNHH TrinaSolar đã trúng thầu 2.732 MW mô-đun PV.
Trong dự án “Mô-đun PV Nhà máy điện mặt trời 300.000 kW giai đoạn II, Cơ sở trình diễn điện gió - mặt trời chuyển đổi năng lượng và quản trị sinh thái Hoa Điện Nguyên Bình, Công ty TNHH Năng lượng mới Hoa Điện (Nguyên Bình), Công ty TNHH Vật tư Tập đoàn Hoa Điện Trung Quốc”, Công ty TNHH Công nghệ Năng lượng tái tạo TCL Zhonghuan đã trúng thầu 360,07 MW mô-đun PV.
Trong dự án “Mô-đun PV Dự án PV bổ trợ ngư nghiệp - quang điện Lăng Đài, Tiền Hoàng, Vũ Tiến, Thường Châu, Giang Tô, Công ty TNHH Năng lượng mới Thường Châu Giang Tô Hoa Điện, Chi nhánh Giang Tô, Tập đoàn Hoa Điện Trung Quốc”, Công ty TNHH Tongwei đã trúng thầu 260,33 MW mô-đun PV.
Kính PV: Tính đến ngày 22/10, giá trung bình kính phủ đơn lớp 3,2mm tăng lên 16,5 nhân dân tệ/m², giá trung bình kính phủ đơn lớp 2mm tăng lên 10,4 nhân dân tệ/m², lần lượt tăng 0,2 nhân dân tệ/m² và 0,15 nhân dân tệ/m² so với trước kỳ nghỉ lễ (30/9), mức tăng lần lượt là 1,16% và 1,33%. Giá thực hiện khoảng 10,3-10,5 nhân dân tệ/m². Về phía cung, các doanh nghiệp hàng đầu trong nước gần đây đã bắt đầu một đợt cắt giảm sản lượng mới. Mặc dù tổng công suất bị ảnh hưởng chưa mở rộng, xu hướng cắt giảm sản lượng phía cung vẫn tiếp tục, qua đó hỗ trợ giá kính ổn định và thậm chí tăng trong thời gian tới. Về tồn kho, tồn kho tuần này dự kiến tiếp tục giảm. Tồn kho ngành hiện đã giảm xuống chỉ còn hơn 2 triệu tấn, giảm một phần ba so với mức cao nhất trong năm. Ngoài ra, về phía chi phí, giá khí tự nhiên trong nước tăng tuần này đã hỗ trợ chi phí kính. Do đó, với chi phí tăng và nguồn cung thu hẹp, có tín hiệu mạnh về việc tăng giá kính vào tháng tới. Tuy nhiên, cần lưu ý rằng nếu lịch sản xuất mô-đun không đạt kỳ vọng, điều này sẽ gây áp lực lên giá kính từ phía cầu và kỳ vọng thương lượng giá vẫn tồn tại.
Màng: Tuần này, giá gói màng dao động từ 28.600 đến 28.800 nhân dân tệ/tấn, giá màng tạm thời ổn định. Hiện tại, các nhà sản xuất lớn chủ yếu thực hiện định giá theo tháng và báo giá đơn hàng giao ngay gần đây cũng ổn định. Về mặt chi phí, giá nhựa EVA thượng nguồn đã ngừng tăng và tạm thời ổn định, không gây xáo trộn đáng kể đến chi phí màng. Trong khi đó, nhu cầu thu mua của các nhà sản xuất module hạ nguồn đã hỗ trợ phần nào cho thị trường màng. Giá màng dự kiến nhiều khả năng sẽ duy trì ổn định trong ngắn hạn.
EVA: Tuần này, giá giao ngay của nhựa EVA cấp quang điện là 11.300-11.400 nhân dân tệ/tấn, giá nhựa ngừng tăng và tạm thời ổn định. Về mặt chi phí, biến động giá nguyên liệu gần đây hạn chế, tạm thời không tạo thêm lực đẩy chi phí lên giá nhựa. Giá EVA cấp quang điện dự kiến đi ngang trong ngắn hạn. Nhìn về phía trước, nếu căng thẳng địa chính trị dần hạ nhiệt, tác động từ giá nguyên liệu sẽ suy yếu và việc định giá thị trường sẽ quay trở lại dựa nhiều hơn vào cung cầu cơ bản. Ngược lại, nếu tình hình quốc tế lại biến động, đẩy giá nguyên liệu tăng hoặc làm gián đoạn nguồn cung, không thể loại trừ khả năng giá EVA cấp quang điện tăng trở lại.
POE: Tuần này, giá giao hàng nội địa của POE là 13.300-13.500 nhân dân tệ/tấn, giá thị trường tạm thời ổn định. Hiện tại, giá nguyên liệu thượng nguồn vẫn ở mức cao, hỗ trợ vững chắc cho POE. Ngoài ra, một số nhà sản xuất lớn gần đây đã tạm ngừng báo giá, làm tăng sự không chắc chắn về nguồn cung giao ngay và kỳ vọng giá. Trong ngắn hạn, giá POE vẫn có một số hỗ trợ từ chi phí, nhưng các biến số như nguyên liệu và nguồn cung vẫn chưa rõ ràng, giá dự kiến chủ yếu đi ngang.
Cát thạch anh độ tinh khiết cao: Sau hơn một tháng đi ngang, giá cát thạch anh độ tinh khiết cao có dấu hiệu nới lỏng. Mức giá trần của cát lớp trong đã giảm từ 47.000 nhân dân tệ/tấn xuống 46.000 nhân dân tệ/tấn, phạm vi báo giá thu hẹp còn 40.000-46.000 nhân dân tệ/tấn, trở thành loại cát duy nhất có điều chỉnh trong tuần này; cát lớp giữa ở mức 21.000-24.000 nhân dân tệ/tấn, cát lớp ngoài ở mức 12.500-18.000 nhân dân tệ/tấn và đơn hàng giao ngay cát nhập khẩu ở mức 50.000-53.000 nhân dân tệ/tấn đều không thay đổi so với tuần trước. Đối với nồi nấu, nồi 33 inch ở mức 5.400-5.700 nhân dân tệ/chiếc và nồi 36 inch ở mức 6.400-6.600 nhân dân tệ/chiếc, không thay đổi trong hai tuần liên tiếp. Đợt nới lỏng này xuất phát từ phía cầu hơn là phía chi phí—tình trạng dư cung tại các nhà sản xuất nồi nấu vẫn chưa hạ nhiệt, một số doanh nghiệp mua theo đơn hàng, và mong muốn ép giá được truyền ngược lên phía cát. Ngoài ra, nguồn cát trên thị trường tăng cũng khiến giá cát nội địa khó giữ vững. Tuy nhiên, xét đến việc cát lớp trong đã tiến sát đường chi phí, SMM cho rằng dư địa giảm thêm tương đối hạn chế, khả năng cao sẽ biểu hiện qua việc ít giao dịch các nguồn giá cao và dải báo giá hội tụ về mức trung bình. Điều chỉnh phía cung vẫn đang tiếp diễn.
Tái chế module: Tuần trước, giá thị trường tái chế module quang điện nội địa giảm nhẹ.
Module khung khổ nhỏ đời đầu giảm khoảng 0,5-1 nhân dân tệ/tấm, giá kính đơn loại một rơi vào khoảng 96-112 nhân dân tệ/tấm, trong khi module không khung giảm 18-23 nhân dân tệ/tấn, giá kính đơn loại một rơi vào khoảng 2.055-2.100 nhân dân tệ/tấm. Ngoài module khổ nhỏ đời đầu, giá khổ lớn cũng có xu hướng giảm, với giá module có khung giảm khoảng 0,5-1 nhân dân tệ/tấm và module không khung giảm khoảng 19-23 nhân dân tệ/tấn.
Đợt giảm giá này chịu ảnh hưởng từ sự điều chỉnh giảm của giá giao ngay các kim loại tái chế chính. Tuần trước, giá bạc giao ngay trôi xuống, trong khi giá nhôm tiếp tục tích lũy ở mức cao. Theo SMM, giá bạc giao ngay SMM 1# giảm từ 14.555 nhân dân tệ/kg ngày 14/10 xuống 13.935 nhân dân tệ/kg ngày 21/10; giá nhôm A00 duy trì ở mức cao và tích lũy, dao động từ 23.710 nhân dân tệ/tấn ngày 14/10 xuống 23.610 nhân dân tệ/tấn ngày 21/10.