SMM, ngày 19 tháng 10:
Giá kẽm gần đây biến động liên tục. Thị trường hợp kim kẽm đúc áp lực đang diễn biến ra sao? Vì sao tỷ lệ vận hành ngành trong tháng 9 không phục hồi đáng kể theo mùa cao điểm truyền thống? Biến động giá nguyên liệu đã tác động thế nào đến chi phí và lợi nhuận của doanh nghiệp? Phân tích dưới đây bao gồm ba khía cạnh: tỷ lệ vận hành ngành, chi phí và lợi nhuận doanh nghiệp, và nhu cầu tiêu thụ cuối.
1. Tỷ lệ vận hành tháng 9 giảm nhẹ so với tháng trước, hiệu suất "mùa cao điểm tháng 9" không đạt kỳ vọng
Theo dữ liệu của SMM, tỷ lệ vận hành của mẫu doanh nghiệp hợp kim kẽm đúc áp lực mới trong tháng 9 là 37,45%, giảm 0,15 điểm phần trăm so với tháng trước và giảm 7,04 điểm phần trăm so với cùng kỳ năm ngoái. Nhìn chung, tỷ lệ vận hành ngành trong tháng 9 giảm nhẹ so với tháng trước, và "mùa cao điểm tháng 9" truyền thống mang lại hỗ trợ tương đối hạn chế cho nhu cầu tiêu thụ cuối.
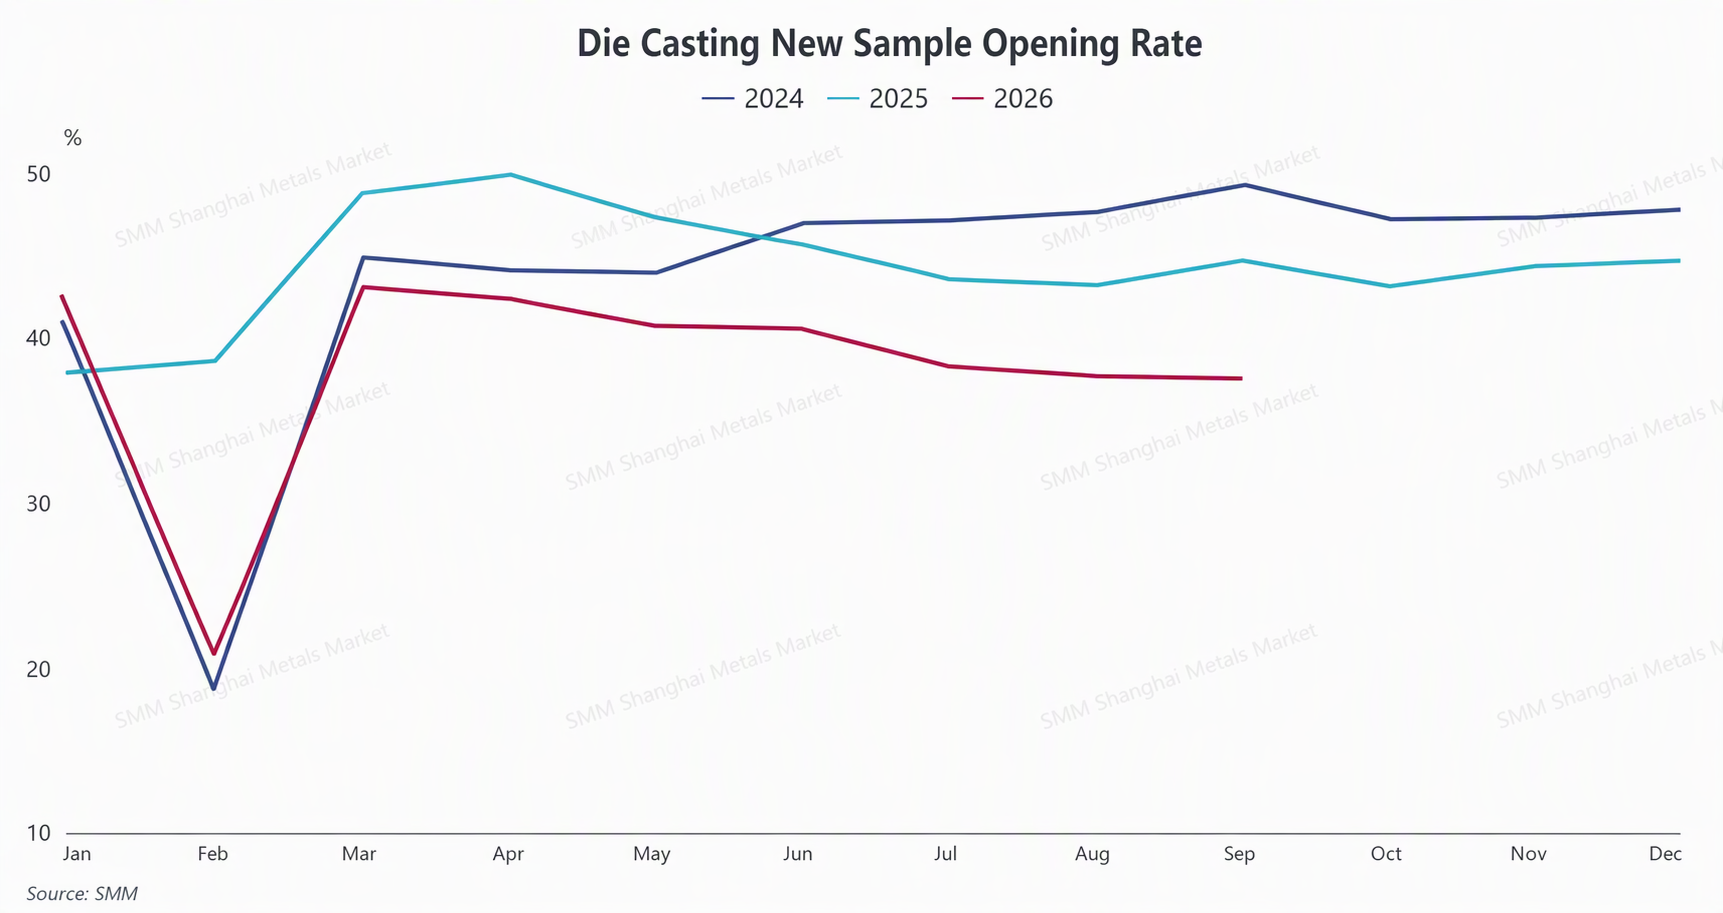
Cụ thể, trong nửa đầu tháng 9, do ảnh hưởng của giá nguyên liệu cao, nhiệt tình mua hàng của các doanh nghiệp hạ nguồn bị kìm hãm, thị trường hợp kim kẽm đúc áp lực nhìn chung yếu, và tỷ lệ vận hành ngành chịu áp lực. Trong nửa cuối tháng, khi giá kẽm dần hồi phục, cùng với việc một số người dùng cuối bổ sung hàng tồn kho vừa phải trước kỳ nghỉ Tết Trung thu và Quốc khánh, nhu cầu thị trường phục hồi ở mức độ nhất định. Tuy nhiên, do tồn kho thành phẩm tại một số doanh nghiệp vẫn ở mức tương đối cao, áp lực giảm tồn kho chưa được giải tỏa hoàn toàn, và nhiệt tình sản xuất của doanh nghiệp vẫn bị hạn chế ở mức độ nhất định. Do đó, tỷ lệ vận hành tháng 9 giảm nhẹ so với tháng trước.
2. Lợi nhuận của các cấp chính cải thiện, nhưng dư địa cải thiện vẫn hạn chế
1. Hợp kim kẽm Zamak #3
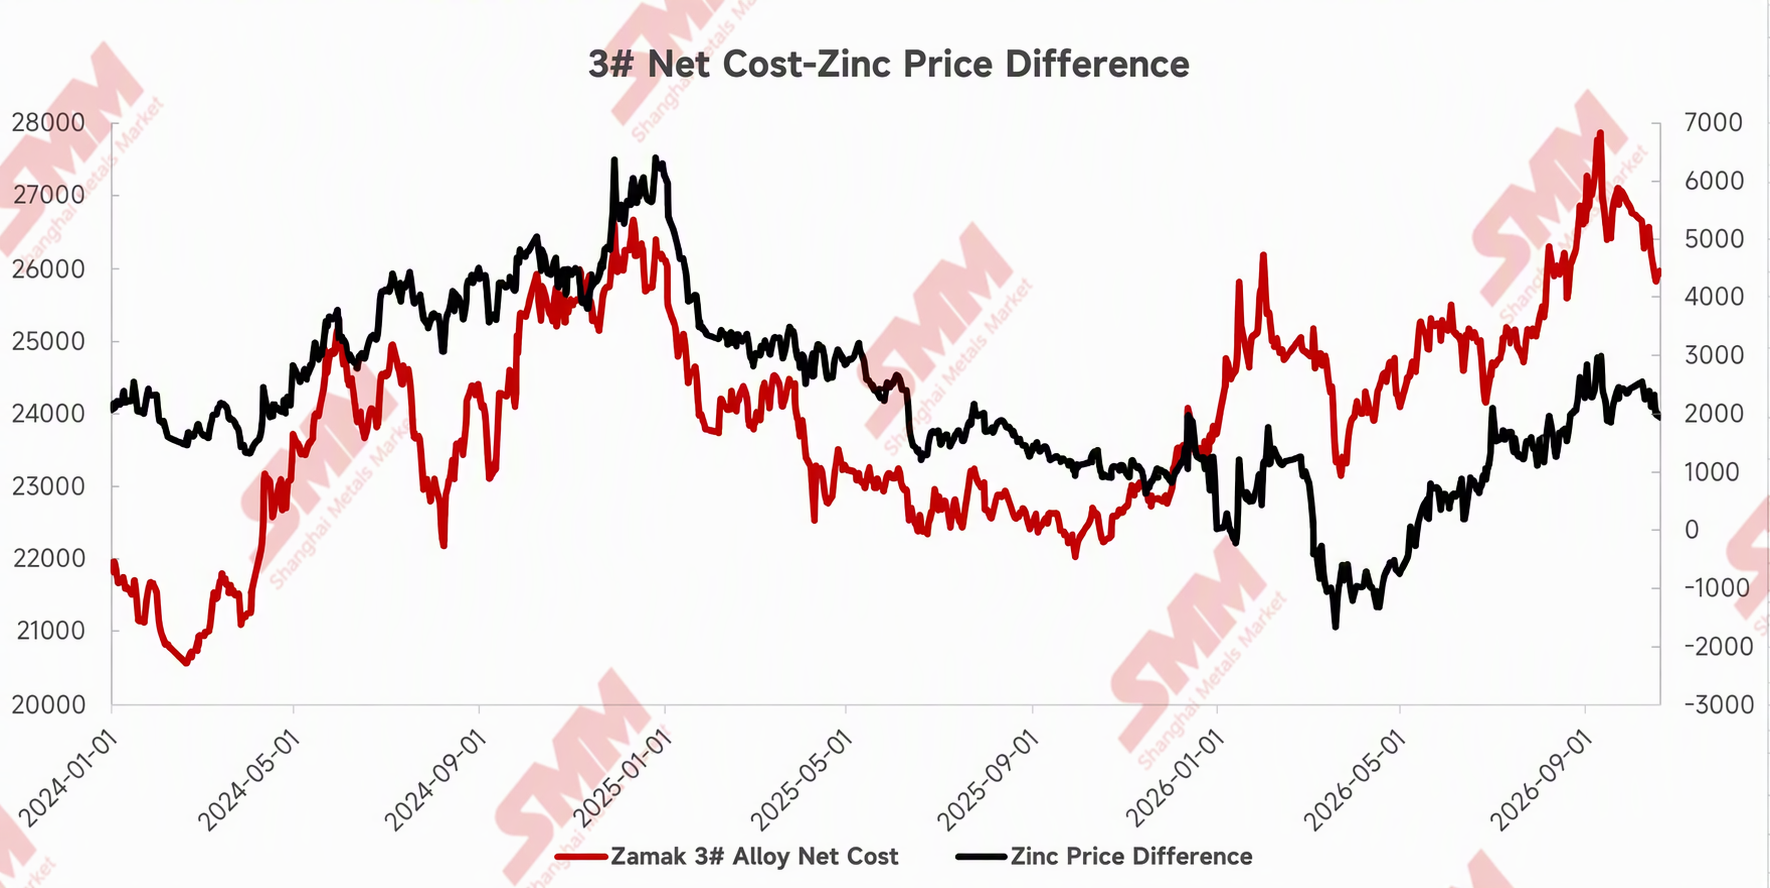
Từ phía chi phí, tổng chi phí của hợp kim kẽm Zamak #3 trải qua quá trình tăng rồi giảm từ năm 2024 đến 2025, từng giảm về mức 22.000-23.000 nhân dân tệ/tấn trong nửa cuối năm 2025. Sau khi bước sang năm 2026, khi giá nguyên liệu tăng trở lại, tổng chi phí dần leo thang và hiện được duy trì ở mức khoảng 26.000-26.500 nhân dân tệ/tấn. Về chênh lệch giá kẽm-nhôm, do giá nhôm mạnh, chênh lệch từng thu hẹp xuống khoảng -1.700 nhân dân tệ/tấn trong quý 1 năm 2026. Kể từ tháng 5, chênh lệch dần phục hồi, và sau khi bước sang tháng 10, chênh lệch được duy trì ở mức 1.900-2.600 nhân dân tệ/tấn. Kết hợp với biến động chênh lệch giá và lợi nhuận liên quan, khả năng sinh lời của hợp kim kẽm Zamak #3 trong nửa cuối năm đã cải thiện so với nửa đầu năm, giảm bớt áp lực vận hành cho doanh nghiệp ở một mức độ nhất định. Tuy nhiên, chi phí toàn phần hiện tại của hợp kim vẫn ở mức tương đối cao, nhu cầu tiêu thụ cuối cùng ở mức trung bình và dư địa cải thiện lợi nhuận vẫn còn hạn chế.
2. Hợp kim kẽm Zamak #5
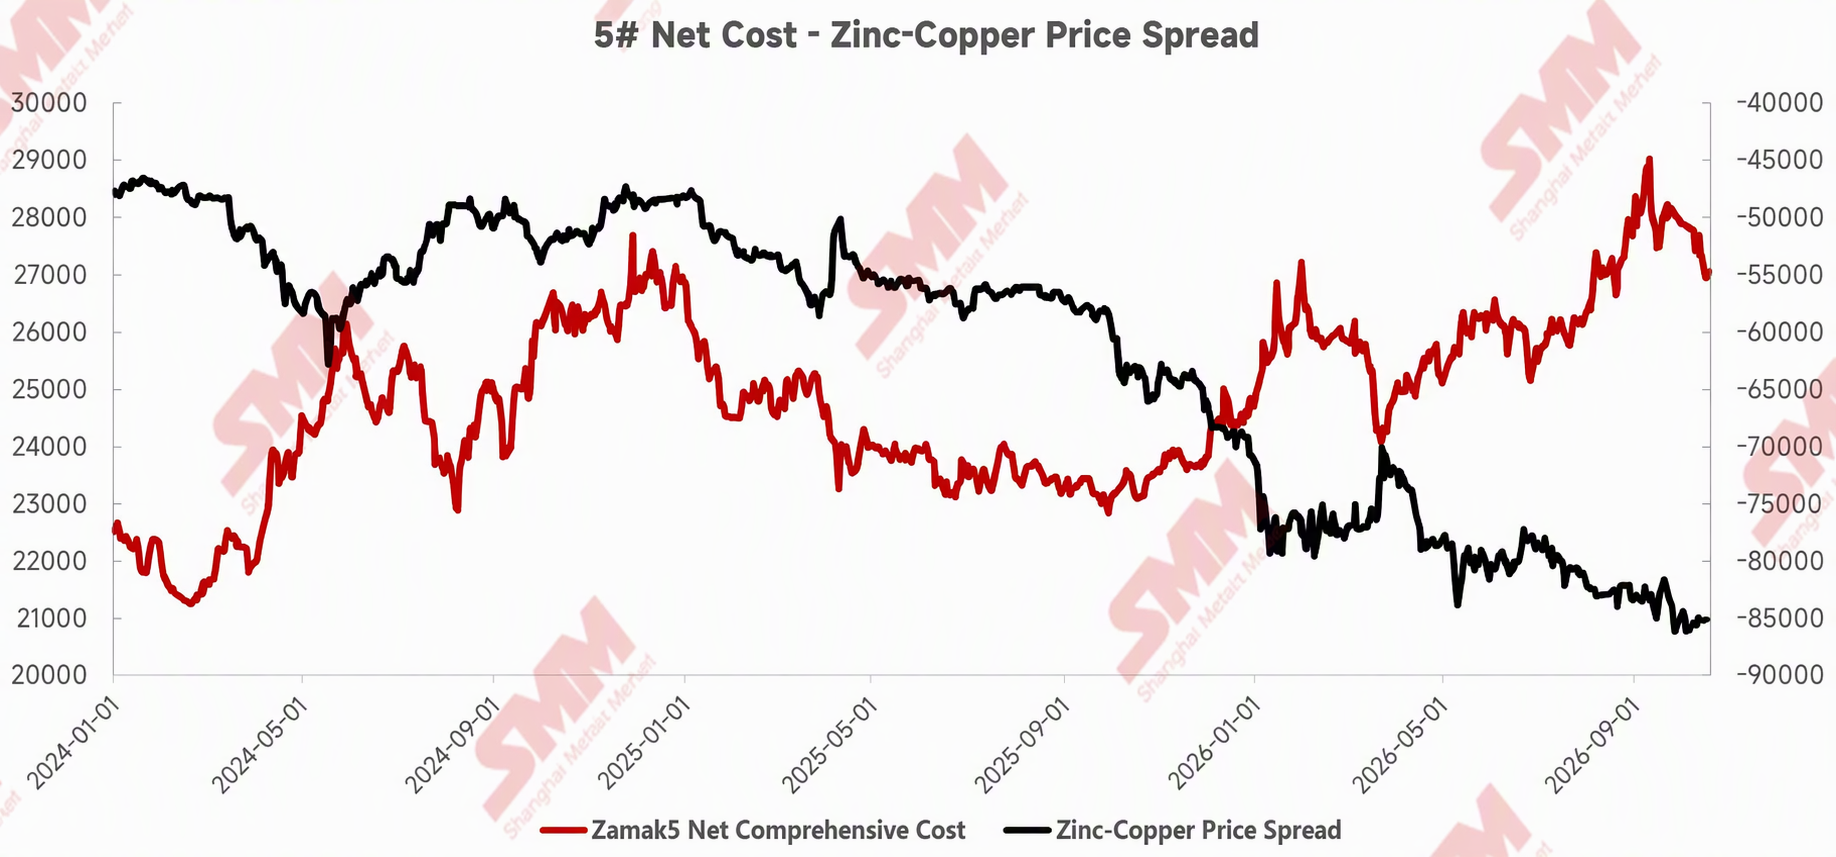
Xu hướng chi phí toàn phần của hợp kim kẽm Zamak #5 về cơ bản nhất quán với hợp kim #3, nhưng do khác biệt về hàm lượng đồng nên mức chi phí tương đối cao hơn. Hiện tại, chi phí toàn phần của hợp kim kẽm Zamak #5 vào khoảng 27.000-27.800 nhân dân tệ/tấn, cao hơn hợp kim #3 hơn 1.000 nhân dân tệ/tấn. Từ góc độ chênh lệch giá kẽm-đồng, mức chênh lệch vẫn duy trì ở vùng âm, mở rộng từ khoảng -48.000 nhân dân tệ/tấn vào đầu năm 2024 lên khoảng -85.000 nhân dân tệ/tấn vào tháng 9 năm 2026. Về chi phí và lợi nhuận, biên lợi nhuận của hợp kim #5 tương đối hạn chế và dễ bị ảnh hưởng bởi biến động giá đồng. Tương tự như hợp kim #3 với lợi nhuận phục hồi trong nửa đầu năm, lợi nhuận của hợp kim #5 cũng phục hồi phần nào, nhưng biên lợi nhuận tổng thể hiện vẫn tương đối mỏng.
III. Nhu cầu ngũ kim truyền thống vẫn yếu, các phân ngành có diễn biến phân hóa
Về phía nhu cầu tiêu thụ cuối cùng, theo phản hồi từ doanh nghiệp, đơn hàng phụ kiện ngũ kim truyền thống hiện đang yếu và sự phục hồi nhu cầu thị trường tổng thể vẫn còn hạn chế. Ngược lại, nhu cầu ở các phân ngành như ngũ kim điện tử và ngũ kim thiết bị y tế tương đối ổn định, với mức tiêu thụ cuối cùng có sự phân hóa nhất định. Về xuất khẩu, một số doanh nghiệp cho biết do các yếu tố như bất ổn địa chính trị bên ngoài Trung Quốc, đơn hàng xuất khẩu ngũ kim tiêu thụ cuối cùng ở mức trung bình, không tạo động lực đáng kể cho nhu cầu hợp kim kẽm đúc áp lực. Trong khi đó, cạnh tranh giá thấp trên thị trường hợp kim kẽm đúc áp lực vẫn gay gắt, với báo giá thị trường phân tán rộng và khả năng thương lượng của doanh nghiệp hạn chế.
IV. Tỷ lệ vận hành tháng 10 dự kiến giảm nhẹ; cải thiện nhu cầu vẫn cần theo dõi
Nhìn sang tháng 10, SMM dự kiến tỷ lệ vận hành của mẫu mới các doanh nghiệp hợp kim kẽm đúc áp lực sẽ giảm về khoảng 36,8%, giảm 0,65 điểm phần trăm so với tháng trước. Về các yếu tố ảnh hưởng, trong kỳ nghỉ Quốc khánh, hầu hết các doanh nghiệp hợp kim kẽm đúc áp lực đều có kế hoạch ngừng sản xuất và nghỉ lễ, điều này sẽ gây áp lực lên tỷ lệ vận hành chung trong tháng 10. Ngoài ra, đơn hàng đối với các sản phẩm phần cứng truyền thống vẫn yếu, nhu cầu thị trường chưa có dấu hiệu cải thiện rõ rệt, cùng với áp lực tồn kho thành phẩm tại một số doanh nghiệp và cạnh tranh giá thấp trong ngành, tỷ lệ vận hành của ngành có khả năng giảm nhẹ trong tháng 10.
(Thông tin trên được thu thập từ thị trường và đánh giá tổng hợp bởi nhóm nghiên cứu SMM. Thông tin cung cấp ở đây chỉ mang tính tham khảo. Tài liệu này không cấu thành lời khuyên trực tiếp cho quyết định nghiên cứu đầu tư. Khách hàng nên thận trọng khi đưa ra quyết định và không nên sử dụng tài liệu này thay thế cho phán đoán độc lập của mình. Mọi quyết định của khách hàng không liên quan đến SMM.)