Ngày 16 tháng 10, Bộ Thương mại Trung Quốc (MOFCOM) và Bộ Khoa học và Công nghệ đã công bố đề xuất sửa đổi Danh mục công nghệ cấm và hạn chế xuất khẩu, cùng với yêu cầu đăng ký tạm thời trước khi xuất khẩu đối với các công nghệ liên quan. Ngành năng lượng mặt trời chiếm 12 công nghệ, bao gồm sản xuất polysilicon, wafer và pin. Một số thiết bị then chốt và cốt lõi tích hợp các công nghệ này cũng nằm trong phạm vi điều chỉnh.
SMM nhận định tác động chính đối với các nhà máy sản xuất ngoài Trung Quốc phụ thuộc vào công nghệ, thiết bị và hỗ trợ kỹ thuật liên tục từ Trung Quốc: liệu họ có thể tăng công suất và nâng cấp đúng tiến độ hay không? Vấn đề này khác với việc xuất khẩu trực tiếp thành phẩm từ Trung Quốc. Nó liên quan đến các nhà máy polysilicon, wafer, pin và module liên quan ở khu vực ngoài Trung Quốc, chứ không phải các dự án điện mặt trời mua thiết bị. Hoàn thành xây dựng và bắt đầu sản xuất không đảm bảo sản lượng ổn định ở công suất thiết kế. Tính liên tục của các hoạt động chuyển giao công nghệ được kiểm soát xuyên biên giới sau đó có thể ảnh hưởng đến tốc độ chuyển đổi công suất danh nghĩa thành nguồn cung hiệu quả.
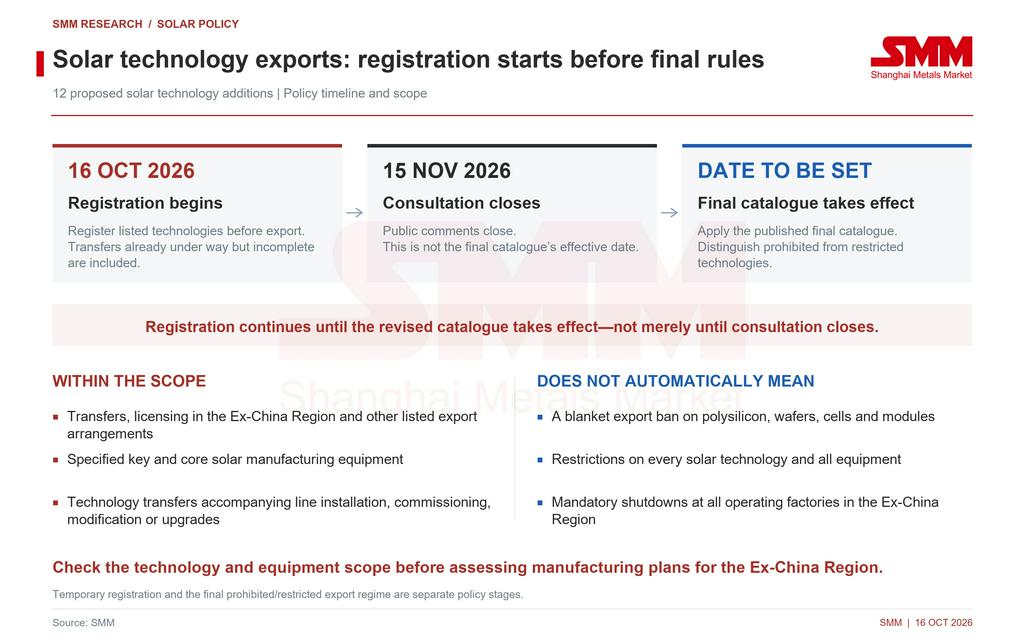
Việc đăng ký đã bắt đầu, nhưng đây không phải là lệnh cấm ngay lập tức đối với mọi hoạt động xuất khẩu công nghệ năng lượng mặt trời
Chính sách có hai mốc thời gian riêng biệt. Tham vấn công khai về các bổ sung được đề xuất diễn ra từ ngày 16 tháng 10 đến ngày 15 tháng 11 năm 2026. Tuy nhiên, việc đăng ký tạm thời trước khi xuất khẩu có hiệu lực từ ngày công bố và tiếp tục cho đến khi danh mục sửa đổi chính thức có hiệu lực. Các hoạt động xuất khẩu công nghệ liên quan đã bắt đầu nhưng chưa hoàn tất cũng phải đăng ký. Hạn chót tham vấn ngày 15 tháng 11 không phải là ngày thực thi được xác nhận cho danh mục cuối cùng.
Do đó, dự thảo tham vấn không nên được coi là danh sách cấm hoặc hạn chế xuất khẩu cuối cùng và có hiệu lực. Việc đăng ký cũng không tự động đồng nghĩa với việc được cấp phép xuất khẩu. Một công nghệ cuối cùng bị cấm hay bị hạn chế, cũng như các ngưỡng kỹ thuật và thủ tục áp dụng, sẽ phụ thuộc vào danh mục cuối cùng và khung pháp lý hiện hành.
Cũng cần phân biệt giữa công nghệ và sản phẩm. Các biện pháp nhắm đến hoạt động chuyển giao công nghệ và thiết bị cụ thể, không phải lệnh cấm toàn diện đối với xuất khẩu polysilicon, wafer, pin hoặc module được sản xuất bằng các công nghệ liên quan. Các công nghệ dưới ngưỡng kiểm soát và các thiết bị sản xuất năng lượng mặt trời khác không có trong danh mục không thể tự động bị coi là bị hạn chế theo thông báo này.
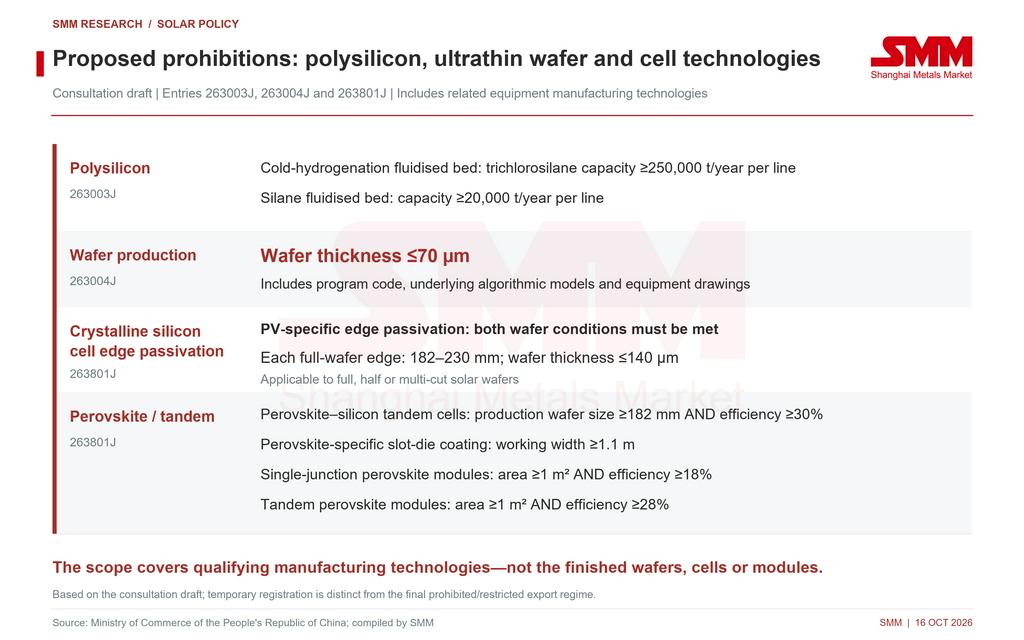
Các lệnh cấm được đề xuất bao gồm một số quy trình polysilicon, tấm wafer siêu mỏng và công nghệ pin cụ thể
Danh mục cấm được đề xuất bao gồm quy trình tầng sôi hydro hóa lạnh với công suất trichlorosilane đơn tuyến ít nhất 250.000 tấn/năm, quy trình tầng sôi silane với công suất đơn tuyến ít nhất 20.000 tấn/năm, và công nghệ sản xuất thiết bị liên quan. Đối với wafer, đề xuất bao gồm công nghệ sản xuất wafer có độ dày từ 70 micromet trở xuống, cùng với công nghệ sản xuất thiết bị liên quan. Mục này nêu rõ bao gồm mã chương trình, mô hình thuật toán cơ bản và bản vẽ thiết bị.
Đối với pin, đề xuất bao gồm công nghệ thụ động hóa cạnh dành riêng cho quang điện và công nghệ sản xuất thiết bị liên quan đáp ứng các điều kiện đồng thời, bao gồm chiều dài cạnh wafer nguyên tấm từ 182–230 mm và độ dày không quá 140 micromet. Công nghệ perovskite và pin ghép tầng cũng được xác định theo các ngưỡng cụ thể. Ví dụ bao gồm pin ghép tầng perovskite–silicon tinh thể với kích thước wafer sản xuất hàng loạt ít nhất 182 mm và hiệu suất ít nhất 30%; phủ khuôn khe dành riêng cho perovskite với chiều rộng làm việc ít nhất 1,1 m; và mô-đun perovskite đơn lớp hoặc ghép tầng đáp ứng các ngưỡng diện tích và hiệu suất quy định.
Các mục này liên quan đến công nghệ sản xuất đủ điều kiện và công nghệ sản xuất thiết bị liên quan, chứ không phải bản thân wafer, pin hoặc mô-đun thành phẩm. Các công ty có kế hoạch tái lập các quy trình này tại Khu vực ngoài Trung Quốc, hoặc đưa vào thông qua nâng cấp, sẽ cần đánh giá lại việc triển khai một cách riêng biệt so với nguồn cung sản phẩm thông thường.
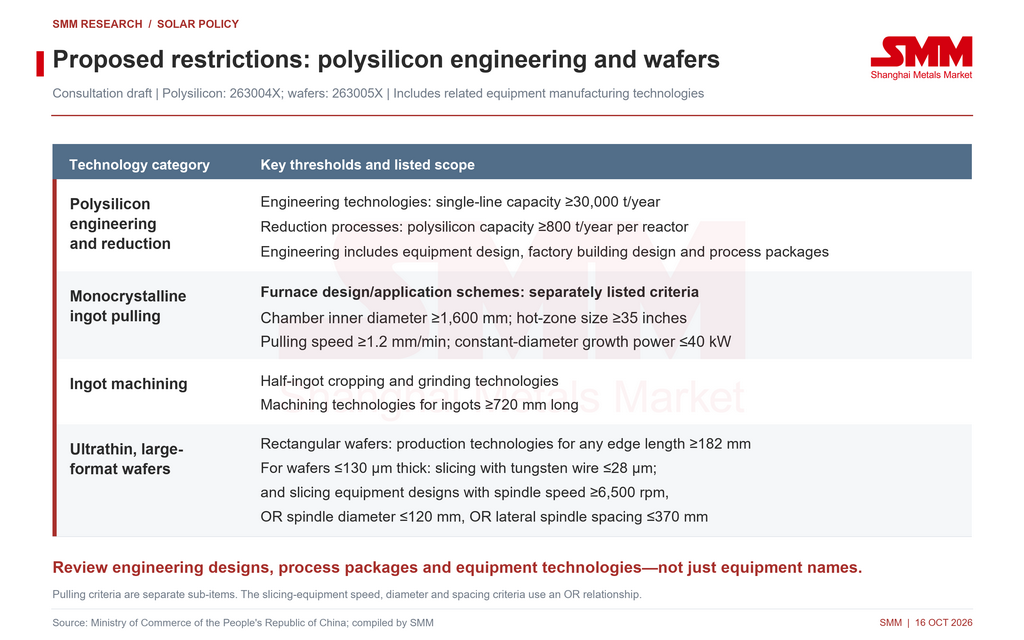
Các hạn chế được đề xuất đặt ngưỡng cho kỹ thuật polysilicon, kéo thỏi và cắt wafer
Các hạn chế được đề xuất đối với polysilicon bao gồm công nghệ kỹ thuật cho công suất đơn tuyến ít nhất 30.000 tấn/năm, cũng như quy trình khử và công nghệ sản xuất thiết bị liên quan cho lò phản ứng sản xuất ít nhất 800 tấn polysilicon/năm. Công nghệ kỹ thuật bao gồm thiết kế kỹ thuật thiết bị, thiết kế xây dựng nhà máy và gói quy trình. Do đó, phạm vi vượt ra ngoài việc cung cấp một máy đơn lẻ.
Đối với wafer, đề xuất bao gồm kéo thỏi silicon đơn tinh thể, gia công và sản xuất wafer khổ lớn siêu mỏng. Tiêu chí thiết kế lò đơn tinh thể được liệt kê riêng bao gồm đường kính trong buồng tối thiểu 1.600 mm, kích thước vùng nóng tối thiểu 35 inch, tốc độ kéo tối thiểu 1,2 mm/phút và mức tiêu thụ điện trong giai đoạn tăng trưởng đường kính không đổi không quá 40 kW. Các hạng mục gia công bao gồm cắt bỏ phần đầu và mài nửa thỏi, cùng các công nghệ có khả năng sản xuất thỏi dài tối thiểu 720 mm. Các hạng mục cắt lát bao gồm tấm wafer hình chữ nhật cỡ lớn, cũng như dây vonfram mảnh và các công nghệ thiết bị cắt lát cụ thể cho tấm wafer có độ dày không quá 130 micromet. Mỗi tiểu mục phải được đánh giá theo đúng nội dung riêng của nó; không nên gộp các tiêu chí thành một bộ duy nhất yêu cầu phải đáp ứng đồng thời tất cả.
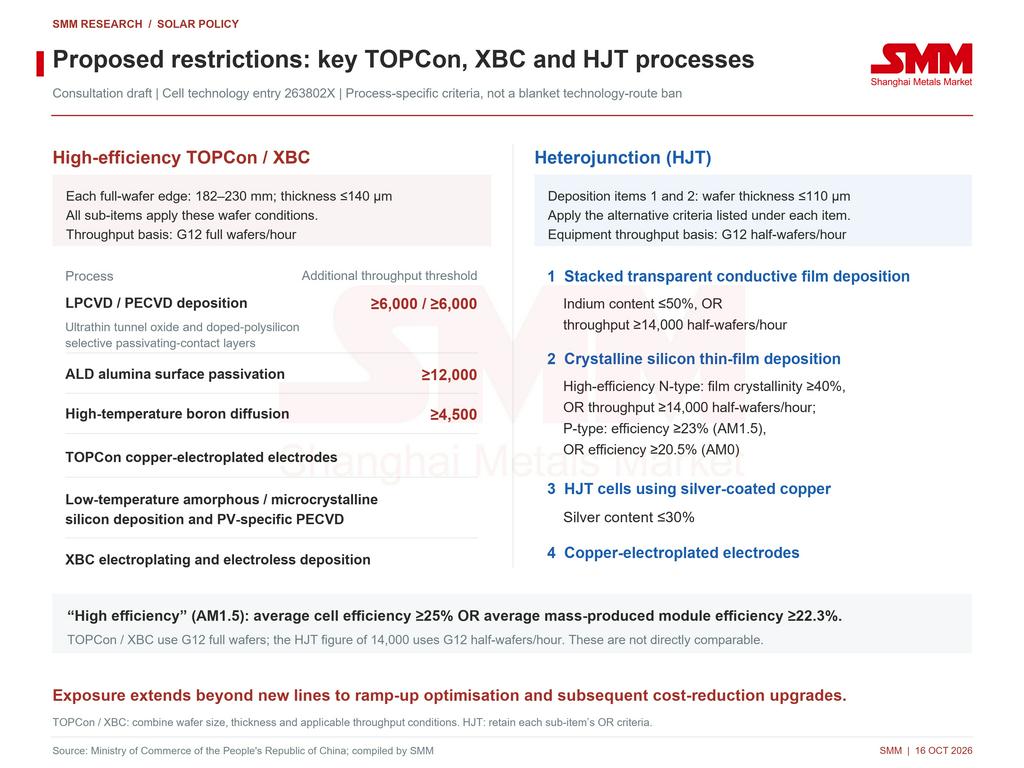
Các biện pháp kiểm soát theo quy trình cụ thể đối với TOPCon, XBC và HJT có thể ảnh hưởng đến việc tăng tốc sản xuất và nâng cấp giảm chi phí
Danh mục hạn chế được đề xuất bao gồm các quy trình then chốt được lựa chọn cho pin tiếp xúc thụ động oxit đường hầm hiệu suất cao (TOPCon), pin tiếp xúc mặt sau (XBC) và pin dị thể (HJT). Danh mục này không cấm toàn bộ các lộ trình công nghệ này. Các hạng mục TOPCon và XBC bao gồm lắng đọng hơi hóa học áp suất thấp (LPCVD) và lắng đọng hơi hóa học tăng cường plasma (PECVD) cho lớp oxit đường hầm siêu mỏng và lớp tiếp xúc thụ động chọn lọc polysilicon pha tạp; lắng đọng lớp nguyên tử (ALD) cho thụ động bề mặt alumina; khuếch tán bo nhiệt độ cao; mạ điện đồng; và lắng đọng silic vô định hình hoặc vi tinh thể nhiệt độ thấp. Các hạng mục này quy định kích thước và độ dày tấm wafer, với ngưỡng công suất thiết bị cho một số quy trình. Các ngưỡng này bao gồm 6.000 và 12.000 tấm wafer/giờ cho các quy trình lắng đọng liên quan, và 4.500 tấm wafer/giờ cho khuếch tán bo nhiệt độ cao, tất cả đều tính trên cơ sở tấm wafer G12 nguyên tấm. Mỗi ngưỡng phải được đọc cùng với các điều kiện khác trong tiểu mục của nó.
Các hạng mục HJT bao gồm lắng đọng màng dẫn điện trong suốt xếp chồng và lắng đọng màng mỏng silic tinh thể cho tấm wafer có độ dày không quá 110 micromet. Các tiểu mục liên quan sử dụng các tiêu chí như hàm lượng indi, độ kết tinh của màng, công suất thiết bị hoặc hiệu suất chuyển đổi. Các tiểu mục này cũng bao gồm sản xuất pin HJT đồng mạ bạc với hàm lượng bạc không quá 30%, và sản xuất điện cực mạ điện đồng. Công suất công bố 14.000 tấm bán wafer/giờ dựa trên cơ sở tấm bán wafer G12 và không thể so sánh trực tiếp với các số liệu tấm wafer nguyên G12 ở trên. Đối với mục công nghệ pin này, phụ lục định nghĩa hiệu suất cao trong điều kiện AM1.5 là hiệu suất chuyển đổi trung bình của pin đạt ít nhất 25%, hoặc hiệu suất chuyển đổi trung bình của module sản xuất hàng loạt đạt ít nhất 22,3%.
SMM cho rằng tác động không chỉ giới hạn ở việc nhân rộng các dây chuyền sản xuất mới tại Khu vực ngoài Trung Quốc. Chúng còn có thể ảnh hưởng đến các thỏa thuận công nghệ hỗ trợ tiếp tục tăng hiệu suất và giảm chi phí trên mỗi watt thông qua tấm wafer mỏng hơn, tối ưu hóa lắng đọng, mạ điện đồng và giảm sử dụng bạc sau khi vận hành. Đối với các nhà máy vẫn phụ thuộc vào chuyển giao công nghệ liên quan từ Trung Quốc, việc tăng công suất, cải thiện hiệu suất và giảm chi phí sau đó cần được đánh giá cùng nhau. Tác động sẽ phụ thuộc vào việc công nghệ có nằm trong phạm vi được liệt kê hay không và những gì thực sự được chuyển giao qua biên giới.
Xuất khẩu thành phẩm và sản xuất tại Khu vực ngoài Trung Quốc là khác nhau; việc xây dựng không hoàn tất quá trình chuyển giao công nghệ
Các thị trường tại Khu vực ngoài Trung Quốc được cung ứng qua hai tuyến chính: sản phẩm sản xuất tại Trung Quốc và xuất khẩu trực tiếp, hoặc sản phẩm do các nhà máy tại Khu vực ngoài Trung Quốc sản xuất và giao hàng. Xuất khẩu pin sản xuất tại Trung Quốc để lắp ráp module tại Khu vực ngoài Trung Quốc kết hợp cung ứng sản phẩm với gia công tại chỗ; điều đó không tự động cấu thành hoạt động xuất khẩu công nghệ sản xuất pin. Câu hỏi liên quan là liệu giao dịch có liên quan đến chuyển giao xuyên biên giới công nghệ bị kiểm soát hoặc thiết bị được chỉ định hay không, chứ không phải nơi sản phẩm cuối cùng được bán.
Sản xuất tại địa phương và phụ thuộc vào công nghệ Trung Quốc không loại trừ lẫn nhau. Một nhà máy do Trung Quốc sở hữu tại Khu vực ngoài Trung Quốc, một liên doanh hoặc một nhà sản xuất địa phương áp dụng quy trình và thiết bị Trung Quốc đều có thể cần lắp đặt, vận hành thử, tối ưu hóa quy trình và nâng cấp sau đó. Giải thích chính thức nêu rõ việc chuyển giao các công nghệ năng lượng mặt trời trọng yếu có thể đi kèm với xuất khẩu dây chuyền sản xuất, lắp đặt, vận hành thử, cải tiến và nâng cấp. Do đó, việc giao thiết bị hoặc bắt đầu sản xuất không nhất thiết đánh dấu việc hoàn tất mọi chuyển giao công nghệ. Việc đánh giá phải xem xét nội dung thực tế được chuyển giao và các ngưỡng kiểm soát, thay vì chỉ xét vị trí hoặc quyền sở hữu của nhà máy.
Xuất khẩu công nghệ chưa hoàn tất cần được đối chiếu với các quy định đăng ký. Các thỏa thuận tiếp theo liên quan đến công nghệ bị hạn chế cũng cần điều chỉnh quy trình áp dụng phù hợp với việc giao thiết bị, vận hành thử và mục tiêu sản xuất hàng loạt. Dịch vụ hậu mãi thông thường và việc sử dụng bình thường công nghệ đã chuyển giao trước đó tại Khu vực ngoài Trung Quốc không nên bị coi một cách bừa bãi là hoạt động xuất khẩu công nghệ bị hạn chế mới. Thiết bị trọng yếu và cốt lõi được liệt kê bao gồm các lò tầng sôi liên quan, lò phản ứng khử, lò đơn tinh thể, thiết bị gia công phôi và cắt lát, cùng một số thiết bị thụ động hóa cạnh, lắng đọng, khuếch tán, mạ điện và phủ khuôn. Tiêu chí then chốt vẫn là liệu thiết bị có tích hợp công nghệ đáp ứng các tiêu chí kiểm soát hay không.
Tăng công suất là vấn đề trung tâm: bắt đầu sản xuất không có nghĩa là đạt sản lượng ổn định theo công suất thiết kế
Thay vì đặt câu hỏi chung chung liệu các dự án tại Khu vực ngoài Trung Quốc có thể được xây dựng hay không, SMM thấy mức độ liên quan lớn hơn ở các nhà máy sản xuất đã hoàn thành hoặc mới vận hành nhưng vẫn phụ thuộc vào chuyển giao công nghệ tiếp theo từ Trung Quốc. Chuyển từ sản xuất thử nghiệm sang sản xuất hàng loạt ổn định đòi hỏi tích hợp thiết bị tốt hơn, độ ổn định quy trình và hiệu suất sản xuất. Các nhà máy pin cũng phải cải thiện hiệu suất chuyển đổi, tính nhất quán của sản phẩm và chi phí đơn vị. Nếu việc giới thiệu hoặc tối ưu hóa quy trình trong giai đoạn này liên quan đến công nghệ bị kiểm soát, những thay đổi trong thỏa thuận chuyển giao xuyên biên giới có thể ảnh hưởng đến tiến độ tăng công suất.
Kết quả không nhất thiết là ngừng hoạt động. Thay vào đó có thể là ngày đạt sản lượng thiết kế muộn hơn, tốc độ tăng trưởng sản lượng đạt chuẩn chậm hơn, hoặc trì hoãn các kế hoạch giảm chi phí. Nếu sản lượng thực tế và hiệu suất không đạt kỳ vọng, chi phí cố định trên mỗi đơn vị, nhu cầu vốn lưu động và áp lực giao hàng cho khách hàng có thể tăng. Do đó, việc đánh giá nguồn cung tăng thêm từ Khu vực ngoài Trung Quốc đòi hỏi nhiều hơn công suất GW đã công bố hoặc vận hành: sản lượng đạt chuẩn, vận hành ổn định và năng lực giao hàng thực tế mới là điều quan trọng. Những tác động này phụ thuộc vào việc các chuyển giao công nghệ tiếp theo có nằm trong phạm vi kiểm soát hay không; việc đăng ký tạm thời không hàm ý rằng quá trình tăng công suất chắc chắn sẽ bị gián đoạn.
Các nhà máy mới đang xây dựng cũng cần phối hợp tiếp cận công nghệ, giao thiết bị và vận hành thử ban đầu. Các nhà máy chỉ mua pin để lắp ráp module nên được đánh giá tách biệt khỏi các khoản đầu tư sản xuất pin, với các yêu cầu được xác định theo công nghệ và thiết bị module cụ thể của họ. Sản xuất module tại địa phương không chứng minh được năng lực sản xuất thượng nguồn tại chỗ hay phát triển công nghệ độc lập. Nội địa hóa toàn bộ chuỗi cung ứng vẫn là một câu hỏi riêng biệt.
Các nhà máy hiện hữu không cần ngừng hoạt động, nhưng khả năng tiếp cận nâng cấp có thể làm gia tăng khoảng cách hiệu suất
Thông báo không yêu cầu các nhà máy tại Khu vực ngoài Trung Quốc ngừng sản xuất nếu quá trình chuyển giao công nghệ của họ đã hoàn tất và họ đang vận hành bình thường. Các vấn đề cần đánh giá là các chuyển giao chưa hoàn tất và liệu các dây chuyền mới, cải tiến quy trình hoặc nâng cấp thiết bị tiếp theo có nằm trong phạm vi hay không. Các nhà máy hiện hữu và nhà máy mới đối mặt với những câu hỏi khác nhau và không nên bị gắn nhãn chung là hạn chế công suất.
Các nhà máy có quy trình đã được thiết lập, đội ngũ kỹ thuật và năng lực vận hành độc lập có thể ít bị ảnh hưởng trong ngắn hạn trước những thay đổi về chuyển giao công nghệ mới. Tuy nhiên, những nhà máy phụ thuộc nhiều vào việc tiếp tục tiếp cận quy trình tiên tiến hoặc thiết bị cốt lõi từ Trung Quốc để cải thiện hiệu suất và giảm chi phí có thể cần đánh giá lại khả năng cạnh tranh dài hạn của mình. Việc xây dựng được một nhà máy và khả năng theo kịp thay đổi công nghệ là hai thành tựu khác nhau.
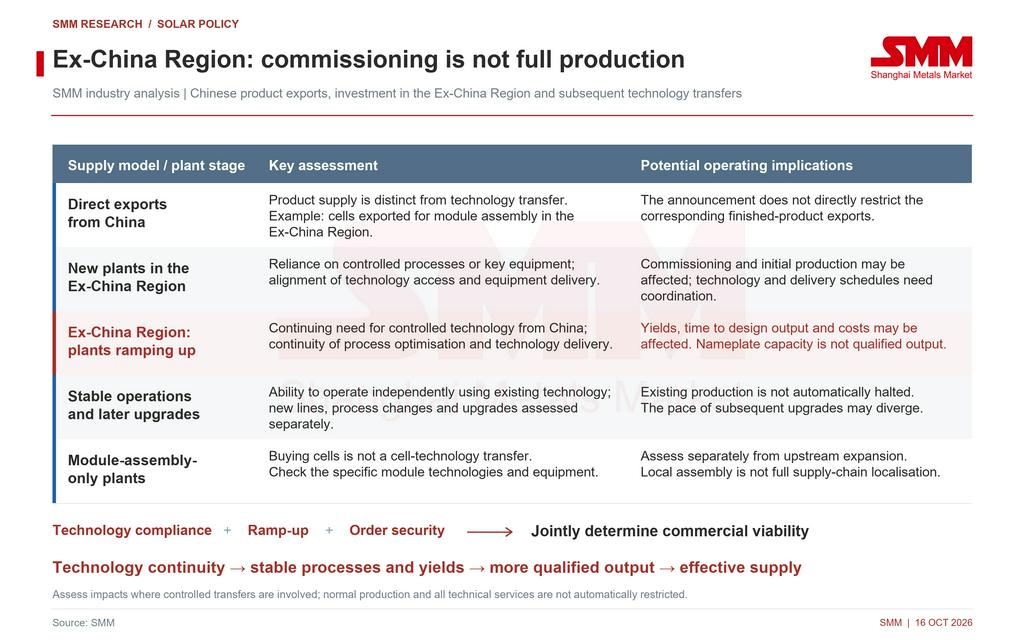
Đầu tư tại Khu vực ngoài Trung Quốc vẫn sẽ có ý nghĩa, nhưng khả năng tiếp cận công nghệ phải phù hợp với sản xuất và đơn hàng
Sản xuất tại Khu vực ngoài Trung Quốc có thể vẫn giữ giá trị thương mại đối với các đơn hàng yêu cầu sản xuất tại địa phương, truy xuất nguồn gốc chuỗi cung ứng hoặc tiếp cận các thị trường cụ thể. Chính sách không tự động loại bỏ các động lực nhu cầu này. Tuy nhiên, chính sách đặt trọng tâm lớn hơn vào việc đáp ứng đồng thời ba điều kiện: tiếp cận công nghệ tuân thủ, khả năng thiết lập nguồn cung hiệu quả theo tiến độ, và đơn hàng cùng biên lợi nhuận bền vững. Đất rẻ, ưu đãi chính sách hay vị trí xuất khẩu thuận lợi đơn lẻ là không đủ để biện minh cho một dự án.
SMM kỳ vọng một số dự án sản xuất tại Khu vực ngoài Trung Quốc vẫn đang ở giai đoạn lập kế hoạch sẽ tiến hành thận trọng hơn cho đến khi các quy tắc cuối cùng và thủ tục thực thi trở nên rõ ràng hơn. Các nhà phát triển có thể ưu tiên kế hoạch công nghệ, phạm vi thiết bị và khả năng hiển thị đơn hàng trước khi cam kết tiến độ đầu tư. Tốc độ hình thành công suất hiệu quả có thể phân hóa thêm giữa các nhà máy có công nghệ độc lập, hệ thống sản xuất trưởng thành và khách hàng ổn định, với những nhà máy vẫn phụ thuộc vào chuyển giao công nghệ liên tục từ Trung Quốc để hoàn tất quá trình tăng công suất.
Đối với các công ty Trung Quốc, việc tập trung vào chuyển giao công nghệ thay vì các sản phẩm sản xuất tương ứng có thể tiếp tục phân hóa chiến lược giữa xuất khẩu sản phẩm tiên tiến và sản xuất tại địa phương ở Khu vực ngoài Trung Quốc. Chiến lược trước dựa vào năng lực R&D và sản xuất tại Trung Quốc. Chiến lược sau đòi hỏi sự kết hợp khả thi giữa tiếp cận thị trường mục tiêu, hỗ trợ chuỗi cung ứng địa phương và các lựa chọn công nghệ tuân thủ. Điều này không hàm ý rằng toàn bộ hoạt động sản xuất tại Khu vực ngoài Trung Quốc sẽ quay về Trung Quốc, hay việc chuyển nhà máy sang quốc gia khác sẽ giải quyết các yêu cầu xuất khẩu công nghệ.
Quan điểm của SMM: theo dõi quá trình tăng công suất và nâng cấp, không chỉ công suất danh nghĩa tại Khu vực ngoài Trung Quốc
Câu hỏi trung hạn chính là liệu các nhà máy tại Khu vực ngoài Trung Quốc được xây dựng dựa trên công nghệ Trung Quốc có thể tăng công suất và tiếp tục nâng cấp hay không, thay vì liệu mô hình xuất khẩu thành phẩm của Trung Quốc có thay đổi hay không. Ở những nơi nhà máy vẫn cần công nghệ bị kiểm soát từ Trung Quốc, tính liên tục của các chuyển giao tiếp theo có thể ảnh hưởng đến thời gian cần thiết để đạt sản lượng thiết kế, cải thiện hiệu suất và giảm chi phí đơn vị. Đối với các nhà máy đã sản xuất ổn định mà không cần thêm chuyển giao công nghệ bị kiểm soát, không thể đơn giản giả định có tác động đến nguồn cung hiện hữu.
Nếu sản lượng hiệu quả từ một số nhà máy tại Khu vực ngoài Trung Quốc tăng chậm hơn kế hoạch trong khi đơn hàng tại các thị trường mục tiêu tiếp tục mở rộng, các nhà cung cấp đáng tin cậy có năng lực giao hàng tuân thủ có thể trở nên có giá trị hơn. Ngược lại, nhu cầu yếu và nguồn cung thay thế dồi dào có thể ngăn việc tăng công suất chậm hơn cải thiện lợi nhuận của các nhà máy hiện hữu. Giá module tăng không phải là hệ quả tự động.
Các ưu tiên tiếp theo là ngưỡng kỹ thuật và phân loại trong danh mục cuối cùng, thủ tục xuất khẩu công nghệ và thiết bị trọng yếu, cùng tiến độ thực tế từ vận hành thử thiết bị và sản xuất thử nghiệm đến sản lượng ổn định tại các nhà máy ở Khu vực ngoài Trung Quốc. SMM cho rằng việc đánh giá mở rộng tại Khu vực ngoài Trung Quốc nên ngày càng chuyển từ số GW đã xây dựng sang lượng sản lượng đạt chuẩn có thể sản xuất ổn định, và liệu chi phí có thể tiếp tục giảm khi công nghệ cải thiện hay không. Đầu tư sản xuất toàn cầu sẽ tiếp tục, nhưng tuân thủ công nghệ, hiệu suất tăng công suất và chất lượng đơn hàng sẽ cùng quyết định khả năng thương mại của dự án.