Đánh giá giá tháng 9
Nguồn: SMM
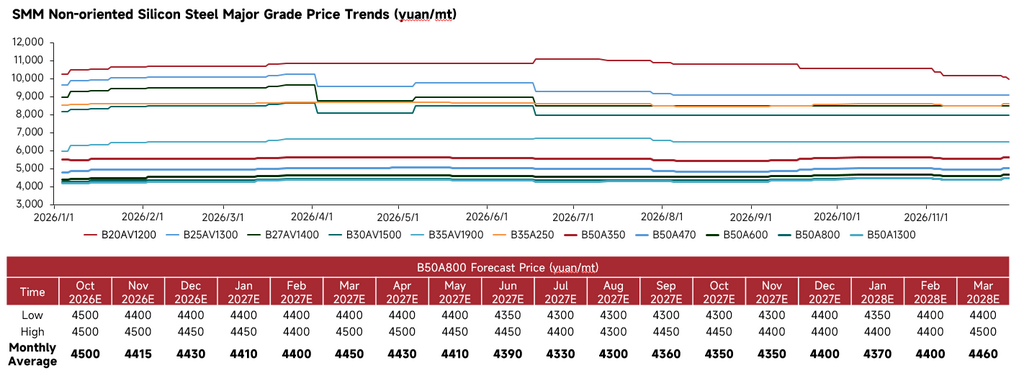
Giá thép silicon không định hướng nhìn chung có xu hướng tăng mạnh hơn trong tháng 9. Dữ liệu giá cho thấy mức giá trung tâm của các mác chủ lưu tăng nhẹ, với các sản phẩm mác cao và mác trung bình-thấp cùng tăng. Giá trung bình tháng của mác chuẩn B50A800 tăng so với tháng 8. Các nhà máy thép nâng giá xuất xưởng, được hỗ trợ bởi chi phí cán nóng từ phía nguyên liệu. Một số nhà cung cấp chủ động cắt giảm sản lượng, làm dịu tình trạng nguồn cung dư thừa. Các ngành hạ nguồn động cơ và thiết bị gia dụng dần bước vào mùa cao điểm truyền thống, thúc đẩy nhu cầu mua giao ngay cứng. Tâm lý thương nhân cải thiện và hoạt động bổ sung hàng ở mức thấp tăng lên trên thị trường. Nhìn chung, thị trường chuyển từ giai đoạn tích lũy ở mức thấp đầu tháng sang diễn biến ổn định đến tăng, ghi nhận sự phục hồi giá theo giai đoạn. Tuy nhiên, nhu cầu gia tăng từ hạ nguồn vẫn bị hạn chế, do đó mức tăng tương đối vừa phải mà không có sự tăng vọt mạnh.
Phân tích cơ bản
Nguồn: SMM
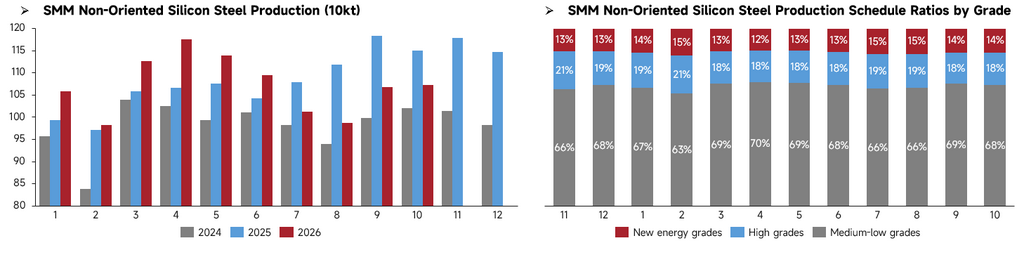
Kế hoạch sản xuất thép silicon không định hướng trong nước tăng so với tháng trước trong tháng 9, khi các nhà máy thép nâng kế hoạch sản xuất với kỳ vọng vào mùa cao điểm. Sự phân hóa mác vẫn tiếp diễn. So với tháng 8, các nhà máy tăng vừa phải sản lượng mác trung bình-thấp trong khi giảm tỷ trọng sản xuất mác cao. Việc cắt giảm sản lượng tháng 8 đã giảm bớt áp lực nguồn cung trước đó ở một mức độ nhất định, tuy nhiên sự phục hồi rõ rệt của sản lượng mác trung bình-thấp trong tháng 9 phản ánh kỳ vọng cải thiện của các nhà máy thép đối với mùa cao điểm truyền thống. Được hỗ trợ bởi nhu cầu hạ nguồn cứng phục hồi và giá tăng, các nhà sản xuất có xu hướng tăng sản lượng hơn. Dù vậy, nhu cầu gia tăng đối với mác cao bị hạn chế, làm chậm tốc độ giải phóng sản xuất mác cao.
Kế hoạch sản xuất thép silicon không định hướng trong nước sẽ duy trì ở mức cao trong tháng 10, giữ tổng sản lượng ở mức cao. Cơ cấu mác sẽ điều chỉnh lại: so với tháng 9, các nhà máy sẽ giảm vừa phải sản lượng mác trung bình-thấp và khôi phục tỷ trọng các mác năng lượng mới, phân bổ lại nguồn lực sản xuất cho các loại mác cao. Sau khi nguồn cung được giải phóng tập trung trong tháng 9, áp lực nguồn cung giao ngay đối với mác trung bình-thấp đã xuất hiện. Cùng với việc bổ sung hàng hạ nguồn chậm lại, điều này đã thúc đẩy các nhà máy thép tinh chỉnh cơ cấu sản xuất. Đơn hàng động cơ năng lượng mới vẫn ổn định, hỗ trợ sản lượng mác cao ổn định. Nhìn chung nguồn cung vẫn tương đối dư thừa và áp lực nguồn cung chưa có sự giảm bớt cơ bản.
Nguồn: Dữ liệu công khai, SMM
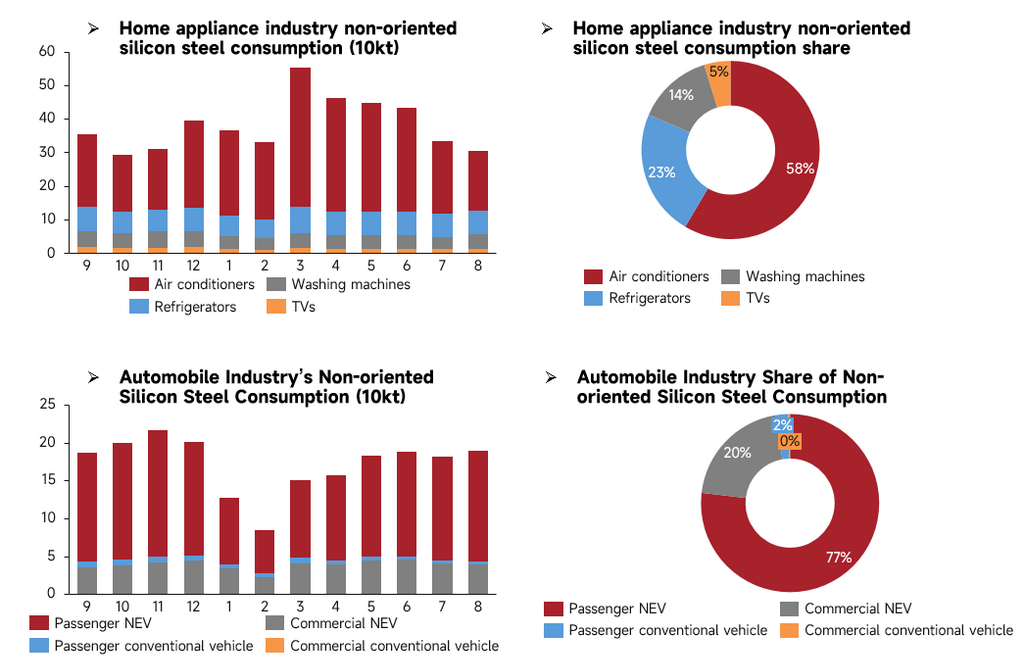
Sản lượng các ngành thiết bị gia dụng chính trong nước tiếp tục suy yếu theo mùa trong tháng 8. Sản lượng điều hòa, tủ lạnh, máy giặt và TV màu giảm thêm, và mức tiêu thụ thép silicon không định hướng hàng tháng của ngành thiết bị gia dụng giảm theo. Về cơ cấu tiêu thụ, điều hòa vẫn là ngành tiêu thụ thép silicon chính trong thiết bị gia dụng, trong khi tủ lạnh, máy giặt và TV màu duy trì tỷ trọng tiêu thụ ổn định. Tổng tiêu thụ thép silicon không định hướng của ngành thiết bị gia dụng giảm thêm so với tháng trước trong tháng 8, chủ yếu do nhu cầu điều hòa yếu trong mùa thấp điểm truyền thống.
Sản lượng xe năng lượng mới duy trì ở mức cao trong ngành ô tô Trung Quốc trong tháng 8. Sản lượng xe chở khách và xe thương mại năng lượng mới vẫn ổn định, trong khi sản lượng xe nhiên liệu truyền thống biến động nhẹ. Là ngành tiêu thụ cốt lõi của thép silicon không định hướng, xe năng lượng mới chiếm tỷ trọng áp đảo trong tiêu thụ thép silicon của ngành ô tô. Tiêu thụ thép silicon hàng tháng của ngành ô tô tăng nhẹ so với tháng trước trong tháng 8. Kế hoạch sản xuất ổn định của xe năng lượng mới hỗ trợ nhu cầu thép silicon, bù đắp một phần sự sụt giảm tiêu thụ trong thiết bị gia dụng. Tuy nhiên, mức tăng nhu cầu hạn chế trong phân khúc ô tô không thể đảo ngược sự suy giảm trong thiết bị gia dụng, khiến nhu cầu tổng hợp hạ nguồn đối với thép silicon không định hướng vẫn yếu.
Triển vọng giá tháng 10
Nhìn về tháng 10 năm 2026, về phía nguồn cung, kế hoạch sản xuất thép silicon không định hướng của Trung Quốc sẽ chỉ tăng nhẹ, chủ yếu ở các mác trung bình-thấp. Một mặt, mùa cao điểm truyền thống diễn biến kém hơn kỳ vọng với sự cải thiện hạn chế trong đơn hàng hạ nguồn, do đó tăng trưởng nhu cầu tổng thể bị giới hạn và dư địa mở rộng sản lượng không nhiều. Mặt khác, các nhà sản xuất hàng đầu bao gồm Baowu giữ nguyên giá cơ sở tháng 11, cho thấy hạn chế về ý chí đẩy giá lên cao. Biên lợi nhuận kém tại các nhà máy thép đã hạn chế nhiệt tình sản xuất.
Về phía nhu cầu: Đối với thiết bị gia dụng, một số nhà sản xuất duy trì bảo trì dây chuyền sản xuất điều hòa trong tháng 9, đẩy tỷ lệ vận hành xuống mức tương đối thấp trong cả năm. Hiệu suất của tủ lạnh và máy giặt tương đối ổn định; một số nhà sản xuất tăng sản lượng để tích trữ hàng cho các chiến dịch khuyến mãi quý 4, trong khi những nhà sản xuất khác cắt giảm sản xuất do tồn kho trước đó cao. Đối với ngành ô tô, đơn hàng mới tăng so với tháng trước trong tháng 9. Các chương trình đổi xe và chính sách trợ cấp địa phương tiếp tục, cùng với việc ra mắt xe mới thường xuyên, nâng lưu lượng khách đến đại lý và đơn hàng theo tháng. Xe năng lượng mới vẫn là trụ cột tiêu thụ, trong khi doanh số xe nhiên liệu không có cải thiện đáng kể. Giá dầu tăng dao động liên tục là yếu tố chính làm giảm ý muốn mua xe nhiên liệu của người tiêu dùng.
Về phía chi phí, thị trường thép cuộn cán nóng thiếu yếu tố định hướng rõ ràng trong tháng 10 và dự kiến sẽ duy trì yếu và dao động trong biên độ hẹp. Các bên tham gia thị trường sẽ theo dõi sát việc điều chỉnh sản lượng của các nhà máy thép sau kỳ nghỉ, sự phục hồi của giao dịch giao ngay đầu cuối và các diễn biến chính sách mới nhất. Tóm lại, SMM dự báo giá thép silicon không định hướng mác trung bình-thấp trong tháng 10 năm 2026 nhìn chung sẽ theo xu hướng tăng trước, sau đó ổn định.